
美股高股息ETF怎樣選?VYM、SCHD、HDV、DVY比較
目錄
美股高股息ETF把一組派息公司放進基金,讓投資者透過單一份額取得股票股息與股價變動。 VYM、SCHD、HDV和DVY的選股條件、權重及行業取向不同,選擇時應先比較買到哪些公司,再看收入、費用與資金用途。[2][5][6]
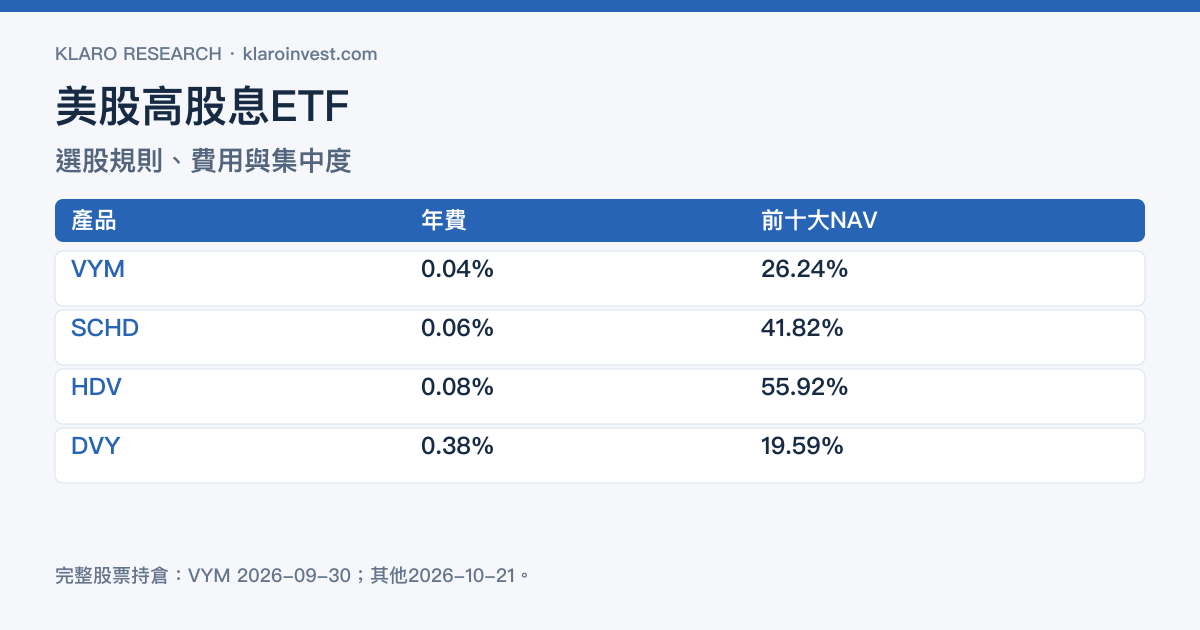
目前完整持倉最明顯的差異是:HDV前十大股票佔NAV約55.92%,SCHD約41.82%,DVY約19.59%;VYM較早的9月30日組合為26.24%。這些比例對應不同的股息來源和風險集中,適合用來建立研究方向。[3][4][9][10]
資料核對截至2026年10月23日,持倉日期逐欄標示。
四隻高股息ETF的規則與費用
| 基金 | 選股與權重重點 | 年度基金運作費用 | 當前一般分派安排 |
|---|---|---|---|
| VYM | FTSE High Dividend Yield Index,較廣的美國股息股票及市值權重 | 0.04% | 季度 |
| SCHD | 股息100指數,派息紀錄及四項財務排名 | 0.06% | 季度 |
| HDV | Morningstar Dividend Yield Focus,以企業質素、財務健康及股息篩選 | 0.08% | 每月 |
| DVY | Dow Jones U.S. Select Dividend,以派息、覆蓋及股息率條件選股 | 0.38% | 季度 |
費用依2026年核對的法律文件;VYM的9月底資料確認季度分派,HDV產品頁當前列為每月分派、DVY列為季度,各基金按最新安排核對。[2][1][5][6][7][8]
以假設固定10,000美元基金資產持有一年,按上述費率粗算的基金費用分別約4、6、8和38美元。實際費用反映在淨值中,另有投資者買賣成本;幾十美元的年費差,也應與買到的公司和風險差異一起比較。
選股條件如何改變股息來源?
VYM追蹤的指數以股息高於平均的普通股為範圍,排除REIT,基金通常按指數權重持有全部或絕大部分成分。它的較廣股票範圍及市值權重,使大型公司對回報有較大影響。[2]
SCHD先看至少10年連續派息等門檻,再以現金流相對負債、ROE、股息率及五年股息增長等條件排名。這是一組財務與派息條件的組合,對長期企業現金能力有特定取向。[5]
HDV使用Morningstar的經濟護城河及Distance to Default等財務健康評估,再選高收益股票。指數目標股票數與基金當日實際持股數可有不同,發行商使用代表性抽樣等方式追蹤。[6]
DVY考慮過往派息、股息覆蓋、盈利、規模及流動性等條件,再以股息率取向建立組合。它與SCHD雖同屬道瓊斯股息指數系列,採用的指數和權重規則不同。[6]
完整持倉:公司數與前十大比較
Klaro對四份完整原件逐列核算,直接股票合併可辨識的同公司多類股份,現金、期貨等另外保留。[3][4][9][10]
VYM的原件只列股票,合計99.86%;SCHD股票約99.99%,另列現金及期貨;HDV原始百分比合計100.02%、DVY100.00%。保留這些原始差異,有助避免把每份報表都硬湊成100%。[3][4][9][10]
VYM為2026年9月30日;其餘為10月21日。原始完整持倉重算,圖中的前十大只計直接股票。
集中度表示哪些公司對結果更重要。HDV的較大龍頭權重可以強化特定企業的股息敞口,也會放大共同經營風險;DVY的股票權重較分散,行業配置仍可能集中。
行業差異如何影響投資結果?
| 基金與原件日 | 可核對的組合特徵 | 需要觀察的變數 |
|---|---|---|
| VYM,9月30日 | Broadcom6.94%、JPMorgan3.76%、ExxonMobil2.85% | 大型公司的盈利、估值及派息變化 |
| SCHD,10月21日 | 必需消費19.96%、醫療18.82%、能源16.22% | 企業現金、產品週期、商品價格與資本支出 |
| HDV,10月21日 | 必需消費26.92%、能源25.30% | 這兩個行業合計52.22%的共同風險 |
| DVY,10月21日 | 金融24.99%、公用事業21.99% | 利率、信貸、監管及公用事業資本需要 |
數字依各發行商原始分類及NAV權重整理。這些基金仍是股票資產:企業削減股息、盈利下降或估值收縮,都可能影響收入和股價。[3][4][9][10]
選擇前可以先問:自己原有的VOO、QQQ、個股或其他ETF,是否已包含這些公司?增加一隻高股息基金,會如何改變整個組合的行業及公司比重?
同時持有SCHD、HDV、DVY,重疊多大?
以10月21日同日持倉,把每家共同公司的較小NAV權重相加,可得到直接股票權重重疊:
以上是Klaro依完整官方原件的計算,排除現金及期貨;VYM日期不同,所以不納入這組精確同日比較。[4][9][10]
共同公司數與權重重疊會給出不同訊息。SCHD/HDV共同公司較少,但共同龍頭權重較大;因此,同時買入兩者時,仍要核對是否增加了已持有公司的集中度。
想收現金,還是讓股息再投入?
若股息用來支出,要估計實際每股分派×股數−稅費,並準備付款時間與金額波動的緩衝。季度與月度頻率只描述時間安排,每次金額仍以正式公告為準。
若股息全部再投入,應比較同窗含息回報、費用及DRIP的執行條件。換成較高當期收入的期權產品時,還要重新理解收入來源及價格上行取捨,可接著看SCHD vs JEPI與JEPI vs JEPQ。
對香港或其他跨境投資者,稅務居民、分派分類及基金註冊地會改變實收結果。普通美股股息的處理可從香港美股稅務開始,實際扣繳再與券商紀錄核對。
怎樣縮小研究選項?
希望比較較廣股息股票範圍,可先研究VYM;重視派息紀錄及財務排名,可深入SCHD;希望理解較集中高股息龍頭,需仔細閱讀HDV的企業與行業配置;關注另一套股息率選股與金融/公用事業取向,可研究DVY。
這些用途需要由目前持倉與估值支持。下一步先確認新增資金要承擔哪組公司風險,再比較預期現金、含息回報與總成本。
常見問題
高股息ETF一定比VOO或QQQ波動小嗎?
風險取決於實際股票與行業。高股息策略可能偏向某些成熟企業,也可能集中於能源、金融等週期性行業;應以同期間資料及當期持倉比較。
月配息和季度配息,哪一種回報較高?
分派頻率主要影響現金時間。完整回報由成分股價格、股息、基金費用及再投資等因素共同形成。
同時持有幾隻高股息ETF,如何判斷是否分散?
先合併共同公司與行業權重,再看各基金的選股規則。基金數量增加,可能只是重複買入同一批企業。
Klaro Research
資料來源與更新依據
資料截止:2026年10月23日
- [1] Vanguard VYM Fact Sheet — September 30, 2026
第一方 · 原始資料 · 2026年9月30日 · 查閲:2026年10月23日
- [2] Vanguard/美國證券交易委員會 VYM Summary Prospectus — February 27, 2026
第一方 · 招股書/説明書 · 查閲:2026年10月23日
- [3] Vanguard VYM完整股票持倉
第一方 · 完整持倉 · 2026年9月30日 · 查閲:2026年10月23日
- [4] Schwab Asset Management SCHD完整持倉CSV
第一方 · 完整持倉 · 2026年10月21日 · 查閲:2026年10月23日
- [5] Schwab/美國證券交易委員會 SCHD Summary Prospectus — February 27, 2026
第一方 · 招股書/説明書 · 查閲:2026年10月23日
- [7] iShares/BlackRock HDV產品規則、費用及分派頻率
第一方 · 原始資料 · 查閲:2026年10月23日
- [8] iShares/BlackRock DVY產品規則、費用及分派頻率
第一方 · 原始資料 · 查閲:2026年10月23日
- [9] iShares/BlackRock HDV完整持倉CSV
第一方 · 完整持倉 · 2026年10月21日 · 查閲:2026年10月23日
- [10] iShares/BlackRock DVY完整持倉CSV
第一方 · 完整持倉 · 2026年10月21日 · 查閲:2026年10月23日
研究限制
- VYM持倉截至9月30日,另外三檔截至10月21日;只在同日SCHD/HDV/DVY間計精確共同公司權重。
- 股票公司數依完整原檔與經濟公司合併計算;指數目標數、基金原始行及現金/期貨列可能不同。
- 基金費用以現行法律文件及產品頁核對,投資者佣金、價差、換匯及稅另計;分派頻率與金額可能改變。
需要重新檢查的事件
- 指數方法、年度選股、季度調整或實際行業權重明顯變動時重算比較。
- 費率或分派頻率變更時,同步更新表格、圖表及產品頁引用。
- 年度稅務分類或同窗績效出現新披露時,核對收入與稅後總回報解釋。
本文僅供參考,不構成投資建議。