
SKHY vs MU:SK 海力士 ADR 與美光股票怎樣比較?
目錄
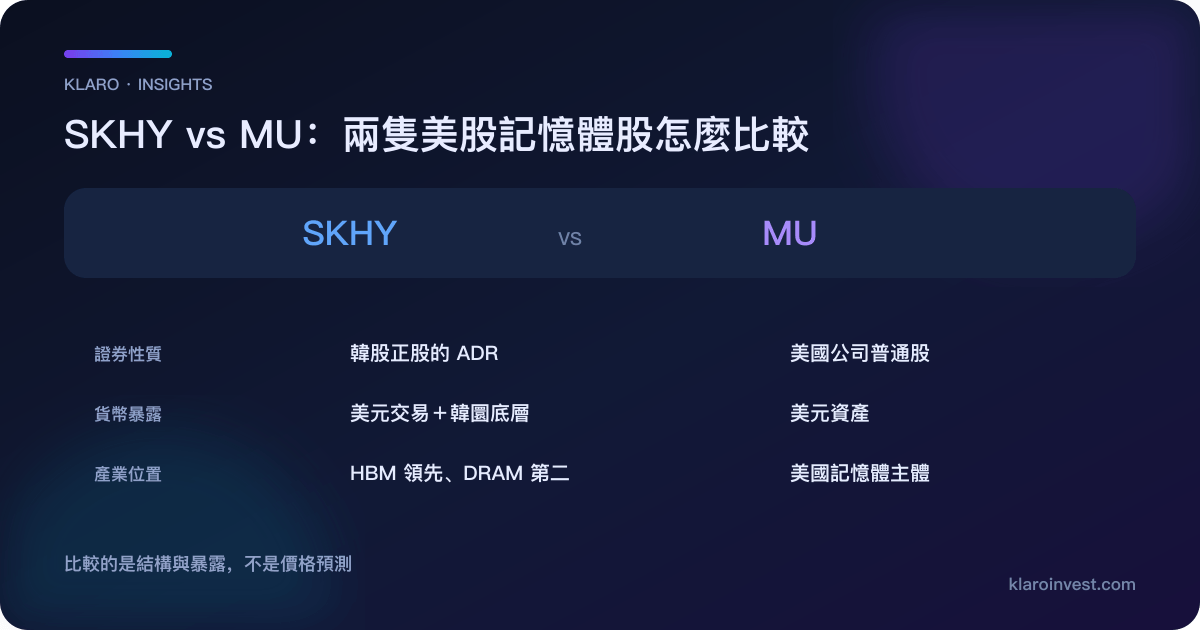
SKHY 與 MU 都提供 AI 記憶體公司敞口,但證券結構和盈利組合不同。 SKHY 是代表 SK hynix 韓國普通股的美國存託股份(ADS);MU 是 Micron Technology 的美國普通股。SKHY 的公司經濟較集中於 HBM/DRAM,並承擔韓圜、存託費及兩地市場差異;MU 直接以美元和 US GAAP 披露,但同樣承擔 DRAM/NAND 價格週期與龐大製造投資。[1] [3]
因此,SKHY vs MU 不應用「哪一家 HBM 較強」一句話決定。較完整的比較順序是:先把 ADS 與普通股調整為同一股權口徑,再比較產品組合、最新已證明盈利、跨週期現金、資本開支,最後才判斷市場價格要求。
本文證據截至 2026 年 9 月 2 日。SKHY 的上市日期、10:1 ADS 比例與持有細節由 SKHY ADR 專頁承接;兩家公司的完整業務則分別見 SK 海力士 Research與 Micron Research。
SKHY 與 MU 的證券結構有何不同?
| 比較項目 | SKHY | MU |
|---|---|---|
| 法律形式 | SK hynix 韓國普通股的 ADS | Micron Technology 美國普通股 |
| 美國交易市場 | NASDAQ,美元交易 | NASDAQ,美元交易 |
| 股權對應 | 每 10 份 ADS 代表 1 股韓國普通股 | 1 股 MU 即 1 股普通股 |
| 公司報告貨幣/準則 | 韓圜/K-IFRS | 美元/US GAAP |
| 額外價格變數 | 韓圜兌美元、韓國正股、時區、存託費和市場流動性 | 美國市場價格、美元公司現金流 |
| 公司主要敞口 | HBM/DRAM、NAND/Solidigm eSSD,另有規模較小 foundry | DRAM/HBM、NAND、資料中心與終端儲存產品 |
SK hynix 最終招股書列明,每 10 份 ADS 代表 1 股普通股;存託銀行可按條款收取發行/註銷、現金分派或其他服務費。這些費用、韓圜匯率與兩地交易時段不改變公司的工廠和收入,但會改變投資者實際持有與價格比較。[1]
MU 沒有 ADS 轉換層,財報、股數與每股指標直接以美國普通股口徑呈現。這令資料較易比較,不代表其業務風險較低;Micron 仍是高固定成本的記憶體製造商,盈利對 ASP、bit 出貨、產品組合、庫存和投資週期高度敏感。
兩家公司分別承保哪種 AI 記憶體經濟?
SK hynix 的投資主張較集中於 HBM 和伺服器 DRAM 的產品世代、平台認證、stack/封裝良率與合格供應;Solidigm 令公司亦有企業 SSD 與 NAND 敞口。Micron 則同時把 HBM、DRAM、NAND 與資料中心 SSD 放在一個美國製造及研發資本框架內,產品覆蓋較完整,資本需求亦不能忽略。
| 經濟變數 | SK hynix/SKHY | Micron/MU | 比較時要核對 |
|---|---|---|---|
| HBM | 平台認證、量產世代、供應能力是核心 | HBM3E/HBM4 出貨及客戶擴張是增量 | 送樣、認證、合格出貨、收入要分開 |
| 普通 DRAM | 伺服器 DRAM 與整體 ASP 仍影響盈利 | DRAM 是主要收入來源,bit 與 ASP 可拆 | HBM 增長有否伴隨普通 DRAM 價格週期 |
| NAND/企業 SSD | Solidigm/eSSD 提供資料中心儲存敞口 | NAND 與資料中心 SSD 影響產品 mix | NAND 供需可與 DRAM/HBM 分化 |
| 製造投資 | 韓國及海外晶圓、先進封裝和產品轉換 | 美國及海外晶圓、封裝、長期產能投資 | CapEx 何時投產、何時轉成每股現金 |
| 證券與貨幣 | 韓國公司現金流透過 ADS 由美元持有 | 美國公司普通股和美元財報 | 先換算貨幣與 ADS 比例,再比較估值 |
兩家公司共同面對的客戶選擇機制,是頻寬、容量、功耗、平台認證、量產良率、交付規模和長期供應。某家公司發布更高規格產品,只能證明技術節點;客戶認證和合格出貨才建立商業證據,收入、毛利和現金再證明股東經濟。
最新財報分別證明了甚麼?
SK hynix 2026 年第二季收入為 79.3187 兆韓圜、營業利益為 60.5426 兆韓圜;公司表示 HBM、AI 伺服器 DRAM 和 eSSD 等高價值產品推動業績,HBM4 已開始大規模出貨。季末現金及約當現金為 88 兆韓圜,總債務降至 18.6 兆韓圜。這證明需求、價格和產品 mix 已進入收入與現金,也意味當期盈利同時包含供應偏緊的週期因素。[2]
Micron 2026 財年第三季收入為 414.56 億美元、GAAP 毛利率 84.6%、營運現金流為 253.9 億美元;公司表示 HBM4 已向主要平台高量出貨。其首九個月 Form 10-Q 顯示營運現金流 457.02 億美元、物業廠房及設備支出 196.02 億美元,證明高毛利已轉成現金,同時亦有龐大製造投資。[4] [5]
兩組數字不能直接作大小排名,因為貨幣、季度、會計準則和公司範圍不同。它們能共同證明的只有一點:2026 年 AI 記憶體需求和價格上升已進入兩家公司財務報表;下一步要驗證的是供應增加後,產品 mix 與長約能否維持正常化現金回報。
SKHY vs MU 應怎樣比較正常化估值?
記憶體公司在高 ASP 階段可能同時出現低 P/E 和極高現金流,直接把當期盈利永久資本化會低估週期風險。較可重複的方法是先建立正常化每股自由現金流:
正常化收入
× 正常化毛利率
− 研發、銷售與行政開支
− 現金稅項與利息
− 維持製程、晶圓和封裝競爭力所需 CapEx
± 正常化營運資金
÷ 稀釋後股數
SKHY 還要把韓圜結果換算成美元,按 10 ADS 對 1 普通股調整,並納入存託費與兩地價差;MU 則直接使用美元與稀釋後普通股股數。完成口徑調整後,才比較市場價格分別要求甚麼:
- SKHY 的估值若更依賴 HBM 領先,投資者要驗證下一代認證、良率、客戶集中和普通 DRAM 週期;
- MU 的估值若更依賴美國供應鏈與產品 mix,投資者要驗證新產能回報、CapEx、HBM 份額和 NAND 現金;
- 兩者的當期高毛利都要接受較低 ASP、較高供應與產品轉換成本的敏感度測試。
這個方法不給出一個永久勝者,但能分清股價變動來自估值要求,還是來自公司經濟證據。
哪些情況會令比較結論改變?
| 可觀察事件 | 對 SKHY 的影響 | 對 MU 的影響 |
|---|---|---|
| HBM4/下一代平台認證與量產 | 驗證領先能否延續至收入 | 驗證追趕與客戶擴張能否進入收入 |
| DRAM ASP 回落 | 測試 HBM mix 能否支撐正常化毛利 | 測試 DRAM 高收入占比下的盈利彈性 |
| NAND/eSSD 週期分化 | 檢查 Solidigm 與企業 SSD 的現金貢獻 | 檢查 NAND mix 與資料中心 SSD 的抵銷能力 |
| CapEx 與存貨上升 | 檢查高盈利是否被擴產和營運資金吸收 | 檢查美國產能投資的回報和融資需求 |
| 韓圜或 ADS 條款變化 | 直接改變美元持有口徑與摩擦 | 不適用於公司證券結構 |
若要把 Samsung 加入同一產業比較,可前往 記憶體三雄比較;SKHY 與 MU 的選擇仍應回到兩種美國交易證券的公司經濟與持有差異。
常見問題:SKHY、MU 與 ADR 結構
SKHY 和 MU 都能用美股帳戶交易嗎? 兩者均在 NASDAQ 以美元交易,但券商是否提供該證券、報價、稅務文件和公司行動處理,仍以各券商當時服務為準。
10 份 SKHY ADS 是否等於 1 股 SK hynix? 最終招股書的比例是每 10 份 ADS 代表 1 股 SK hynix 普通股。比較每股價格、盈利或股息時必須先按這個比例換算;ADS 條款日後若改變,本頁亦需更新。
SKHY 是否比直接買韓國 000660 多一層風險? 兩者承擔同一家公司的經濟風險,但 SKHY 另有存託銀行、費用、美元/韓圜換算、交易時區和美國市場流動性。直接持有韓國普通股則要處理韓國市場准入、結算和券商安排。
SK hynix 的 HBM 地位較強,是否代表 SKHY 一定較好? 不能由產品地位直接推出股票結論。還要比較該優勢已反映多少在價格、普通 DRAM/NAND 週期、CapEx、現金、匯率、ADS 結構,以及下一代產品失敗時的下行情境。
MU 的美國普通股結構是否代表風險較低? 普通股結構較直接,並沒有消除記憶體價格、製造良率、客戶、庫存、CapEx 和產品認證風險。證券包裝只是比較的第一層,公司經濟與市場價格才決定投資結果。
Klaro Research
資料來源與更新依據
資料截止:2026年9月2日
- [1] SK hynix/美國證券交易委員會 SKHY 美國存託股份最終招股書
第一方 · 監管申報 · 2026 年美國存託股份發行 · 發佈:2026年7月9日 · 查閲:2026年9月2日
- [2] SK hynix SK hynix 2026 年第二季業績
第一方 · 財報 · 截至 2026 年 6 月 30 日季度 · 發佈:2026年7月29日 · 查閲:2026年9月2日
- [3] Micron Technology/美國證券交易委員會 Micron 2025 財年 Form 10-K
第一方 · 監管申報 · 截至 2025 年 8 月 28 日財年 · 發佈:2025年10月3日 · 查閲:2026年9月2日
- [4] Micron Technology Micron 2026 財年第三季業績
第一方 · 財報 · 截至 2026 年 5 月 28 日季度 · 發佈:2026年6月24日 · 查閲:2026年9月2日
- [5] Micron Technology/美國證券交易委員會 Micron 2026 財年第三季 Form 10-Q
第一方 · 監管申報 · 截至 2026 年 5 月 28 日季度及首九個月 · 發佈:2026年6月24日 · 查閲:2026年9月2日
研究限制
- SK hynix 採韓圜與 K-IFRS,Micron 採美元與 US GAAP,兩家公司報告季度亦不完全重合;總額只用來核對各自現金轉化。
- 兩家公司沒有用相同口徑披露 HBM 收入、客戶份額與產品毛利,本文不以單一市場排名代替公司盈利證據。
- 本文比較公司與證券結構,不按即時股價、分析師評級或目標價提供買賣結論。
需要重新檢查的事件
- SK hynix 2026 年第三季或 Micron 2026 財年第四季/10-K 公布 HBM4、DRAM/NAND、CFO、CapEx 與正常化毛利新證據時更新。
- SKHY 的 ADS 比例、存託費、上市狀態、股息處理或與韓國普通股的可兌換安排有重大變化時重核。
本文僅供參考,不構成投資建議。
統一字段比較卡
SKHY vs MU 比較卡
SKHY 是代表韓國普通股的美國存託憑證,MU 是美國公司的普通股;兩者不是同一法律結構。
數據日期:2026-07-21
SKHY
- 證券與法律結構
- 美國上市 ADR/存託憑證
- 指數/主動策略
- 代表 SK 海力士韓國普通股權益
- 敞口實現
- 存託憑證;含韓元與存託安排
- 費用率
- 無 ETF 費用率;可能有 ADR 存託費
- 槓桿與重置
- 無每日槓桿
- 持倉/敞口重疊
- 與 MU 同屬記憶體週期,但公司業務不同
- 幣種、註冊地與税務邊界
- 韓國公司+美國 ADR;股息預扣與存託費另核對
- 官方複核入口
- 發行商/監管資料
MU
- 證券與法律結構
- 美國公司普通股
- 指數/主動策略
- 美光公司經營敞口
- 敞口實現
- 直接持有 Micron 普通股
- 費用率
- 無基金費用率
- 槓桿與重置
- 無每日槓桿
- 持倉/敞口重疊
- 與 SK 海力士競爭 DRAM/NAND/HBM
- 幣種、註冊地與税務邊界
- 美國公司;按投資者税務身份核對股息與遺產税
- 官方複核入口
- 發行商/監管資料