2026年10月11日
液冷快接頭QDC是甚麼?可靠性、壓降與供應鏈
液冷QDC連接供回液路徑,影響壓降、拆接液損、密封與機櫃維護。本文區分手動UQD、盲插UQDB、連接對及零件,依OCP新版規範與原廠產品理解供應商資格、收入及可靠性風險。

AI、矽光子、CPO、核能、人形機器人……熱門產業主題是什麼、港美股裏有哪些相關公司,一篇看懂概念與產業鏈。
概念股是指因參與某一新興技術、政策主線或產業變革而被市場歸類至同一「主題籃子」的股票。與傳統按行業(如金融、消費、醫療)劃分不同,主題投資關注的是跨行業的敘事脈絡:同一個 AI 浪潮,可以同時涵蓋半導體、雲端運算、光通信與電力基礎設施公司;同一條能源轉型主線,可以將核電、儲能與電動車串聯在一起。熱門題材股的輪動速度往往相當快,市場情緒與基本面同樣重要。
近年來,AI 算力擴張、能源重構與製造業自動化同步加速,使得港美股概念股的涵蓋範圍空前廣泛。本專題正是嘗試系統梳理當前港美市場中最受關注的幾條主線。
AI 與算力光互連:從大型語言模型應用到資料中心基礎設施,相關概念貫穿整條產業鏈。AI 光互連產業鏈與光模組公司提供產品、公司與現金轉化入口;矽光子概念股與製造平台及 CPO 概念股與量產進度則承接兩個具體技術問題。
能源與硬件:AI 數據中心的電力需求推動核能重新進入市場視野。核能 / SMR 小型模組化反應堆概念股:AI 時代的穩定低碳電力梳理了相關港美股公司的布局情況。
出行與中國互聯網:電動車(EV)概念股是什麼?產業鏈與港美股相關公司梳理與中概互聯網概念股是什麼?港美股代表公司一覽覆蓋了兩條成熟度各異、但同樣被廣泛討論的主線。
人形機器人概念股是什麼?產業鏈與港美股相關公司梳理則代表製造業自動化的前沿方向。本專題所有文章均聚焦港美股;部分文章提及台股供應鏈公司,但分析重心仍在港美市場。
投教提示:被市場歸類為某一概念,並不代表該業務就是公司的主要收入來源。評估實際業務敞口,應查閱公司最新財務報告(以最新為準)。
概念股和行業股有什麼分別? 行業股按照標準行業分類(如 GICS)劃定,邊界固定;概念股由市場敘事驅動,同一家公司可同時歸屬多個概念,且隨產業演變而被重新歸類。
為什麼本專題只涵蓋港美股? Klaro 面向港美股投資者,行情數據與公司研究均以港股及美股為準。台股供應鏈在 AI 等領域同樣活躍,部分文章會提及,但不作系統性覆蓋。
怎樣判斷一家公司是否真正屬於某概念? 核心標準是收入與利潤的實際來源。查閱最新財務報告中該業務線的營收佔比,以及管理層對該方向的資本投入計劃,比單看市場標籤更為可靠。
主題投資有哪些常見風險? 概念股往往在敘事階段估值便已提前反映市場預期,實際業務落地周期可能遠超預期。此外,同一主題下各公司的基本面差異很大,不宜一概而論。本文不構成任何買賣建議。
液冷QDC連接供回液路徑,影響壓降、拆接液損、密封與機櫃維護。本文區分手動UQD、盲插UQDB、連接對及零件,依OCP新版規範與原廠產品理解供應商資格、收入及可靠性風險。
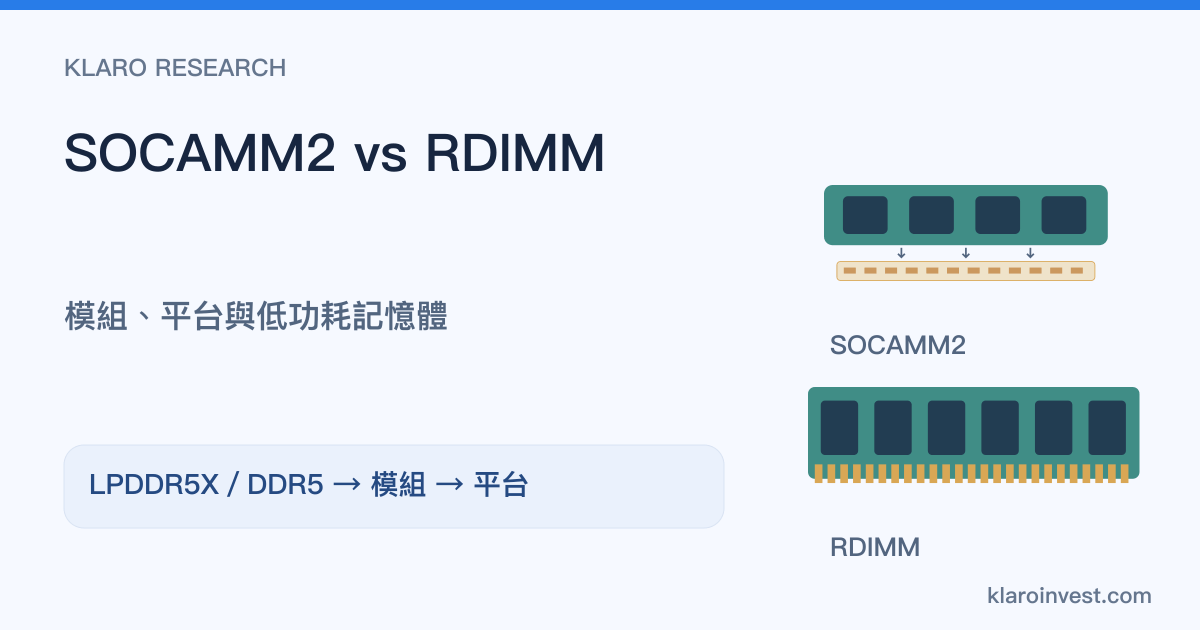
SOCAMM2把LPDDR5X低功耗記憶體放入可更換伺服器模組。按容量、頻寬、功耗、RAS與平台支援比較DDR5 RDIMM,核對美光量產及SOCAMM組合收入,再解讀KV Cache的測試條件與投資證據。
從AI伺服器與交換器需求出發,整理台港美及中日PCB/CCL代表公司,包括台光電、台燿、金像電、建滔、勝宏與TTMI。比較板廠、覆銅板、玻纖與銅箔的產品、競爭差異、商業證據及研究重點。
AI伺服器與交換器PCB須同時處理高速訊號、密集佈線及供電。解釋層數、HDI、N+M與背鑽的分工,並用可售良率和單板價值判斷技術升級如何進入供應商收入。
高速CCL的材料世代須回到供應商料號、測試頻率與玻纖樹脂結構比較。解釋Dk、Df、銅箔、M7/M8/M9、112G/224G及CPO如何影響板材需求與供應商盈利。
銅箔提供導電線路,玻纖布增強尺寸與機械穩定,樹脂形成絕緣及黏合。拆解HVLP、低介電玻纖、CCL加工與供應商的成本、認證、擴產和現金回報。
CCL是製板材料,PCB提供板級線路,ABF是封裝載板的增層絕緣膜。用晶片到主板的位置圖比較材料、製程、公司與收入,說明AI需求如何進入不同供應鏈。
先進封裝設備涵蓋 RDL、TCB、hybrid bonding、die attach、檢測量測與測試。本文比較 ONTO、CAMT、ASMPT、BESI、KLIC、AMAT、KLAC 的產品與收入證據。
Chiplet 把運算、I/O、快取與記憶體功能拆成多顆晶粒,再由 2.5D/3D 封裝組成系統。本文解釋 UCIe、interposer、RDL、TSV、良率、成本與投資產業鏈。
CoWoS 把邏輯晶粒與 HBM 橫向整合,SoIC 以晶圓級 3D 堆疊縮短晶粒距離。本文比較結構、interposer、hybrid bonding、散熱、良率、產能與供應鏈。
Neocloud 為 AI 訓練與推理提供 GPU 算力。本文分辨 GPU Cloud、資料中心房東、礦企轉型與 REIT,並比較 NBIS、CRWV、IREN、APLD、CORZ、WULF、HUT 和 NCLD。
AI 資料中心液冷以冷板、歧管、CDU、設施水路及排熱設備把高密度機架的熱帶到室外。本文解釋風冷、混合冷卻、direct-to-chip、浸沒式、改造條件、PUE 與 WUE。
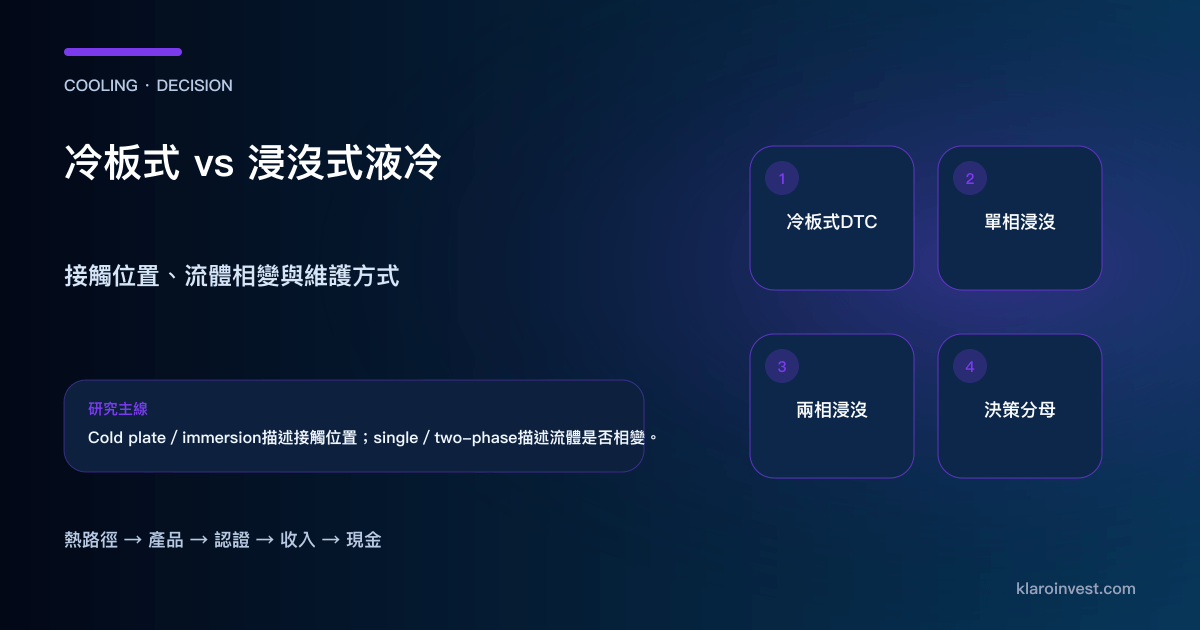
冷板式 direct-to-chip 與浸沒式液冷在熱接觸、機架、CDU、介電液、材料相容、維修和設施改造上有何差別?本文以同一 AI 負載建立技術與投資比較框架。
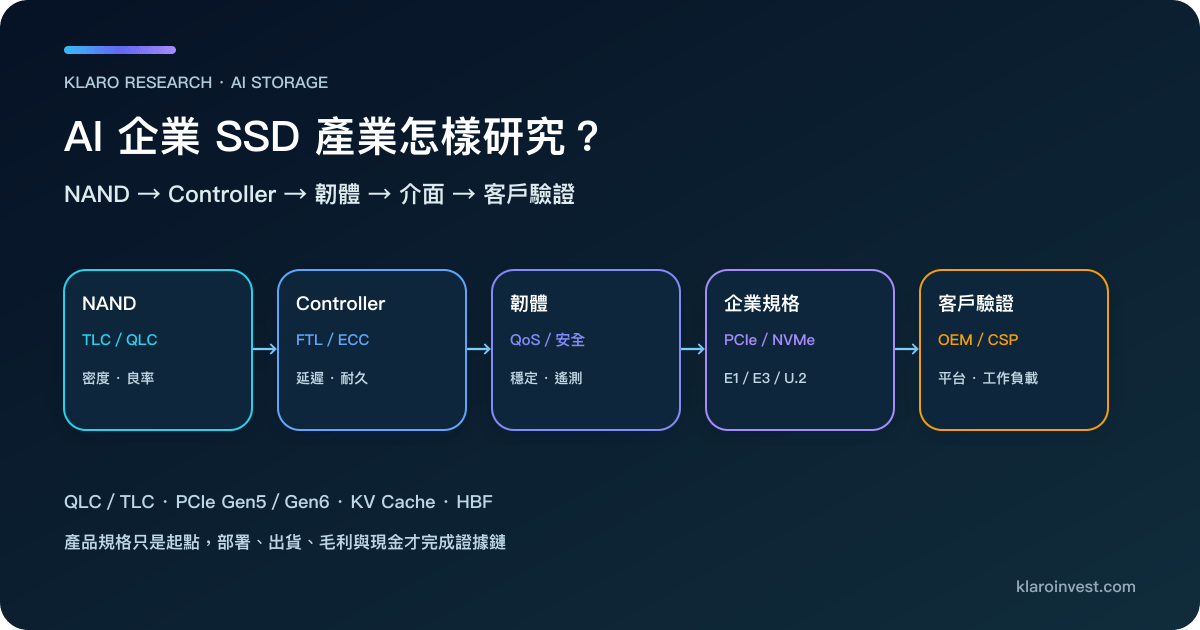
AI 企業 SSD 由 NAND、controller、韌體、PCIe/NVMe 與客戶認證組成。本文比較 TLC/QLC、性能與容量路線、KV Cache/HBF,以及主要供應商的收入證據。
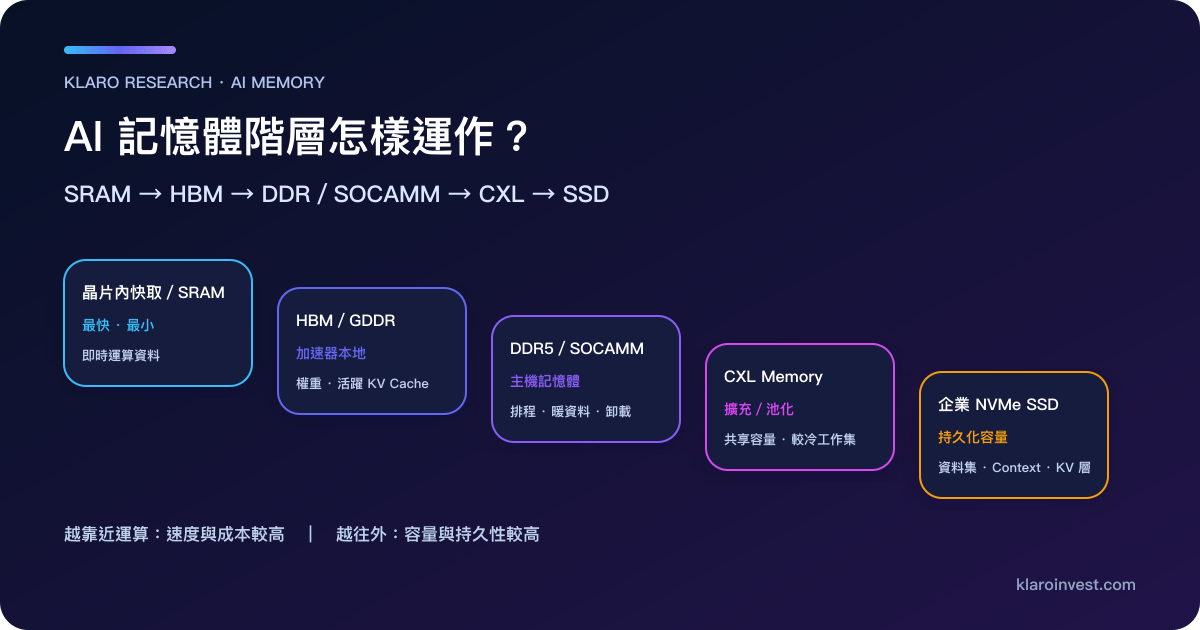
AI 記憶體階層按速度、容量、持久性與搬移成本,把模型權重和 KV Cache 分配至 SRAM、HBM/GDDR、DDR/SOCAMM、CXL 與企業 SSD。本文解釋各層作用及公司收入證據。
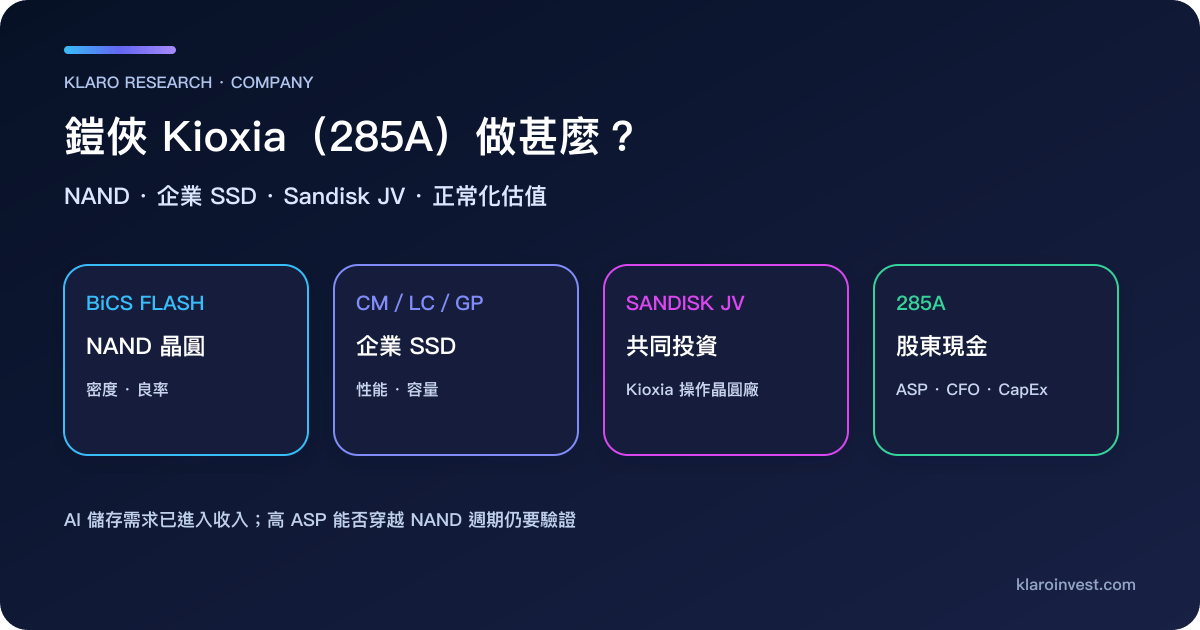
鎧俠Kioxia是日本NAND快閃記憶體與SSD公司,285A在東京Prime上市。說明東芝記憶體沿革、與Sandisk合資、10月拆股、AI企業SSD及最新財報如何影響現金與估值。
800G 與 1.6T 是總傳輸速率,不是單一型號。本文比較 100G/200G 每 lane、OSFP/QSFP-DD、DSP、DR/FR 距離、功耗、散熱、測試、認證與量產。
AI 訓練用資料更新模型參數,推理用已訓練模型回答請求。本文比較運算、記憶體、網絡、批次、延遲、吞吐、KV cache、利用率與 GPU/ASIC 成本。
ASML 以 EUV/DUV 光刻和 installed base 為核心,Applied Materials 橫跨沉積、材料工程與服務。本文按製程位置、收入、現金、AI/HBM 敞口和估值要求比較。
四家中國光通信公司不是同類複製品。本文比較中際旭創、新易盛、天孚通信與光迅科技的光模組、光引擎、光器件、光晶片位置、收入模式、現金流和失效條件。
Coherent 橫跨材料、雷射、元件與模組,Lumentum 聚焦光源與通信元件,Ciena 銷售光網絡系統、相干平台與軟件。本文比較收入模式、客戶、1.6T/CPO、毛利和風險。
CPO 把光引擎靠近交換 ASIC 共同封裝,LPO 保留可插拔模組但減少 DSP 重定時。本文比較位置、功耗、訊號完整性、外置光源、維修、標準化與商業化邊界。
CUDA 與 ROCm 都讓開發者使用 GPU 加速 AI 與科學運算,但硬件支援、函式庫、遷移成本、部署工具和供應商選擇不同。本文提供同口徑比較、遷移清單與投資者驗證框架。
DRAM 是揮發性工作記憶體,需要持續供電與刷新;NAND 是非揮發性儲存,斷電後保留資料。本文比較速度、容量、成本、耐久、HBM、SSD 與供需周期。
Fabrinet 是精密製造服務商,中際旭創銷售完整高速光模組,Ciena 銷售光網絡系統與軟件。本文比較客戶、收入模式、毛利、資本開支與 AI 光互連風險。
GPU 是可編程的通用平行加速器,ASIC 為特定工作負載設計。本文比較 AI 訓練與推理、性能功耗、開發成本、軟件、規模、供應與 NVIDIA/Google TPU/客製晶片。
HBM4 不是只把 HBM3E 加速;它擴大接口、提高系統整合並引入更複雜 base die 與封裝。本文比較頻寬、容量、層數、功耗、客戶認證、良率與量產風險。
InfiniBand 與 AI Ethernet 都能承接 GPU scale-out。本文以同一工作負載比較 RDMA、擁塞、拓撲、運維、供應、故障恢復與總成本,並說明 RoCE、UEC 和 MetaRoCE 的角色。
NVLink 建立機架內 GPU scale-up 域,Ethernet 連接更多伺服器與資料中心。本文比較端點、語義、拓撲、延遲、故障、UALink 與公司敞口,說明兩者如何共同運作。
光晶片產生、調制或接收光,Driver/TIA 處理模擬電訊號,光引擎完成光電轉換,完整光模組再加入 DSP、PCB、散熱和固件。本文比較 DSP、SerDes、LPO 與公司角色。
005930 是三星電子普通股,005935 是無投票權、股息每年多 1% 面值的非累積優先股。本文比較投票權、股息、流動性、折價、GDR 與股東回報。
變壓器改變電壓並隔離電路,switchgear/開關設備負責切換、保護、隔離和故障清除。本文比較資料中心 HV/MV/LV、容量、短路、冗餘、交期與供應鏈。
UPS 在輸入電力中斷時毫秒級維持 IT 負載並調節電能品質;BESS 偏向較長時間儲能、削峰、微電網與電網服務。本文比較功率、能量、切換、冗餘、消防與成本。
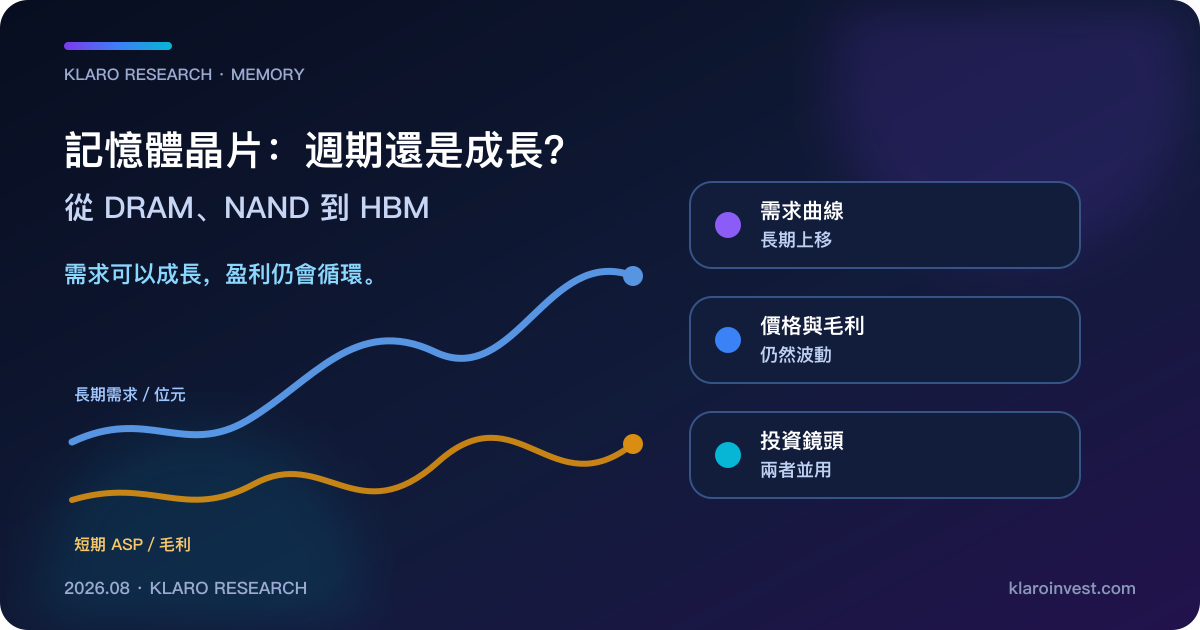
記憶體晶片的需求因 AI、伺服器與資料量上升而成長,但 DRAM、NAND、HBM 的價格、庫存、產能與毛利率仍具週期性。本文把產品、公司與股票拆開,建立成長與週期並用的研究框架。
Microsoft、Alphabet、Amazon、Meta 大幅增加 AI 資本開支,不代表所有概念股同步受惠。本文拆解伺服器、晶片、網絡、HBM、電力、散熱和機房如何由 CapEx 轉化為收入,並建立可驗證的公司篩選框架。
AI 推理股票不能只看 GPU。本文按運算平台、客製 ASIC、HBM 與先進封裝、網絡光互連、電力與資料中心分層,整理 NVIDIA、AMD、Broadcom、Marvell、Cerebras 及相關產業鏈,並說明如何核對 AI 收入與投資風險。
AI 算力不是只由 GPU 數量決定。電力接入、機架散熱、網絡通訊、HBM、先進封裝和軟件利用率任何一層不足,都會限制可售算力。本文建立跨層瓶頸與投資監測框架。
AI 網絡如何連接 GPU?本文拆解交換器、NIC/DPU、高速連接器、DAC/AEC 與光互連分工,並比較 NVIDIA、Broadcom、Arista、Credo、Amphenol、TE、鴻騰及貿聯的收入證據。
Broadcom(AVGO)與 Marvell(MRVL)都供應客製 AI ASIC 和高速網絡。本文用最新財報同口徑比較產品、收入、現金、客戶集中、收購與稀釋,說明兩家公司股票前景的不同要求。
HBM 不是單一記憶體晶片,而是由 DRAM 晶粒、TSV 堆疊、base die、封裝、測試及 CoWoS 整合而成。本文拆解 SK 海力士、美光、三星、台積電及設備商在 HBM 供應鏈的角色與真正瓶頸。
記憶體週期不能只看 HBM 或現貨價。本文拆解 DRAM、NAND、企業 SSD、庫存、產能、資本開支、現金流及 2026–2027 週期分化。
NVIDIA如何由DGX訓練、Omniverse/Isaac仿真、Cosmos世界模型、GR00T機器人策略走到Jetson Thor部署?本文拆解產品角色、收入路徑與投資證據。
中國 DUV 光刻設備走到哪一階段?本文以官方目錄、光刻規格與出口規則,拆解 ArF/KrF、套刻、吞吐量、良率、客戶驗收,以及對 ASML 收入與投資判斷的影響。
Physical AI、具身智能和世界模型分別處於哪一層?本文用感知、預測、VLA、執行與反饋閉環解釋三者邊界,並連接上市公司產品與商業證據。
Fabless 負責晶片設計,Foundry 提供晶圓代工,IDM 同時經營產品與製造。本文從收入、資本開支、庫存、設備需求和現金風險比較三種半導體商業模式的投資差異。
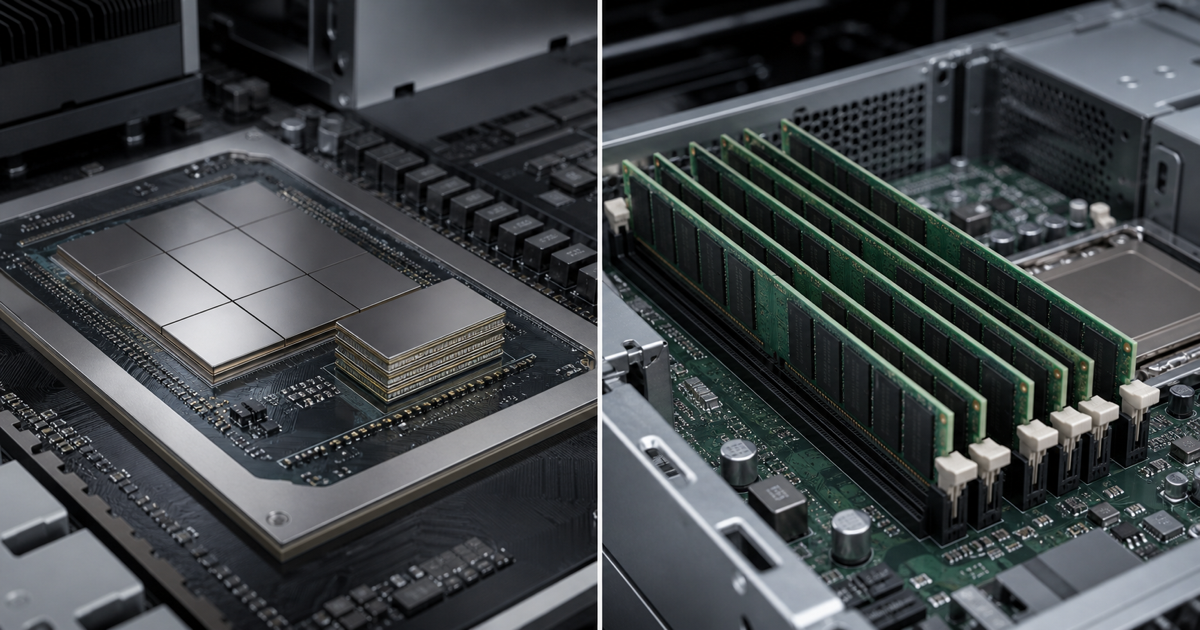
HBM 與 DDR5 都屬 DRAM,但 HBM 靠近 AI 加速器提供高頻寬,DDR5 由 CPU 作大容量系統記憶體。本文比較資料位置、頻寬、容量、CXL、成本及供應鏈含義。
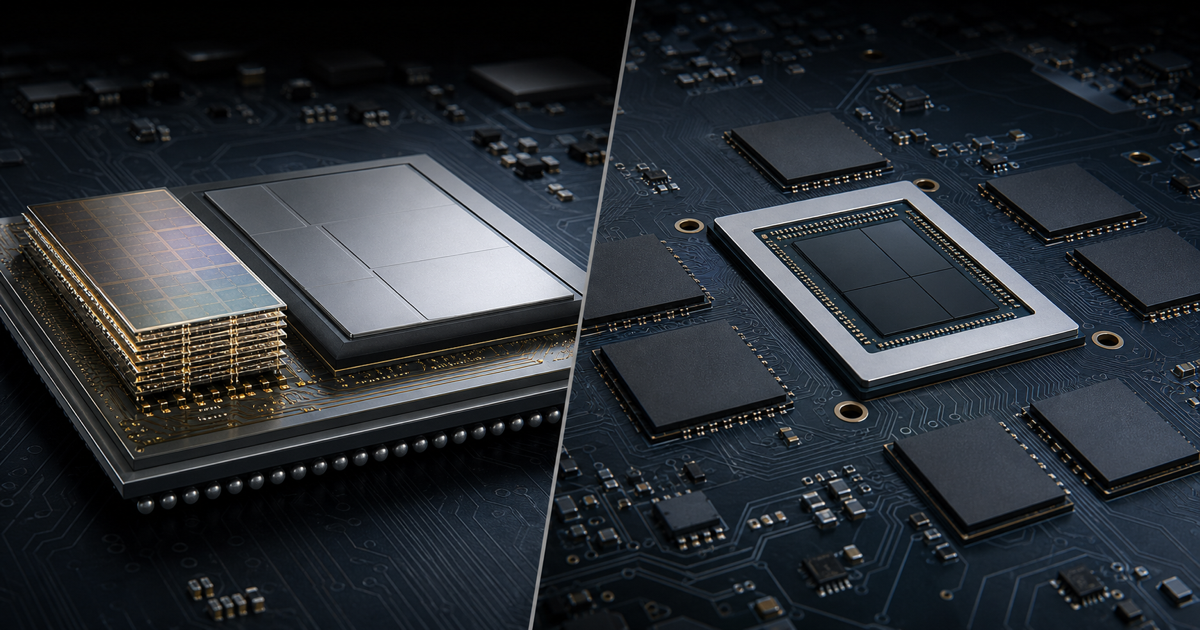
HBM 與 GDDR 都是加速器本地 DRAM,但 HBM 以超寬接口和先進封裝換取頻寬,GDDR 以高單針速率和板級設計控制成本。本文按工作負載、功耗、容量及供應鏈比較。
NVIDIA 與 AMD 都提供數據中心 AI GPU,但競爭不只看芯片。本文比較 CUDA 與 ROCm、整機平台、網絡互連、CPU 業務、遷移成本和財報指標,解釋兩家公司 AI 收益驅動為何不同。
NVIDIA 銷售可編程 GPU 與完整 AI 平台,Broadcom 協助超大規模客户開發定製 ASIC,並提供交換芯片與網絡連接。本文比較通用性、客户模式、軟件生態、收入集中及 GPU 與 ASIC 的共存邏輯。
半導體設備公司如何受惠於 AI、HBM 和 2nm 投資?本文按光刻、沉積、蝕刻、清洗、檢測與量測,比較 ASML、AMAT、LRCX、KLAC 的產品、收入和周期。
台積電與三星都是先進晶圓代工廠,但台積電是純晶圓代工模式,三星同時經營記憶體、芯片設計與終端產品。本文比較客户中立性、GAA 製程、先進封裝、產能、良率口徑和股票暴露,解釋兩者差距不能只看製程節點名稱。
基本半導體(BASiC Semiconductor,港股 09971.HK)以碳化矽功率模組、分立器件與 Gate Driver 為核心,採 IDM 模式。本文按 2026 年招股書與上市公告,拆解車規毛損、客戶集中、負營運現金流、募資用途與上市後驗證指標。
按SiC襯底、外延、器件及模組區分台股與海外碳化矽概念股,核對環球晶、漢磊、嘉晶與全球供應商的角色。分析AI 800V、車用週期、200mm良率、資本與股東回報。
物理AI概念股包括NVIDIA、Tesla、優必選、地平線、禾賽、速騰聚創與文遠知行等。本文按平台、感知、人形機器人、Robotaxi及ETF,比較量產、收入與現金證據。
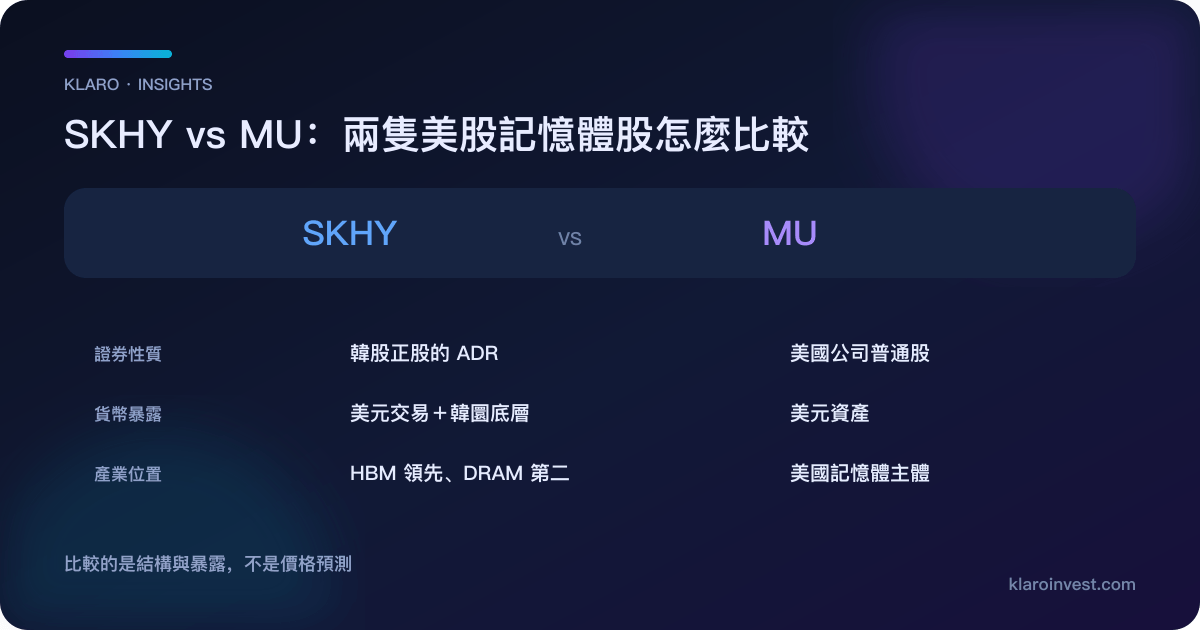
SKHY 是代表 SK 海力士韓國普通股的 ADS,MU 是 Micron 美國普通股。本文比較 HBM/DRAM、NAND、現金轉化、韓圜匯率、ADR 費用與正常化估值。
世界模型如何用於Physical AI?本文比較NVIDIA Cosmos 3、Google Genie與Meta V-JEPA 2,拆解產品、客戶、收入證據與上市投資敞口。
半導體玻璃基板以平整度、熱穩定與 TGV 支援更大 AI 封裝。本文比較 INTC、GLW、ONTO、AMAT、KLAC、LPL 等公司角色、客戶驗證、量產階段與收入純度。
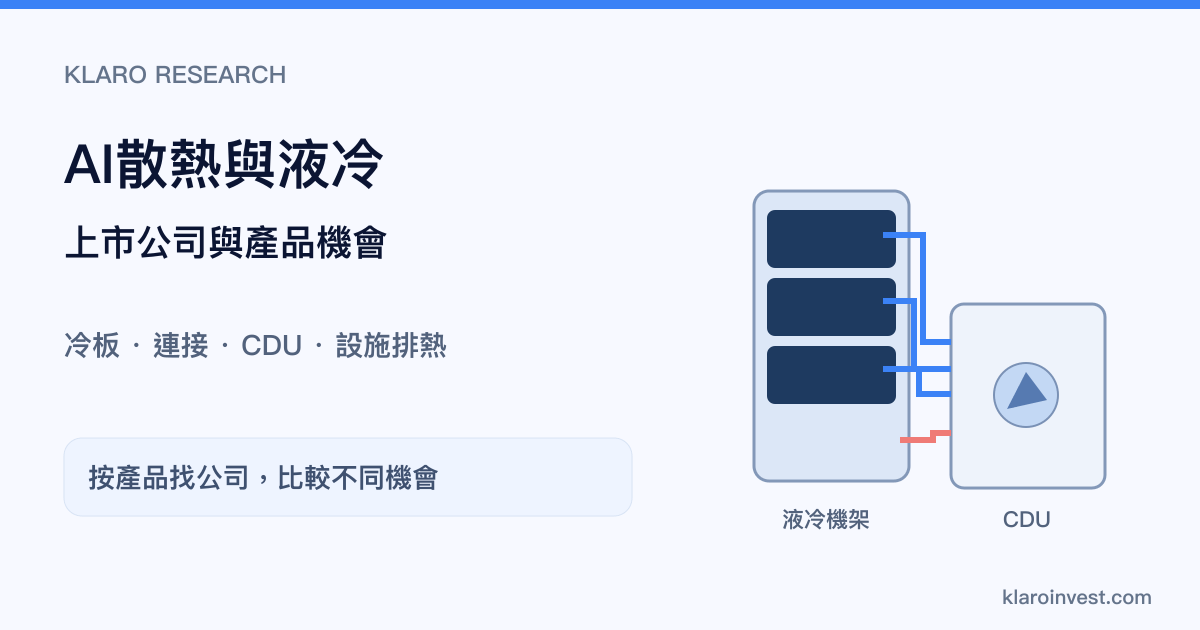
從冷板、快速接頭、CDU到資料中心排熱,整理美股、台股、A股及歐洲代表公司。比較Vertiv、Modine、nVent、奇鋐、雙鴻等產品機會,核對最新商業進展與研究路徑。
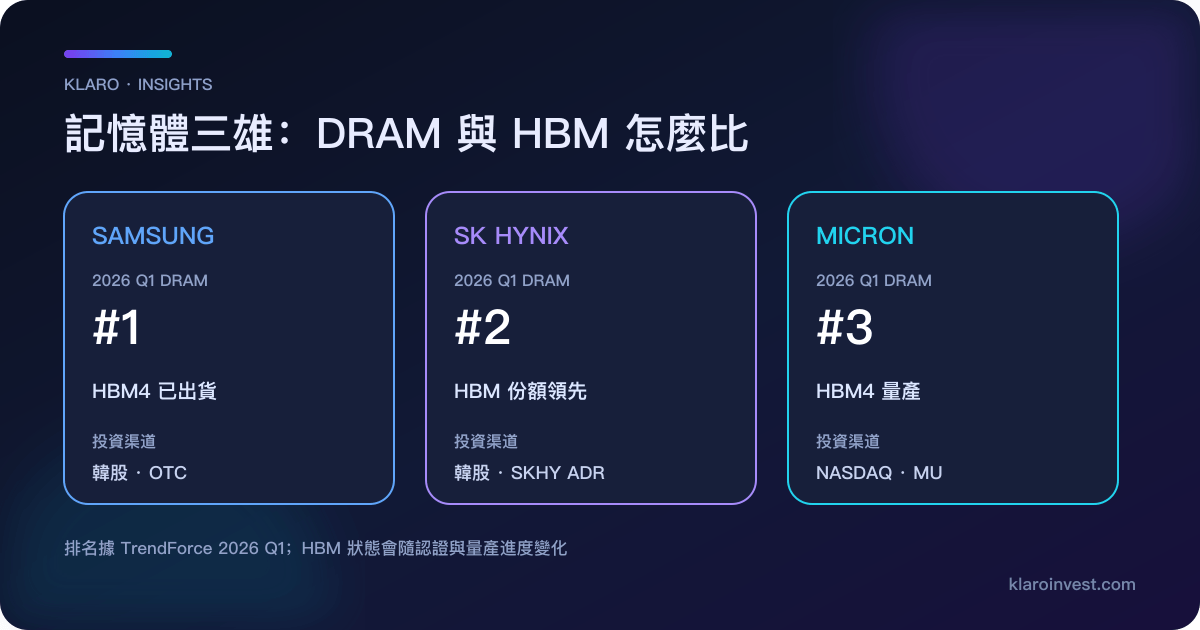
比較 Samsung、SK 海力士與 Micron 的 HBM4、DRAM/NAND、業務純度、最新財報、現金轉化和證券結構,並說明 Sandisk 為何不屬於三雄。
AI 眼鏡(智能眼鏡)概念股,指市場歸入 AI/AR 眼鏡產業鏈的港美股公司,代表標的包括 Meta(META,Ray-Ban Meta)、眼鏡製造夥伴 EssilorLuxottica(ESLOY)、Snap(SNAP)、以及被傳佈局的 Apple(AAPL)、Alphabet(GOOGL)。本文按環節梳理代表公司與注意事項(非推薦)。
商業航天(太空經濟)概念股,指市場歸入火箭發射、衞星製造、太空基礎設施、對地觀測、月球/深空等產業鏈的港美股公司,代表標的包括 Rocket Lab(RKLB)、SpaceX(SPCX)、Intuitive Machines(LUNR)、Planet Labs(PL)、Redwire(RDW),以及 LMT/NOC 等國防航天巨頭。本文按環節梳理並釐清與衞星互聯網的關係(非推薦)。
低空經濟概念股,指市場歸入 eVTOL(電動垂直起降飛行器)、飛行汽車、無人機等低空飛行產業鏈的港美股公司,代表標的包括 Joby(JOBY)、Archer(ACHR)、億航(EH)、AeroVironment(AVAV)等。本文按環節梳理代表公司、上市地與注意事項(非推薦)。
Robotaxi概念股應怎樣選?本文比較Waymo、文遠知行、小馬智行、百度、Uber、Momenta、禾賽等港美股,拆解牌照、車隊利用率、付費收入、毛利和現金。
衞星互聯網概念股,指市場歸入衞星通信/太空互聯網產業鏈的港美股公司,代表標的包括 AST SpaceMobile(ASTS)、Globalstar(GSAT)、Rocket Lab(RKLB)、Iridium(IRDM)、Viasat(VSAT),以及已上市的 SpaceX(SPCX,旗下 Starlink)。本文按環節梳理代表公司與注意事項(非推薦)。
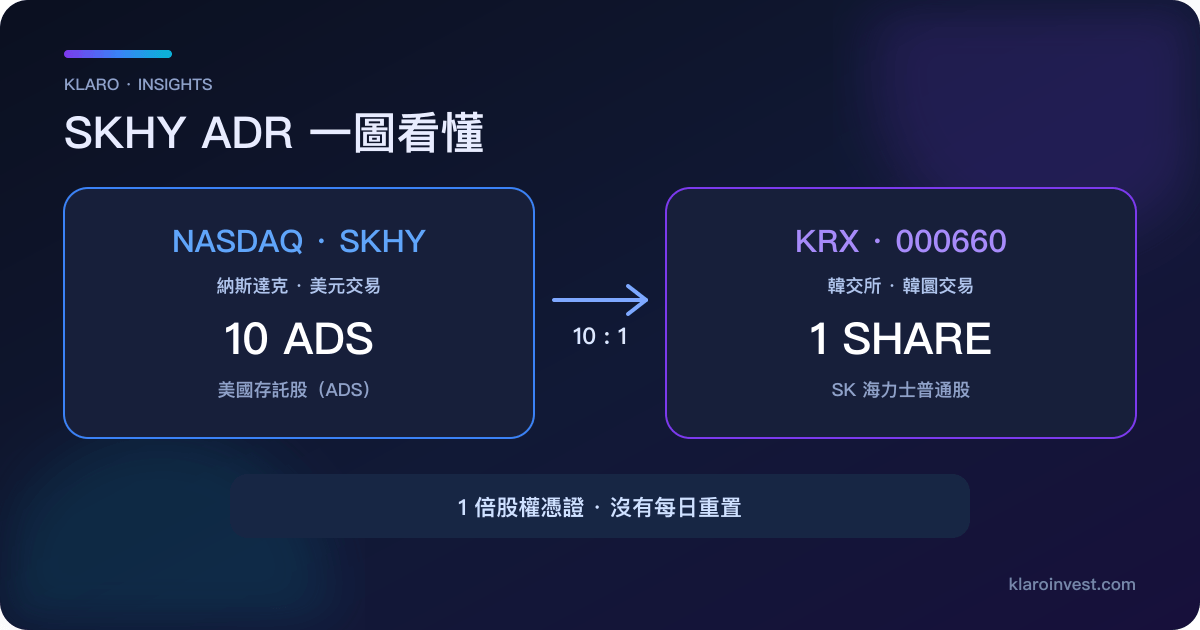
SKHY 是 SK 海力士在 Nasdaq 交易的美國存託股份代碼,每 10 份 ADS 代表 1 股韓國普通股 000660。本文說明美元定價、存託費與持有結構。
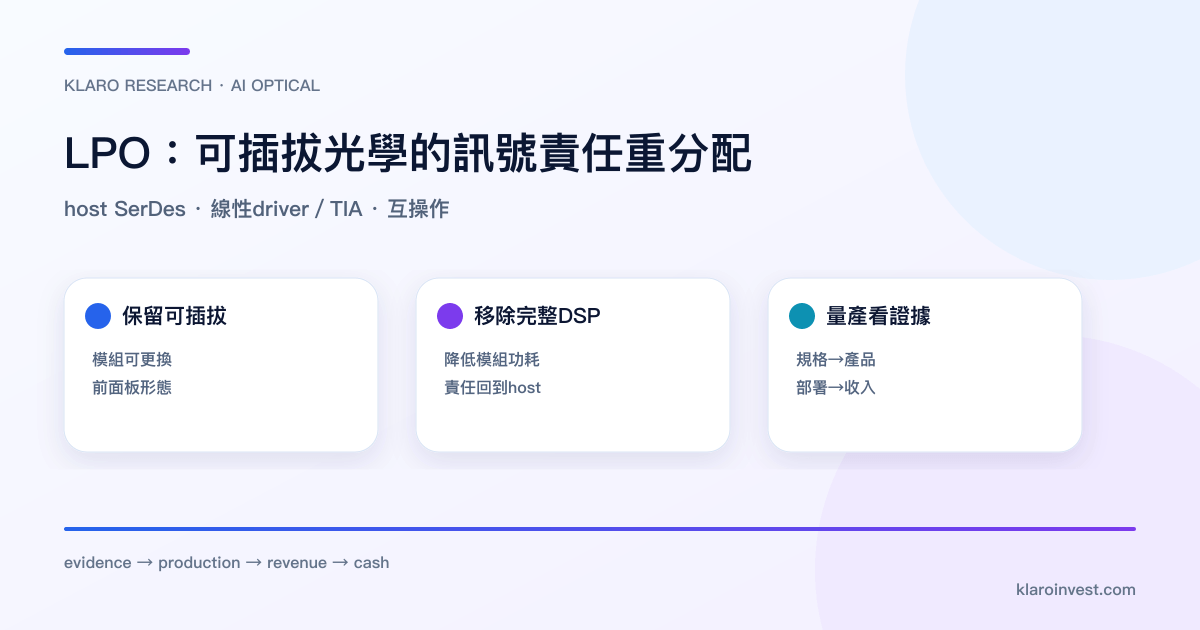
LPO 透過移除光模組內完整 DSP 降低功耗與延遲。本文分析 LPO/LRO 原理、800G/1.6T 量產證據、廠商分工,以及與 CPO、矽光子的差異。
HBM(高頻寬記憶體)是把多層DRAM垂直堆疊、貼近AI加速器的高端記憶體,是AI算力關鍵瓶頸部件。本文講清HBM是什麼,按記憶體原廠、先進封裝、設備、載板梳理產業鏈相關港美股公司,非推薦、非窮舉。
三星電子同時經營 HBM、DRAM、NAND、Foundry、手機與顯示器。本文拆解最新財報、現金流、估值要求、競爭和股票前景。
SK 海力士(000660)是以 DRAM、HBM、NAND 與企業級 SSD 為核心的韓國記憶體公司。本文分析業務、最新業績、現金流、資本開支、週期風險與股票前景。
穩定幣指與美元等法幣1:1掛鈎的加密貨幣,廣泛用於加密交易結算與跨境支付。本文梳理穩定幣產業鏈的發行方、交易所、支付網絡等環節,介紹Circle(CRCL)、Coinbase(COIN)等常被歸類為相關標的的公司,並説明監管與競爭風險,供瞭解產業結構參考。
AI 先進封裝概念股涵蓋 TSM、AMKR、ASX、ONTO、CAMT、ASMPT、BESI,以及 HBM、載板和材料公司。本文按 Chiplet、CoWoS/SoIC、OSAT、設備與收入純度整理。
AI 資料中心缺電,不代表所有電力股同步受惠。本文拆解發電、燃機、電網工程、園區配電、UPS、液冷與現場發電,並比較 CEG、VST、NRG、TLN、GEV、PWR、ETN、VRT 和 BE。
AI 資料中心概念股涵蓋算力營運、機房租賃、電力、散熱、網絡和伺服器。本文按收入來源整理 NBIS、CRWV、APLD、EQIX、DLR、VRT、ETN、SMCI 及相關 ETF。
從AI頻寬需求出發,整理光模組、雷射、光晶片、DSP、光纖及製造公司的分工。比較Lumentum、Coherent、Fabrinet、中際旭創、新易盛與台灣供應商,核對800G/1.6T、CPO及最新商業進展。
量子計算概念股/量子科技概念股覆蓋IonQ(IONQ)、Rigetti、D-Wave等純量子公司,以及IBM、谷歌、微軟等科技大廠量子部門。本文分層梳理港美股與A股量子計算股票代表公司及風險特徵,非推薦、非窮舉。
減肥藥概念股(GLP-1概念股)從禮來、諾和諾德雙寡頭,到Amgen、Viking等在研管線,再到信達生物、恆瑞等港股國產雙靶點創新藥,以及多肽CDMO、給藥裝置等外溢環節。本文按產業鏈層級梳理港美股與A股代表公司及管線階段,非推薦、非窮舉。
AI概念股橫跨算力芯片、芯片製造、雲端基礎設施、網絡互連、AI應用五大環節,各環節風險與商業模式差異顯著。本文梳理AI產業鏈結構,列出港美股代表公司(非推薦、非窮舉),協助你建立認識AI投資版圖的基本框架。
中概互聯網概念股指主營在中國的互聯網平台公司在港股、美股上市的股票,是中概股中最受關注的一支。本文梳理電商、社交遊戲、本地生活、搜索 AI、短視頻、在線旅遊六大賽道分類與港美股代表公司(非推薦、非窮舉),並説明政策監管、ADR 退市風險與雙重上市結構。
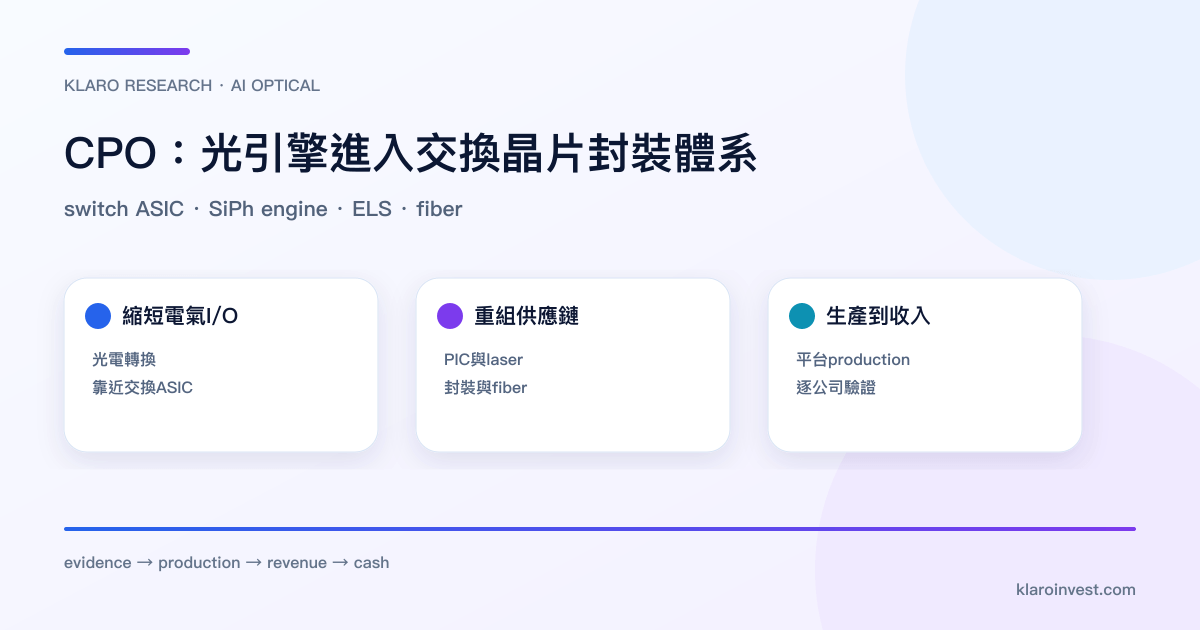
CPO 把光引擎與交換 ASIC 放進同一封裝體系。本文核對 NVIDIA、Broadcom 的量產進度,拆解矽光子、雷射、封裝、光纖與公司收入證據。
電動車(EV)是近年港美股市場關注度最高的投資主題之一,港股上市的整車與供應鏈公司尤其豐富。本文梳理 EV 產業鏈的主要環節,介紹市場上常被歸類為相關標的的知名港美股公司,並說明整車競爭格局、補貼周期、ADR 結構等關鍵風險點,供了解產業結構參考,不構成任何投資建議。
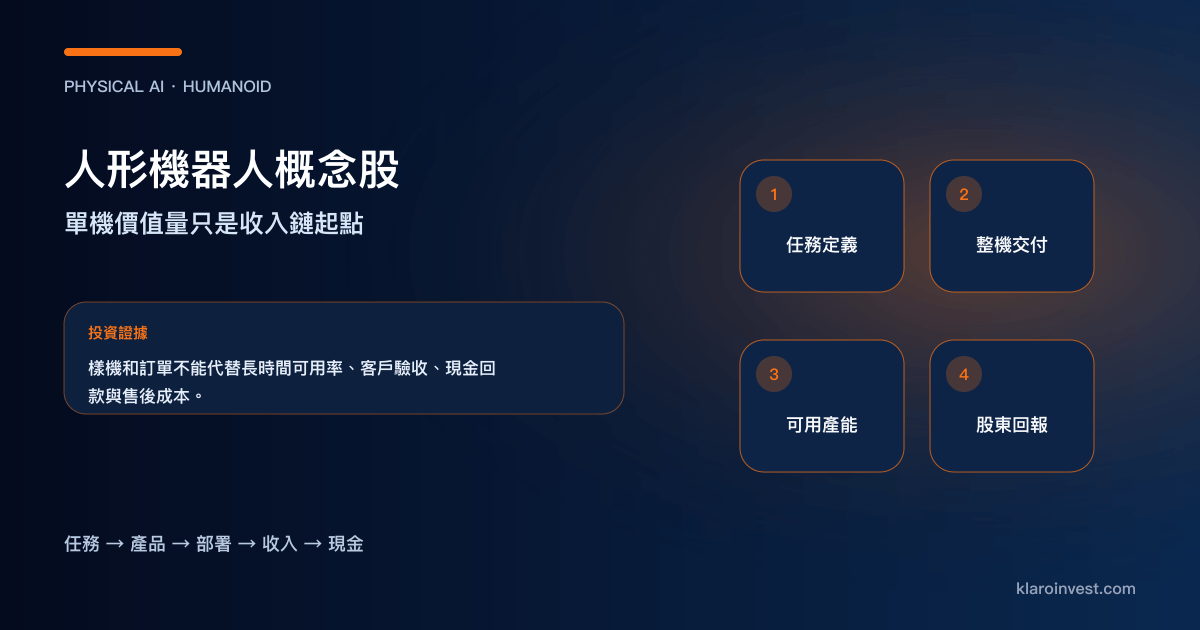
人形機器人概念股應看整機、邊緣算力、LiDAR、關節還是ETF?本文比較優必選、NVIDIA、Tesla、速騰聚創等港美股的任務、交付、收入、毛利和現金證據。
AI 數據中心電力需求快速上升,核能尤其是 SMR(小型模塊化反應堆)作為穩定低碳電力來源被廣泛討論。本文梳理核能產業鏈結構、SMR 技術基本概念,以及港美股代表公司,幫助你了解這一產業的基本格局。
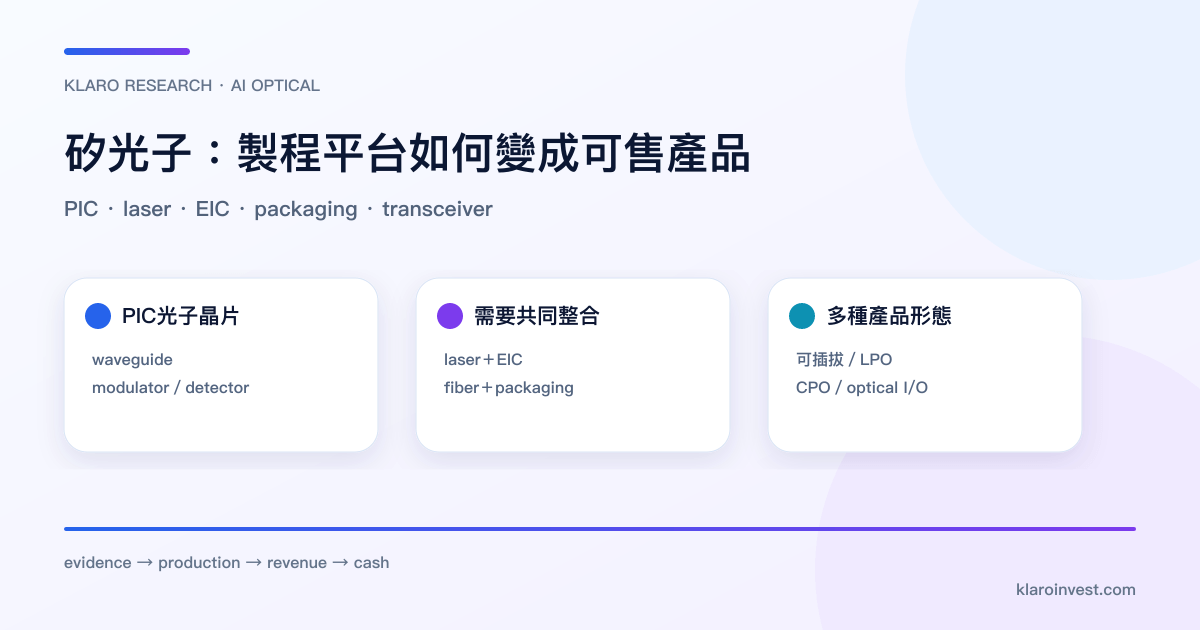
矽光子利用矽相容製程製造光子積體電路。本文拆解 PIC、雷射、電子 IC、封裝與光模組,分析 Tower、GlobalFoundries、Coherent 等公司的量產與收入證據。