
先進封裝概念股有哪些?Chiplet、CoWoS 與設備產業鏈
目錄
AI 先進封裝概念股涵蓋晶圓與封裝平台、OSAT、鍵合/檢測/測試設備、HBM、載板和材料公司。 美股與港股較直接的研究入口包括台積電(TSM)、Amkor(AMKR)、ASE Technology(ASX)、Onto Innovation(ONTO)、Camtek(CAMT)、ASMPT(0522)和 Besi(BESI/BESIY)。
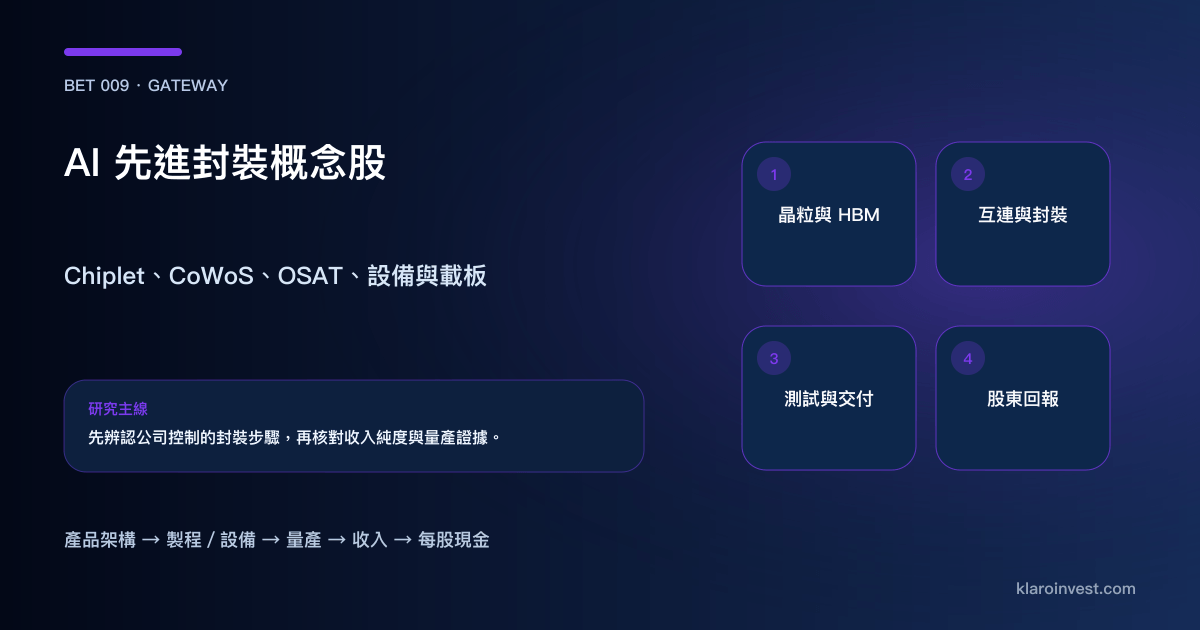
Klaro Research 核心結論: 先進封裝的投資主線是「AI/HPC 採用 Chiplet 與 HBM → 增加 2.5D/3D、RDL、鍵合、檢測和測試內容 → 客戶資格與量產 → 公司收入、毛利和現金」。公司所在環節決定收入純度、周期和估值方法。
哪類投資者需要這個頁面?
這個 Gateway 服務三種研究任務:
- 想知道先進封裝、Chiplet、CoWoS、SoIC、OSAT 各自做甚麼;
- 想找美股、港股、台股與歐股的可投資公司;
- 想判斷某家公司對 AI 封裝的收入純度、財務證據與風險。
讀者可由本頁先選產業位置,再進入技術比較、設備地圖或永久公司 Research。
先進封裝是甚麼?
先進封裝以高密度互連把多顆邏輯晶粒、I/O、快取、HBM 或光子元件組成一個系統。核心價值包括縮短訊號距離、提高頻寬密度、混合製程節點、擴展至光罩面積以上,以及把多顆良品晶粒形成可交付產品。
| 名詞 | 投資者需要理解的功能 | 主要受惠環節 |
|---|---|---|
| Chiplet | 把運算、I/O、快取等功能拆成多顆晶粒 | 設計、foundry、封裝、EDA、IP、測試 |
| CoWoS | 邏輯晶粒與 HBM 的 2.5D 橫向整合 | TSMC、HBM、interposer/RDL、載板、設備 |
| SoIC/3D IC | 晶粒以晶圓級方式垂直堆疊 | TSMC、hybrid bonding、檢測與測試 |
| OSAT | 外包 assembly、packaging 與 test | Amkor、ASE 及其他封測公司 |
| Hybrid bonding | 高密度銅與介電層直接鍵合 | Besi、ASMPT、檢測量測與表面製程 |
| FOPLP | 以面板處理 fan-out/RDL,追求大面積效率 | OSAT、設備、材料、panel process control |
先進封裝產業鏈怎樣分?
AI晶片架構與tape-out
→ 邏輯晶圓、I/O晶粒與HBM製造
→ known-good-die測試
→ interposer/RDL/TSV/載板
→ die attach、TCB或hybrid bonding
→ inspection、metrology與成品測試
→ 客戶驗收、收入、毛利與現金
台積電的 CoWoS 支援多顆 SoC 與 HBM 整合;SoIC 提供晶圓級 3D 堆疊,完成的堆疊體還可進入 CoWoS。[1][2]
港美台歐代表公司與收入純度
研究封裝載板到主板的連接,可用PCB、CCL與ABF比較辨認材料位置;板級材料與製造公司的收入和現金,另見AI PCB/CCL產業鏈。
| 公司 | 市場/代號 | 產業角色 | 先進封裝收入證據 | 純度判斷 |
|---|---|---|---|---|
| 台積電 | NYSE:TSM;TWSE:2330 | 先進製程、CoWoS、SoIC、測試 | 封裝納入 3DFabric 與 CapEx;公司未單獨披露完整封裝收入 | 中:AI/HPC 核心交付,總收入仍以晶圓製造為主 |
| Amkor | NASDAQ:AMKR | OSAT、advanced products、test | Q2 advanced products US$1.557B,約佔收入 82% | 高:advanced products 範圍包含多類高階封裝與記憶體 [4] |
| ASE Technology | NYSE:ASX;TWSE:3711 | ATM、VIPack、EMS | Q2 ATM 淨收入 NT$126.148B | 中高:ATM 與 EMS 需分開 [5] |
| Onto Innovation | NYSE:ONTO | inspection、metrology、packaging lithography、software | Q2 Specialty/Advanced Packaging 收入創紀錄 | 中高:亦服務 advanced nodes [6] |
| Camtek | NASDAQ/TASE:CAMT | 2D/3D inspection、metrology | 公司預期 AP 收入由 Q1 至 Q4 約增長 70% | 高:產品聚焦檢測量測,終端仍多元 [7] |
| ASMPT | HKEX:0522 | TCB、hybrid bonding、flip chip、photonics、SMT | Q2 SEMI AP bookings 按年倍增 | 中高:SEMI 與 SMT 組合須分開 [8] |
| Besi | Euronext:BESI;OTC:BESIY | die attach、hybrid bonding | Q2 收入 EUR249.9M、訂單 EUR292.9M | 高:assembly equipment 集中度較高 [9] |
其他重要參與者包括 Intel、Samsung、K&S(KLIC)、KLA(KLAC)、Applied Materials(AMAT)、Advantest、Teradyne、FormFactor、欣興、南電、Ibiden、Shinko、Ajinomoto、SK hynix、Micron 與 Samsung Memory。它們分別由其他業務或市場主導,研究時應核對先進封裝對公司整體收入的實際權重。
2026 年市場證據到了哪一步?
SEMI 預計 2026 年全球組裝與封裝設備銷售約 US$6.7B,按年增長 9.6%;測試設備約 US$15.3B,按年增長 31.0%。增長來源包括 AI、HBM、異質整合與更嚴格的性能和可靠性要求。[3]
公司財報亦提供跨環節證據:Amkor advanced products、ASE ATM、Onto advanced packaging、Camtek AP、ASMPT AP bookings 與 Besi hybrid-bonding/datacenter 收入均已出現增長。這些指標使用不同分母,合併解讀時只用於確認需求廣度。
先進封裝公司怎樣比較?
| 投資者想研究的問題 | 優先頁面 | 最重要分母 |
|---|---|---|
| Chiplet 為何需要封裝? | Chiplet 與先進封裝 | 良率、互連、供電、散熱與測試 |
| CoWoS、SoIC 與 2.5D/3D | CoWoS vs SoIC | 結構、interposer、bonding、熱、產能與良率 |
| OSAT 公司 | Amkor vs ASE(Amkor 公司檔案) | 產品分類、利用率、CapEx、毛利與 FCF |
| 後段設備 | 先進封裝設備公司 | 資格、訂單、出貨、驗收、服務與現金 |
| 下一代載板 | 玻璃基板概念股 | TGV、客戶驗證、量產階段與收入純度 |
| HBM 供應 | HBM 產業鏈 | DRAM 晶粒、TSV、堆疊、基礎晶粒與封裝協同 |
哪些公司更接近當期財報?
先進封裝收入純度可以分成三層:
- 直接量產與設備收入: OSAT 封裝測試、die attach、inspection、metrology 已有季度數字;
- 平台與綜合收入: foundry 把封裝與晶圓共同交付,需由 CapEx、平台與客戶產品推斷;
- 長期材料選項: 玻璃基板、部分材料與 panel-level 路線仍以驗證、設備訂單與試產為主。
公司距離收入愈遠,估值中應使用愈低的已證明權重,並等待客戶資格、量產與財務披露補足。
先進封裝投資有哪些風險?
- 封裝產能、HBM、載板、設備與測試到位時間錯配;
- 大尺寸封裝的翹曲、熱、良率和可靠性限制交付;
- 技術路線由 silicon interposer、RDL、embedded bridge 或其他平台重新分配;
- foundry、OSAT 與客戶自有產能改變外包份額;
- 設備訂單延後、取消或驗收推遲;
- 先進封裝收入純度低於市場敘事;
- 高估值已計入多年 AI/HBM 擴產。
每季應追蹤哪些指標?
- AI GPU/ASIC 與 HBM 的量產平台、晶粒數量和封裝尺寸;
- CoWoS/SoIC/EMIB/Foveros/Cube 的產能、良率與交付;
- OSAT advanced products/ATM 收入、利用率、毛利與 CapEx;
- 設備 bookings、backlog、出貨、驗收、服務和 CFO;
- ABF、玻璃基板、interposer、RDL 與測試供應;
- 每家公司稀釋後股數、淨現金/債務與 FCF。
常見問題
先進封裝概念股有哪些?
較直接的港美歐入口包括 TSM、AMKR、ASX、ONTO、CAMT、0522.HK、BESI/BESIY;其他角色還有 AMAT、KLAC、KLIC、HBM 廠、載板和材料公司。投資者應先選製程環節,再核對收入純度。
CoWoS 概念股怎樣找?
TSM 控制 CoWoS 平台;HBM、interposer/RDL、載板、鍵合、檢測量測、OSAT 和測試公司按產品參與。完整技術路線見 CoWoS vs SoIC。
先進封裝和 HBM 是甚麼關係?
HBM 提供高頻寬記憶體;先進封裝把 HBM 與邏輯晶粒整合並完成測試交付。兩者屬相鄰供應鏈,Klaro 分別由 Bet 002 與 Bet 009 承接。
半導體 ETF 能否提供這個主題的敞口?
SMH、SOXX與SOXQ會同時持有設計、foundry、記憶體、設備及部分封裝測試公司。半導體ETF決策系統先比較整體產業鏈,SOXX vs SMH再穿透具體公司權重。
Klaro Research
資料來源與更新依據
資料截止:2026年9月5日
- [1] 台積電 CoWoS advanced packaging platform
第一方 · 原始資料 · 查閲:2026年9月5日
- [2] 台積電 TSMC-SoIC 3D chip stacking platform
第一方 · 原始資料 · 查閲:2026年9月5日
- [3] SEMI Global semiconductor equipment sales forecast to reach $229 billion in 2028
權威資料 · 行業資料 · 發佈:2026年7月14日 · 查閲:2026年9月5日
- [4] Amkor Technology Amkor Technology Reports Financial Results for the Second Quarter 2026
第一方 · 財報 · 2026 Q2 · 發佈:2026年7月27日 · 查閲:2026年9月5日
- [5] ASE Technology/SEC ASE Technology Q2 2026 results
第一方 · 財報 · 2026 Q2 · 發佈:2026年7月30日 · 查閲:2026年9月5日
- [6] Onto Innovation Onto Innovation Reports 2026 Second Quarter Results
第一方 · 財報 · 2026 Q2 · 發佈:2026年8月6日 · 查閲:2026年9月5日
- [7] Camtek Camtek Announces Results for the Second Quarter of 2026
第一方 · 財報 · 2026 Q2 · 發佈:2026年8月10日 · 查閲:2026年9月5日
- [8] ASMPT ASMPT Announces 2026 Interim Results
第一方 · 財報 · 2026 Q2/H1 · 發佈:2026年7月29日 · 查閲:2026年9月5日
- [9] Besi BE Semiconductor Industries Announces Q2-26 and H1-26 Results
第一方 · 財報 · 2026 Q2/H1 · 發佈:2026年7月23日 · 查閲:2026年9月5日
研究限制
- 概念股的先進封裝收入純度差異很大;公司名單只作產業定位,投資判斷回到各公司財報、產品與量產證據。
- Foundry、OSAT、設備、HBM、載板和材料使用不同收入分母與周期,跨公司比較固定於製程角色和現金鏈。
需要重新檢查的事件
- TSMC、Intel、Samsung 或主要 AI 晶片公布封裝路線、量產、產能與良率更新後調整技術地圖。
- OSAT、設備、HBM 或載板公司公布新季度收入、產品 mix、CapEx、客戶資格和現金後更新。
本文僅供參考,不構成投資建議。