
ATR 指標是甚麼?公式、止蝕距離與倉位計算
目錄
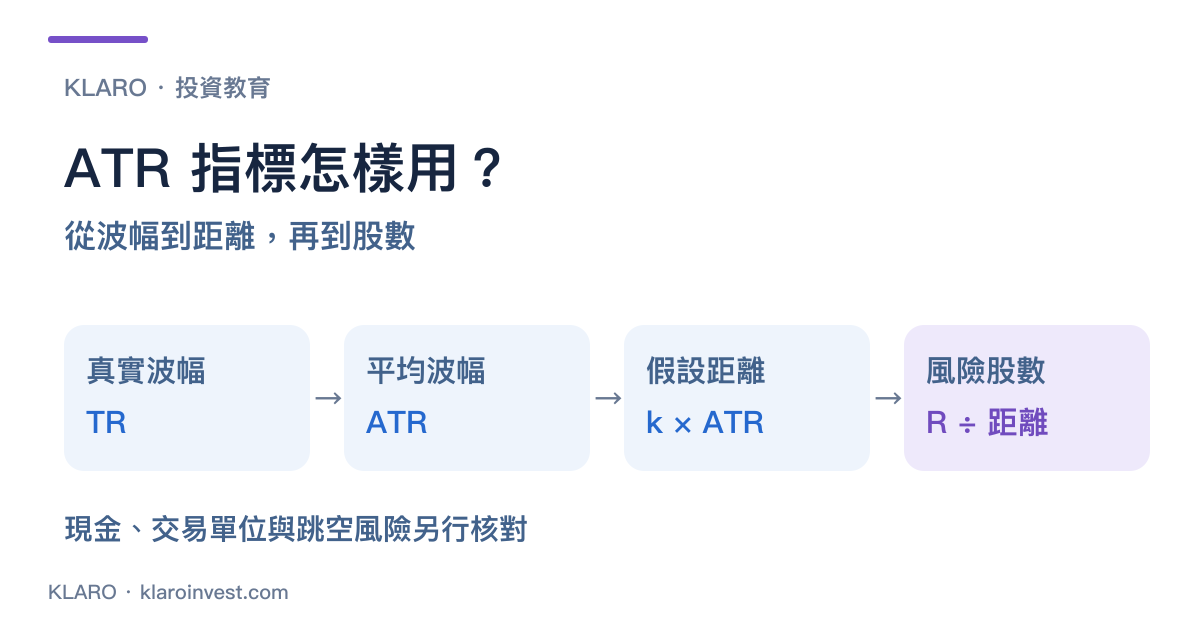
ATR(Average True Range,平均真實波幅/平均真實波動範圍)量度一段期間的價格移動幅度,計算時同時考慮本期高低價和相對前期收市價的跳空。 它可以為止蝕距離與股票股數提供一個波幅尺度;趨勢方向、交易條件和風險預算則需要另行定義。[1]
使用ATR的完整問題是:波幅有多大、用甚麼規則設定距離,以及這個距離在既定風險與現金上限下容許多少股? 股數計算只是計劃;跳空和成交條件仍會改變實際損失。
來源核對截至2026年10月13日。本文選日線、Wilder平滑及現貨股票多頭作教學範圍,所有價格、資金與股數均為假設例子。
TR怎樣把跳空計入波幅?
真實波幅(True Range,TR)取以下三個量的最大值:[1]
TR=max(本期高價−本期低價,|本期高價−前期收市價|,|本期低價−前期收市價|)
只用高價減低價,會漏掉兩期之間的價格跳空。以下三個獨立假設情境均以前期收市價100為基準:
| 假設情境 | 本期高/低 | 高低價差 | 高價與前收市價差 | 低價與前收市價差 | TR |
|---|---|---|---|---|---|
| A:價格在前收市價附近移動 | 102/99 | 3 | 2 | 1 | 3 |
| B:向上跳空後小幅移動 | 106/104 | 2 | 6 | 4 | 6 |
| C:向下跳空後移動 | 96/93 | 3 | 4 | 7 | 7 |
B的期內高低差只有2,但相對前收市價的最大距離為6;C則得到7。兩者都可推高波幅量度,方向不同。因此,ATR上升要與價格結構及其他證據一起解讀。
圖:Klaro假設例子,任意價格單位;三個情境獨立,虛線為前期收市價100。
ATR 14怎樣算?先固定平滑方式
「14」指14個週期。日線是14個交易日,週線則是14週;兩者回答不同時間尺度的波幅問題。Fidelity列示的Wilder遞推公式為:[2]
本期ATR=〔前期ATR×(n−1)+本期TR〕÷n
本文用首14個TR的算術平均作初始ATR,之後按上述公式更新。假設首14個TR均為2,初始ATR為2;下一期TR為5,則:
(2×13+5)÷14=2.2143。
再下一期TR為1,ATR約為(2.2143×13+1)÷14=2.1276。新的波幅進入平均,先前資料仍透過遞推保留影響。
TradingView預設ATR使用RMA平滑,亦可以在設定中改用SMA、EMA或WMA。SMA使用移動窗口內的簡單平均;不同平滑會令波幅變化的反映速度與數值不同。比較兩個平台時,要同時固定週期、初始化方式、價格資料與平滑類型。[1]
拆股前後的高、低及收市價也要使用一致調整基準;否則機械性的價格尺度變化可能進入TR。資料來源、交易時段和缺失價格的處理,亦應與正在使用的圖表一致。
ATR百分比如何比較不同股價?
ATR的原始單位與股價相同。股價500、ATR5,和股價100、ATR2,不能只看5比2大就判斷哪一隻相對波幅更高。
本文採用的正規化方式是:
ATR百分比=ATR ÷ 同期收市價 ×100%
在以上假設中,前者為1%,後者為2%。這個比例適合在相同週期與平滑方式下比較價格幅度。若平台提供NATR或ATR%欄位,先查其正規化定義,保留自己的計算口徑。
ATR與相對強度亦有不同用途:ATR量度幅度;相對強度研究標的相對基準或其他標的的表現。理解兩者的分工,可以先閲讀技術分析方法與指標分類,再決定需要哪些互相補充的證據。
從ATR走到股數:風險預算與現金上限分開算
先定義止蝕距離與資金約束,再計算持倉規模(倉位/部位)。本文使用止蝕一詞,台灣也常稱停損,簡體中文常用止損。Schwab的交易計劃教材亦區分「投入多少資金」與「計劃承擔多少損失」,並以每股進出價格差計算股數。[3]
忽略費用和滑價的基本關係是:
假設止蝕距離d=倍數k×ATR
風險限制股數=計劃風險金額R ÷d
現金限制股數=可投入現金C ÷假設買入價P
整股上限=floor〔min(風險限制股數,現金限制股數)〕
floor表示向下取整。風險金額與倍數是預先設定的輸入;本文沒有為它們設定通用建議值。
美股假設:現金上限比風險上限更緊
假設一隻股票價格50美元、ATR為2美元,使用2倍ATR距離,計劃風險金額300美元、可投入現金3,000美元,並只交易整股。
| 計算 | 結果 |
|---|---|
| 距離=2×2 | 4美元/股 |
| 風險限制=300÷4 | 75股 |
| 現金限制=3,000÷50 | 60股 |
| 兩項限制下的整股上限 | 60股 |
| 該股數的計劃價格損失=60×4 | 240美元 |
如果只用風險公式得到75股,購入成本便是3,750美元,超出此例的現金上限。這個分叉可以避免把倉位計算變成借款假設。
港股假設:每手取整進一步改變結果
再假設一隻港股價格40港元、ATR1.2港元、2倍ATR距離、計劃風險500港元、可投入現金12,000港元,產品每手200股,且只按完整買賣單位計算。
距離=2×1.2=2.4港元;風險限制為208.33股,現金限制300股。按每手200股向下取整:
整手股數=200×floor〔min(208.33,300)÷200〕=200股
這個例子的購入金額為8,000港元,計劃價格損失為200×2.4=480港元。若取整結果是零手,表示這組資金與單位假設無法完成一手,增加到一手會改變原有約束。
香港低於一手的數量屬碎股,具有不同撮合與流動性安排。實際每手股數及券商碎股服務需要查產品資料;本例200股只是輸入。港股每手股數提供交易單位的延伸説明。[5]
跳空後,實際損失為何可以超出計劃?
沿用上述港股假設,入場基準40、計劃距離2.4,對應價格37.6。若市場跳空後只能在35成交,200股的價格損失便是:
(40−35)×200=1,000港元
它高於計劃的480港元,也高於500港元預算。這是成交價格改變的假設反例,尚未加入交易費用。
SEC説明,止蝕單的價格是觸發條件,觸發後通常成為市價單;可得流動性可能令成交價偏離觸發價。止蝕限價單則保留價格條件,但可能沒有成交。香港產品是否提供相關訂單、採甚麼觸發及時段,須另查券商規則。[4]
圖:Klaro假設例子,港元;價格40、ATR1.2、倍數2、預算500、現金12,000、每手200股。圖中價格與股數不對應任何實際證券。
若把費用與預計滑價加入計劃,應先從預算扣除固定成本,再把每股成本加入距離;現金限制也要預留買入費用。這可以讓計劃更完整,實際跳空仍可能超出假設。相關執行取捨可閲讀訂單類型與成交風險及買賣價差。
持倉後ATR上升,規則如何改變風險?
ATR更新本身只改變波幅量度。是否改動距離,取決於事前選定的規則。
| 假設規則 | ATR由1.2升至1.8時 | 需要核對的風險 |
|---|---|---|
| 入場ATR固定 | 仍以原距離2.4計算 | 原有規則是否仍適合新的市場狀態 |
| 按當前ATR重算,參考價仍為40 | 距離變3.6,對應價格36.4 | 200股計劃價格損失變720,超過原500預算 |
| 只朝減少風險方向調整的移動規則 | 候選價格由參考價與當期ATR計算,再與原條件比較 | 參考價、更新頻率及保留原條件的方式必須預先定義 |
例如,假設移動規則用最高收市價42作參考、當期ATR1.8、倍數2,候選價為38.4。若其後ATR增至2.5、參考價維持42,候選價降為37;一個「不向下放寬」的多頭規則會保留先前38.4。這説明固定距離、每期重算與單向移動是不同操作定義。
將距離放寬而維持同一股數,會改變計劃風險。若策略需要重新設定距離,必須連同股數、現金、費用及執行條件重算,不能只修改一個圖表數字。
下單前,可以用六項資料完成核對
- 數據基準: 日線或其他週期、高低與前收市價、拆股調整是否一致。
- 算法: n、初始值及RMA/SMA等平滑方式。
- 操作規則: 參考價、倍數、何時更新及可否放寬。
- 兩個資金限制: 計劃風險與可投入現金,各自取數。
- 交易單位與成本: 整股、每手、碎股、佣金與價差。
- 成交反例: 跳空、未成交或部分成交時,實際風險如何變化。
完成後,ATR可以成為一個可重算的風險尺度。公司事件、價格趨勢與相對表現仍有各自的研究工作,可從技術分析的用途與限制接回更完整的判斷。
常見問題
2倍ATR是最佳止蝕距離嗎? 倍數決定採用多少個平均波幅作距離;適合的規則受週期、資產、交易條件及策略影響。本文的2倍只供算例,沒有驗證其勝率或收益優勢。
兩個平台都設定ATR 14,為何數值不同? 先比較平滑與初始化,再查價格調整、交易時段及週期切分。14只固定週期數,還沒有固定全部計算輸入。[1]
ATR很低,公式算出很多股,是否就可以投入更多? 較小的距離會提高風險公式的股數結果,仍需接受現金、整手、流動性與組合敞口等限制。波幅由低轉高或出現跳空時,計劃與實際結果亦可能分離。
股數公式需要另乘槓桿嗎? 本文以現貨股數及每股價格變動計算,沒有加入借款。保證金、期貨及其他衍生品有不同合約乘數與資金義務,需使用各自的產品框架。
Klaro Research
資料來源與更新依據
資料截止:2026年10月13日
- [1] TradingView Average True Range — TR、平滑方法及ATR量度範圍
第一方 · 方法文件 · 查閲:2026年10月13日
- [2] Fidelity Technical Indicator Guide — Average True Range
第一方 · 方法文件 · 查閲:2026年10月13日
- [3] Charles Schwab Elements of a Smart Trade Plan — Position Sizing and Risk Management
第一方 · 方法文件 · 查閲:2026年10月13日
- [4] 美國證券交易委員會/Investor.gov Stop, Stop-Limit, and Trailing Stop Orders — Investor Bulletin
第一方 · 監管/交易所 · 查閲:2026年10月13日
- [5] 香港交易所 Securities Market Operations — Board Lot and Odd Lot Trading
第一方 · 監管/交易所 · 查閲:2026年10月13日
研究限制
- 本文只用中性假設價格及現貨股票多頭算例,沒有實際股票歷史、回測、勝率或最佳參數宣稱。
- 風險預算與止蝕距離是例子預先設定的條件;計劃損失未構成實際最大損失保證。
- 股數基本算式的例子先忽略費用及滑價,另說明成本、跳空與未成交對結果的影響。
- 港股假設200股一手只屬計算輸入;真實交易單位、碎股服務及訂單觸發規則按產品和券商核對。
- ATR百分比採本文明示的ATR除以收市價;資料平台可能有其他正規化或平滑方式。
需要重新檢查的事件
- 平台修改ATR預設、價格調整方式或數據周期時重核定義及FAQ。
- 香港交易單位/碎股機制或相關訂單規則實際變更時更新取整及執行段落。
本文僅供參考,不構成投資建議。