
備兌認購期權ETF是甚麼?配息、上漲參與與本金風險
目錄
備兌認購期權ETF(Covered Call ETF)把股票或相關市場敞口,與賣出認購期權取得的權利金結合。 投資者可能收到較多現金分派,同時承擔股票下跌,以及部分上漲回報被期權支付抵銷的取捨。實際產品可直接持股,也可使用股票掛鈎票據(ELN)或合成敞口。[1][3]
比較這類ETF,最關鍵的問題是:買了哪些股票或指數、對多少敞口賣了甚麼期權,以及分派後NAV與含息回報如何變化。 這幾項資料,比單看月配或週配的百分比更能說明風險。
本文依截至2026年10月23日核對的產品文件整理,以下期權價格及損益均為假設教學。
賣出call怎樣換取收入?
認購期權(call)讓買方在合約條件下,以指定行使價取得資產或相應現金結算。賣方先收到權利金,同時承擔履行合約的義務。
在最簡單的備兌形式中,基金已持有相關股票,再對部分或全部持倉賣出call。股票上漲時,股票本身增值,但超過期權行使價的部分可能被履約成本抵銷;股票下跌時,權利金可提供有限緩衝。
「備兌」描述期權義務有相應資產或敞口支持。投資者仍承擔股票價格、期權交易、基金費用和策略實作的風險。
一個單期例子:上漲、橫行與下跌
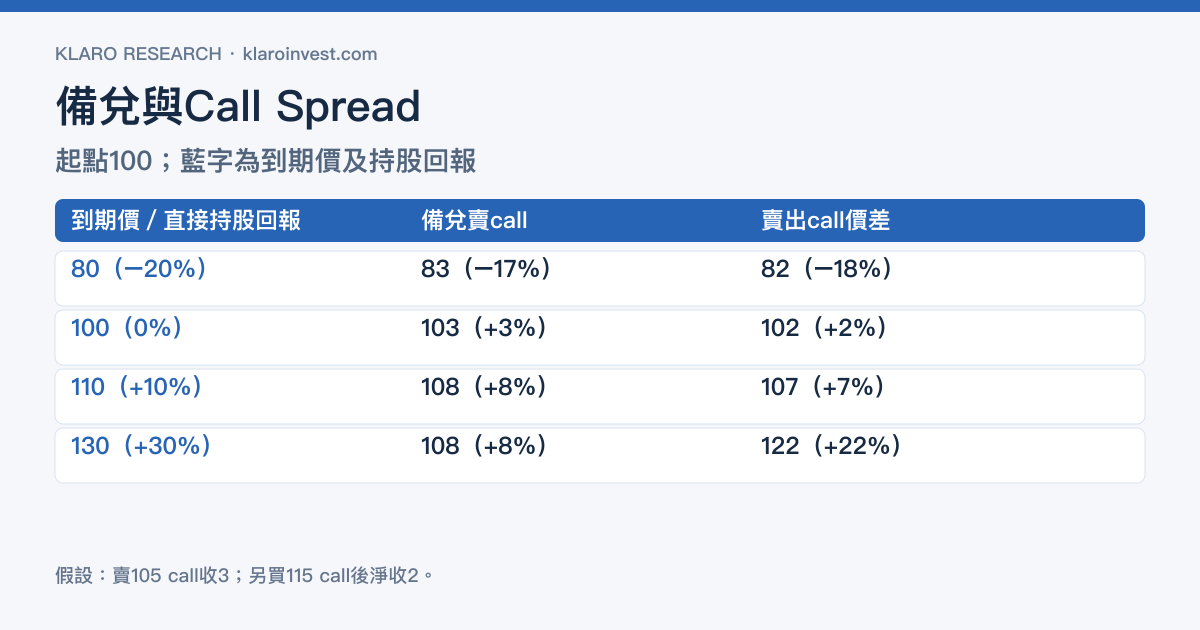
假設初始投入100,買入價格100的標的,以行使價105賣出call,收權利金3並留在現金。只計到期,忽略股息、利息、稅費及提前行使。
| 期末標的價格 | 單純持股總值/回報 | 持股加賣call總值/回報 |
|---|---|---|
| 80 | 80/−20% | 83/−17% |
| 100 | 100/0% | 103/+3% |
| 110 | 110/+10% | 108/+8% |
| 130 | 130/+30% | 108/+8% |
期末130時,持股增值30,但賣出的call產生25的到期義務,加上先收到的3,合計回報8。期末80時,call到期沒有內含價值,3的權利金把20的股票損失減至17。
因此,權利金的收入對應明確的合約取捨;下跌幅度若超過權利金,整體仍會虧損。
假設初始標的100;備兌賣call行使價105、權利金3;價差策略再買行使價115的call,淨權利金2。這是單期期末教學模型。
Call spread如何改變上漲參與?
認購期權價差(call spread)會在賣出一個call的同時,買入另一個較高行使價的call。以賣105、買115、淨收權利金2為例,股票上漲至105–115之間,部分升幅被讓渡;超過115後,買入call的收益可抵銷更多賣出call的支付,使組合重新參與之後升幅。
| 期末價格 | 持股加call spread總值 | 相對初始100的回報 |
|---|---|---|
| 80 | 82 | −18% |
| 100 | 102 | +2% |
| 110 | 107 | +7% |
| 130 | 122 | +22% |
這個結構的淨權利金較低,換取不同的上漲參與。MSTY的2026年招股書明確容許合成備兌認購及合成備兌認購價差;因此研究期權基金時,要查實際策略,而非假設每隻基金都有同一固定上限。[3]
直接備兌、ELN與合成敞口怎樣分?
| 實作方式 | 主要資產或合約 | 多出的核對工作 |
|---|---|---|
| 直接持股並賣call | 股票加認購期權 | 股票與期權是否相符、覆蓋比例、行使價及期限 |
| ELN實作 | 金融機構發行的股票掛鈎票據,內含指數及期權效果 | 對手方、票據條款、估值、底層名目及delta敞口 |
| 合成股票敞口加期權收入 | 長call/短put等期權組合、國債及現金 | 合約到期、調整後交割條件、抵押品及滾動交易 |
| Call spread疊加 | 賣出call並買較高行使價call | 淨權利金、讓渡升幅區間及高價位參與 |
JEPI與JEPQ主要透過ELN實作期權收入,法律文件容許最多20%NAV投資於ELN。這是票據市值限制,期權的底層覆蓋率要另算。[1][2]
YieldMax單股基金的法律策略則可使用合成股票敞口及call spread,並持有國債或現金支持交易。持倉表上國債比例很高,也要連同期權一起理解整體風險。[3]
為甚麼配息率可以高於總回報?
基金可把股息、利息、已實現損益及部分資本分派出去。分派時,NAV會相應扣減;比較結果應合計剩餘份額價值與已收現金。SEC也提醒,分派來源及含息回報需一起閱讀。[4]
假設年初投入10,000,年內收到2,000現金,年末持有份額價值7,000,忽略稅費的簡單總回報為−10%。現金分派相當於初始本金20%,但資產價值同時下降。
另有兩個容易混淆的欄位:將最新一次分派年化的「分派率」,與依規定計算的「30日SEC收益率」。不同基金對期權收入的會計呈現不同,應讀發行商定義和分派分類;年度稅務分類亦可能與當期19(a)估計不同。
哪些市場條件會影響策略結果?
強勁上漲時,期權支付可能拖低相對直接持股的回報;橫行但有波動時,權利金有機會成為重要收入;持續下跌時,股票損失可能超過權利金。若下跌後在較低行使價重新賣call,後續反彈的參與程度也會改變。
同時,較高波動往往帶來較高權利金,也反映市場對價格變動幅度的定價。收入提高與風險承擔可能同時發生,應把標的、合約和投入價格一起評估。
研究一隻期權收息ETF,按甚麼順序讀?
先看底層公司或指數,再看最新完整持倉與法律策略;接著核期權覆蓋、期限及對手方,最後比較費用、實際分派、同窗NAV含息回報和自己的資金用途。
要比較股息股票與期權收入,可讀SCHD vs JEPI;想比較兩種大型股期權組合,可讀JEPI vs JEPQ;研究單一公司高波動敞口,則進入MSTY、NVDY或TSLY。
常見問題
Covered call ETF可以當作定存嗎?
兩者的本金、收入及取用條件不同。期權ETF的淨值跟隨股票及衍生工具變動;短期美元資金用途可另外比較美元閒錢停泊。
月配或週配頻率越高,複利效果越好嗎?
複利結果取決於實際總回報、再投價格及稅費。更密集的付款主要改變現金時間安排,仍需核對基金分派後的資產價值。
期權市值與股票敞口有何分別?
期權市值還包含時間價值、波動率及其他因素,底層敏感度會隨價格和時間改變。合約名目、delta和NAV市值各回答不同問題,應分欄核對。
Klaro Research
資料來源與更新依據
資料截止:2026年10月23日
- [1] J.P. Morgan/美國證券交易委員會 JEPI Summary Prospectus — November 1, 2025
第一方 · 招股書/説明書 · 查閲:2026年10月23日
- [2] J.P. Morgan/美國證券交易委員會 JEPQ Summary Prospectus — November 1, 2025
第一方 · 招股書/説明書 · 查閲:2026年10月23日
- [3] YieldMax/Tidal Investments MSTY Summary Prospectus — February 27, 2026
第一方 · 招股書/説明書 · 查閲:2026年10月23日
- [4] 美國證券交易委員會/Investor.gov Fund Distributions Investor Bulletin
第一方 · 監管/交易所 · 查閲:2026年10月23日
研究限制
- 損益圖採單期期末、指定行使價及權利金,未計提前行使、稅費、利息或滾動交易,不能直接代入實際基金回報。
- 不同基金的股票選擇、覆蓋比例、ELN、期權價差、期限及交易方式各異;基金名稱不足以確定整體敞口。
- 期權與ELN的NAV市值和底層名目/delta敞口不同,完整穿透需合約條款及當期敏感度資料。
需要重新檢查的事件
- 基金改變ELN、認購期權價差、覆蓋比例或分派策略時,更新產品例子。
- 期權結算、基金分派披露或引用招股書修訂時,重核機制與限制。
本文僅供參考,不構成投資建議。