
黃金ETF vs 金礦股:金價、成本槓桿與GDX成分股
目錄
實物黃金ETF主要讓投資者參與金價;金礦股讓投資者持有採礦及相關企業,其結果還取決於產量、成本、資本支出、融資與估值。 若目的是為組合加入金價敞口,可先比較GLD、IAU與GLDM;若希望研究金價如何改善公司利潤,就需要進一步拆解礦商經營。
本頁以VanEck Gold Miners ETF(GDX)作完整持股案例。資料核對至2026年10月23日,持倉採10月21日官方原檔。
黃金與金礦股,回報來源有何差異?
| 問題 | 實物黃金ETF,以GLD為例 | 金礦股/GDX |
|---|---|---|
| 持有資產 | 金庫黃金支持的信託權益 | 採礦與相關公司的股票 |
| 核心驅動 | 金價扣持續費用 | 金價、產量、成本、資本配置和估值 |
| 營運風險 | 託管及信託操作 | 礦山事故、品位、能源、勞工、許可 |
| 現金分派來源 | 黃金本身沒有利息收入 | 公司可分派盈利或現金流 |
| 研究重點 | 每份含金量、費用、交易成本 | 單位成本、礦山壽命、資本支出和資產負債表 |
GLD的目標與GDX的投資範圍分別依官方產品資料與公開說明書。GDX亦可持有與白銀相關的企業,因此其結果涉及更廣的礦業經營因素。[1][2]
金價上升10%,礦商利潤如何變化?
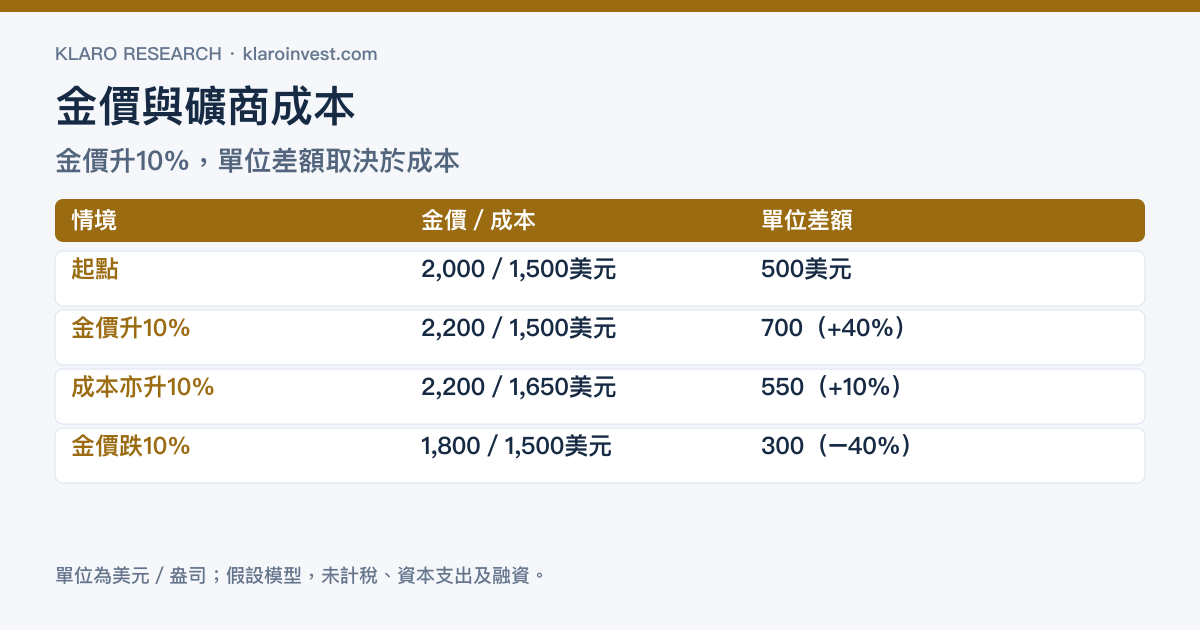
先用一個可重算的單位差額模型:每盎司金價2,000美元,指定成本1,500美元,差額500美元。
| 假設情境 | 金價/盎司 | 成本/盎司 | 單位差額 | 差額變化 |
|---|---|---|---|---|
| 起點 | 2,000美元 | 1,500美元 | 500美元 | — |
| 金價升10%,成本固定 | 2,200美元 | 1,500美元 | 700美元 | +40% |
| 金價升10%,成本亦升10% | 2,200美元 | 1,650美元 | 550美元 | +10% |
| 金價跌10%,成本固定 | 1,800美元 | 1,500美元 | 300美元 | −40% |
這是營運槓桿的簡化示意。實際公司還有產量與品位變化、成長性資本支出、稅、利息、收購及股數;單位差額需要經過這些項目,才能連到每股盈利或自由現金流。
成本模型為假設,未預測公司盈利或股價;GDX集中度採2026年10月21日完整持倉。
股票估值也會改變。市場若先前已計入更高金價,即使本季盈利增加,股價仍可能因預期落差調整。
GDX現在追蹤甚麼?
GDX現行追蹤MarketVector Global Gold Miners Index,年度總費用為0.51%。2026年5月1日摘要公開說明書列明,其投資範圍以黃金及相關礦業股票為主,採至少80%的投資政策;指數對主要業務不足50%來自黃金活動的公司設有整體權重限制。[2]
這份現行文件使用MarketVector指數。閱讀舊資料時,應留意歷史指數與規則變更,再判斷過去數據能否直接沿用到現在。
GDX成分股:59家公司仍有集中度
Klaro由10月21日完整持倉工作簿重算:66列中有59家公司股票,占NAV99.88%;其餘7列現金等項目合計0.11%,原始合計99.99%。[3]
| 公司/代號 | NAV權重 |
|---|---|
| Newmont/NEM | 11.41% |
| Agnico Eagle/AEM | 11.39% |
| Barrick Mining/B | 8.05% |
| Wheaton Precious Metals/WPM | 5.55% |
| Franco-Nevada/FNV | 5.27% |
| AngloGold Ashanti/AU | 4.84% |
| Gold Fields/GFI | 3.92% |
| Kinross Gold/KGC | 3.86% |
| Northern Star/NST | 3.04% |
| Pan American Silver/PAAS | 2.62% |
前三大合計30.85%,前十大59.95%。將股票權重正規化後,以集中度倒數計算的有效公司數約20.14家;這反映權重分布,比單看59家更能理解集中程度,但尚未計公司之間的相關性。
香港上市持倉包括2259紫金黃金國際1.09%和1818招金礦業0.59%。兩個代號按原檔識別;研究母子公司時,也要核對自己持有的法律實體。[3]
採礦商與權利金公司,業務有何不同?
GDX內部也有不同商業模式。採礦營運商直接管理礦山、生產和資本支出;Franco-Nevada則以權利金及金屬流協議組合取得相關收入,官方業務說明列明其不直接營運礦山。[4]
對後者,仍要研究合作礦山產量、對手方、合約條件與項目集中度。不同模式承擔成本的位置不同,不能只用同一個「每盎司成本」數字排列所有企業。
投資者應如何判斷?
想取得較直接的金價敞口,先比較實物信託的持續費用與交易成本。想參與礦商經營改善,則逐項回答:
- 金價變動可帶來多少收入,產量和產品組合是否穩定?
- 能源、人工、品位與剝採成本會抵銷多少改善?
- 維持產量與新增礦山需要多少資本支出?
- 現金會用於還債、股息、回購還是收購?
- 目前股價已反映甚麼金價與盈利預期?
如果使用GDX分散個別公司風險,仍應合併計算前三大與前十大曝險,並追蹤主要礦山所在國的風險。
常見問題
GDX是黃金ETF嗎?
它常被歸入黃金主題ETF,實際持有的是礦業與相關公司股票。想選持金信託,可看實物黃金ETF比較。
金礦股會比黃金漲得快嗎?
在金價上升、成本與產量配合時,企業利潤可能放大;成本通脹、事故、稅負或估值收縮也可能抵銷。應以具體經營條件分析。
已買黃金ETF,再買GDX有甚麼作用?
兩者增加的風險不同:前者主要是金價,後者加入礦業企業與股票估值。應把整體黃金敏感度與新增公司風險一起評估。
GDX的持股數多,風險是否平均分散?
10月21日的59家公司中,前十大占59.95%。公司數、權重集中度與共同金價風險應一併檢查。
Klaro Research
資料來源與更新依據
資料截止:2026年10月23日
- [1] State Street Investment Management GLD產品、費用及NAV歷史回報
第一方 · 市場數據 · 回報截至2026年9月30日 · 查閲:2026年10月23日
- [2] VanEck/美國證券交易委員會 VanEck Gold Miners ETF Summary Prospectus — May 1, 2026
第一方 · 招股書/説明書 · 查閲:2026年10月23日
- [3] VanEck GDX每日完整持倉工作簿
第一方 · 完整持倉 · 2026年10月21日 · 查閲:2026年10月23日
- [4] Franco-Nevada Our Business Model
第一方 · 原始資料 · 查閲:2026年10月23日
研究限制
- GDX分析使用10月21日完整原檔,59家股票與現金分列;原始四捨五入加總99.99%。
- 成本算例只表示單位收入減指定成本,未計稅、資本支出、融資、股數與估值,未預測股價。
- 礦山所在國與公司上市地分開;未依交易代號推定完整地理風險。
需要重新檢查的事件
- GDX指數、費用、選股或重大持倉變更時重跑全持倉。
- 季度核對主要礦商產量、成本及資本支出;未核個股資料時不延伸目標價。
本文僅供參考,不構成投資建議。