
市盈率(PE/本益比)是甚麼?TTM與Forward PE怎樣計算

目錄
市盈率(Price-to-Earnings Ratio,PE 或 P/E;台灣常稱本益比)=股價 ÷ 每股盈利(EPS)。TTM PE 使用最近四個季度的實際 EPS;Forward PE 使用未來十二個月或下一財年的預測 EPS,也稱預期市盈率、預估本益比。 Investor.gov 的基本定義是目前股價除以每股盈利;比較平台數字時,還要確認分母涵蓋的期間。[1]
同一隻股票若股價為100元、最近四季 EPS 為5元、未來一年預測 EPS 為8元,TTM PE 就是20倍,Forward PE 是12.5倍。較低的 Forward PE 包含盈利由5元升至8元的預期;後續財報要驗證這個增長能否實現。這是固定股價的假設例子。
本文於2026年10月9日重新核對公式與閱讀方法。研究股票估值時,先對齊價格日期、EPS期間及會計口徑,再檢查盈利週期、股本稀釋和現金轉化;美國公司的年報與季報是核對盈利的重要入口。[4]
PE 怎樣計算?先理解 EPS 是甚麼
PE 的基本公式是:
PE = 每股股價 ÷ 每股盈利(EPS)
EPS 是公司盈利分攤至每股普通股的數字;Investor.gov 將其概括為公共公司的淨利潤除以普通股數量。SEC 的財報入門指南也把 EPS 列為損益表中的衍生計算,並提醒完整財報要連同附註和其他報表一起閱讀。[2] [3]
例如,一家公司股價為60元、每股盈利為3元,PE=60 ÷ 3= 20倍。20倍衡量價格相對指定期間的會計盈利;投資回收還取決於未來盈利、分配、再投資及最終出售價格。用總市值除以歸屬普通股股東的淨利潤時,分子和分母也要涵蓋相同的股本範圍。
TTM PE與Forward PE意思有甚麼分別?
三個名稱的核心差異,是分母取哪一段 EPS:
| PE 口徑 | EPS 分母 | 它回答的問題 | 主要限制 |
|---|---|---|---|
| 靜態/歷史 PE(trailing fiscal-year) | 最近完成財政年度的已公布 EPS | 以現價計,上一財年盈利對應多少倍? | 可能距離現在已有多個季度,對周期拐點反應較慢 |
| TTM PE(trailing twelve months) | 最近四個季度實際 EPS 合計 | 按最近 12 個月已發生盈利,現價是多少倍? | 仍是歷史盈利,並且會受季度周期和一次性項目影響 |
| Forward PE/預期 PE | 未來某段期間的預測 EPS | 市場正在為預期盈利支付多少倍? | 分母尚未實現,預測可能下修或落空 |
TTM回答已實現盈利,Forward回答預期盈利,靜態PE提供最近完整財年的基礎。財報發布後,TTM換入新季度;Forward PE則可能因盈利預測更新而先變動。比較時應把EPS期間、基本/攤薄股數及GAAP/調整後口徑一起記錄。年度或TTM財報數字與預測數字必須分欄閱讀。
「動態市盈率」為甚麼容易誤導?
「動態PE」在不同市場或平台有不同定義,常見用法包括:
- Forward PE:用未來 12 個月或下一財年的盈利預測;
- 最新季度年化 PE:把單季 EPS 乘以四,作為近似全年盈利;
- TTM PE:因數字會隨季報更新,被平台稱為「動態」;
- 其他平台自訂的預估或年化口徑。
所以看到「動態市盈率」時,第一個動作是打開欄位說明,確認它使用哪一段 EPS、是否為 GAAP、是否以基本或攤薄股數計算。沒有這一步,兩個平台的「動態 PE」可能採用不同指標口徑。
Forward PE怎樣計算?EPS下修會有甚麼影響?
Forward PE 的分母是預測盈利。假設股價固定為 100 元:
| 盈利口徑 | EPS | PE | 讀法 |
|---|---|---|---|
| TTM 已實現盈利 | 5 元 | 20 倍 | 過去 12 個月價格/盈利比例 |
| 原先 Forward 預測 | 8 元 | 12.5 倍 | 市場預期盈利增長後的倍數 |
| 預測下修後 | 6 元 | 16.7 倍 | 股價未變,但盈利預期下降令倍數回升 |
這是Klaro的固定價格示例。Forward EPS由8元下修至6元,即下修25%;同一股價的Forward PE由12.5倍升至16.7倍,升幅約33.3%。這說明低預估本益比的投資判斷,必須連同盈利預期的可靠程度閱讀。比較不同平台時,要確認使用下一財年還是未來十二個月、GAAP或調整後EPS、預測來源及更新時間。
Earnings yield 可以取代 PE 嗎?
盈利收益率(earnings yield)是 PE 的倒數:EPS ÷ 股價。20 倍 PE 對應 5% 盈利收益率,10 倍對應 10%。倒數有助於把不同倍數放在同一百分比尺度,但它仍是會計盈利相對價格的比例,與現金股息、自由現金流收益率或債券到期收益率使用不同分子和風險基礎。
盈利收益率適合用來檢查算術和比較尺度;跨資產比較還要處理盈利增長、波動、負債、久期、稅務與資本損失風險。
高 PE 和低 PE 分別代表甚麼?
PE 是價格與盈利的比率,高低都可能有合理或危險的原因:
| 觀察結果 | 可能的市場定價 | 需要驗證的問題 |
|---|---|---|
| 高 PE | 市場預期未來盈利增長、利潤率改善或風險較低 | 預期增長是否已反映在價格?盈利要增長多久才能兌現? |
| 低 PE | 市場預期增長放慢、周期高峰將過、負債或治理風險較高 | 低 PE 是暫時錯價,還是盈利基數即將下跌? |
| PE 急降 | 股價下跌,或盈利突然增加 | 是價格變動、盈利變動,還是兩者同時發生? |
| PE 急升 | 股價上升,或盈利下滑 | 若盈利只是短期低谷,PE 是否誇大了估值壓力? |
沒有跨行業通用的「合理 PE」。科技軟件、銀行、公用事業、資源及半導體的資本需求、增長率、負債和盈利周期不同;即使是同一行業,也要把商業模式、地區、股本結構和會計口徑對齊。
週期性公司為甚麼會出現「低 PE 陷阱」?
週期性行業的盈利在高景氣時可能暫時很高。假設股價維持 100 元:
- 景氣高峰 EPS=10 元,PE=10 倍;
- 景氣回落 EPS=4 元,PE=25 倍。
如果只看高峰的 10 倍,可能把週期頂部盈利當成正常盈利;如果只看低谷的 25 倍,又可能把暫時低盈利當成長期基礎。這是 Klaro 的假設計算,只用來展示週期分母變化。對半導體、航運、商品和其他周期公司,應把 PE 放回多年度收入、毛利率、產能利用率、庫存和資本開支周期,固定倍數只能作為其中一個參考。
PE 甚麼時候會失效?
1. 公司正在虧損
若EPS為負,PE會是負數或顯示N/A,反映公司在指定期間和口徑下虧損。研究這個階段的估值,重點轉向收入、毛利、現金消耗、資產負債表、單位經濟及盈利路徑,按適合該商業模式的指標比較。
2. 一次性收益或費用改變 EPS
資產出售、減值、訴訟、重組、衍生品公允值或稅務事件,都可能令當期淨利潤偏離經常性盈利。公司披露的 adjusted EPS 有時有助於隔離特定項目,但它是 Non-GAAP 指標,並沒有跨公司統一定義。SEC 指出,Non-GAAP 指標必須清楚標示並與最接近的 GAAP 指標對照,因為不同公司的調整未必可比。[5]
讀者應建立一張橋:GAAP 淨利潤/稀釋 EPS → 公司排除的項目 → adjusted EPS → 為甚麼這些項目真的適合排除。若公司每年都把同類費用排除,不能只因標成「一次性」就當作永遠不會發生。
3. 股本正在增加或減少
回購可以減少股數,令 EPS 在淨利潤不變下上升;股權融資、員工期權及可轉換證券則可能造成稀釋。比較 PE 時,要確認使用基本還是攤薄 EPS,以及公司是否有大量未歸屬獎勵或可轉換工具。
4. 盈利質素與現金流不匹配
PE 只看會計盈利,不直接回答盈利是否轉成現金。應把 PE 與自由現金流 FCF及資產負債表放在一起;若淨利潤增長但應收帳款、存貨或資本開支同步吸收現金,估值分析需要更深入核對。
一個可重複使用的 PE 比較流程
研究一家公司或兩家可比公司時,先記錄每項資料日期,按以下次序從對應的10-K/10-Q、公司公告及平台欄位說明核對。[4]
- 寫清價格日期:股價是收市價、盤中價還是其他時間點?
- 命名 EPS 期間:上年度、TTM、下一財年或未來 12 個月?
- 核對 EPS 口徑:GAAP/IFRS、調整後、基本股數或攤薄股數?
- 拆盈利變化:收入、利潤率、稅率、利息和股數分別如何影響 EPS?
- 檢查周期位置:目前盈利是正常化水平、景氣高峰、低谷,還是轉型期間?
- 選真正可比的公司:相同業務、地區、資本強度和成長階段,不能只因同一行業標籤就並列。
- 用第二個視角交叉驗證:加入FCF、PB、ROE、淨負債或收入增長;不同指標出現相反訊號時,記錄盈利、現金或資本結構造成的差異。
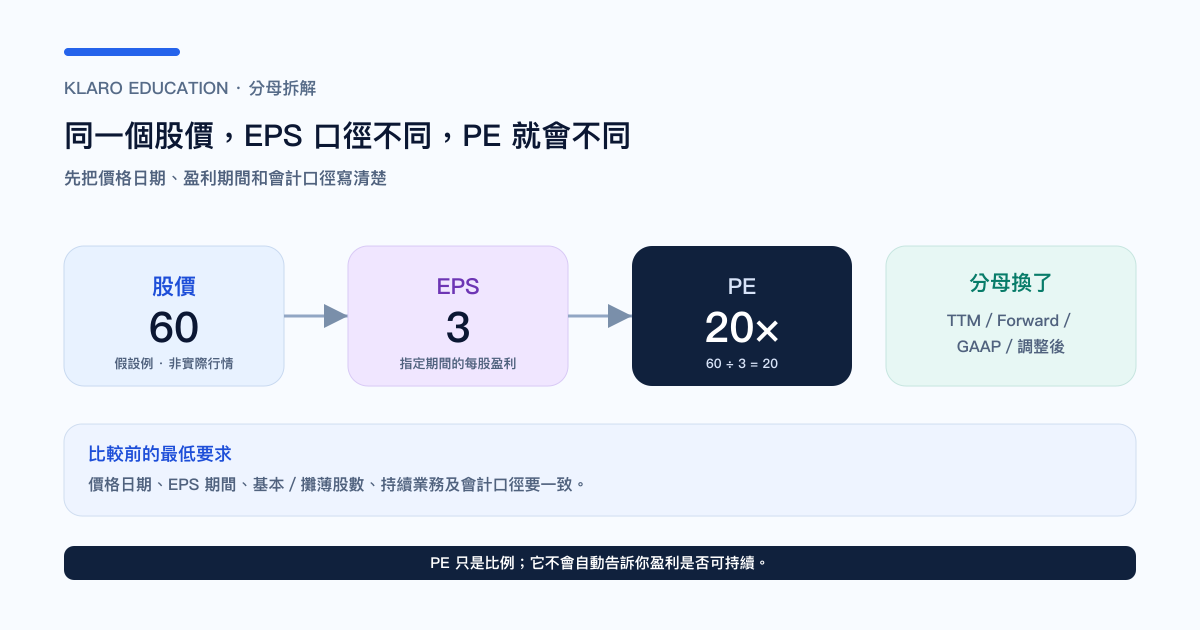
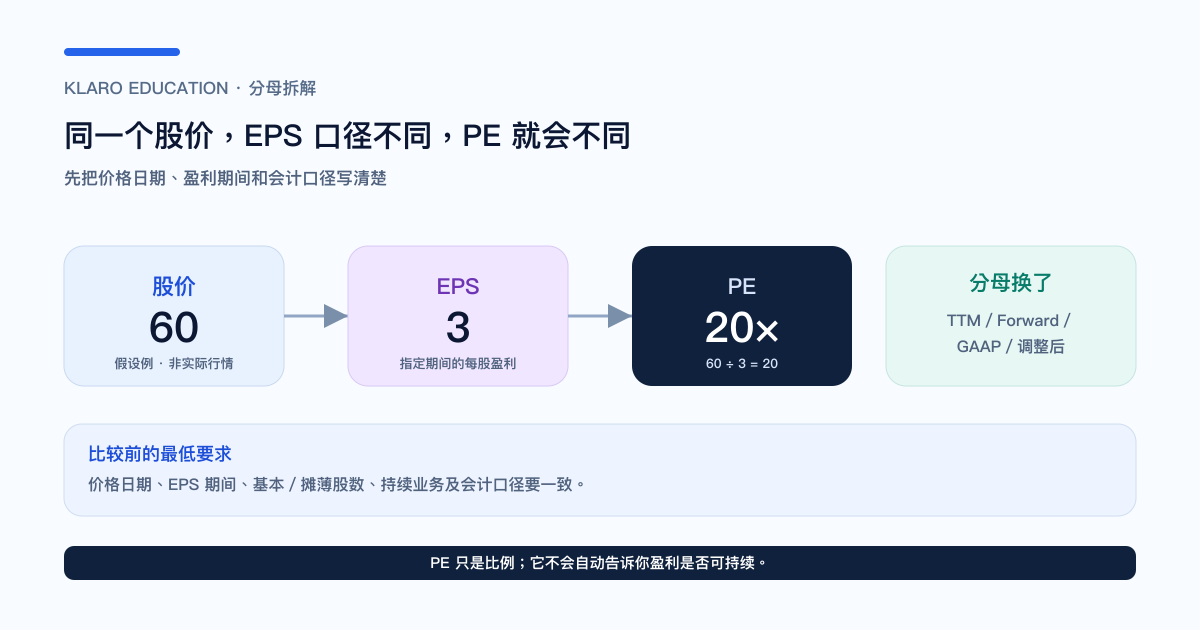
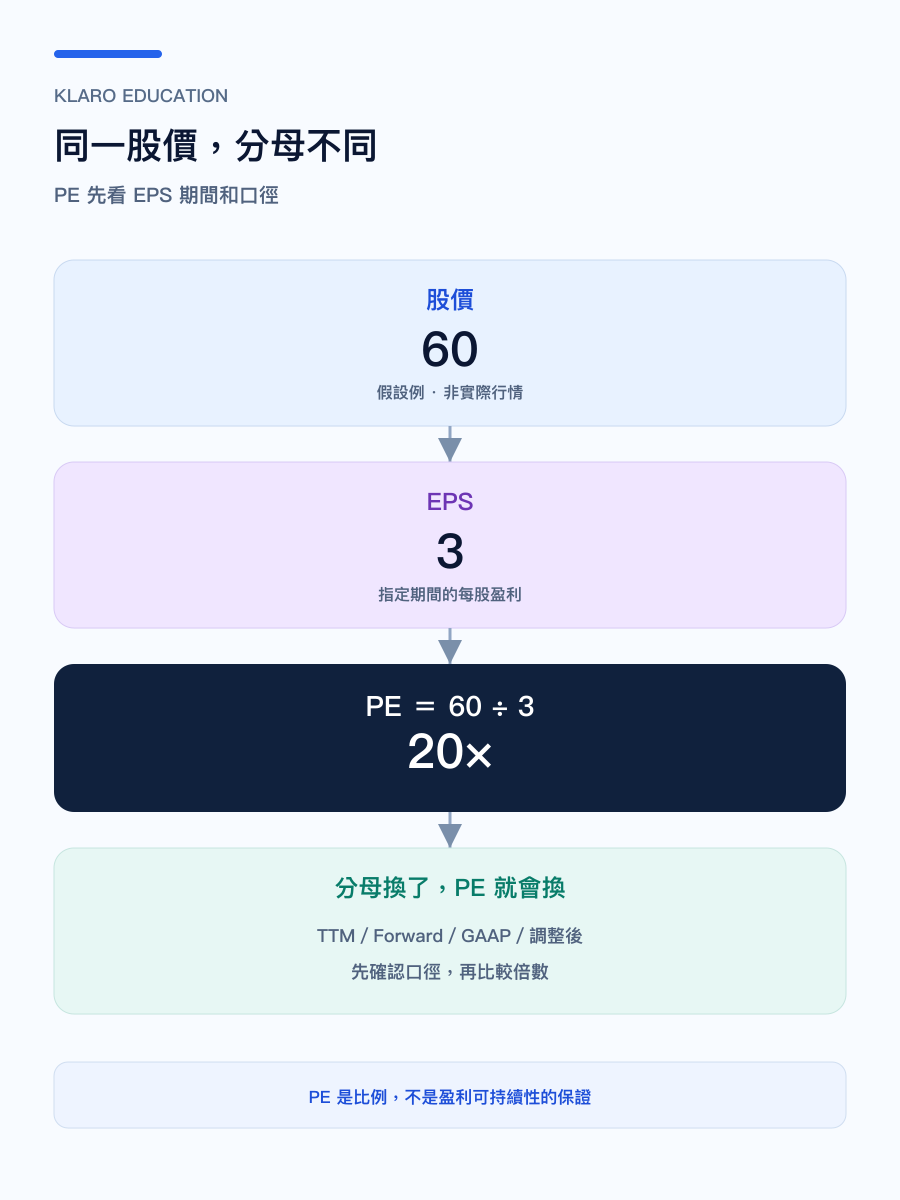
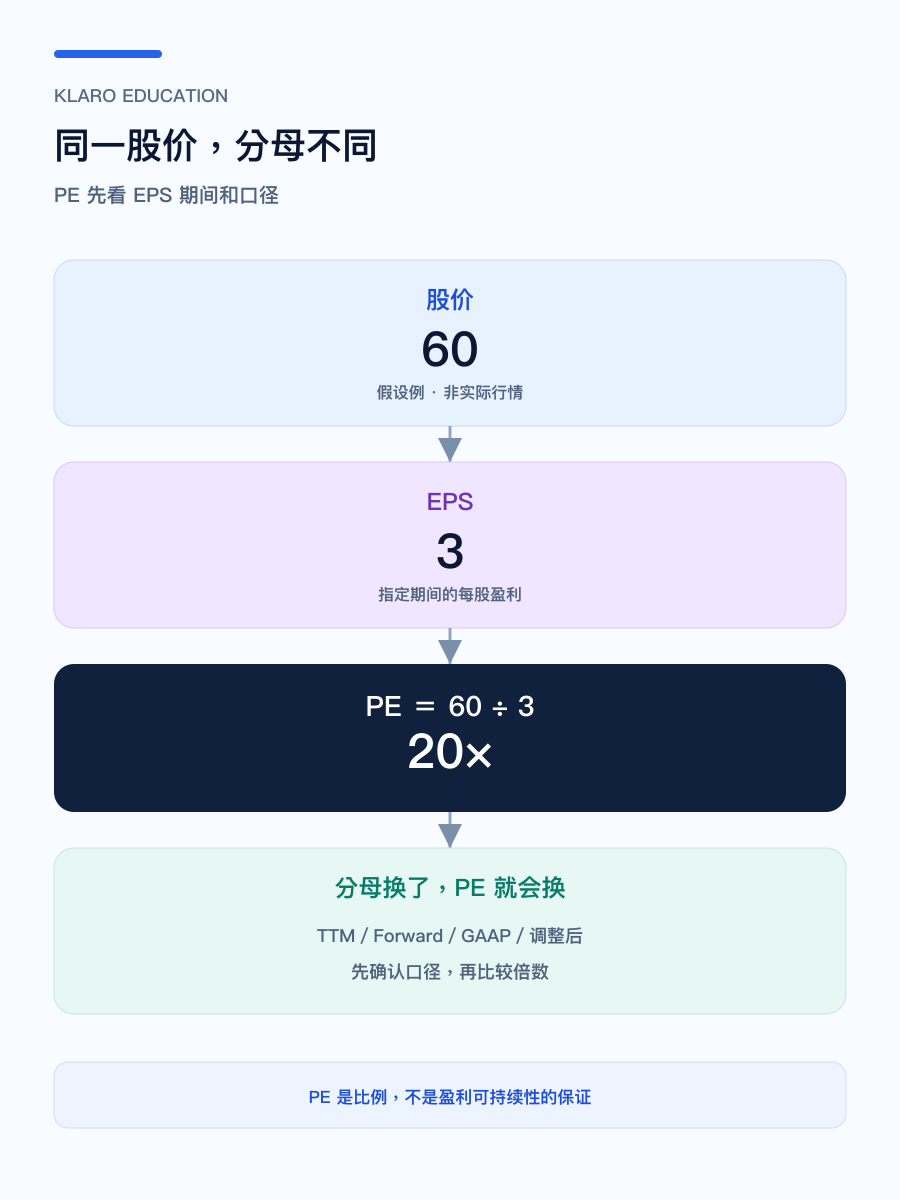
圖:PE 的數字取決於價格和 EPS 分母;比較之前先對齊盈利期間及會計口徑。
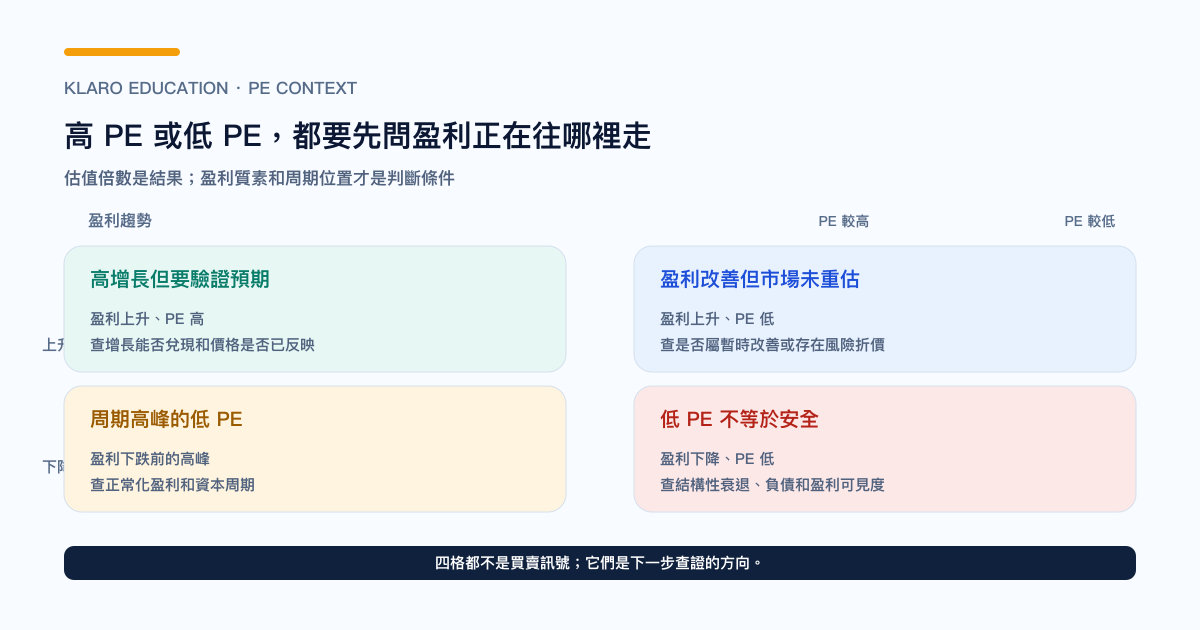
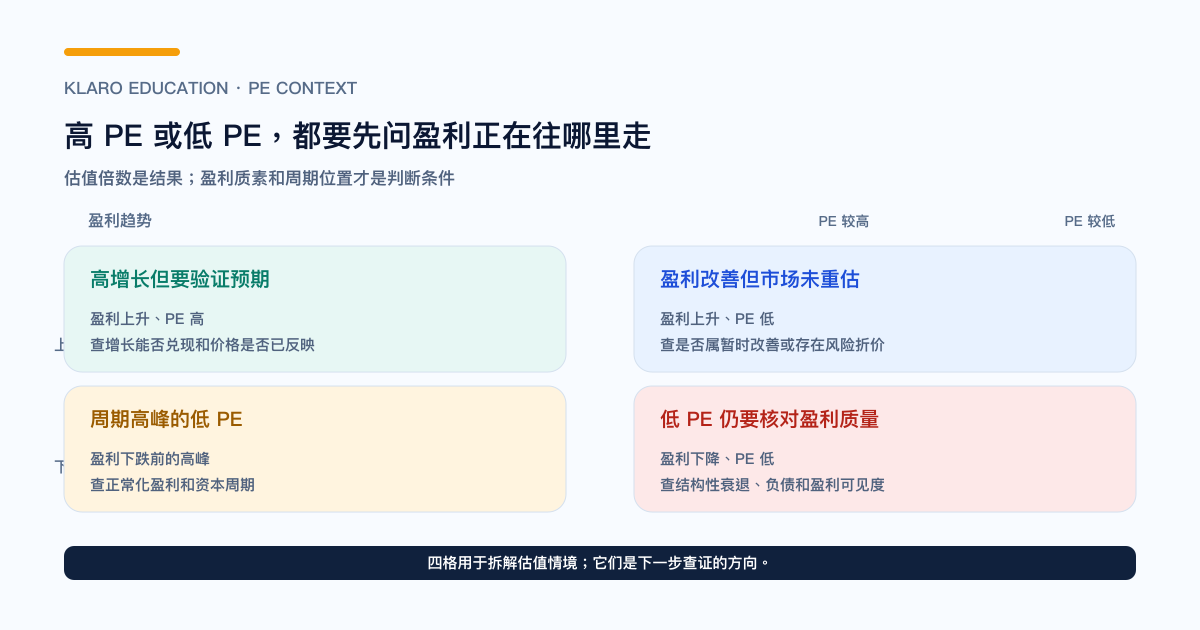
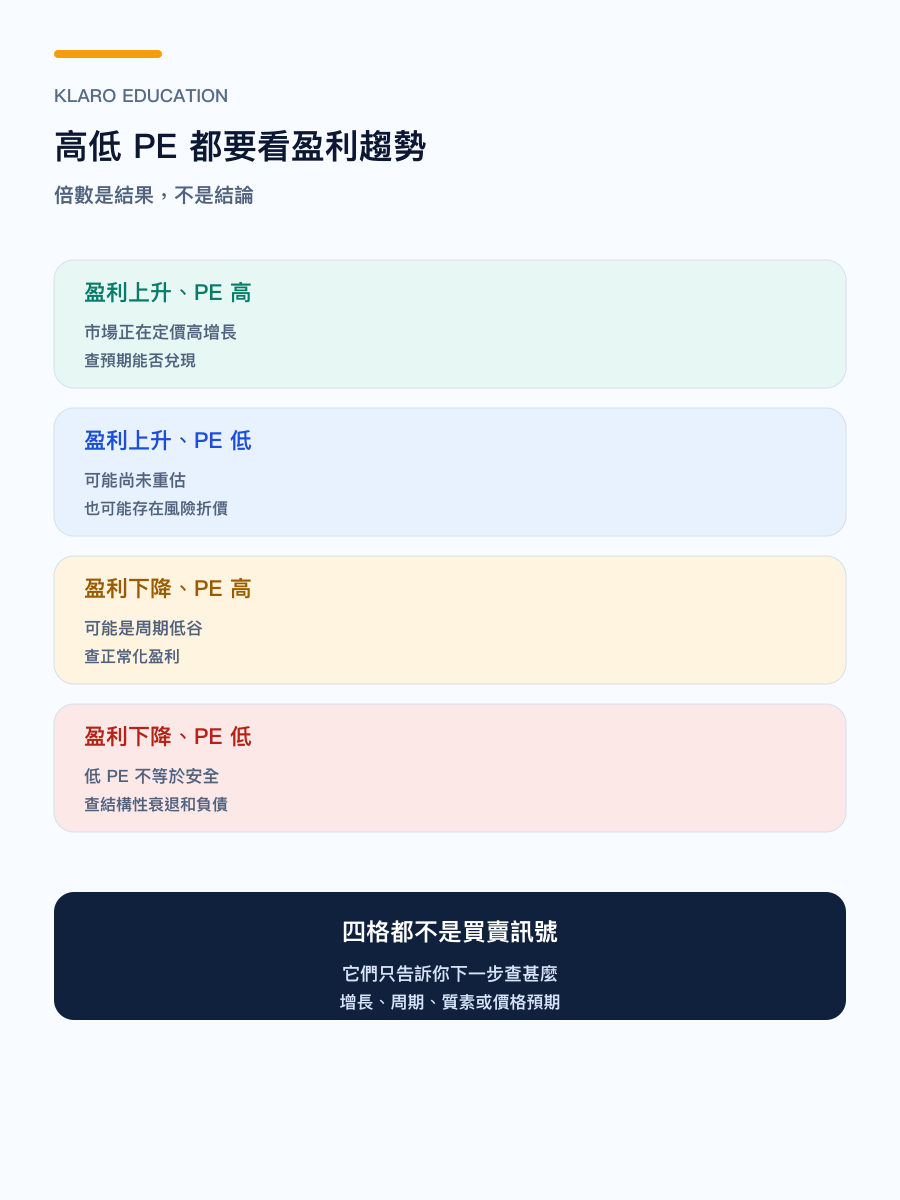
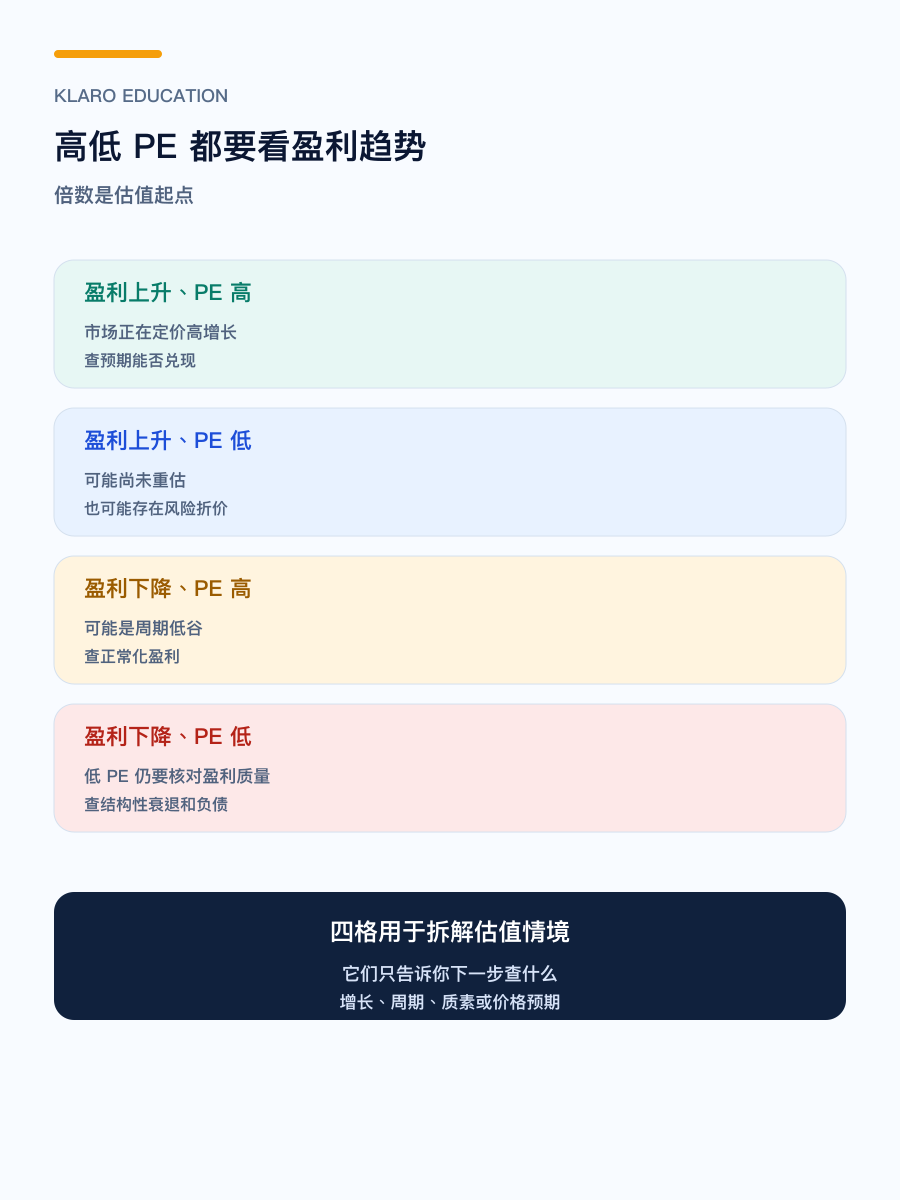
圖:高低PE由增長、週期、盈利質素或價格變動共同形成,應配合盈利要求和現金核對估值。
常見問題
市盈率多少倍才算合理?
合理倍數依行業、增長、盈利質素、週期、資本結構和利率環境而定。比較時使用口徑一致的同行及歷史區間,再核對當前價格要求的盈利和現金。
TTM PE 和 Forward PE 哪個比較好?
TTM PE提供最近十二個月的實際盈利基礎;Forward PE反映未來盈利預期。週期轉折或快速增長公司宜並列兩者,並核對Forward EPS需要的收入、利潤率及股數假設。
PE 為負是甚麼意思?
通常表示EPS為負,公司在該口徑下虧損。研究這類股票可從現金消耗、毛利、收入質素、資產負債表及盈利路徑出發,選擇適合虧損階段的估值方法。
為甚麼同一隻股票在不同平台的 PE 不一樣?
常見原因是價格時間、年報或 TTM 期間、GAAP/調整後 EPS、基本/攤薄股數、持續/已終止業務和一次性項目的處理不同。先讀欄位說明,再比較數字;不要只因平台名稱相同就假設口徑一致。
高 PE 是否代表股票太貴?
不一定。高 PE 可能反映市場對未來盈利增長或利潤率改善的預期,也可能表示預期已經被價格充分反映。要把預期增長與實際財報、現金流、競爭和估值敏感度逐項核對,不能用高低二分法取代研究。
本益比和市盈率有甚麼分別?
兩者是同一個 Price-to-Earnings Ratio;「市盈率」在香港及中國內地較常見,「本益比」在台灣較常見。PE/P/E 是英文縮寫,公式都是股價除以 EPS。
比較PE的下一步,是把EPS增長要求落到公司收入、利潤率與現金流。記憶體公司可配合記憶體週期與結構成長閱讀,伺服器整合商可用Supermicro的盈利與現金流作業務案例;財報基礎則見如何讀懂財務報表及自由現金流 FCF。
Klaro Research
資料來源與更新依據
資料截止:2026年10月9日
- [1] Investor.gov/美國證券交易委員會 Price-earnings (P/E) Ratio
權威資料 · 監管/交易所 · 查閲:2026年8月30日
- [2] Investor.gov/美國證券交易委員會 Earnings Per Share
權威資料 · 監管/交易所 · 查閲:2026年8月30日
- [3] 美國證券交易委員會 Beginners’ Guide to Financial Statements
第一方 · 監管/交易所 · 查閲:2026年8月30日
- [4] Investor.gov/美國證券交易委員會 How to Read a 10-K
權威資料 · 監管/交易所 · 查閲:2026年8月30日
- [5] 美國證券交易委員會 Non-GAAP Financial Measures Compliance and Disclosure Interpretations
第一方 · 監管/交易所 · 查閲:2026年8月30日
研究限制
- 動態 PE 在不同平台可能代表 Forward、季度年化或 TTM;使用前必須閱讀欄位定義。
- PE 不能單獨處理周期性盈利、負債、現金流或股本稀釋,個股研究仍需回到最新財報。
- 文中價格、EPS 和倍數均為假設計算,不代表任何公司的實際估值或回報預測。
需要重新檢查的事件
- SEC/Investor.gov 修訂 PE、EPS、Non-GAAP 或財報指引時,重新核對定義與披露邊界。
- 網站加入個股估值資料時,必須顯示價格日期、EPS 期間、GAAP/調整後及基本/攤薄口徑。
本文僅供參考,不構成投資建議。