
美股財報季是甚麼時候?Beat、Miss 與指引怎樣影響股價

目錄
- 財報季通常在甚麼時候?先找公司的財政季度
- Earnings Release、10-Q 和 8-K 有甚麼分別?
- 1. 公司盈利公告(Earnings Release)
- 2. Form 8-K
- 3. Form 10-Q 或 Form 10-K
- Beat、Miss 和市場共識到底怎樣計算?
- 為甚麼財報 Beat,股價仍然會跌?
- 當季好,但未來指引不夠好
- 早已 price in
- Beat 來自低質素來源
- 其他消息改變了風險折現
- 財報公布後,應該先看哪五件事?
- 1. 先確認報告期間和口徑
- 2. 把收入、毛利率和分部拆開
- 3. 把盈利和現金流對讀
- 4. 讀管理層對未來的可驗證承諾
- 5. 最後才看股價反應
- 如何建立自己的財報季清單?
- 常見問題
- 財報季一定是 1 月、4 月、7 月和 10 月嗎?
- EPS Beat 代表公司基本面一定變好嗎?
- 財報 Beat 後股價為甚麼仍可能下跌?
- 市場共識從哪裡來?
- 財報電話會議比新聞稿重要嗎?
- 只看財報日期買賣股票可以嗎?
- 結語:用財報季更新研究假設
美股財報季(Earnings Season)是上市公司集中公布季度業績的時段,通常在季度結束後數星期開始,並在 1 月、4 月、7 月及 10 月前後形成市場高峰;但公司採用的財政年度各不相同,不能只看曆月判斷日期。 真正影響股價的,也不只是營收和 EPS 是否增長,而是「實際結果相對市場原先預期如何」、管理層對未來的指引有沒有改變,以及股價在公布前已經反映了多少好消息。
投資者在財報日看到的新聞,可能是公司新聞稿、盈利電話會議、Form 8-K 或 Form 10-Q 的其中一部分。Investor.gov 指出,10-Q 是前三個財政季度的未經審計季度報告,8-K 則用來披露重大事件,包括初步盈利公告。Investor.gov:Form 10-Q Investor.gov:Corporate Reports
資料口徑(截至 2026 年 8 月 4 日): 財報日期、估計共識和公司指引都會隨公告、修訂及財政年度而變化。本文的數字是教學假設,不是即時財報;實際判讀應記下公告時間、報告期間、數字口徑和市場共識的截點。
財報季通常在甚麼時候?先找公司的財政季度
若公司採用 12 月結算的曆年財政年度,季度大致可按以下節奏理解:
| 報告季度 | 覆蓋期間(曆年公司示例) | 常見公布高峰 |
|---|---|---|
| Q1 | 1–3 月 | 4 月下旬至 5 月 |
| Q2 | 4–6 月 | 7 月下旬至 8 月 |
| Q3 | 7–9 月 | 10 月下旬至 11 月 |
| Q4/全年 | 10–12 月 | 翌年 1 月下旬至 2 月 |
這張表是市場節奏,不是每間公司的法定日曆。零售、半導體、雲端服務和海外公司可能採用不同的結算日;有些公司的 Q2 可能在 7 月已公布,有些則要到 8 月或更後。正確做法是先到公司投資者關係網站或 SEC EDGAR,確認「報告期間」和「預計公告日」,再把它放進自己的財報日曆。 Investor.gov 的 EDGAR 指南說明,投資者可以按 10-K、10-Q 和 8-K 等表格類型查找公司的年度、季度和重大事件披露。Investor.gov:Using EDGAR to Research Investments
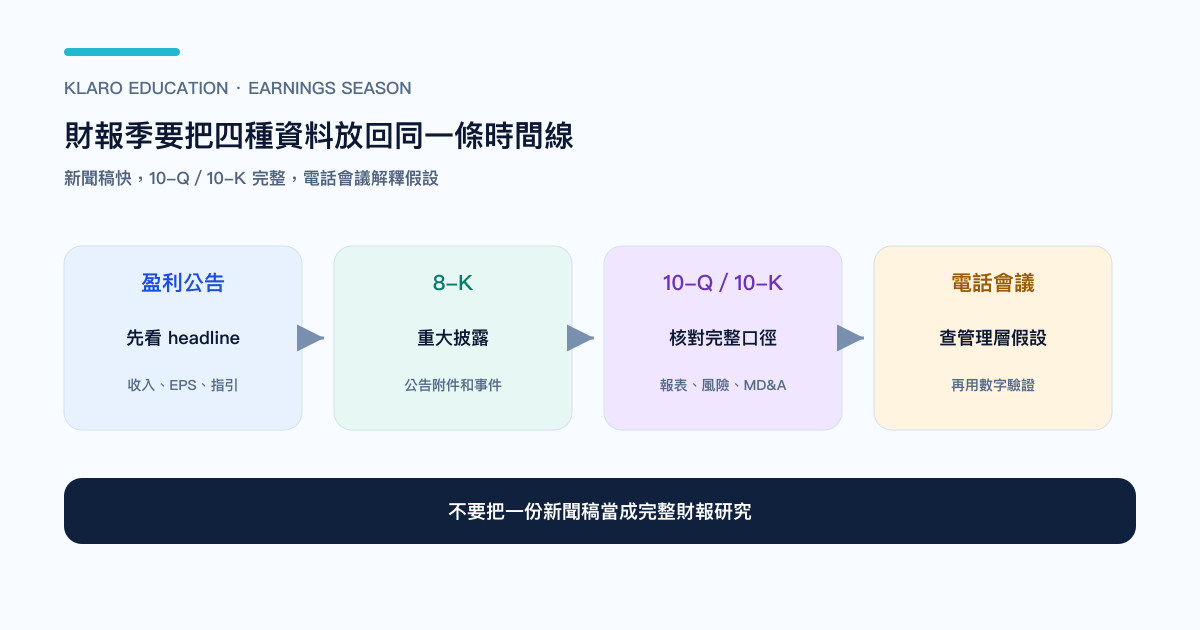
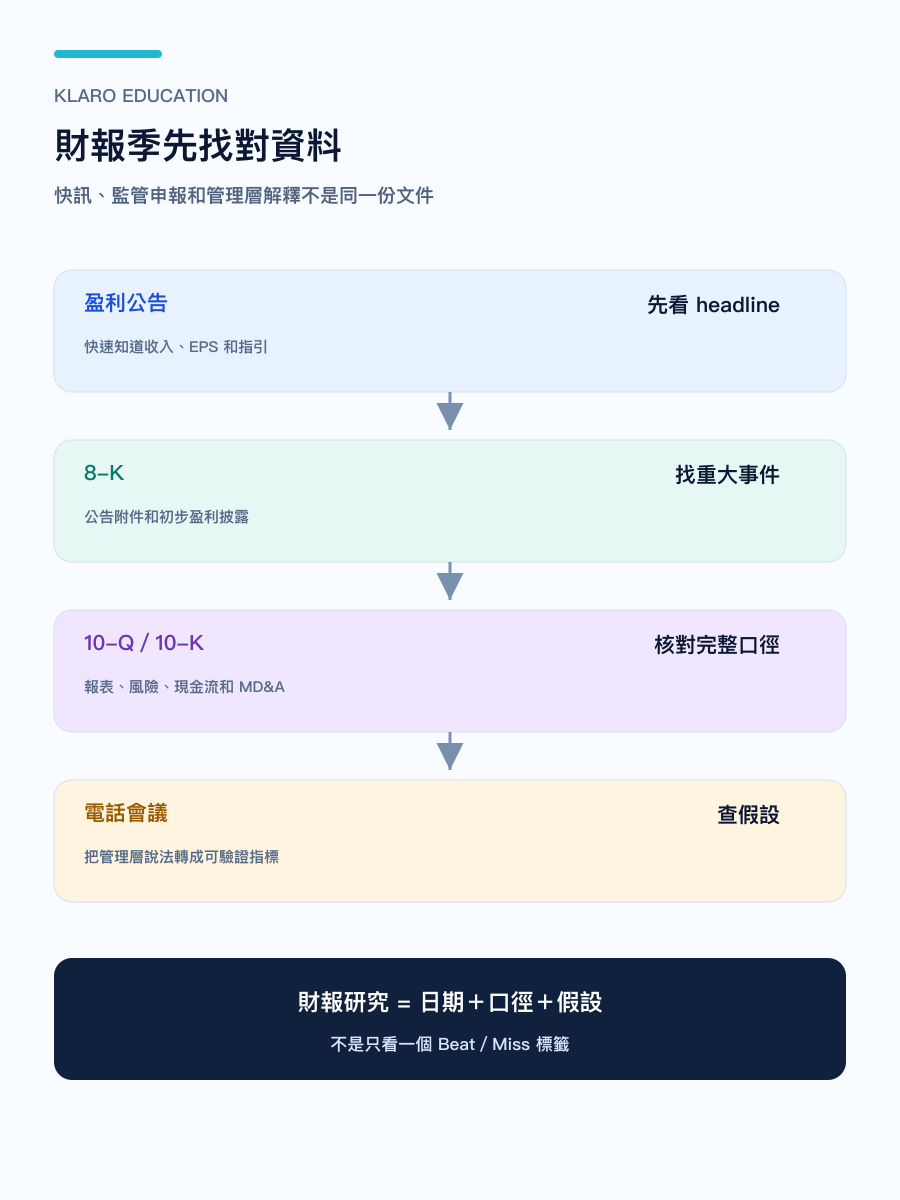
圖:財報季不是一個新聞標題,而是一組不同日期、不同法律口徑的公司披露。
Earnings Release、10-Q 和 8-K 有甚麼分別?
讀者可把一次季度業績拆成三層:
1. 公司盈利公告(Earnings Release)
公司會先用新聞稿公布營收、EPS、分部數字、資產負債表摘要和下一季重點。它通常較快、較容易閱讀,但可能只放管理層希望市場先注意的指標,並不等於完整的監管申報。
2. Form 8-K
美國上市公司遇到重大事件時,可能以 8-K 及附件把公告提交給 SEC。Investor.gov 說明,8-K 用來披露投資者在下一份定期報告前需要知道的重大資料,初步盈利公告也可能在其中。Investor.gov:How to Read an 8-K
3. Form 10-Q 或 Form 10-K
10-Q 提供季度未經審計財務報表、風險更新及管理層討論;第四季通常會在年度 10-K 內與全年業績一起披露。Investor.gov 的 10-K/10-Q 指南提醒,報表、風險、管理層對業務結果的解釋和現金流,應放在同一個閱讀框架中。Investor.gov:How to Read a 10-K/10-Q
新聞稿適合快速知道「發生了甚麼」,10-Q/10-K 則用來核對「數字的完整口徑和風險在哪裡」。只看新聞稿的 EPS headline,容易漏掉應收賬款、庫存、資本開支、股權薪酬和分部盈利的變化。
Beat、Miss 和市場共識到底怎樣計算?
市場常說的 beat、miss,不是公司是否達到自己的內部目標,而是實際公布數字和分析師/數據供應商在某個截點的共識比較:
預期差 = 實際公布值 − 市場共識
假設分析師在公告前的 EPS 共識是 1.00 美元,公司公布 1.10 美元,新聞會稱為 EPS beat 0.10 美元;若公布 0.90 美元,則是 miss 0.10 美元。營收、毛利率、自由現金流、訂單或用戶數,也可以各自有一套市場預期。
但「beat」這個詞有三個限制:
- 共識不是 SEC 的官方數字,不同平台的分析師範圍、更新時間和調整後/GAAP 口徑可能不同。
- EPS beat 可能來自稅項、回購、一次性收益或 Non-GAAP 調整,收入和現金流未必同步改善。
- 市場可能更關心未來一季或全年的指引,當季 beat 不足以抵銷遠期預測下修。
因此,研究紀錄應寫「實際值、共識值、共識日期、差距百分比和口徑」,而不是只複製「beat/miss」兩個字。
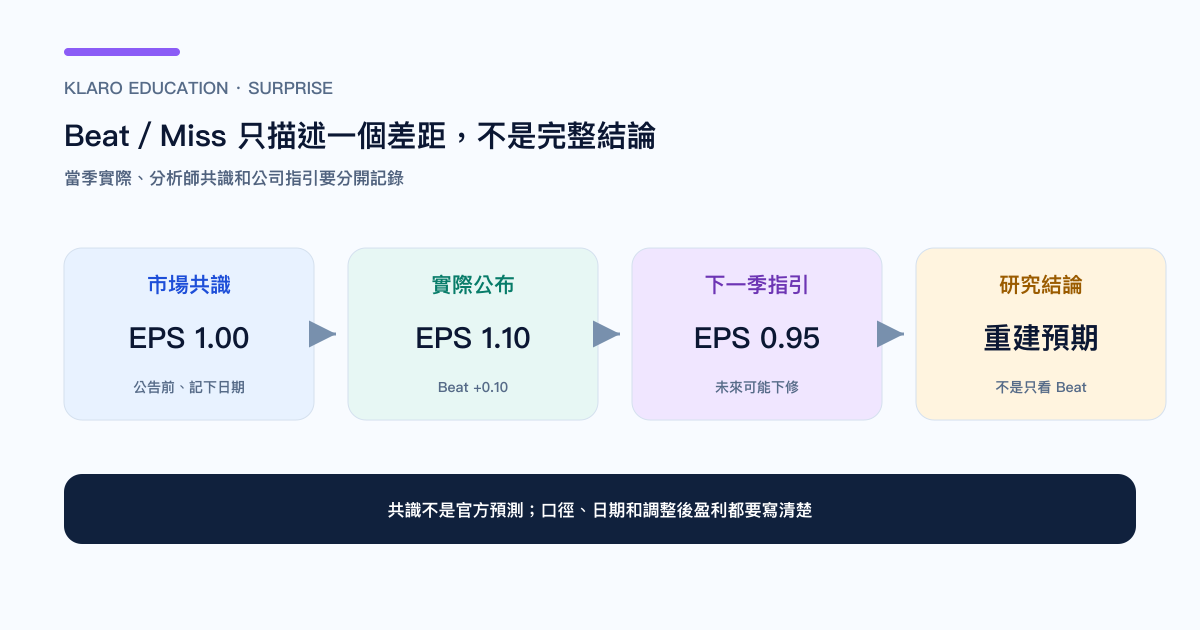
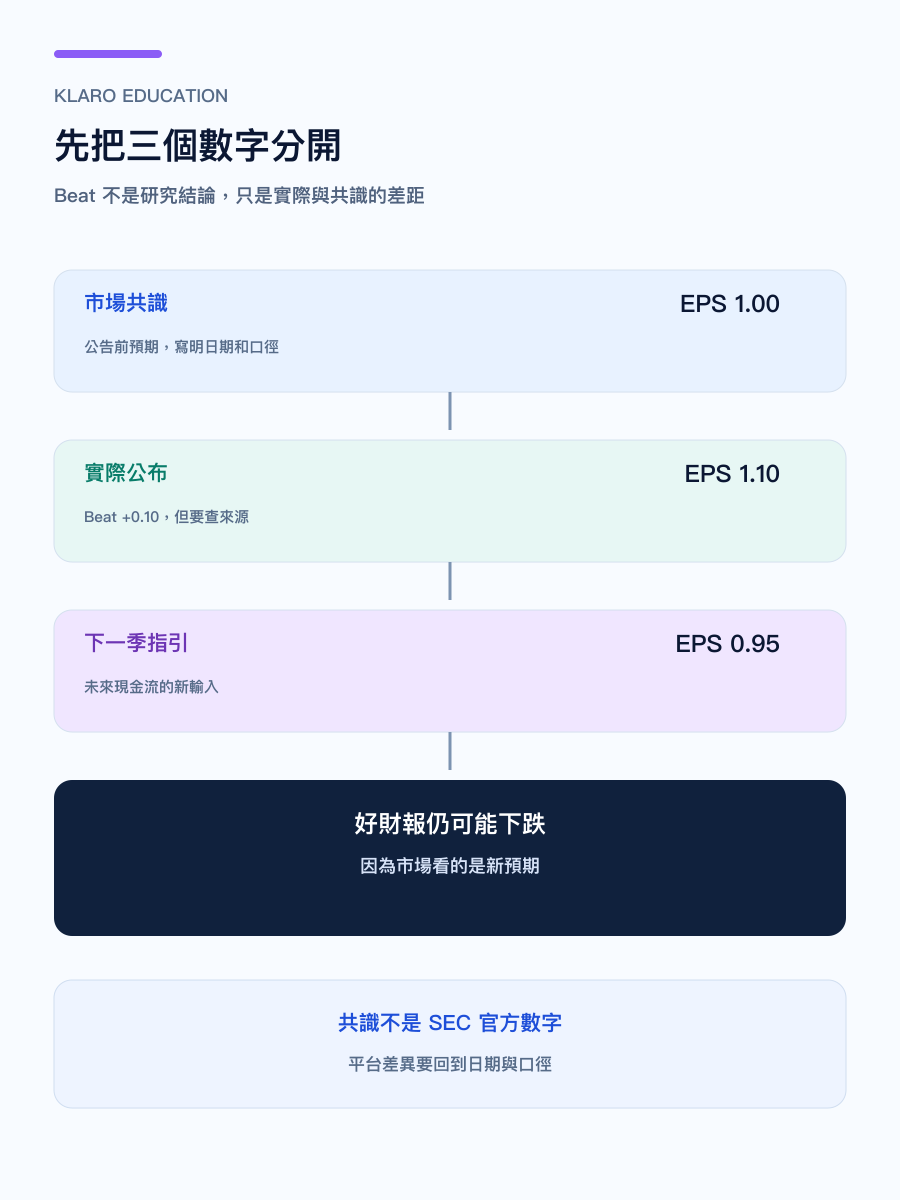
圖:當季結果、分析師共識和公司對未來的指引是三個不同輸入;只看其中一個,不能解釋完整的股價反應。
為甚麼財報 Beat,股價仍然會跌?
股價反映的是未來現金流和風險的折現,不是對過去季度的頒獎。以下幾種情況都可能令「好財報」之後下跌:
當季好,但未來指引不夠好
公司公布營收和 EPS 均 beat,但下一季營收指引低於市場共識,市場會把注意力轉到未來盈利。當季數字是已發生的事,指引是新的估值輸入。
早已 price in
如果股價在公告前已經因傳聞、預覽或分析師上調而大幅上升,市場需要的是「超出很高的預期」,而不是僅僅達到共識。這就是常見的「買預期、賣事實」:好消息公布後,原本的買家沒有新的理由繼續推高價格。
Beat 來自低質素來源
EPS 增長可能由回購減少股數、一次性稅項收益、Non-GAAP 調整或成本削減造成;如果收入增長、毛利率和經營現金流沒有跟上,市場可能把 beat 視為不可持續。SEC 對 Non-GAAP 財務指標要求公司清楚呈現與最接近的 GAAP 指標的調節,投資者應沿著調節表查明差異。SEC:Non-GAAP Financial Measures
其他消息改變了風險折現
利率、監管、供應鏈、客戶集中度或競爭對手的公告,可能同時改變市場對整個行業的折現率。這時股價反應不一定是對公司當季數字的單一評分。
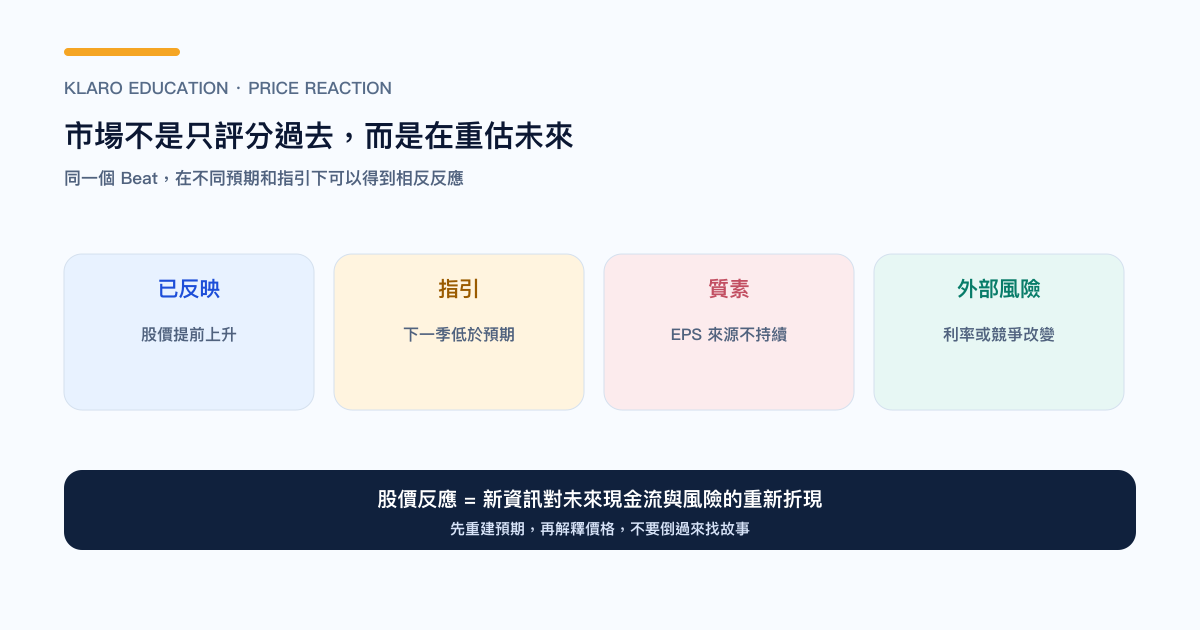
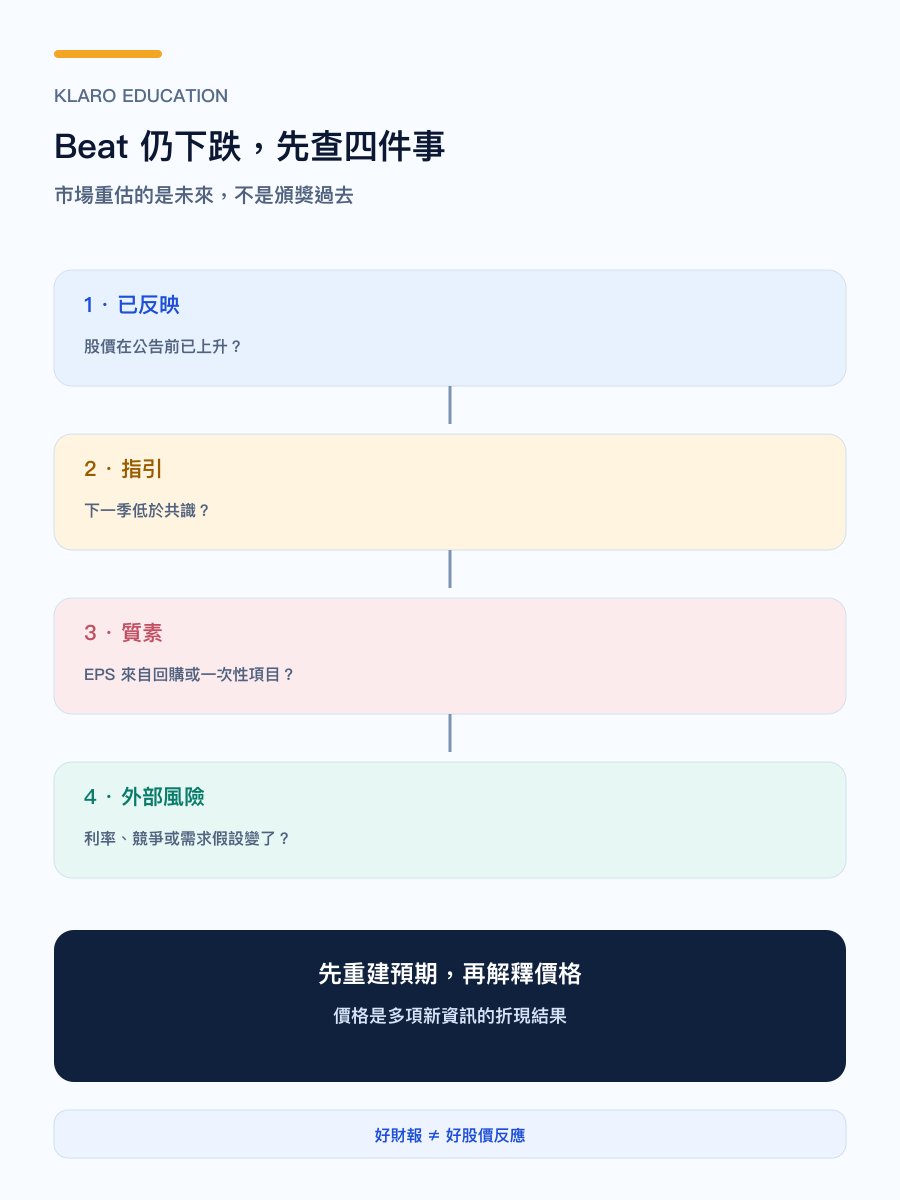
圖:股價反應取決於「實際結果相對預期」和「未來現金流的新資訊」,不是只看 headline 是否 Beat。
財報公布後,應該先看哪五件事?
1. 先確認報告期間和口徑
先看這是季度、全年還是按公司自訂的財政週期;再分開 GAAP、Non-GAAP、持續經營和已終止業務。數字口徑不一致,所有同比和預期差都會失真。
2. 把收入、毛利率和分部拆開
總營收增長可能由單一分部、併購或匯率帶動。把核心產品的收入、毛利率、訂單/積壓、客戶集中度和地域拆開,才能知道增長是否廣泛。
3. 把盈利和現金流對讀
淨利潤上升,但經營現金流下降,可能是應收賬款、庫存或付款條件改變;資本開支上升,則可能令自由現金流短期承壓。SEC 的財報指南把損益表、資產負債表和現金流量表放在同一個讀法中,投資者不應只看 EPS。SEC:Beginners’ Guide to Financial Statements
4. 讀管理層對未來的可驗證承諾
指引中的收入範圍、毛利率、資本開支、招聘、產能、訂單或產品時間表,都可以和下一季再次核對。把「管理層看好」改寫成可追蹤的數字,才不會讓電話會議變成情緒摘要。
5. 最後才看股價反應
先寫出「原先預期 → 實際結果 → 新指引 → 估值可能怎樣變」,再觀察盤後或翌日價格。價格是市場把多項資訊重新折現後的結果,不是單一數字的機械評分。
如何建立自己的財報季清單?
在財報季開始前,可以為每家公司建立一頁「前後對照表」:
| 研究欄位 | 公布前寫甚麼 | 公布後核對甚麼 |
|---|---|---|
| 報告期間 | 財政季度、公告時間 | 是否為同一期間、是否有重分類 |
| 市場共識 | 收入、EPS、毛利率、現金流的預期及日期 | 實際差距、共識是否被修訂 |
| 公司指引 | 下一季/全年範圍 | 中位數與市場共識比較 |
| 經營質素 | 客戶、訂單、庫存、分部和資本開支假設 | 哪些假設被確認或推翻 |
| 風險 | 供應、競爭、利率、監管 | 管理層是否新增、上調或下調風險 |
這種「先寫預期、後寫結果」的方式,可以避免公告後只挑選支持自己原有立場的句子。對長期研究而言,一季的 beat/miss 沒有下一季的驗證重要。
常見問題
財報季一定是 1 月、4 月、7 月和 10 月嗎?
不是。這是許多曆年公司在季度結束後的常見高峰,但公司可以採用不同財政年度和結算日。查詢個別公司時,應以投資者關係網站、公司公告和 SEC EDGAR 的報告期間為準。
EPS Beat 代表公司基本面一定變好嗎?
不一定。EPS 可能受回購、一次性項目、稅項和 Non-GAAP 調整影響。應把收入、毛利率、分部、經營現金流、資本開支和下一季指引一併核對。
財報 Beat 後股價為甚麼仍可能下跌?
不能只憑一天價格下結論。市場可能已經提前反映更高的結果、指引低於預期,或者宏觀與行業風險提高了折現率。先重建公告前後的預期差,再判斷股價下跌是否改變長期研究假設。
市場共識從哪裡來?
通常來自分析師估計和數據供應商的彙總,不是 SEC 的官方預測。不同平台可能使用不同分析師範圍、更新時間、GAAP/Non-GAAP 口徑和幣種,引用時要把來源和日期寫清楚。
財報電話會議比新聞稿重要嗎?
兩者用途不同。新聞稿適合核對數字,電話會議可聽到管理層對需求、定價、資本開支和風險的解釋;但電話會議的說法仍要回到 10-Q/10-K 和後續數字驗證,不能把語氣當成證據。
只看財報日期買賣股票可以嗎?
財報日前後的波動高度不確定,且結果可能已反映在價格中。本文提供的是閱讀框架,不是財報交易策略或個別公司的買賣建議。
結語:用財報季更新研究假設
高質素的財報解讀,不是把「Beat」「Miss」貼在標題上,而是回答四個問題:公司剛剛交出的數字是甚麼、相對哪一個預期、未來指引改變了甚麼、現金流和競爭位置能否支持這套指引。把新聞稿、8-K、10-Q/10-K、電話會議和股價反應按日期串起來,財報季才會從短期噪音變成可累積的研究紀錄。
本文不提供個別公司的買賣建議。若要延伸閱讀,可參考 GAAP 與 Non-GAAP 有甚麼差別?財報調整後盈利怎樣看、如何閱讀財務報表?損益表、資產負債表與現金流量表 和 自由現金流 FCF 是甚麼?怎樣由財報計算。
本文僅供參考,不構成投資建議。