2026年9月5日
Amkor vs ASE:兩家 OSAT 先進封裝公司怎樣選?
Amkor(AMKR)與 ASE Technology(ASX/3711)都提供封裝與測試。本文比較業務分類、AI/HPC 傳導、先進封裝、客戶、CapEx、毛利、現金與風險。

市盈率、市淨率、ROE、自由現金流、財報三張表——讀懂一家公司的基本功。
基本面分析是投資者評估一家公司內在價值最常用的方法——透過研究財務指標、盈利質素與估值方法,判斷股票價格是否合理反映了企業的真實狀況。無論關注港股還是美股,讀懂財報、掌握估值指標,都是作出獨立判斷的基礎。
財務指標種類繁多,但並非所有指標均適用於所有行業。估值指標有哪些、各自的適用場景是甚麼,是入門基本面分析繞不開的第一步。市盈率(PE)是最廣為人知的估值倍數,但在不同盈利周期下容易嚴重失真;銀行、地產等重資產行業則更常參考市賬率(PB,內地稱市淨率);評估成長股時,若只看市盈率容易低估增長代價,此時 PEG 能將增長速度納入定價框架。
本專題從財務指標怎麼看出發,涵蓋估值方法、盈利質素與財報解讀三個維度。
估值層面:市盈率 PE 怎麼看?靜態、動態、TTM 市盈率的區別帶你釐清同一家公司為何同時出現三個不同市盈率;EV/EBITDA 是甚麼?為甚麼機構用它比 PE 更多解釋這個指標為何在跨國收購及重資產行業幾乎成為默認標準;市值是甚麼?怎麼算,和企業價值 EV 有甚麼區別則釐清兩個常被混淆的概念。
盈利質素層面:自由現金流 FCF 是甚麼?為甚麼比淨利潤更難「美化」說明為何現金流往往比利潤表更難以粉飾;ROE 淨資產收益率是甚麼?怎麼用杜邦分析拆解 ROE用三因子框架將盈利能力分拆為可量化的驅動項。
財報解讀層面:財報三張表怎麼看?搭建利潤表、資產負債表與現金流量表之間的邏輯框架;GAAP 與 Non-GAAP 有甚麼區別?協助你識別公司在調整盈利數字時究竟剔除了甚麼。此外,美股財報季是甚麼時候?解讀「利好出盡」反而觸發股價下跌這一反直覺現象;股息率怎麼看?分析高股息背後的收益來源與潛在風險。
投教提示:每個財務指標均有其適用邊界——市盈率不適合虧損股,市賬率不適合輕資產科技公司,ROE 需結合槓桿水平解讀。基本面分析的核心是組合運用、結合行業背景,而非孤立參考單一數字。
基本面分析和技術分析有甚麼分別? 基本面分析關注企業價值本身(盈利、現金流、估值),技術分析關注價格走勢與交投量形態。兩者視角不同,許多投資者會結合使用。
財務指標怎麼判斷高或低? 指標沒有絕對好壞之分,須與同行業公司橫向比較,以及與該公司歷史區間縱向比較。脫離行業背景談高低,意義不大。
怎麼看財報最有效率? 建議先看現金流量表核實盈利質素,再看利潤表確認收入趨勢,最後用資產負債表核查債務結構。三張表互相印證,比單看其中一張更不易被誤導。
市盈率 PE 為何會出現負數? 當公司當期淨利潤為負(即虧損)時,市盈率無法正常計算,通常顯示為「N/A」或負值。此類公司一般須改用其他指標(如 PS、EV/Sales)輔助估值。
Amkor(AMKR)與 ASE Technology(ASX/3711)都提供封裝與測試。本文比較業務分類、AI/HPC 傳導、先進封裝、客戶、CapEx、毛利、現金與風險。
ASMPT(0522.HK)提供 TCB、hybrid bonding、die bonding、光子組裝與 SMT 設備。本文以 2026 中期業績分析訂單、收入、毛利、業務重組、現金與股票前景。
BE Semiconductor Industries(Besi)提供 die attach、flip chip 與 hybrid bonding 設備。本文以 2026 Q2 業績分析 AI/資料中心訂單、收入、毛利、現金、競爭與股票前景。
Camtek(CAMT)提供半導體 2D/3D 檢測與量測設備。本文以 2026 Q2 財報分析先進封裝、HBM、訂單、backlog、毛利、Visual Layer、現金與股票前景。
Onto Innovation(ONTO)提供檢測、量測、先進封裝光刻及製程軟件。本文以 2026 Q2 財報拆解 2.5D/HBM、backlog、毛利、現金、競爭和股票前景。
奇鋐(3017)提供風扇、散熱模組、cold plate、manifold及CDU。本文拆解AI伺服器產品、Q2 2026收入、毛利、產能、資本開支、估值、現金與股票前景。
雙鴻(3324)由筆電與伺服器散熱模組擴展cold plate、CDU/RPU、manifold、pump及QD。本文分析Q2 2026財務、產品mix、產能、估值、現金與股票前景。
台達電(2308)提供電源及零組件、資料中心基建、800VDC、L2L/L2A CDU、自動化與交通產品。本文分析Q2 2026財務、AI收入、估值、現金與股票前景。
英維克(002837)提供資料中心、儲能、通信及工業溫控,並覆蓋cold plate、CDU和設施冷卻。本文分析H1 2026收入、毛利、現金、標準、估值與股票前景。
Vertiv、Modine、nVent 都受 AI 資料中心散熱需求影響,但分別位於整合電力與熱管理、設施冷卻、機架與 CDU。本文比較產品、最新財務、現金、估值與失效條件。
黑芝麻智能2533提供華山智駕晶片、武當跨域SoC與SesameX具身AI平台。本文拆解H1 2026收入、49.5%毛利率、研發、現金流、發股與股票前景。
速騰聚創2498由ADAS LiDAR擴至機器人眼睛、皮膚和肌肉。本文拆解H1 2026出貨、收入、21.8%毛利率、ASP、研發、虧損與股票前景。
優必選9880提供Walker等人形機器人與智能硬件。本文拆解H1 2026人形收入、921台銷量、44.7%毛利率、客戶集中、信用減值、現金與股票前景。
文遠知行WRD/0800經營Robotaxi、Robobus及L2++/L3方案。本文拆解3,400輛L4車隊、每車訂單、Q2收入、37.5%毛利率、虧損、現金與股票前景。
Constellation Energy(CEG)是核電、燃氣發電與競爭性售電公司。本文拆解 Calpine、長期 PPA、容量因子、現金流、估值與股票前景。
NRG Energy(NRG)結合約25GW發電、零售電力、Vivint、CPower與資料中心BYOP。本文拆解現金流、債務、估值、風險及股票前景。
Talen Energy(TLN)是擁有 Susquehanna 核電及可調度電廠的獨立發電商。本文拆解 AWS PPA、PJM、現金流、估值與股票前景。
Vistra(VST)結合核電、燃氣發電、儲能與零售電力。本文拆解對沖、Meta PPA、Helix、現金流、估值、風險與股票前景。
Digital Realty(DLR)是全球資料中心 REIT。本文以 Q2 2026 bookings、US$1.9bn backlog rent、renewal spread、Core FFO、CapEx 和估值要求分析前景。
Equinix(EQIX)是互連型資料中心 REIT。本文以 Q2 2026 MRR、interconnections、AFFO per share、US$5–6bn CapEx、債務與估值要求分析前景。
GE Vernova(GEV)是發電、風電與電網設備服務商。本文拆解 US$176bn backlog、燃氣輪機槽位、電氣化、Wind、US$5.1bn FCF、估值和股票前景。
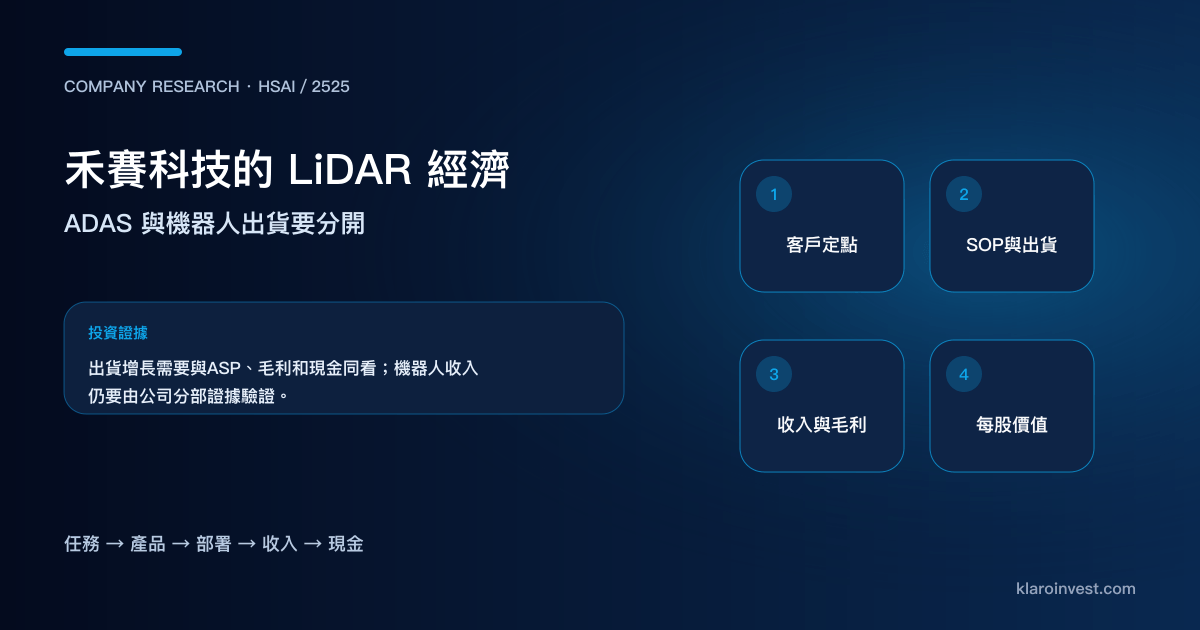
禾賽科技HSAI/2525提供ADAS與機器人LiDAR。本文拆解Q2 2026出貨、收入、ASP、40.1%毛利率、盈利、Physical AI第二曲線與股票前景。
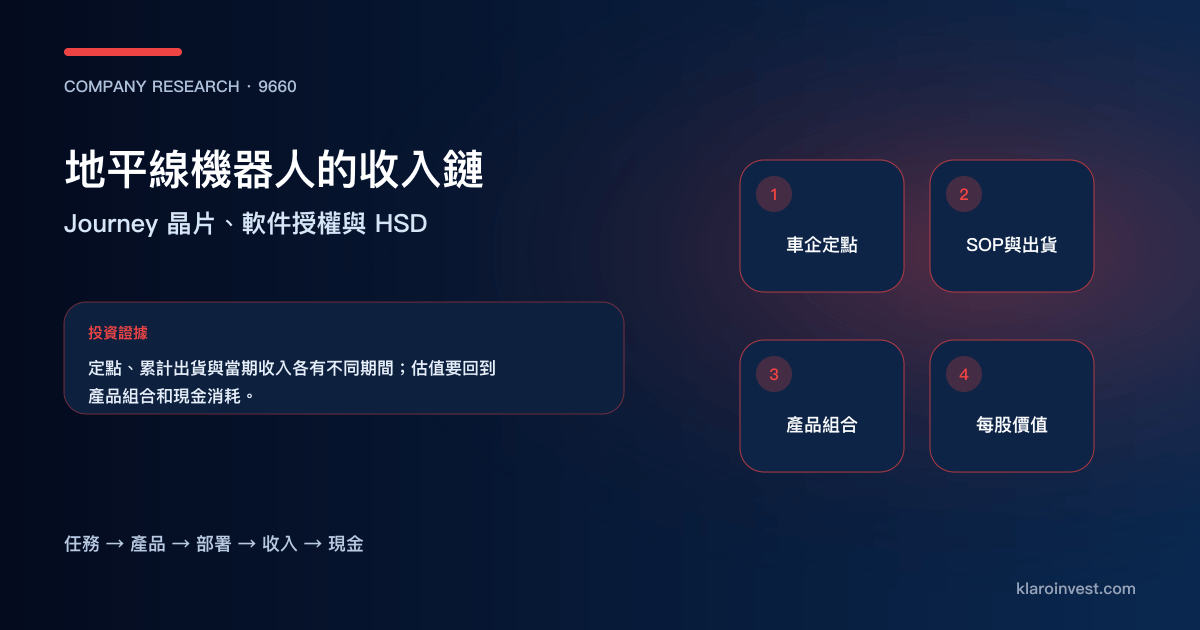
地平線機器人9660提供Journey晶片、軟件授權與HSD。本文拆解H1 2026收入、66%毛利、2.218百萬套出貨、會計盈利、調整虧損、可換債與股票前景。
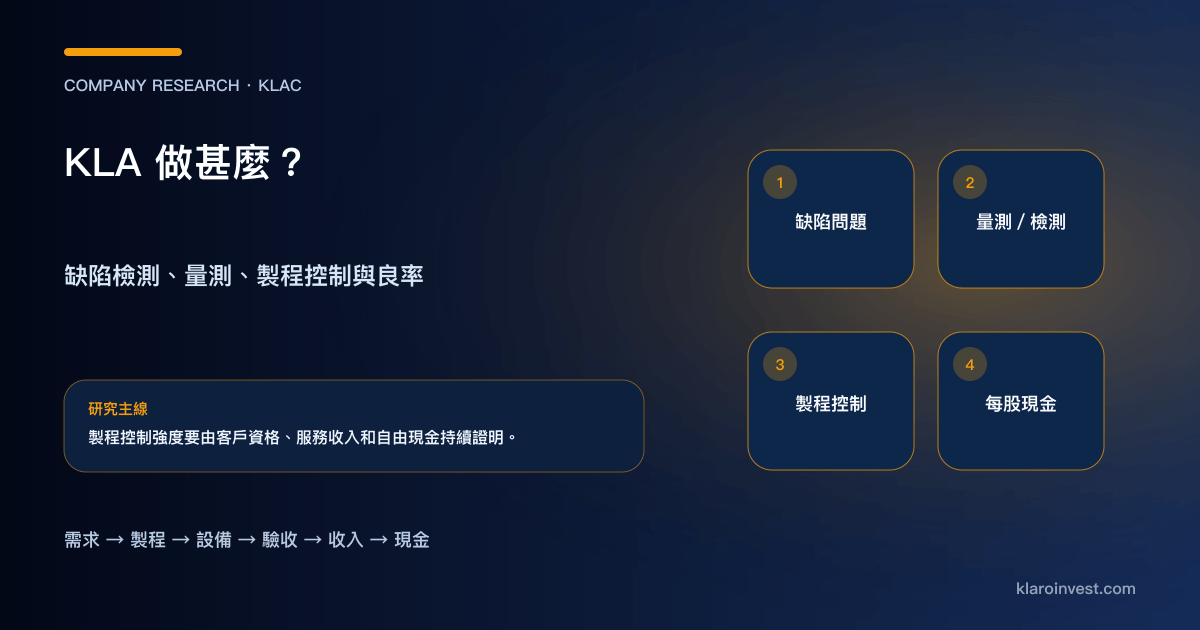
KLA 向晶圓廠提供缺陷檢測、量測、製程控制和服務。本文以 FY2026 財報分析 AI/HBM、先進封裝、良率、現金、競爭、估值要求、股票前景與下一季指標。
Modine(MOD)透過Airedale提供資料中心冷水機組與熱管理。本文拆解Climate Solutions、業務出售、FY2027收入、margin、估值、現金與股票前景。
nVent(NVT)提供 Systems Protection、Electrical Connections、CDU/機架與服務。本文拆解 Q2 2026 銷售、液冷部署、現金、收購、估值和股票前景。
安森美 onsemi(ON)是汽車、工業與AI電源半導體商。本文拆解 SiC、智能電源、感測、周期、38.4%毛利率、US$425m FCF、估值與股票前景。
小馬智行PONY/2026經營Robotaxi、Robotruck和智能方案。本文拆解Q2 2026車隊、付費收入、17.5%毛利率、虧損、CapEx、現金和股票前景。
Quanta Services(PWR)是電網與大型負載基建工程商。本文拆解 US$53.4bn backlog、項目交付、margin、FCF、約 36 倍 adjusted EPS 估值與股票前景。
Supermicro(SMCI)整合AI伺服器、機架與液冷。本文拆解FY2026 US$39.1bn收入、10.8%毛利率、US$6.81bn營運現金流出、債務、合規、估值與股票前景。
CrowdStrike Q2 FY2027 淨新增 ARR 增長 51%,Falcon Flex accounts ARR 增長 101%。本文拆解 Flex 如何連接新客戶、模組採用、收入、自由現金流、SBC、每股價值與估值。
NVIDIA Q2 FY2027 營收 962.21 億美元、Data Center 890.23 億美元,Q3 指引仍勝預期。本文拆解 AI 需求是否減速、ACIE 與 Hyperscale、應收賬款、自由現金流、2,790 億美元供應承諾、AI 雲端融資與毛利風險。
Okta Q2 FY2027 cRPO 增長14%,新產品佔bookings 30%,股價盤後升19.4%。本文拆解新產品如何進入cRPO、收入、FCF與每股價值,並評估AI agents、SBC、回購、指引及估值。
Okta(OKTA)做甚麼?本文拆解 Workforce Identity、Auth0、OIG、PAM、ITP 與 AI-agent identity,並以 cRPO、收入、FCF、SBC、回購、競爭和估值分析股票前景。
NBIS、CRWV 與 APLD 分別經營全棧 AI Cloud、大型 GPU Cloud 和資料中心租賃。本文以 Q2/FY2026 收入、容量、CapEx、債務及現金比較三種 AI 基建模式。
Cerebras Q2 Core 營收按年倍增、雲端收入近四倍,但 GAAP 營收低於共識,客戶認股權、股權激勵及現金建設支出拉闊盈利質量差距。本文核對指引、盤後股價、估值與 AI 推理產業傳導。
Coherent Q4 FY2026 營收 20.46 億美元、調整後 EPS 1.74 美元,Q1 指引中點再增長約 12%,股價卻在盤前下跌約 4%。關鍵在盈利質量、自由現金流、估值與 AI 光互連需求能否延續。
CoreWeave(CRWV)Q2 2026 營收按季增長 23.9%,調整後營業利潤高於公司指引上限;近 500MW 活躍電力上線,顯示產能交付與營運槓桿同步改善,但資本開支、利息與融資需求仍高。
Tower Semiconductor(TSEM)做甚麼?本文以官方文件核實具名光通訊客戶,拆解 SiPho 晶圓代工、2027 合約、300mm 擴產、利用率、現金流與股票估值。
Aehr Test Systems(AEHR)做甚麼?本文用 FY2026 10-K 拆解 FOX-XP、WaferPak、Sonoma、矽光子與 AI 燒機、backlog、現金、稀釋、估值,並分析特朗普擬議中國光收發器限制是否令 AEHR 受益。
Applied Digital(APLD)開發並出租高密度 AI 資料中心。本文以 FY2026 租金、live/signed MW、fit-out、項目債、Macquarie 優先權和估值要求分析股票前景。
Ciena(CIEN)做甚麼?本文根據最新 FY2026 Q2 10-Q,拆解 WaveLogic 6、Waveserver、6500 RLS、AI 光網絡、雲端客戶集中、毛利、現金流、債務與股票前景。
Cipher Digital(CIFR)由比特幣挖礦轉向 AI 資料中心房東。本文分析 Black Pearl 起租、Barber Lake/Stingray 建設、Q2 收入、項目融資、稀釋和股票前景。
CleanSpark(CLSK)以比特幣挖礦為主要收入,並簽訂 175MW AI 資料中心租約。本文分析 Q3 2026 收入、Sandersville 交付、融資、Bitcoin 資產與前景。
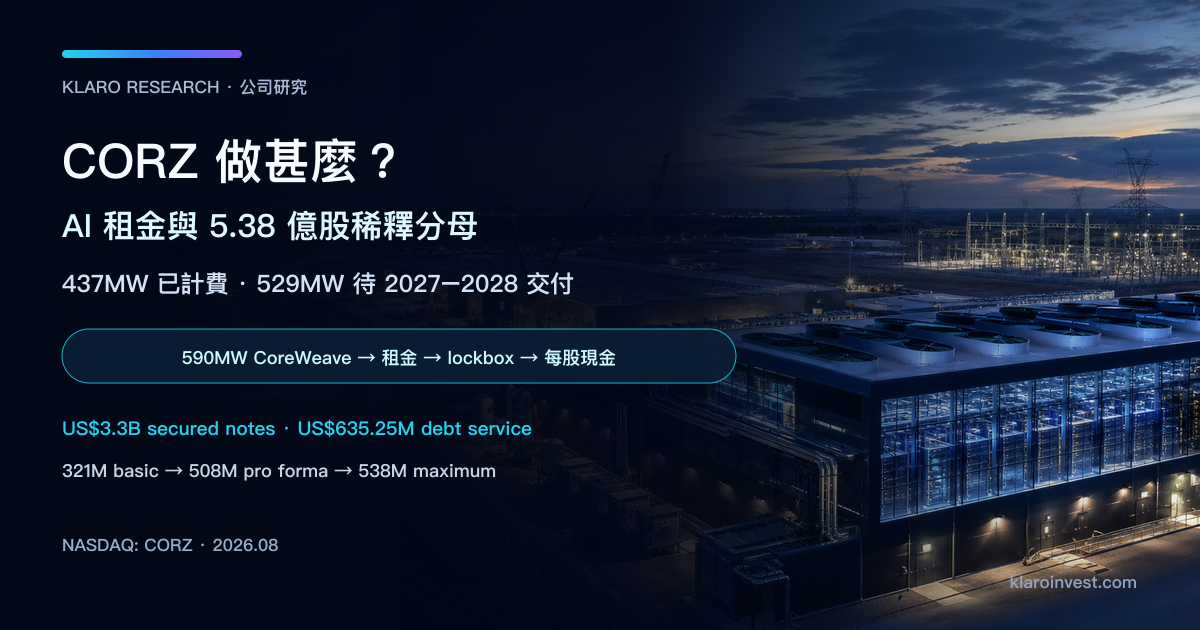
Core Scientific(CORZ)經營高密度 AI colocation 並保留比特幣業務。本文以 Q2 2026 billable MW、租金收入、AMD 合約、CapEx、融資與股票前景分析。
Fabrinet(FN)替 OEM 提供精密光學製造、封裝、組裝與測試。本文以 FY2026 年報分析資料中心收入、客戶集中、存貨、擴產、現金流、估值與股票前景。
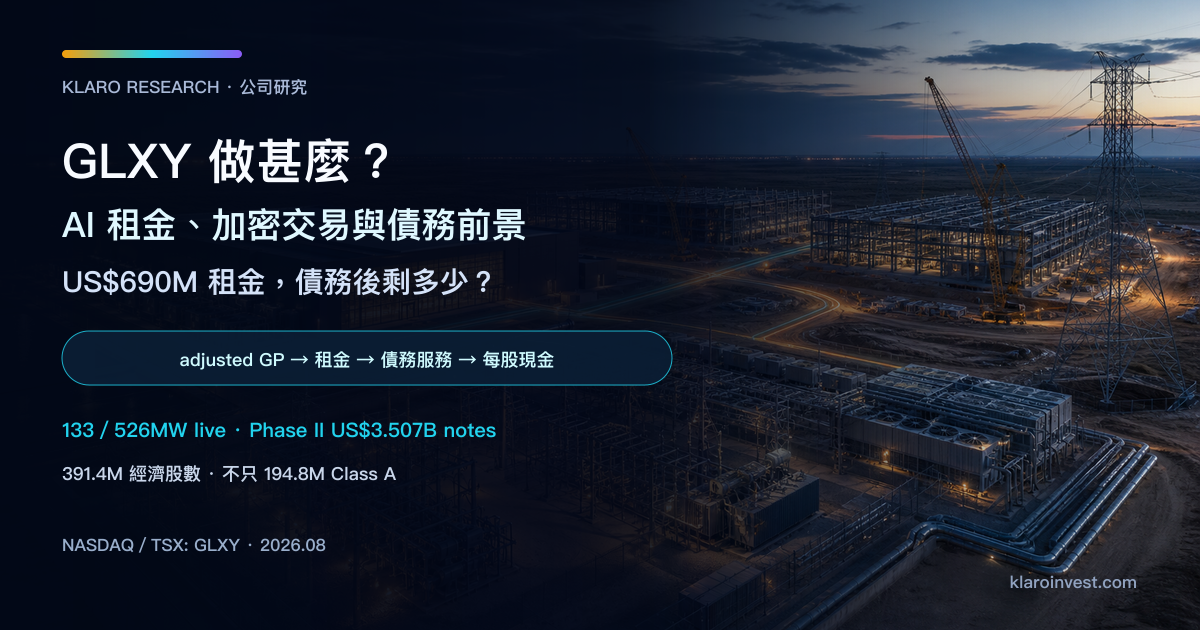
Galaxy Digital(GLXY)同時經營數碼資產及 Helios AI 資料中心。本文分析 Q2 2026 首批 133MW 租金、CoreWeave 租約、US$3.5bn 項目債與股票前景。
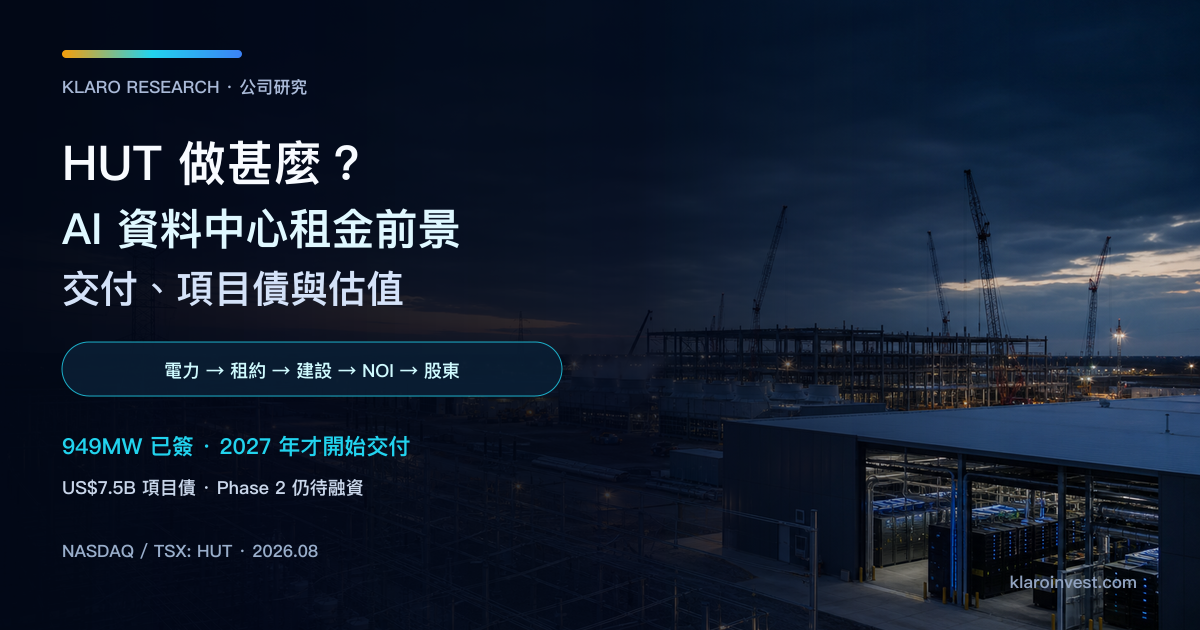
Hut 8(HUT)控制電力、開發 AI 資料中心並保留 Bitcoin 業務。本文分析 949MW 租約、Beacon Point、US$26.6bn 合約值、項目融資與前景。
IREN 同時經營 GPU Cloud 與比特幣挖礦。本文以 FY2026 AI 收入、Microsoft 50MW 交付、US$4bn contracted ARR、GPU 融資、折舊、減值和股數分析前景。
TeraWulf(WULF)由比特幣挖礦轉向 AI 資料中心租賃。本文分析 Q2 HPC 收入、Lake Mariner 102MW、Anthropic 401MW 租約、建設資本、股數與前景。
源傑科技(源杰科技,688498)是光通訊雷射晶片供應商。本文拆解 CW、EML、DFB 產品、硅光與 800G/1.6T 升級機會、2025 年及 2026 年最新業績、客戶集中與擴產風險。
AAOI 生產雷射、光引擎、資料中心光收發器及 CATV 設備。本文以 2026 Q2 財報分析 800G/1.6T 出貨、毛利、客戶集中、擴產、現金流、稀釋與股票前景。
Cloudflare(NYSE:NET)Q2 2026 營收與 non-GAAP EPS 雙雙超預期,AI/Workers、大型客戶與全年指引上修推動股價急升;毛利率下滑、GAAP 虧損與重組現金成本仍是估值考題。
AppLovin(APP)Q2 2026 營收按年增長 53%,但略低於市場預期,Adjusted EBITDA 低於指引底部,Q3 指引包含更高 compute 成本。本文拆解模型效率、盈利質量、自由現金流、估值與廣告科技行業傳導。
Figma Q2 2026 營收增長 48% 並高於預期,FIG 股價盤後卻大跌。本文拆解 AI credits、研發與股權激勵、自由現金流、全年指引、股份解禁,以及 Adobe、CRM、NOW、INTU 等 AI 軟件股的估值影響。
Sandisk(SNDK)Q4 FY2026 營收創新高,股價卻在財報後下跌。本文拆解價格與銷量、企業 SSD、NBM 合約、NAND 供需與 2027 年週期風險,分析 AI 儲存能否提高盈利底部。
Sandisk(SNDK)是甚麼公司?本文拆解 NAND、企業 SSD、Kioxia 製造合作、NBM 長約、HBF、最新財報、股票估值與風險,判斷 AI 儲存能否提高盈利底部。
Shopify(SHOP)Q2 2026 營收增長 34%、GMV 增長 32%,自由現金流率達 18%。本文拆解預期差、Payments、盈利質量、信貸風險、Q3 指引、估值與 AI 代理電商的行業傳導。
Unity(NYSE:U)Q2 2026 營收、調整後 EPS、Vector、Q3 指引及自由現金流均超出財報前預期,但 Create 增長、股權激勵與可轉債到期仍是估值考題。
西部數據(WDC)Q4 FY2026 營收 37.47 億美元、Non-GAAP 毛利率 54.4% 並高於指引,Q1 指引升至 41 億美元;本文拆解 HDD 容量、盈利質量、自由現金流、估值與同業傳導。

CrowdStrike(CRWD)做甚麼?本文拆解 Falcon 單一代理、Falcon Flex、端點、身份、雲端、SIEM 與 AI 安全,並以 FY2027 Q2 ARR、自由現金流、SBC、估值及競爭分析股票前景。

ServiceNow(NOW)做甚麼?本文拆解 Now Platform、Technology Workflows、CRM、Now Assist 與 AI Agent,核對 2026 Q2 收入、cRPO、AI ACV、現金流、股份酬金及企業軟件投資風險。

Oracle(ORCL)做甚麼?本文拆解資料庫、OCI、Cloud Applications 與 AI 基建,核對 FY2026 Q4 收入、RPO、營運現金流、負債融資及雲端資本開支風險。

Palantir(PLTR)做甚麼?本文拆解 Gotham、Foundry、AIP 的商業模式,核對 2026 Q1 收入、政府與商業客戶、營運現金流、估值變數及 AI 軟件投資風險。

Salesforce(CRM)做甚麼?本文拆解 Sales Cloud、Service Cloud、Data 360、MuleSoft 與 Agentforce,核對 FY2027 Q1 收入、cRPO、AI ARR、自由現金流、回購融資及軟件股風險。

Snowflake(SNOW)做甚麼?本文拆解 AI Data Cloud、消費型資料平台、Cortex AI 和 Marketplace,核對 FY2027 Q1 product revenue、NRR、RPO、自由現金流及股票投資風險。

光迅科技(Accelink,002281.SZ)是光晶片、光器件、光模組與通信子系統供應商。本文分析 800G/1.6T、AI 高速互連、產品組合、存貨、現金流與股票前景。

Alphabet(GOOGL/GOOG)做什麼?從 Google Search、YouTube、Gemini、TPU、Google Cloud 到 2026 Q2 的 CapEx、折舊、Cloud 利潤率與自由現金流,拆解 AI 全棧投資的回報問題。

Amazon(AMZN)做什麼?從 AWS、EC2、Bedrock、Trainium/Inferentia 到零售與廣告,拆解 2026 Q2 的 AWS 增長、CapEx、折舊、營業利益與自由現金流。

AMD(AMD)做甚麼?本文拆解 Instinct GPU、EPYC CPU、ROCm 與 Helios,並以 Q2 2026 收入、毛利、現金流、客戶承諾與稀釋條款分析股票前景。

Amkor Technology(AMKR)提供半導體封裝與測試。本文以 2026 Q2 財報拆解 advanced products、AI/HBM、Arizona、客戶預付款、CapEx、現金和股票前景。

Applied Materials 提供沉積、材料工程、蝕刻、CMP、植入、量測和服務。本文以 FY2026 Q3 財報分析 HBM/先進邏輯、AGS、工作資本、出口風險和股票前景。

Arista Networks(ANET)做甚麼?本文拆解高速 Ethernet 交換器、AI fabric、EOS 網絡軟件與 Cloud Titans,並以 Q2 2026 財報分析毛利、現金流、客戶集中及股票前景。

Arm Holdings(ARM)做甚麼?本文拆解 CPU 架構授權、Neoverse、CSS、版稅與首款 Arm AGI CPU,分析 Arm 由 IP 走向自研晶片後的收入、競爭、估值與投資風險。

ASE Technology(日月光,ASX/3711)提供封裝、測試、材料與 EMS。本文以 2026 Q2 財報拆解 VIPack、ATM、AI/HBM、CapEx、現金、估值與股票前景。

ASML 向晶圓廠銷售 EUV、DUV、量測、計算光刻和服務。本文以 Q2 2026 財報分析訂單、出貨、installed base、毛利、現金、出口限制和股票前景。

Astera Labs(ALAB)做甚麼?本文拆解 Scorpio fabric switch、Aries retimer、Leo CXL、Taurus 與 COSMOS,並以 Q2 2026 收入、毛利、客戶集中、營運資金和估值要求分析股票前景。

Broadcom(AVGO)做甚麼?本文拆解客製 AI 加速器、Tomahawk/Jericho 網絡、SerDes 與 VMware,並以 Q3 FY2026 收入、AI 半導體、自由現金流、債務和估值要求分析股票前景。

Celestica(CLS)做甚麼?本文拆解 CCS、ATS、HPS、AI 伺服器及 800G/1.6T 網絡平台,分析 Celestica 的收入口徑、毛利、客戶集中、競爭與投資風險。

Coherent(COHR)橫跨 InP 雷射、光學元件、800G/1.6T 收發器與工業光子。本文以 FY2026 年報分析分部、毛利、存貨、CapEx、債務、估值與股票前景。

CoreWeave(CRWV)經營大型 GPU Cloud 與 AI 資料中心。本文以 Q2 2026 收入、active power、backlog、客戶集中、利息、CapEx、折舊和估值要求分析股票前景。

Credo Technology(CRDO)做甚麼?本文拆解 AEC、SerDes、retimer、DSP、光收發器與 DustPhotonics,並以 Q1 FY2027 收入、毛利、客戶集中、存貨、現金和估值要求分析股票前景。

Eaton(ETN)是配電、UPS及多元電力管理公司。本文拆解資料中心訂單、Boyd液冷、backlog、現金、債務、估值與股票前景。

新易盛(Eoptolink,300502.SZ)是高速光模組與光互連供應商。本文以 2026 半年報分析 1.6T/LPO、毛利、應收、存貨、CapEx、現金、估值與股票前景。

中際旭創(300308.SZ/3308.HK)是高速光模組與光互連供應商。本文以 2026 半年報分析 1.6T 放量、毛利、應收、存貨、CapEx、A+H 股本、估值與股票前景。

Lam Research 向晶圓廠提供蝕刻、沉積、清洗和客戶支援設備。本文以 FY2026 財報分析 HBM/DRAM、3D NAND、驗收、服務、現金、出口風險和股票前景。

Lumentum(LITE)供應 InP/EML/CW 雷射、光元件、雲端光模組與 OCS。本文以 FY2026 年報分析收入、毛利、客戶集中、現金、可轉債、稀釋與股票前景。

Marvell(MRVL)是資料基礎設施半導體公司。本文分析客製 AI ASIC/XPU、800G/1.6T 光互連、Ethernet 交換器、最新財報、現金流、競爭與股票前景。

Meta Platforms(META)做什麼?從 Facebook、Instagram、WhatsApp、Llama、MTIA 與廣告推薦,拆解 2026 Q2 的 DAP、廣告效率、CapEx、折舊、法律費用與自由現金流。

美光(Micron,MU)生產 HBM、DRAM、NAND 與資料中心 SSD。本文拆解最新財報、ASP、現金流、資本開支、估值和股票前景。

Microsoft(MSFT)做什麼?從 Azure、Microsoft 365 Copilot、Maia/Cobalt 自研晶片與數據中心,拆解 FY2026 Q4 財報、RPO、CapEx、雲端毛利率、自由現金流與估值情景。

NVIDIA(NVDA)做甚麼?本文拆解 GPU、CUDA、Vera Rubin、NVLink、InfiniBand 與 Spectrum-X,並以 Q2 FY2027 收入、毛利、應收、現金流和估值要求分析股票前景。

Rocket Lab(RKLB)做甚麼?本文拆解 Electron、HASTE、Neutron、Space Systems 與待完成的 Iridium 收購,分析 2026 Q1 財報、backlog、現金流、估值與投資風險。

天孚通信(TFC,300394.SZ)供應光引擎、FAU、微光學與精密封裝。本文以 2026 半年報分析產品內容量、毛利、客戶、存貨、現金、CapEx、估值與股票前景。
台積電(TSM/2330)提供純晶圓代工、2nm/3nm 與 CoWoS/SoIC 先進封裝。本文以 2026 Q2 財報分析 HPC、毛利、CapEx、現金、競爭與股票前景。

Vertiv(VRT)提供資料中心UPS、配電、液冷與服務。本文拆解time-to-power、backlog、交付、現金、估值、風險與股票前景。

Bloom Energy(BE)以固態氧化物燃料電池提供現場電力。本文拆解資料中心合約、部署、收入、毛利、現金、估值與股票前景。

Nebius(NBIS)經營全棧 AI Cloud、GPU 資料中心、訓練與推理服務。本文以 Q2 2026 收入、容量、客戶預付款、CapEx、可換股債及股票估值要求分析前景。

微軟 FY2026 Q4 財報後股價大升 15.6%,帶動美股與 AI 基建股反彈。Klaro Research 拆解 Azure 及 AWS 增長、微軟與亞馬遜資本開支回報、Meta 下跌對比,以及 GPU、HBM、網絡、電力與數據中心的影響。

Cerebras(CBRS)以 WSE-3 晶圓級 AI 晶片、CS-3 系統及低延遲推理雲端為核心。本文分析 OpenAI/AWS/AMD 合作、Q2 2026 財務、容量、現金流、估值與股票前景。

SK 海力士 2026 Q2 收入與營業利潤創新高,卻低於市場預期,韓國正股在財報後一度跌約 13%。Klaro Research 拆解財報 miss、HBM4、長期合約、記憶體周期與下半年風險。

Momenta 6880向車企提供量產智駕軟件。本文拆解定點、SOP、裝車授權、71.6%毛利率、研發、經營現金、Robotaxi選項和股票前景。

SpaceX(NASDAQ:SPCX)已於 2026 年上市。本文按 Space、Starlink Connectivity 與 AI 三個分部,拆解火箭發射、衛星訂閱、xAI、資本開支、現金流、IPO 條款與估值風險。

DRIP(Dividend Reinvestment Plan)會把股息自動用來買回同一隻股票或 ETF,令持股數量逐步增加。本文拆解 DRIP 的計算、券商設定、零碎股、股息除淨、稅務與公司基本面,並說明再投資不是無條件提高回報。

分析科技股不能只看 PE 或營收增速。本文以商業模式、需求質素、毛利與留存、研發與股權薪酬、自由現金流、競爭格局和估值方法建立完整框架,區分成長期與成熟期,並列出何時應停止使用某個指標。

股票估值沒有唯一答案。本文用 PE、PB、EV/EBITDA、PEG 與 DCF 拆解盈利、帳面資本、企業現金流和增長假設,說明不同公司應怎樣選方法,以及為甚麼估值應該是區間而不是單一目標價。

SaaS 估值不能只看市銷率或 ARR。本文分清 ARR、MRR 與會計收入,拆解 NRR、毛利、CAC、Rule of 40、SBC 和自由現金流,說明不同發展階段應如何選估值方法,以及每個指標何時會失效。

股息率是年度每股股息除以股價,但多少算高沒有通用答案。本文解釋計算公式、歷史/預期股息率、派息率、自由現金流、除息日、總回報與股息陷阱。

EV/EBITDA 把企業價值和經營盈利放在同一個框架,比較資本結構不同的公司。本文拆解 EV、EBITDA、淨債務與計算例,說明它與 PE 的差別、適用行業、常見誤讀及失效條件。

PEG 把 PE 和每股盈利增長放在一起,但沒有統一公式或固定合理門檻。本文拆解 PEG 的計算、TTM 與預測增長口徑、低基期與回購扭曲,並說明如何用 ROE、自由現金流和 EV/EBITDA 驗證成長質素。

美股財報季通常在季度結束後集中公布,但每家公司的財政年度不一定與曆年相同。本文拆解 10-Q、8-K、盈利公告、實際數字與市場共識的差距,並解釋為甚麼財報 Beat 仍可能下跌、投資者應該先看哪一行。
自由現金流 FCF 常以經營活動現金流減資本開支計算,但不是 GAAP/IFRS 統一科目。本文拆解 FCF 與淨利潤、EBITDA 的差異,解釋 FCF 為負的不同原因,並提供財報檢查流程。
GAAP 是按會計準則編製的標準口徑,Non-GAAP 則是公司額外提供的調整後指標。本文拆解 SBC、並購攤銷、重組、商譽減值和稅項調整,說明如何閱讀 reconciliation、比較 beat/miss,以及為甚麼兩套盈利都要看。

財報三張表分別回答公司賺多少、擁有和欠下甚麼,以及現金如何流動。本文用正式框架拆解損益表、資產負債表、現金流量表的關鍵欄位與三表聯動,並提供讀年報的實際順序。

市值(Market Cap)是股價乘以已發行股份,但總市值、自由流通市值和企業價值 EV 回答的是不同問題。本文用完整例子拆解計算、股本變化、指數權重與估值用途,並說明怎樣避免把低股價誤當成便宜。

PB(市淨率/市賬率/股價淨值比)比較股價和每股帳面價值。本文拆解 PB 公式、破淨的兩種含義、普通與有形帳面價值,並用 ROE、資產質素和盈利周期建立判斷框架。

市盈率 PE(台灣稱本益比)是股價除以每股盈利。本文解釋 TTM、Forward、動態市盈率、合理倍數、負 PE、盈利收益率、周期陷阱及同一股票 PE 不同的原因。
ROE(股東權益報酬率)把淨利潤與股東投入的資本放在一起比較。本文說明平均股東權益、杜邦三因子、回購與高槓桿如何改變 ROE,並提供跨行業及財報核對框架。

SPAC(特殊目的收購公司)先以沒有營運的空殼公司 IPO 募資,再尋找私人公司合併上市。本文拆解 SPAC、De-SPAC、信託帳戶、贖回、warrant、sponsor promote 與稀釋,並比較 SPAC 和傳統 IPO 的差別。