
ROE 是甚麼?杜邦分析、高槓桿與回購怎樣拆解
目錄
ROE(Return on Equity,股東權益報酬率/淨資產收益率)是把一段期間的盈利,和普通股東平均投入的權益資本放在一起比較的盈利能力指標;它可以回答「公司用股東資本賺錢的效率如何」,但不能單獨回答「這是不是一項好投資」。 Investor.gov 將 ROE 列為衡量公司盈利能力的比率;實際公司披露常用「淨利潤 ÷ 平均普通股東權益」,所以閱讀時先確認申報口徑,再比較數字。Investor.gov:Return on Equity(ROE)
ROE 最有價值的地方,不是替公司貼上「高」或「低」的標籤,而是追問回報從哪裡來:是產品留下較高利潤、資產周轉更快,還是債務和股本變化把分母推低?以下用杜邦分析、資產負債表、現金流和回購資料,把這個數字拆回企業經濟。
資料口徑(截至 2026 年 8 月 4 日): 不同公司可能使用淨利潤、歸屬母公司淨利潤、調整後盈利、平均普通股東權益或平均有形普通股東權益。Investor.gov 建議投資者從最新 10-K、MD&A 和財報附註核對公司自行定義的指標,而不是把平台欄位當成統一標準。Investor.gov:How to Read a 10-K
ROE 怎樣計算?先看分子與分母
最常見的概念式是:
ROE = 歸屬普通股東的淨利潤 ÷ 平均普通股東權益
分子是指定期間歸屬普通股東的盈利;若公司有優先股息、非控股權益或已終止業務,需確認是否已從盈利中剔除或另行列示。分母通常用期初及期末普通股東權益的平均值:
平均股東權益 =(期初股東權益+期末股東權益)÷ 2
用平均值是因為淨利潤在整段期間累積,而不是只在期末一天產生。若公司剛完成大型收購、回購或增發,期末權益與年內實際使用的資本可能差距很大;此時要把季度、TTM 或公司披露的平均口徑寫清楚。FINRA 也把 ROE 定義為淨利潤相對普通股東權益的盈利能力指標,並提醒比率需要放在財報和業務背景中閱讀。FINRA:Financial Performance Metrics Every Investor Should Know
一個可重算的假設例
假設公司在一年內有 12 億元歸屬普通股東的淨利潤,年初普通股東權益為 36 億元,年末為 44 億元:
- 平均普通股東權益=(36+44)÷ 2=40 億元;
- ROE=12 ÷ 40=30%;
- 這個 30% 只表示該期間每 100 元平均股東權益產生 30 元會計盈利,不代表股東實際收到 30 元現金,也不代表下一年可以維持 30%。
若平台直接用期末權益 44 億元,算出的 27.3% 會與平均口徑不同。兩個數字不一定誰「錯」,但不能在比較表中混用。
杜邦分析:把 ROE 拆成三條路
經典三步杜邦公式是:
ROE = 淨利率 × 總資產周轉率 × 權益乘數
| 因子 | 常見公式 | 它在追問甚麼? |
|---|---|---|
| 淨利率 | 淨利潤 ÷ 收入 | 每一元收入留下多少盈利?定價、產品組合和成本是否改善? |
| 總資產周轉率 | 收入 ÷ 平均總資產 | 公司用一元資產帶來多少收入?產能、庫存和應收是否有效運轉? |
| 權益乘數 | 平均總資產 ÷ 平均股東權益 | 資產有多少由股東資本支持,多少由負債及其他資金支持? |
把三項相乘,收入和資產會約掉,最後回到淨利潤 ÷ 平均股東權益。這不是把公司套入一條機械公式,而是把「高 ROE」改寫成三個可研究的問題:
- 高淨利率型:品牌、軟件或專利可能令每一元收入留下較多盈利;要查定價能力是否可持續,以及競爭者是否能複製。
- 高周轉型:零售、物流或平台可能靠薄利多銷和快速周轉創造回報;要查庫存、應收和增長是否需要更多營運資金。
- 高槓桿型:權益乘數較高會放大股東回報,也會放大利息、再融資和周期下行的損失;要把債務到期和利率放在同一頁閱讀。
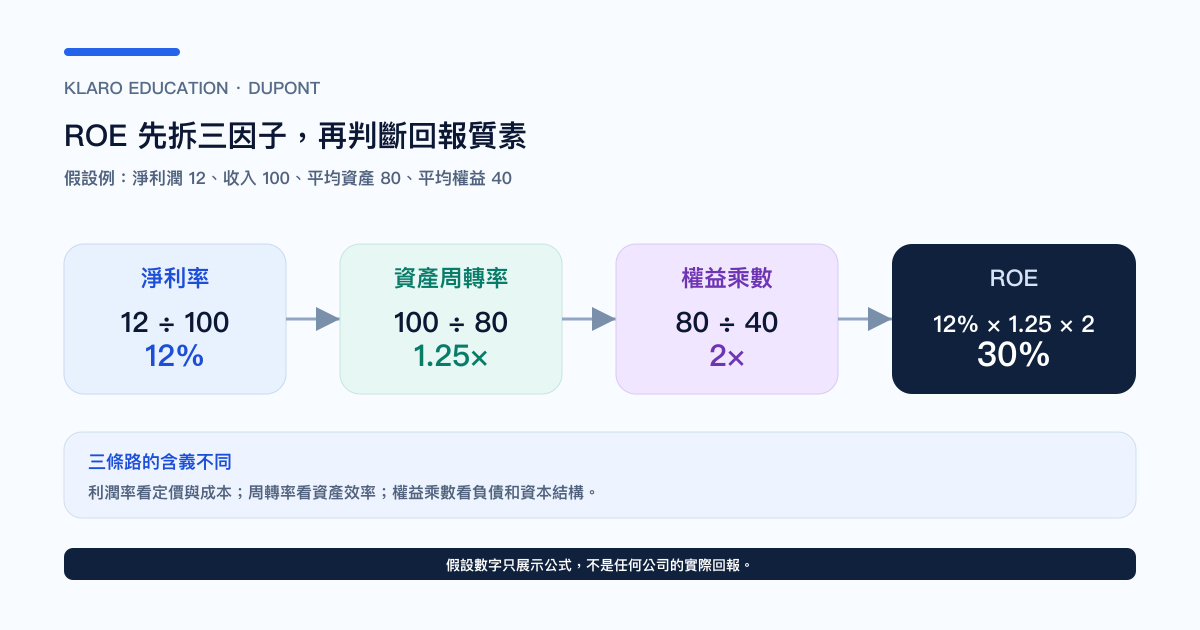
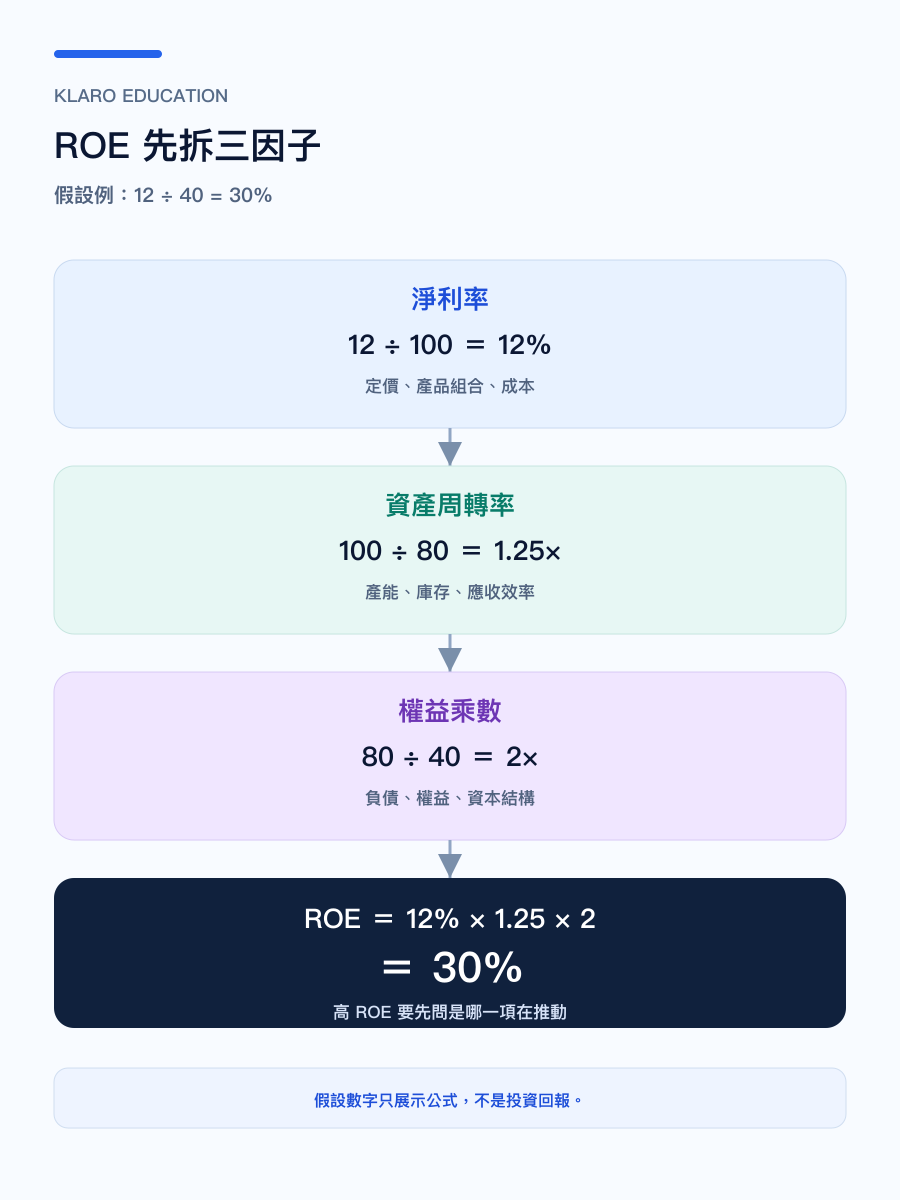
圖:杜邦拆解用假設數字說明機制,不是任何公司的實際回報或預測。
高 ROE 真的代表公司更好嗎?先看四種情況
| ROE 表面狀態 | 可能的經濟來源 | 下一步應核對 |
|---|---|---|
| 高 ROE、權益乘數溫和 | 盈利率或資產效率較強 | 收入增長、毛利率、CFO 和競爭優勢是否同步 |
| 高 ROE、權益乘數急升 | 新增債務或權益下降放大分母 | 到期債務、利息覆蓋、租賃和再融資安排 |
| 高 ROE、淨利潤有一次性跳升 | 資產出售、稅務項目、減值回轉或補貼 | MD&A、附註、持續/已終止業務和多期趨勢 |
| ROE 很低或為負 | 盈利下跌、投資期、權益膨脹或負權益 | 行業周期、資本投入、現金消耗及權益變動 |
因此,不要用「ROE 超過某個固定百分比」作為跨行業合格線。SEC 的財報指南把各種比率視為投資者從財報自行計算的工具,並明確提醒理想比率會因行業而異;銀行、保險、軟件、製造和地產的資本結構不能直接排在同一條尺上。SEC:Beginners’ Guide to Financial Statements
三個最容易誤讀 ROE 的地方
1. 回購令權益分母變小
公司回購股份會減少現金,也可能減少股東權益和加權平均股數。若淨利潤不變而權益縮小,ROE 會機械式上升;這不等同於工廠效率、定價能力或現金生成改善。研究時要把回購金額、股數、期初/期末權益和債務一起列出,並檢查每股盈利上升是否主要來自股數下降。
2. 負股東權益會令 ROE 失去可比性
持續虧損、大量回購、累計其他綜合損益或大額減值,都可能把股東權益推至接近零或負數。此時「負盈利 ÷ 負權益」可能顯示正數,但那不是正面的資本回報;應改看 ROA、營業現金、債務條件和重建資本的計劃。不要把負權益公司的 ROE 和權益為正的公司排成同一個排名。
3. Non-GAAP 盈利可能放大分子
管理層可能公布調整後淨利潤、核心盈利或有形 ROE。這些指標可以幫助讀者隔離特定項目,但調整項目並沒有跨公司統一定義;SEC 要求非 GAAP 指標清楚標示並與最接近的 GAAP 指標對照。比較 ROE 時,先把調整表逐項寫出,再決定是否需要使用調整後分子。SEC:Non-GAAP Financial Measures
ROE 應怎樣和其他指標一起讀?
- ROE + ROA:ROA 以總資產作分母,較少受資本結構放大;兩者差距急升,通常要回頭看負債和權益乘數。
- ROE + PB:PB 把市場價格與每股淨資產比較。高 ROE 可能支持較高 PB,但市場也可能已把未來回報反映在價格中;先分清盈利能否持續,再看估值。PB 市淨率怎樣看
- ROE + PE:PE 的 EPS 分母可能受回購、一次性盈利和周期影響;不能用高 ROE 直接替 PE 的盈利預期背書。市盈率 PE 怎樣看
- ROE + FCF/CFO:ROE 使用會計盈利,CFO 和自由現金流可檢查盈利是否帶回現金,但現金流也要連同營運資金和 CapEx 口徑解讀。自由現金流 FCF 是甚麼
ROE 研究的七步核對法
- 固定公司、期間、貨幣和持續業務範圍,記下 ROE 的來源欄位。
- 確認分子是歸屬普通股東的 GAAP/IFRS 淨利潤、TTM 盈利,還是公司自訂調整後盈利。
- 確認分母是期末、平均普通股東權益,還是剔除商譽的有形普通股東權益。
- 用杜邦三因子拆開:淨利率、資產周轉率、權益乘數哪一項在變?
- 把回購、增發、股權激勵、優先股息、非控股權益和其他綜合損益標出。
- 用 CFO、自由現金流、債務到期和利息負擔驗證「盈利回報」是否有現金支持。
- 與直接可比的同業和公司自身 3 至 5 年趨勢比較,再回到年報 MD&A 及附註。
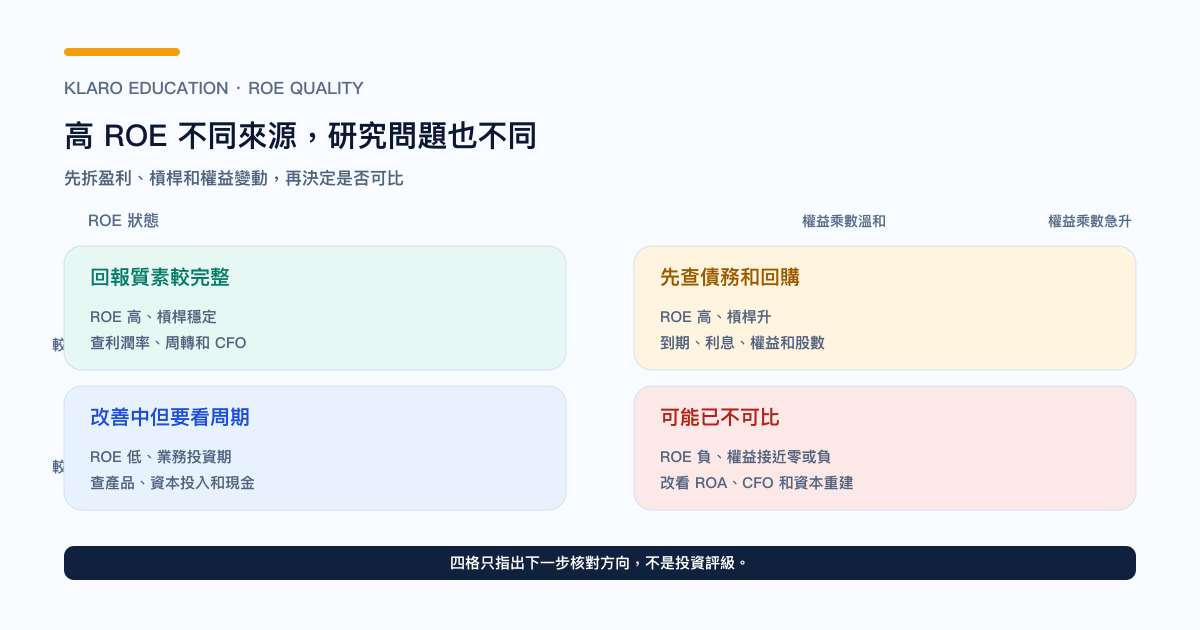
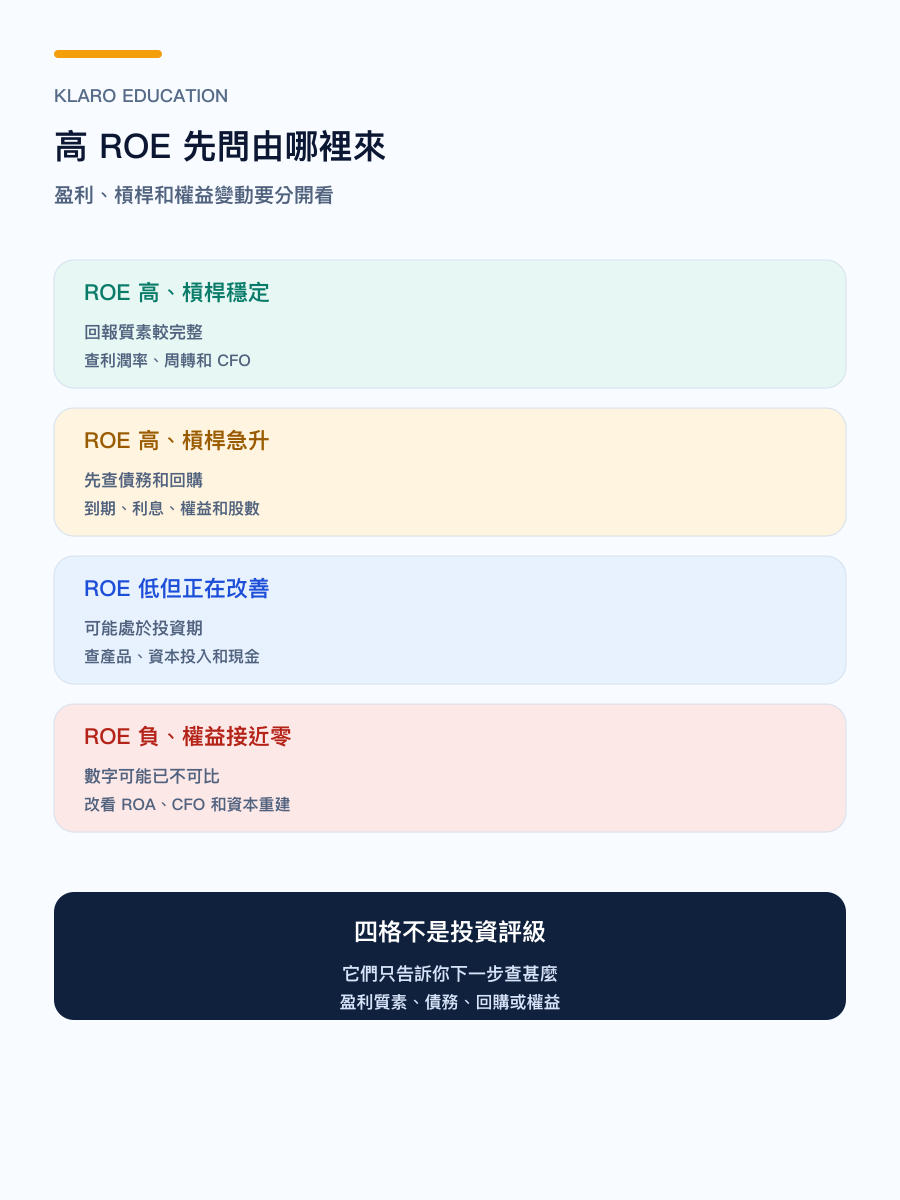
圖:四格矩陣只指出下一步核對方向,不是投資評級或買賣訊號。
常見問題
ROE 越高越好嗎?
不一定。高 ROE 可能來自高毛利和高周轉,也可能來自高槓桿、回購縮小權益或一次性盈利。先用杜邦拆解和現金流核對回報來源,再放進同行和周期比較。
ROE 多少才算健康?
沒有跨行業固定答案。金融、保險、軟件、製造和地產的資產及負債結構不同;更可靠的做法是比較同業、公司自身多期趨勢、盈利質素和權益乘數,而不是套用一條百分比門檻。
杜邦分析的三個因子哪一個最重要?
取決於商業模式。品牌公司可能靠淨利率,零售可能靠周轉,金融機構可能天然使用槓桿。拆解的目的不是選出唯一最重要的因子,而是確認 ROE 是否由可持續的競爭力支持。
回購後 ROE 上升,代表經營改善嗎?
不一定。回購可能同時減少現金、權益和股數,令 ROE 受分母和每股口徑影響。要把回購前後的淨利潤、平均權益、股數、CFO 和債務放在同一期間比較。
股東權益為負時還可以看 ROE 嗎?
不能直接比較。負權益會使比率失去經濟意義,甚至出現負負得正的假象;應改看 ROA、營業現金、債務契約、資本重建和持續業務的盈利能力。
ROE 和 ROA 有甚麼分別?
ROE 以股東權益為分母,包含資本結構的放大效果;ROA 以總資產為分母,較接近所有資產產生盈利的效率。兩者一起看,可以更快發現高 ROE 是否主要由負債推動。
ROE 是研究資本回報的入口,不是企業質素的總分。把分子、平均分母、杜邦來源、現金支持和資本結構對齊,才有可能回答更重要的問題:這份回報能否在不承擔失控風險的前提下持續?
本文僅供參考,不構成投資建議。