
地平線機器人(9660)做甚麼?智駕晶片與股票前景
目錄
地平線機器人(Horizon Robotics,港交所:9660)向車企提供Journey系列車規AI晶片、算法與軟件授權、域控制器,以及Horizon SuperDrive(HSD)全場景智能駕駛方案。投資者買入的是車企定點轉成SOP、晶片與授權收入的能力,也要承擔高研發、可換債、股權激勵和WVR股權結構。
Klaro的判斷是,H1 2026證明地平線的高毛利授權模式正在擴張,核心業務仍處大額虧損。持續經營收入20.550億元人民幣、按年增32.9%,毛利率66.0%;授權及服務收入11.294億元、按年增52.7%。法定期內盈利37.839億元主要來自金融負債公允價值和D-Robotics出表,調整淨虧損16.712億元更接近核心營運狀態。[1]
地平線機器人做甚麼?晶片、授權與 HSD 分別如何賺錢
| 收入線 | H1 2026收入 | 毛利率 | 經濟特徵 |
|---|---|---|---|
| 產品方案 | RMB 9.256億 | 36.2% | Journey晶片、域控制器與整合硬件;由出貨、ASP和成本驅動 |
| 授權及服務 | RMB 11.294億 | 90.4% | BPU、基礎模型、工具鏈、算法和開發服務;由客戶採用與交付工時驅動 |
| HSD | 包含在產品/服務 | 未單列 | 全場景方案提高每車內容量,也增加研發與整合責任 |
授權及服務佔收入55%,是毛利率維持66%的關鍵;產品方案毛利率由44.2%降至36.2%,顯示硬件組合和成本仍會改變集團盈利。[1]
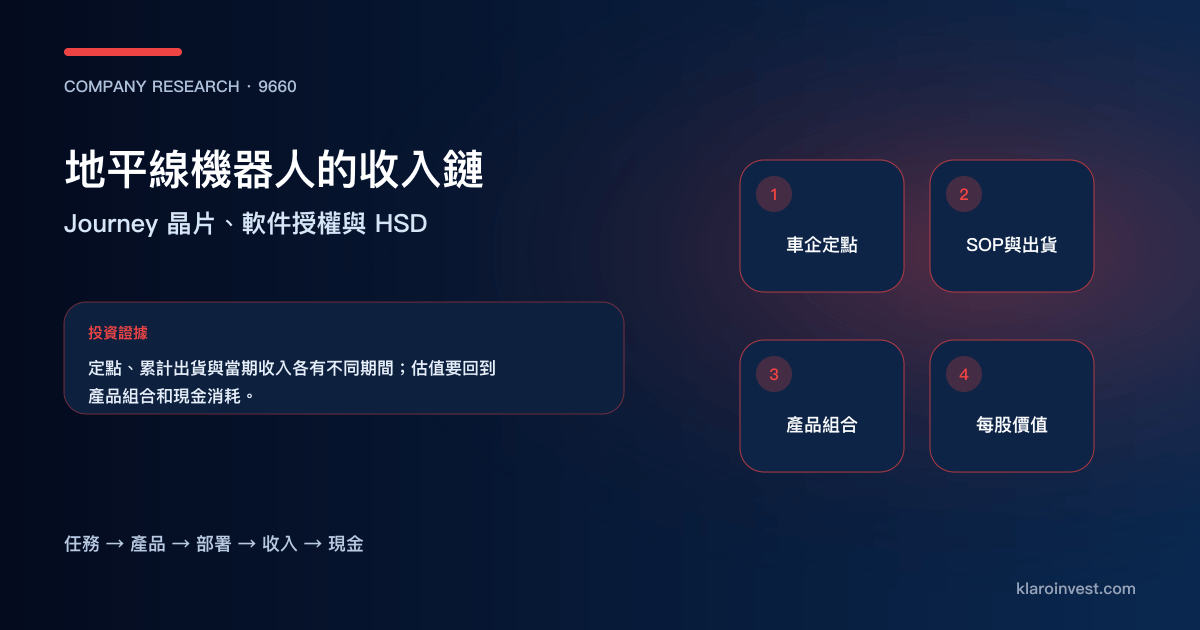
圖:Klaro Research原創收入鏈;財務資料截至2026年6月30日。
2.218 百萬套 Journey 出貨證明了甚麼?
H1 2026 Journey系列SoC出貨221.8萬套、按年增12.1%;產品方案收入增14.8%至9.256億元,表示出貨和平均售價共同提高。公司累計取得接近500個車型定點,其中高階NOA接近130個。[1]
定點只是進入開發;SOP後的車型銷量、配置率、每車晶片和軟件內容才形成收入。最合理的證據鏈是:
車企定點 → 驗證 → SOP → 車型銷量與配置率
→ 晶片/域控制器/授權內容 → 毛利 → 研發後現金
H1資料顯示Volkswagen合資項目和Toyota車型已進入量產,為高階與合資車企市場提供較強證據。下一步應看相同客戶跨車型擴張、HSD活躍率與每車收入。
HSD 與「ARM+Android」模式如何形成護城河?
地平線把自身模式類比ARM+Android:以BPU、基礎模型、算法和工具鏈授權合作夥伴,讓車企或Tier 1在共同底座上開發。HSD則提供更完整的端到端與世界模型方案,目標是提高單車內容量和用戶體驗。
H1授權及服務收入增52.7%,比產品收入快,說明生態授權已形成重要收入。客戶選擇仍取決於功耗、性能、工具鏈、功能安全、量產支持、成本和控制權。NVIDIA、Qualcomm、Mobileye、黑芝麻智能及車企自研均提供替代。
H1 2026 為何法定盈利,核心營運仍虧損?
| 指標 | H1 2026 | 判讀 |
|---|---|---|
| 持續經營收入 | RMB 20.550億 | +32.9% |
| 毛利 | RMB 13.561億 | +32.9% |
| 持續經營營運虧損 | RMB 16.715億 | 虧損按年擴大11.1% |
| 調整營運虧損 | RMB 12.756億 | 剔除SBC等項目後仍擴大 |
| 期內法定盈利 | RMB 37.839億 | 受公允價值及D-Robotics出表影響 |
| 調整淨虧損 | RMB 16.712億 | 更接近核心營運負擔 |
| 研發費用 | RMB 27.550億 | 高於半年收入 |
法定盈利中的公允價值收益和出表收益沒有等量現金收入,亦不代表產品業務已達盈利。投資者應以毛利、調整營運虧損、研發、經營現金和股本分母判斷營運槓桿。[1]
Physical AI 對地平線有甚麼價值?
公司透過合作夥伴把BPU、模型和工具鏈應用於具身智能、無人物流、家庭智能體和電動兩輪車;D-Robotics已服務超過100個機器人品類和400多個客戶。[1]
這項敞口主要以技術授權和關聯公司生態形式存在。地平線的近期現金引擎仍由車載產品和授權主導;Physical AI選項要由機器人客戶收入、授權和股權經濟權利進一步披露後提高估值權重。
Journey 7、L3/L4 與 Robotaxi 應怎樣估值?
Journey 7面向L3/L4,公司預計2027年第二季初完成tape-out;公司亦計劃於2026年與零售科技/供應鏈企業開展L4 Robotaxi試點。[1]
這些屬未來里程碑,估值順序應是tape-out→樣品→定點→驗證→SOP→收入。Robotaxi試點則要看車隊、付費任務、遠端介入和成本。當前估值應把已量產Journey 6/HSD和未量產Journey 7分開。
9660 股票估值:市場需要甚麼增長?
截至2026年9月1日,第三方市場資料顯示9660市值約729億港元、已發行股本約158.73億股。[4] 公司核心營運仍虧損,市盈率會被公允價值和出表收益扭曲。
估值要求四項進展:產品和授權收入保持增長;高毛利授權佔比穩定;研發和調整營運虧損相對毛利收斂;可換債、CARIAD轉股和SBC後的完全稀釋每股價值改善。公司於2026年7月完成4.5億美元零息可換債發行,資本資源和潛在稀釋應一併計算。[1]
哪些證據會推翻地平線投資論點?
- Journey 6/HSD定點未按計劃SOP,或車型銷量和配置率轉弱;
- 產品方案毛利繼續下降,授權增長不足以穩定集團毛利;
- 研發和調整虧損長期快於毛利;
- 車企自研或競爭平台降低地平線的軟件內容量與議價;
- 可換債、SBC和新股使完全稀釋分母快於價值增長;
- L3/L4和Physical AI長期停在試點,未形成授權或產品收入。
常見問題
地平線機器人是甚麼公司?
地平線機器人是車載AI計算和智能駕駛方案公司,港股代碼9660,提供Journey晶片、域控制器、BPU/模型/工具鏈授權和HSD全場景方案。
地平線 H1 2026 是否盈利?
法定期內盈利37.839億元人民幣,主要受金融負債公允價值變動和D-Robotics出表收益影響;持續經營營運虧損16.715億元,調整淨虧損16.712億元。
Journey 定點和出貨有甚麼分別?
定點表示車企選擇方案進入開發;SOP後的實際車型產量和配置形成晶片出貨,再由每車內容量、ASP和授權決定收入。
地平線和黑芝麻智能如何比較?
地平線以Journey、HSD與高毛利授權生態為核心;黑芝麻同時發展華山智駕、武當跨域和SesameX具身AI。應以同期間定點、SOP、收入mix、毛利、研發和現金比較。
下一步閱讀
與黑芝麻智能2533比較兩個端側計算平台;由Robotaxi概念股理解L3/L4和車隊經濟;由Physical AI概念股查看地平線在整條模型、感知與部署鏈的位置。
Klaro Research
資料來源與更新依據
資料截止:2026年9月3日
- [1] 地平線機器人/香港交易所 截至2026年6月30日止六個月中期業績公告
第一方 · 財報 · 2026年上半年 · 發佈:2026年8月31日 · 查閲:2026年9月3日
- [2] 地平線機器人/香港交易所 2025年年報
第一方 · 監管申報 · 截至2025年12月31日年度 · 發佈:2026年4月30日 · 查閲:2026年9月3日
- [3] 地平線機器人 投資者關係與公司概況
第一方 · 原始資料 · 查閲:2026年9月3日
- [4] KGI/Megahub 地平線9660市場及公司資料
二手資料 · 市場數據 · 市值及股本資料截至2026年9月1日 · 查閲:2026年9月3日
研究限制
- H1 2026法定盈利主要受金融負債公允價值變動及D-Robotics出表收益影響;本文以持續經營營運虧損和調整淨虧損判斷核心盈利。
- 定點、life-cycle order volume、SOP、晶片出貨和收入是不同期間證據,不能直接相加。
- 9660為WVR公司,CARIAD轉股、可換債、SBC和其他股本變動會影響完全稀釋每股價值。
需要重新檢查的事件
- Q3/FY2026 Journey 6/HSD出貨、產品/授權mix、毛利、研發、現金和調整虧損變化時更新。
- Journey 7 tape-out、L3/L4商業化、CARIAD合作、可換債或股本變動時重核。
本文僅供參考,不構成投資建議。