
市盈率(PE/本益比)是什么?TTM与Forward PE怎样计算
目录
市盈率(Price-to-Earnings Ratio,PE 或 P/E;台湾常称本益比)=股价 ÷ 每股盈利(EPS)。TTM PE 使用最近四个季度的实际 EPS;Forward PE 使用未来十二个月或下一财年的预测 EPS,也称预期市盈率、预估本益比。 Investor.gov 的基本定义是目前股价除以每股盈利;比较平台数字时,还要确认分母涵盖的期间。[1]
同一只股票若股价为100元、最近四季 EPS 为5元、未来一年预测 EPS 为8元,TTM PE 就是20倍,Forward PE 是12.5倍。较低的 Forward PE 包含盈利由5元升至8元的预期;后续财报要验证这个增长能否实现。这是固定股价的假设例子。
本文于2026年10月9日重新核对公式与阅读方法。研究股票估值时,先对齐价格日期、EPS期间及会计口径,再检查盈利周期、股本稀释和现金转化;美国公司的年报与季报是核对盈利的重要入口。[4]
PE 怎样计算?先理解 EPS 是什么
PE 的基本公式是:
PE = 每股股价 ÷ 每股盈利(EPS)
EPS 是公司盈利分摊至每股普通股的数字;Investor.gov 将其概括为公共公司的净利润除以普通股数量。SEC 的财报入门指南也把 EPS 列为损益表中的衍生计算,并提醒完整财报要连同附注和其他报表一起阅读。[2] [3]
例如,一家公司股价为60元、每股盈利为3元,PE=60 ÷ 3= 20倍。20倍衡量价格相对指定期间的会计盈利;投资回收还取决于未来盈利、分配、再投资及最终出售价格。用总市值除以归属普通股股东的净利润时,分子和分母也要涵盖相同的股本范围。
TTM PE与Forward PE意思有什么分别?
三个名称的核心差异,是分母取哪一段 EPS:
| PE 口径 | EPS 分母 | 它回答的问题 | 主要限制 |
|---|---|---|---|
| 静态/历史 PE(trailing fiscal-year) | 最近完成财政年度的已公布 EPS | 以现价计,上一财年盈利对应多少倍? | 可能距离现在已有多个季度,对周期拐点反应较慢 |
| TTM PE(trailing twelve months) | 最近四个季度实际 EPS 合计 | 按最近 12 个月已发生盈利,现价是多少倍? | 仍是历史盈利,并且会受季度周期和一次性项目影响 |
| Forward PE/预期 PE | 未来某段期间的预测 EPS | 市场正在为预期盈利支付多少倍? | 分母尚未实现,预测可能下修或落空 |
TTM回答已实现盈利,Forward回答预期盈利,静态PE提供最近完整财年的基础。财报发布后,TTM换入新季度;Forward PE则可能因盈利预测更新而先变动。比较时应把EPS期间、基本/摊薄股数及GAAP/调整后口径一起记录。年度或TTM财报数字与预测数字必须分栏阅读。
「动态市盈率」为什么容易误导?
「动态PE」在不同市场或平台有不同定义,常见用法包括:
- Forward PE:用未来 12 个月或下一财年的盈利预测;
- 最新季度年化 PE:把单季 EPS 乘以四,作为近似全年盈利;
- TTM PE:因数字会随季报更新,被平台称为「动态」;
- 其他平台自订的预估或年化口径。
所以看到「动态市盈率」时,第一个动作是打开栏位说明,确认它使用哪一段 EPS、是否为 GAAP、是否以基本或摊薄股数计算。没有这一步,两个平台的「动态 PE」可能采用不同指标口径。
Forward PE怎样计算?EPS下修会有什么影响?
Forward PE 的分母是预测盈利。假设股价固定为 100 元:
| 盈利口径 | EPS | PE | 读法 |
|---|---|---|---|
| TTM 已实现盈利 | 5 元 | 20 倍 | 过去 12 个月价格/盈利比例 |
| 原先 Forward 预测 | 8 元 | 12.5 倍 | 市场预期盈利增长后的倍数 |
| 预测下修后 | 6 元 | 16.7 倍 | 股价未变,但盈利预期下降令倍数回升 |
这是Klaro的固定价格示例。Forward EPS由8元下修至6元,即下修25%;同一股价的Forward PE由12.5倍升至16.7倍,升幅约33.3%。这说明低预估本益比的投资判断,必须连同盈利预期的可靠程度阅读。比较不同平台时,要确认使用下一财年还是未来十二个月、GAAP或调整后EPS、预测来源及更新时间。
Earnings yield 可以取代 PE 吗?
盈利收益率(earnings yield)是 PE 的倒数:EPS ÷ 股价。20 倍 PE 对应 5% 盈利收益率,10 倍对应 10%。倒数有助于把不同倍数放在同一百分比尺度,但它仍是会计盈利相对价格的比例,与现金股息、自由现金流收益率或债券到期收益率使用不同分子和风险基础。
盈利收益率适合用来检查算术和比较尺度;跨资产比较还要处理盈利增长、波动、负债、久期、税务与资本损失风险。
高 PE 和低 PE 分别代表什么?
PE 是价格与盈利的比率,高低都可能有合理或危险的原因:
| 观察结果 | 可能的市场定价 | 需要验证的问题 |
|---|---|---|
| 高 PE | 市场预期未来盈利增长、利润率改善或风险较低 | 预期增长是否已反映在价格?盈利要增长多久才能兑现? |
| 低 PE | 市场预期增长放慢、周期高峰将过、负债或治理风险较高 | 低 PE 是暂时错价,还是盈利基数即将下跌? |
| PE 急降 | 股价下跌,或盈利突然增加 | 是价格变动、盈利变动,还是两者同时发生? |
| PE 急升 | 股价上升,或盈利下滑 | 若盈利只是短期低谷,PE 是否夸大了估值压力? |
没有跨行业通用的「合理 PE」。科技软件、银行、公用事业、资源及半导体的资本需求、增长率、负债和盈利周期不同;即使是同一行业,也要把商业模式、地区、股本结构和会计口径对齐。
周期性公司为什么会出现「低 PE 陷阱」?
周期性行业的盈利在高景气时可能暂时很高。假设股价维持 100 元:
- 景气高峰 EPS=10 元,PE=10 倍;
- 景气回落 EPS=4 元,PE=25 倍。
如果只看高峰的 10 倍,可能把周期顶部盈利当成正常盈利;如果只看低谷的 25 倍,又可能把暂时低盈利当成长期基础。这是 Klaro 的假设计算,只用来展示周期分母变化。对半导体、航运、商品和其他周期公司,应把 PE 放回多年度收入、毛利率、产能利用率、库存和资本开支周期,固定倍数只能作为其中一个参考。
PE 什么时候会失效?
1. 公司正在亏损
若EPS为负,PE会是负数或显示N/A,反映公司在指定期间和口径下亏损。研究这个阶段的估值,重点转向收入、毛利、现金消耗、资产负债表、单位经济及盈利路径,按适合该商业模式的指标比较。
2. 一次性收益或费用改变 EPS
资产出售、减值、诉讼、重组、衍生品公允值或税务事件,都可能令当期净利润偏离经常性盈利。公司披露的 adjusted EPS 有时有助于隔离特定项目,但它是 Non-GAAP 指标,并没有跨公司统一定义。SEC 指出,Non-GAAP 指标必须清楚标示并与最接近的 GAAP 指标对照,因为不同公司的调整未必可比。[5]
读者应建立一张桥:GAAP 净利润/稀释 EPS → 公司排除的项目 → adjusted EPS → 为什么这些项目真的适合排除。若公司每年都把同类费用排除,不能只因标成「一次性」就当作永远不会发生。
3. 股本正在增加或减少
回购可以减少股数,令 EPS 在净利润不变下上升;股权融资、员工期权及可转换证券则可能造成稀释。比较 PE 时,要确认使用基本还是摊薄 EPS,以及公司是否有大量未归属奖励或可转换工具。
4. 盈利质素与现金流不匹配
PE 只看会计盈利,不直接回答盈利是否转成现金。应把 PE 与自由现金流 FCF及资产负债表放在一起;若净利润增长但应收账款、存货或资本开支同步吸收现金,估值分析需要更深入核对。
一个可重复使用的 PE 比较流程
研究一家公司或两家可比公司时,先记录每项资料日期,按以下次序从对应的10-K/10-Q、公司公告及平台栏位说明核对。[4]
- 写清价格日期:股价是收市价、盘中价还是其他时间点?
- 命名 EPS 期间:上年度、TTM、下一财年或未来 12 个月?
- 核对 EPS 口径:GAAP/IFRS、调整后、基本股数或摊薄股数?
- 拆盈利变化:收入、利润率、税率、利息和股数分别如何影响 EPS?
- 检查周期位置:目前盈利是正常化水平、景气高峰、低谷,还是转型期间?
- 选真正可比的公司:相同业务、地区、资本强度和成长阶段,不能只因同一行业标签就并列。
- 用第二个视角交叉验证:加入FCF、PB、ROE、净负债或收入增长;不同指标出现相反信号时,记录盈利、现金或资本结构造成的差异。
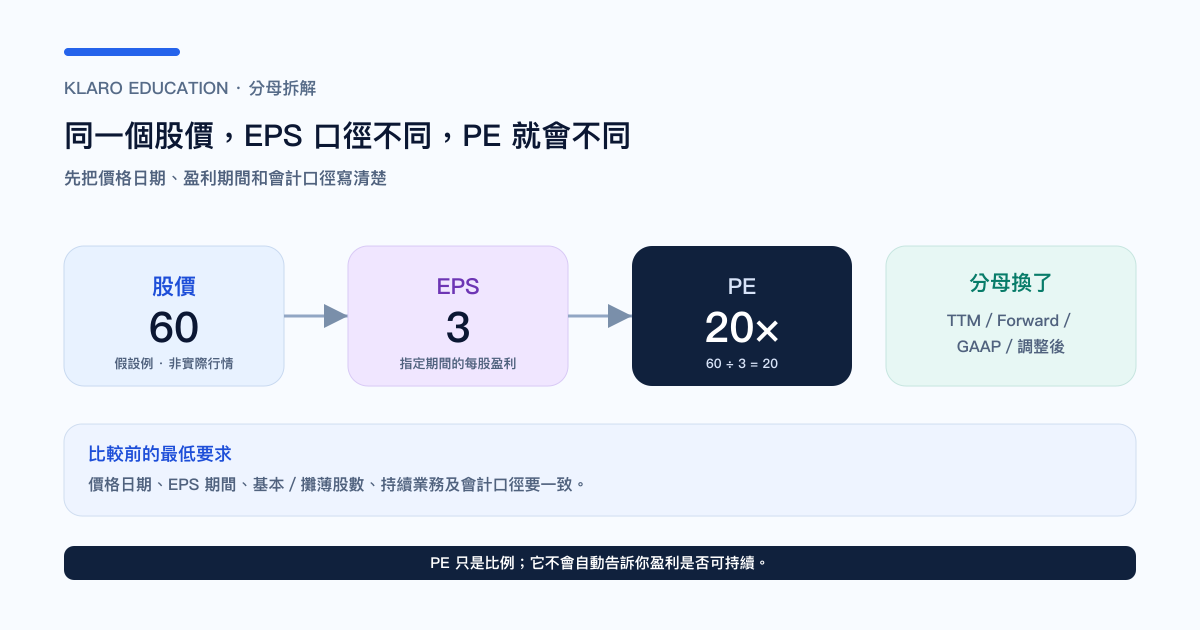
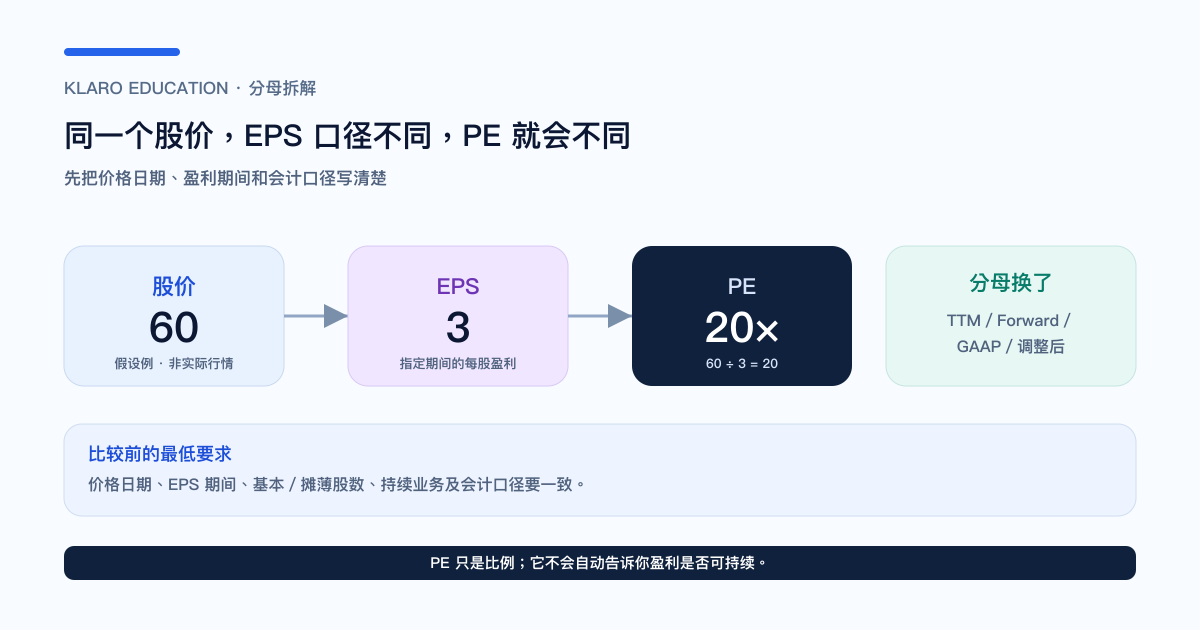
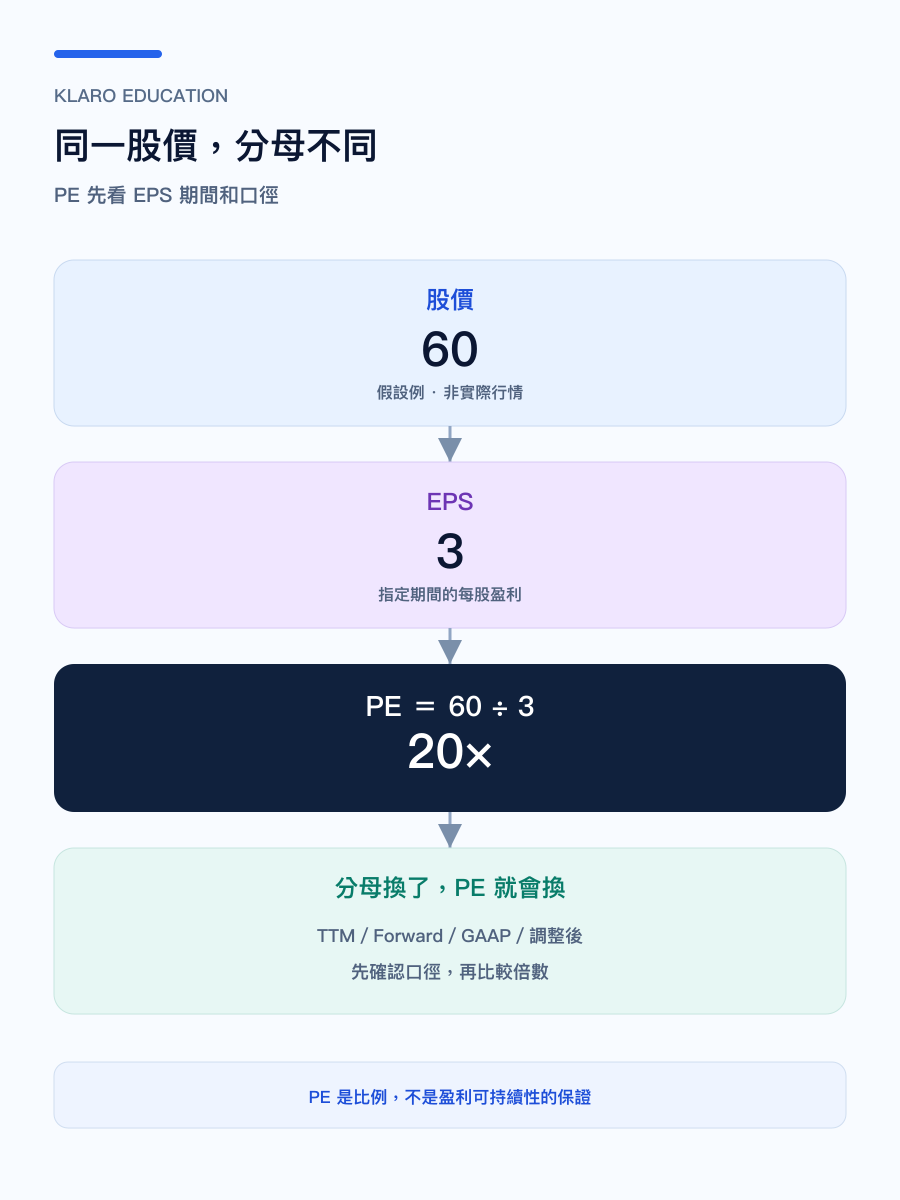
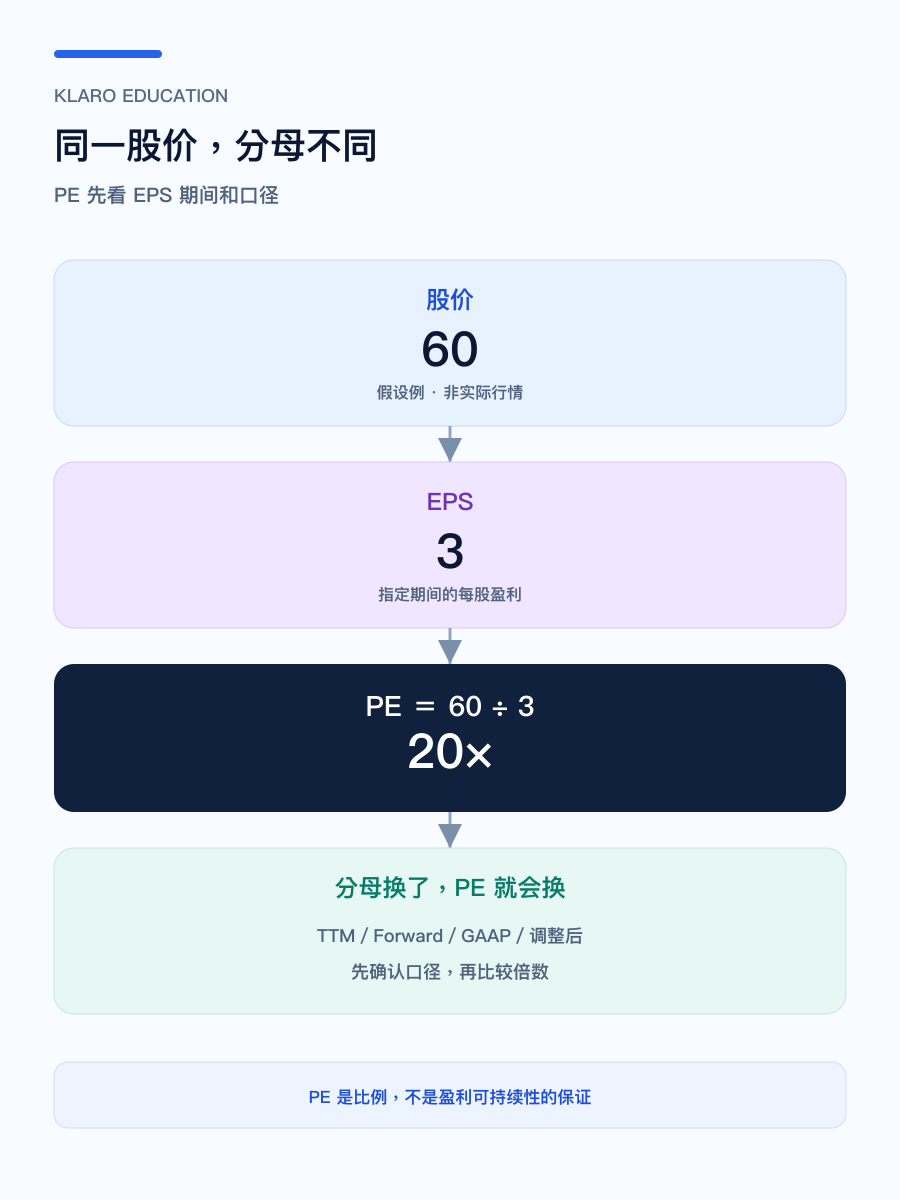
图:PE 的数字取决于价格和 EPS 分母;比较之前先对齐盈利期间及会计口径。
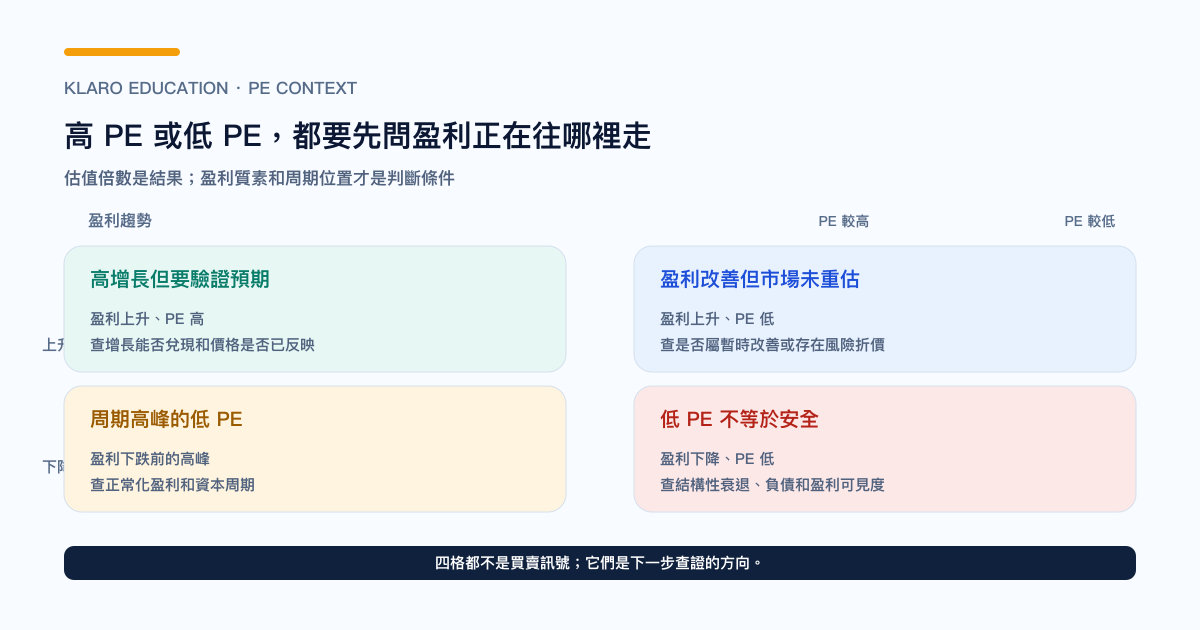
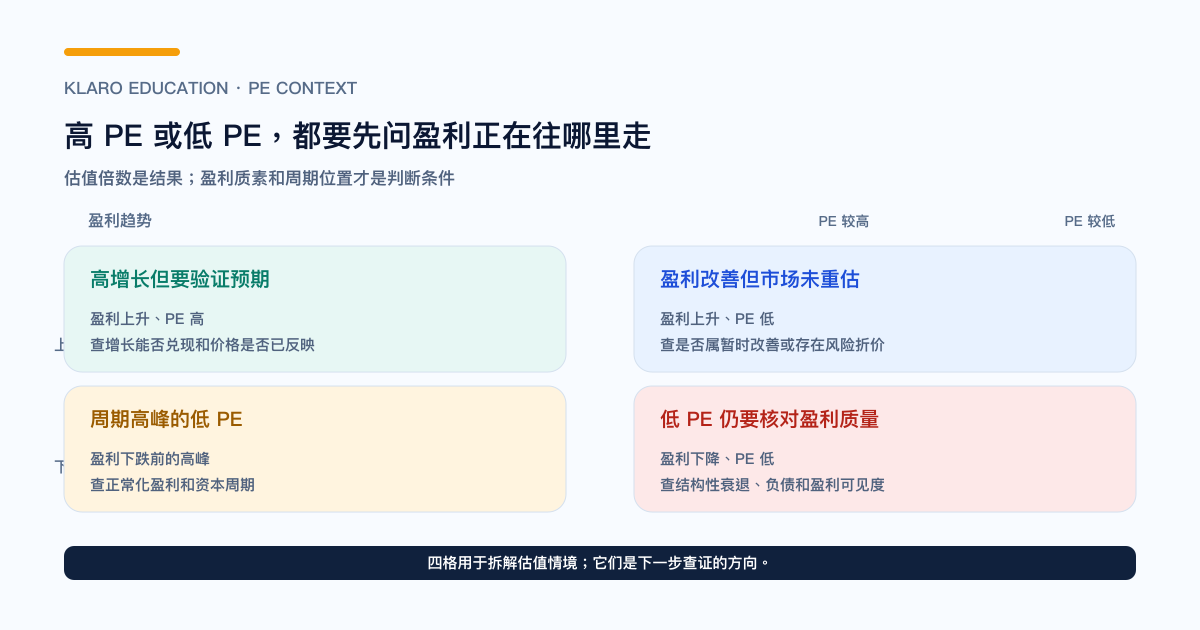
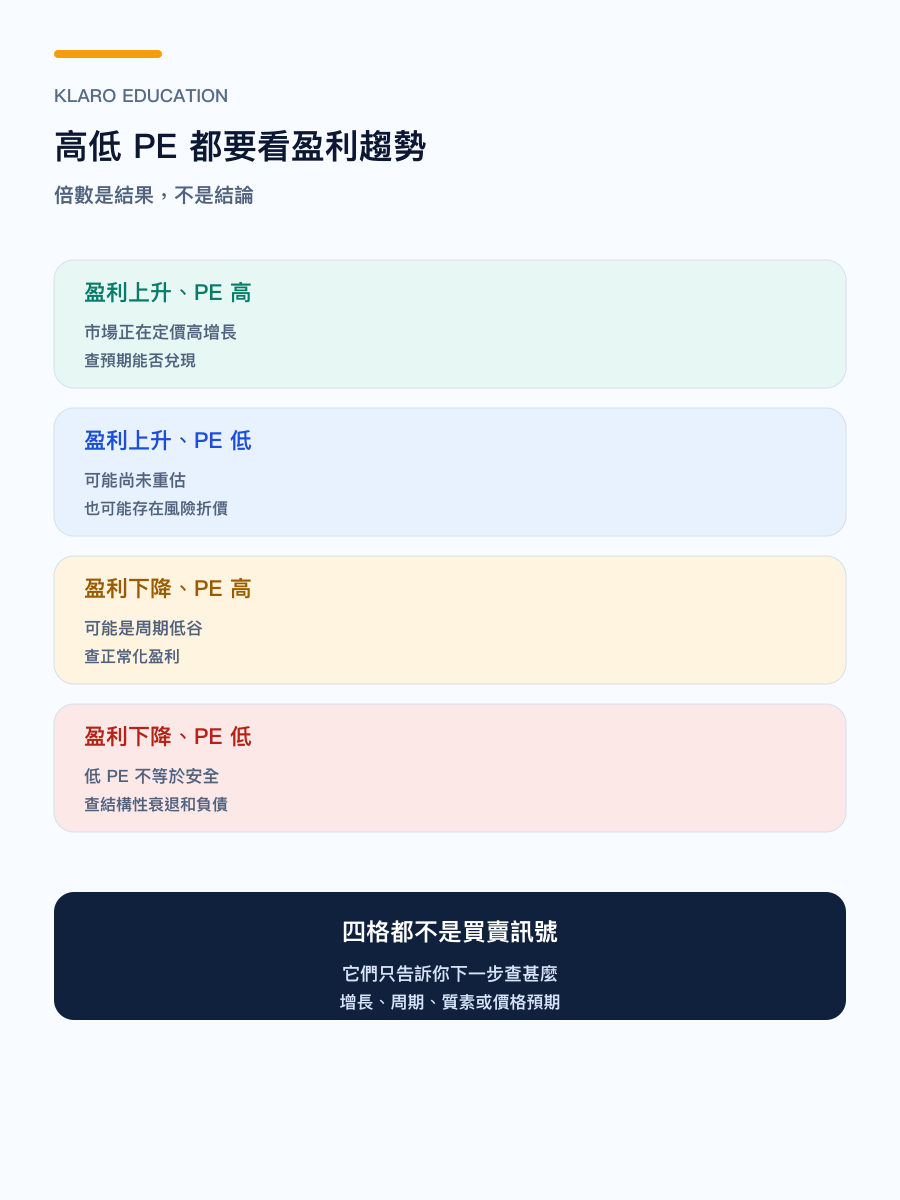
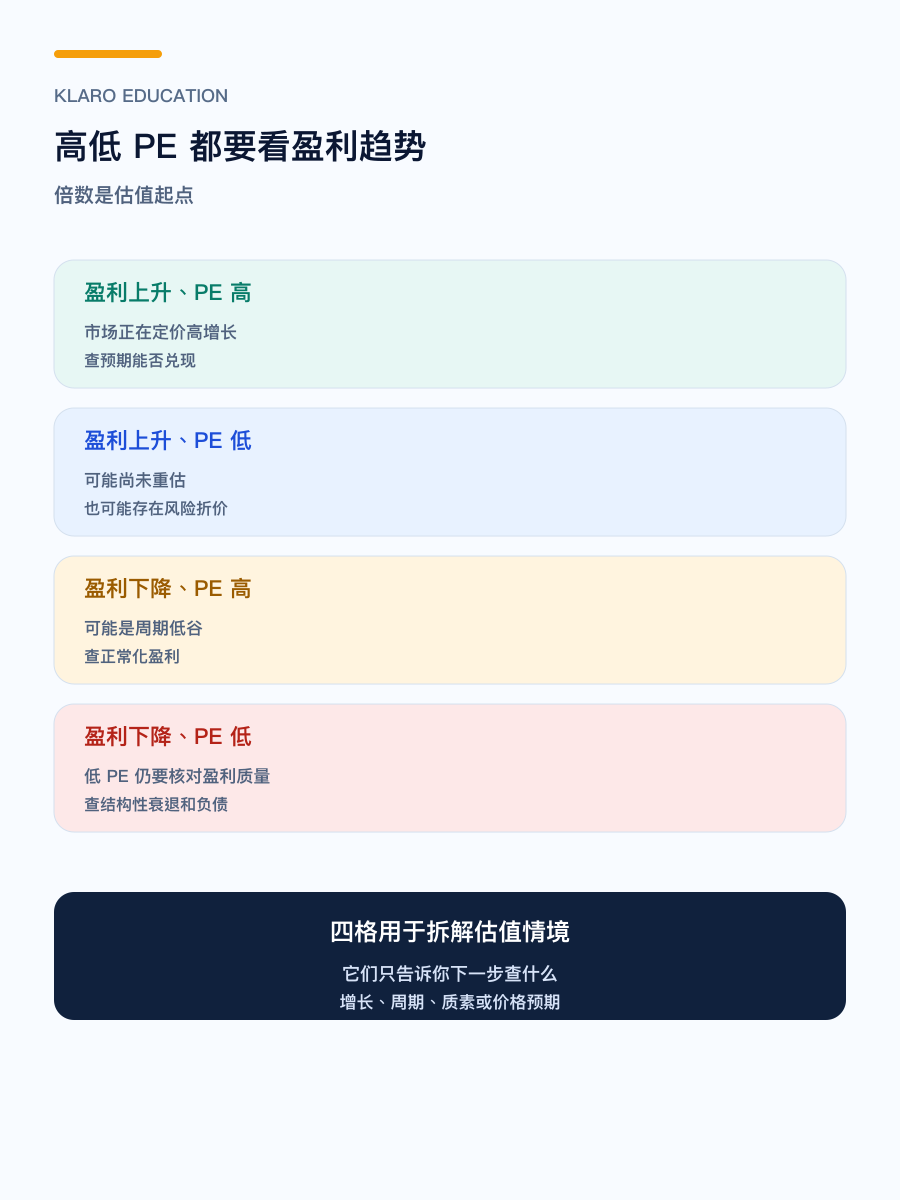
图:高低PE由增长、周期、盈利质素或价格变动共同形成,应配合盈利要求和现金核对估值。
常见问题
市盈率多少倍才算合理?
合理倍数依行业、增长、盈利质素、周期、资本结构和利率环境而定。比较时使用口径一致的同行及历史区间,再核对当前价格要求的盈利和现金。
TTM PE 和 Forward PE 哪个比较好?
TTM PE提供最近十二个月的实际盈利基础;Forward PE反映未来盈利预期。周期转折或快速增长公司宜并列两者,并核对Forward EPS需要的收入、利润率及股数假设。
PE 为负是什么意思?
通常表示EPS为负,公司在该口径下亏损。研究这类股票可从现金消耗、毛利、收入质素、资产负债表及盈利路径出发,选择适合亏损阶段的估值方法。
为什么同一只股票在不同平台的 PE 不一样?
常见原因是价格时间、年报或 TTM 期间、GAAP/调整后 EPS、基本/摊薄股数、持续/已终止业务和一次性项目的处理不同。先读栏位说明,再比较数字;不要只因平台名称相同就假设口径一致。
高 PE 是否代表股票太贵?
不一定。高 PE 可能反映市场对未来盈利增长或利润率改善的预期,也可能表示预期已经被价格充分反映。要把预期增长与实际财报、现金流、竞争和估值敏感度逐项核对,不能用高低二分法取代研究。
本益比和市盈率有什么分别?
两者是同一个 Price-to-Earnings Ratio;「市盈率」在香港及中国内地较常见,「本益比」在台湾较常见。PE/P/E 是英文缩写,公式都是股价除以 EPS。
比较PE的下一步,是把EPS增长要求落到公司收入、利润率与现金流。内存公司可配合内存周期与结构成长阅读,服务器整合商可用Supermicro的盈利与现金流作业务案例;财报基础则见如何读懂财务报表及自由现金流 FCF。
Klaro Research
资料来源与更新依据
资料截止:2026年10月9日
- [1] Investor.gov/美国证券交易委员会 Price-earnings (P/E) Ratio
权威资料 · 监管/交易所 · 查阅:2026年8月30日
- [2] Investor.gov/美国证券交易委员会 Earnings Per Share
权威资料 · 监管/交易所 · 查阅:2026年8月30日
- [3] 美国证券交易委员会 Beginners’ Guide to Financial Statements
第一方 · 监管/交易所 · 查阅:2026年8月30日
- [4] Investor.gov/美国证券交易委员会 How to Read a 10-K
权威资料 · 监管/交易所 · 查阅:2026年8月30日
- [5] 美国证券交易委员会 Non-GAAP Financial Measures Compliance and Disclosure Interpretations
第一方 · 监管/交易所 · 查阅:2026年8月30日
研究限制
- 动态 PE 在不同平台可能代表 Forward、季度年化或 TTM;使用前必须阅读栏位定义。
- PE 不能单独处理周期性盈利、负债、现金流或股本稀释,个股研究仍需回到最新财报。
- 文中价格、EPS 和倍数均为假设计算,不代表任何公司的实际估值或回报预测。
需要重新检查的事件
- SEC/Investor.gov 修订 PE、EPS、Non-GAAP 或财报指引时,重新核对定义与披露边界。
- 网站加入个股估值资料时,必须显示价格日期、EPS 期间、GAAP/调整后及基本/摊薄口径。
本文仅供参考,不构成投资建议。