电力与供电
接电、现场发电与配电,决定 GPU 能否按时上线。

由电力、机房、芯片、内存到网络与光互连,拆解 AI 上下游产业链、竞争格局及受影响的上市公司。
从电力、机房与散热,到计算、互连、内存和晶圆设备;沿着收入形成的顺序阅读,而不是追逐零散概念股。
接电、现场发电与配电,决定 GPU 能否按时上线。
土地、电力与 GPU 如何转化为可售算力及收入。
冷板、CDU、冷水机组与机架整合如何承接高密度运算。
GPU、ASIC、TPU 与新架构如何竞争每次推理成本。
交换机、光模块、LPO 与硅光子共同处理集群数据流。
HBM 带宽、封装产能与内存周期限制有效算力。
光刻、沉积、蚀刻与量测决定先进芯片能否被制造。
从云端预算、折旧与利用率,判断 AI 投资是否形成回报。
先进封装设备涵盖 RDL、TCB、hybrid bonding、die attach、检测量测与测试。本文比较 ONTO、CAMT、ASMPT、BESI、KLIC、AMAT、KLAC 的产品与收入证据。
Chiplet 把计算、I/O、缓存与存储功能拆成多颗裸片,再由 2.5D/3D 封装组成系统。本文解释 UCIe、interposer、RDL、TSV、良率、成本与投资产业链。
CoWoS 把逻辑裸片与 HBM 横向整合,SoIC 以晶圆级 3D 堆叠缩短裸片距离。本文比较结构、interposer、hybrid bonding、散热、良率、产能与供应链。
Neocloud 为 AI 训练与推理提供 GPU 算力。本文区分 GPU Cloud、数据中心房东、矿企转型与 REIT,并比较 NBIS、CRWV、IREN、APLD、CORZ、WULF、HUT 和 NCLD。
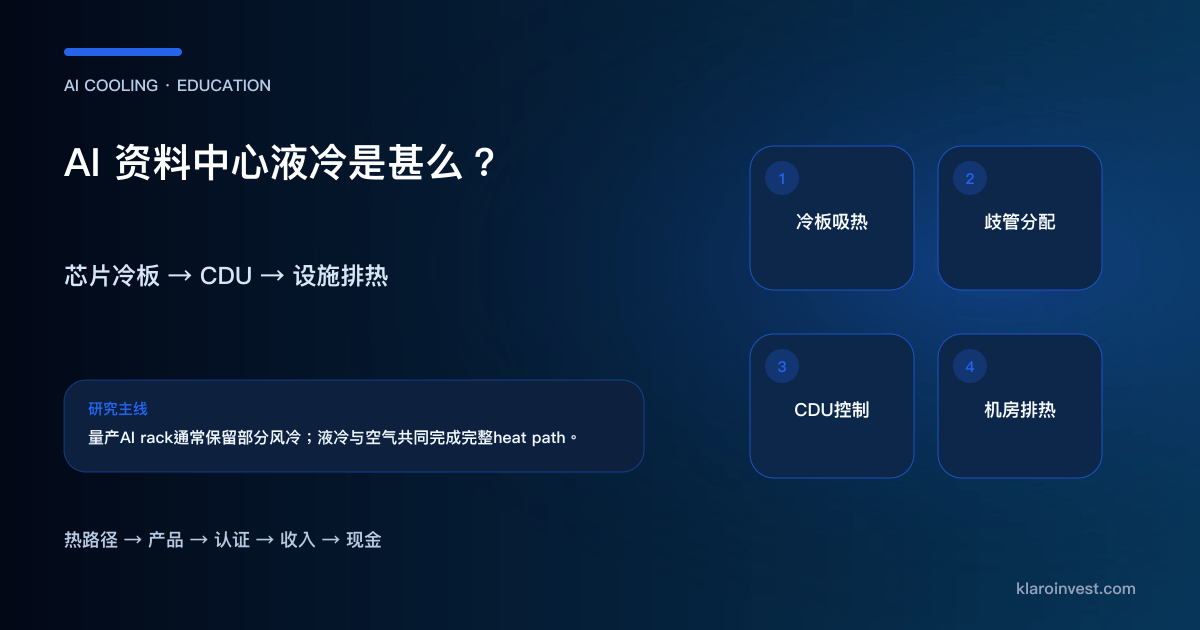
AI 数据中心液冷以冷板、歧管、CDU、设施水路及排热设备把高密度机架的热带到室外。本文解释风冷、混合冷却、direct-to-chip、浸没式、改造条件、PUE 与 WUE。
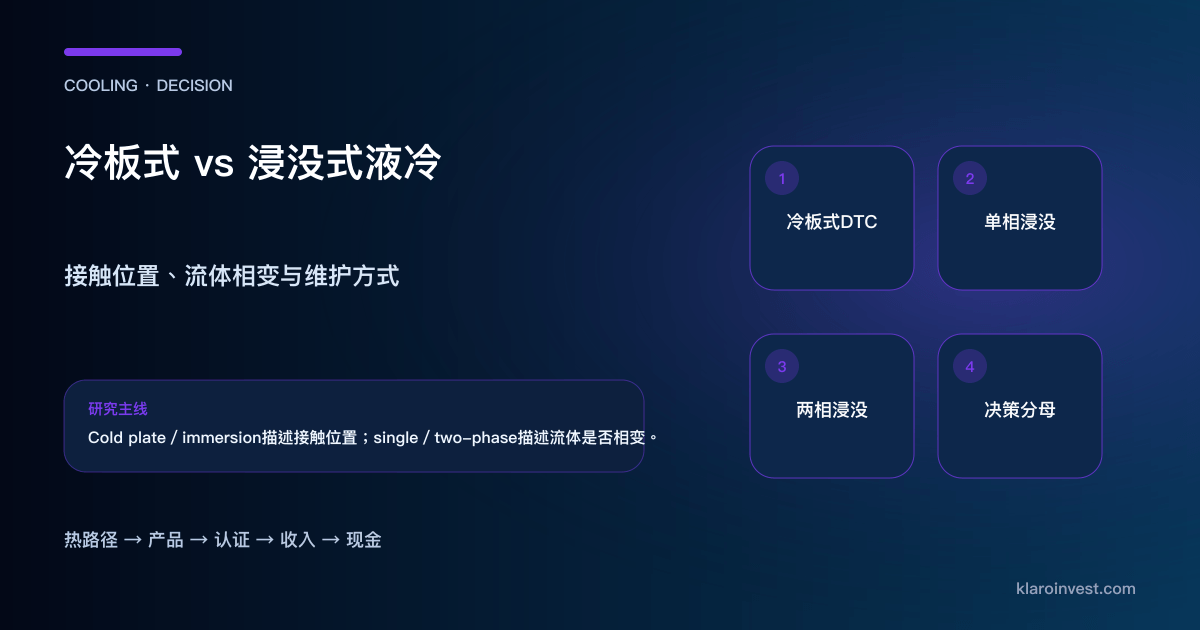
冷板式 direct-to-chip 与浸没式液冷在热接触、机架、CDU、介电液、材料相容、维护和设施改造上有什么区别?本文以同一 AI 负载建立技术与投资比较框架。
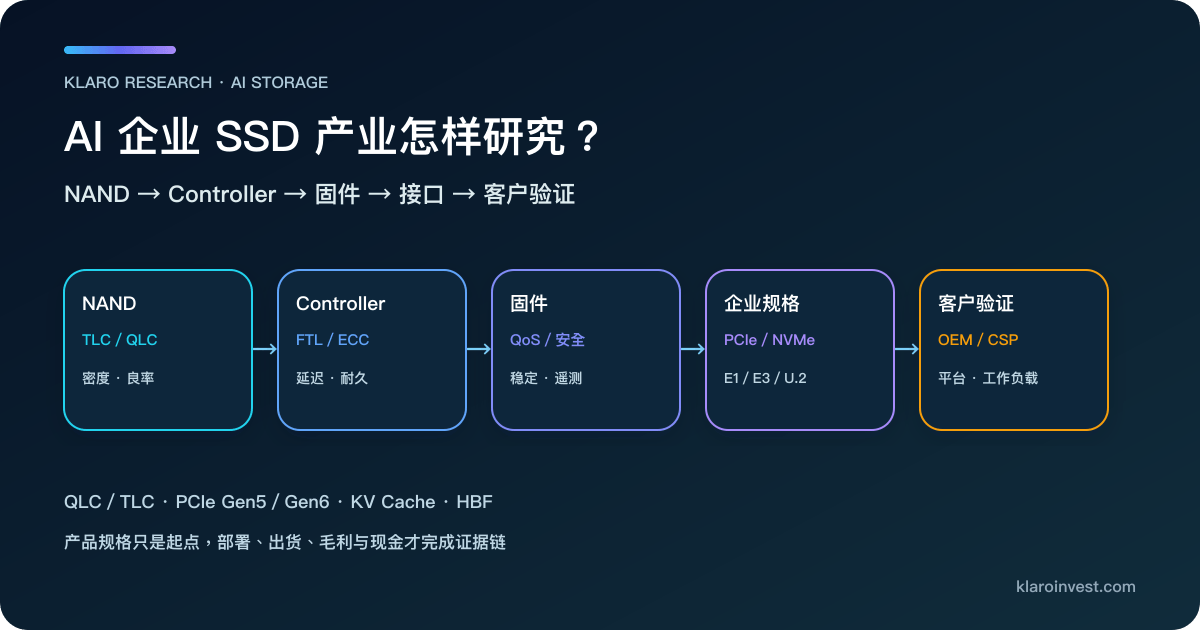
AI 企业 SSD 由 NAND、controller、固件、PCIe/NVMe 与客户认证组成。本文比较 TLC/QLC、性能与容量路线、KV Cache/HBF,以及主要供应商的收入证据。
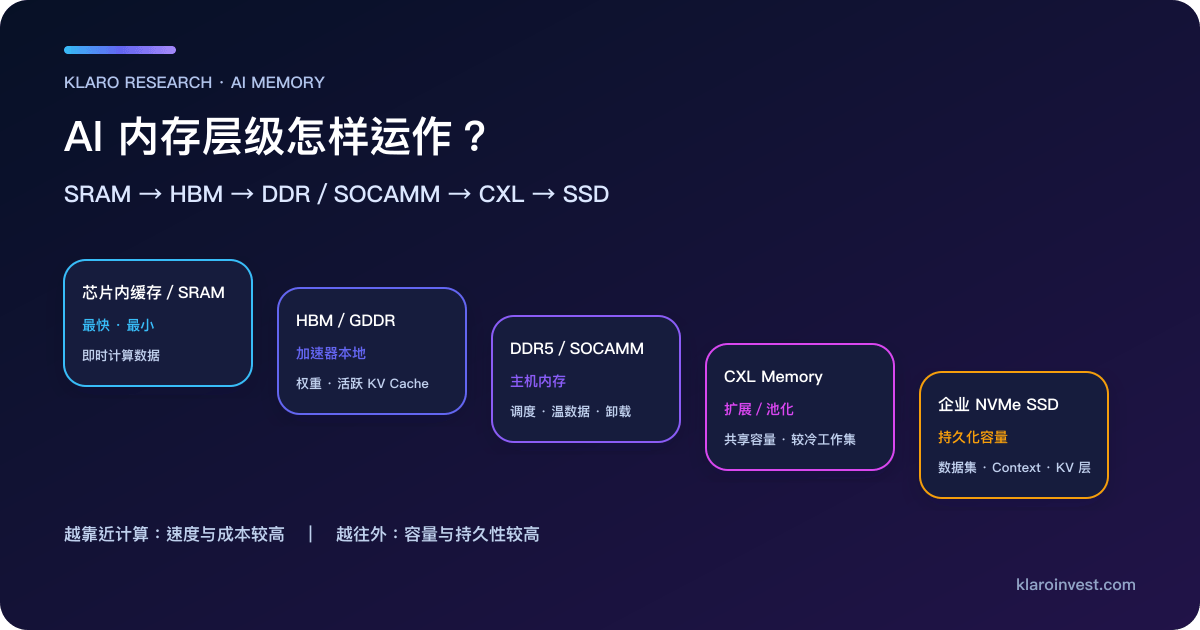
AI 内存层级按速度、容量、持久性与搬移成本,把模型权重和 KV Cache 分配至 SRAM、HBM/GDDR、DDR/SOCAMM、CXL 与企业 SSD。本文解释各层作用及公司收入证据。
铠侠 Kioxia(285A)是日本 NAND 与企业 SSD 公司。本文拆解 BiCS、CM/LC/GP 产品、与闪迪合资制造、最新财报、现金、拆股、正常化估值与股票前景。
800G 与 1.6T 是总传输速率,不是单一型号。本文比较 100G/200G 每 lane、OSFP/QSFP-DD、DSP、DR/FR 距离、功耗、散热、测试、认证与量产。
AI 训练用数据更新模型参数,推理用已训练模型回答请求。本文比较计算、内存、网络、批次、延迟、吞吐、KV cache、利用率与 GPU/ASIC 成本。
ASML 以 EUV/DUV 光刻和 installed base 为核心,Applied Materials 横跨沉积、材料工程与服务。本文按制程位置、收入、现金、AI/HBM 敞口和估值要求比较。
四家中国光通信公司不是同类复制品。本文比较中际旭创、新易盛、天孚通信与光迅科技的光模块、光引擎、光器件、光芯片位置、收入模式、现金流和失效条件。
Coherent 横跨材料、激光、元件与模块,Lumentum 聚焦光源与通信元件,Ciena 销售光网络系统、相干平台与软件。本文比较收入模式、客户、1.6T/CPO、毛利和风险。
CPO 把光引擎靠近交换 ASIC 共同封装,LPO 保留可插拔模块但减少 DSP 重定时。本文比较位置、功耗、信号完整性、外置光源、维修、标准化与商业化边界。
CUDA 与 ROCm 都让开发者使用 GPU 加速 AI 和科学计算,但硬件支持、函数库、迁移成本、部署工具和供应商选择不同。本文提供同口径比较、迁移清单与投资者验证框架。
DRAM 是易失性工作内存,需要持续供电与刷新;NAND 是非易失性存储,断电后保留数据。本文比较速度、容量、成本、耐久、HBM、SSD 与供需周期。
Fabrinet 是精密制造服务商,中际旭创销售完整高速光模块,Ciena 销售光网络系统与软件。本文比较客户、收入模式、毛利、资本开支与 AI 光互连风险。
GPU 是可编程的通用并行加速器,ASIC 为特定工作负载设计。本文比较 AI 训练与推理、性能功耗、开发成本、软件、规模、供应与 NVIDIA/Google TPU/定制芯片。
HBM4 不是只把 HBM3E 加速;它扩大接口、提高系统集成并引入更复杂 base die 与封装。本文比较带宽、容量、层数、功耗、客户认证、良率与量产风险。
InfiniBand 与 AI Ethernet 都能承接 GPU scale-out。本文以同一工作负载比较 RDMA、拥塞、拓扑、运维、供应、故障恢复与总成本,并说明 RoCE、UEC 和 MetaRoCE 的角色。
NVLink 建立机架内 GPU scale-up 域,Ethernet 连接更多服务器与数据中心。本文比较端点、语义、拓扑、延迟、故障、UALink 与公司敞口,说明两者如何共同运行。
光芯片产生、调制或接收光,Driver/TIA 处理模拟电信号,光引擎完成光电转换,完整光模块再加入 DSP、PCB、散热和固件。本文比较 DSP、SerDes、LPO 与公司角色。
005930 是三星电子普通股,005935 是无投票权、股息每年多 1% 面值的非累积优先股。本文比较投票权、股息、流动性、折价、GDR 与股东回报。
变压器改变电压并隔离电路,switchgear/开关设备负责切换、保护、隔离和故障清除。本文比较数据中心 HV/MV/LV、容量、短路、冗余、交期与供应链。
UPS 在输入电力中断时毫秒级维持 IT 负载并调节电能质量;BESS 偏向较长时间储能、削峰、微电网与电网服务。本文比较功率、能量、切换、冗余、消防与成本。
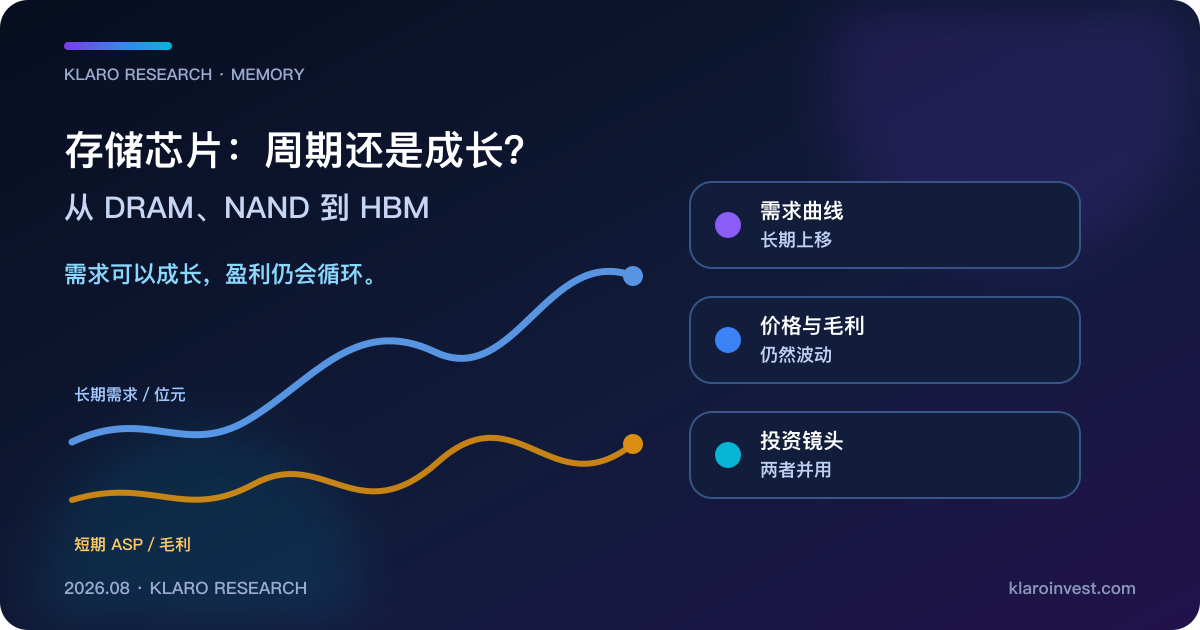
存储芯片的需求因 AI、服务器与资料量上升而成长,但 DRAM、NAND、HBM 的价格、库存、产能与毛利率仍具周期性。本文把产品、公司与股票拆开,建立成长与周期并用的研究框架。

Microsoft、Alphabet、Amazon、Meta 大幅增加 AI 资本开支,不代表所有概念股同步受益。本文拆解服务器、芯片、网络、HBM、电力、散热和机房如何由 CapEx 转化为收入,并建立可验证的公司筛选框架。

AI 推理股票不能只看 GPU。本文按运算平台、定制 ASIC、HBM 与先进封装、网络光互连、电力与数据中心分层,整理 NVIDIA、AMD、Broadcom、Marvell、Cerebras 及相关产业链,并说明如何核对 AI 收入与投资风险。

AI 算力不是只由 GPU 数量决定。电力接入、机架散热、网络通讯、HBM、先进封装和软件利用率任何一层不足,都会限制可售算力。本文建立跨层瓶颈与投资监测框架。
AI 网络如何连接 GPU?本文拆解交换机、NIC/DPU、高速连接器、DAC/AEC 与光互连分工,并比较 NVIDIA、Broadcom、Arista、Credo、Amphenol、TE、鸿腾及贸联的收入证据。
Broadcom(AVGO)与 Marvell(MRVL)都供应定制 AI ASIC 和高速网络。本文用最新财报同口径比较产品、收入、现金、客户集中、收购与稀释,说明两家公司股票前景的不同要求。

HBM 不是单一存储芯片,而是由 DRAM 晶粒、TSV 堆叠、base die、NCF/TIM 材料、键合、测试及 CoWoS 整合而成。本文拆解原厂、材料与设备供应商。

存储芯片周期不能只看 HBM 或现货价。本文拆解 DRAM、NAND、企业 SSD、库存、产能、资本开支、现金流及 2026–2027 周期分化。

NVIDIA如何由DGX训练、Omniverse/Isaac仿真、Cosmos世界模型、GR00T机器人策略走到Jetson Thor部署?本文拆解产品角色、收入路径与投资证据。
中国 DUV 光刻设备走到哪一阶段?本文以官方目录、光刻规格与出口规则,拆解 ArF/KrF、套刻、吞吐量、良率、客户验收,以及对 ASML 收入与投资判断的影响。
Physical AI、具身智能和世界模型分别处于哪一层?本文用感知、预测、VLA、执行与反馈闭环解释三者边界,并连接上市公司产品与商业证据。
Fabless 负责芯片设计,Foundry 提供晶圆代工,IDM 同时经营产品与制造。本文从收入、资本开支、库存、设备需求和现金风险比较三种半导体商业模式的投资差异。

HBM 与 DDR5 都属 DRAM,但 HBM 靠近 AI 加速器提供高带宽,DDR5 由 CPU 作大容量系统内存。本文比较数据位置、带宽、容量、CXL、成本及供应链含义。

HBM 与 GDDR 都是加速器本地 DRAM,但 HBM 以超宽接口和先进封装换取带宽,GDDR 以高单针速率和板级设计控制成本。本文按工作负载、功耗、容量及供应链比较。

NVIDIA 与 AMD 都提供数据中心 AI GPU,但竞争不只看芯片。本文比较 CUDA 与 ROCm、整机平台、网络互连、CPU 业务、迁移成本和财报指标,解释两家公司 AI 收益驱动为何不同。

NVIDIA 销售可编程 GPU 与完整 AI 平台,Broadcom 协助超大规模客户开发定制 ASIC,并提供交换芯片与网络连接。本文比较通用性、客户模式、软件生态、收入集中及 GPU 与 ASIC 的共存逻辑。
半导体设备公司如何受益于 AI、HBM 和 2nm 投资?本文按光刻、沉积、刻蚀、清洗、检测与量测,比较 ASML、AMAT、LRCX、KLAC 的产品、收入和周期。

台积电与三星都是先进晶圆代工厂,但台积电是纯晶圆代工模式,三星同时经营记忆体、芯片设计与终端产品。本文比较客户中立性、GAA 制程、先进封装、产能、良率口径和股票暴露,解释两者差距不能只看制程节点名称。

基本半导体(BASiC Semiconductor,港股 09971.HK)以碳化矽功率模块、分立器件与 Gate Driver 为核心,采 IDM 模式。本文按 2026 年招股书与上市公告,拆解车规毛损、客户集中、负运营现金流、募资用途与上市后验证指标。

碳化硅(SiC,台湾称碳化矽)是第三代半导体核心材料。本文按衬底、外延和器件三大环节整理港美股碳化硅概念股,说明电动车 800V、光伏、储能、8 英寸衬底趋势及主要风险。
物理AI概念股包括NVIDIA、Tesla、优必选、地平线、禾赛、速腾聚创与文远知行等。本文按平台、感知、人形机器人、Robotaxi及ETF,比较量产、收入与现金证据。

SKHY 是代表 SK海力士韩国普通股的 ADS,MU 是 Micron 美国普通股。本文比较 HBM/DRAM、NAND、现金转化、韩元汇率、ADR 费用与正常化估值。
世界模型如何用于Physical AI?本文比较NVIDIA Cosmos 3、Google Genie与Meta V-JEPA 2,拆解产品、客户、收入证据与上市投资敞口。
半导体玻璃基板以平整度、热稳定与 TGV 支持更大 AI 封装。本文比较 INTC、GLW、ONTO、AMAT、KLAC、LPL 等公司角色、客户验证、量产阶段与收入纯度。
AI 液冷与散热概念股分布在冷板、快速接头、歧管、CDU、冷水机组、电力及服务器整合。本文比较 VRT、MOD、NVT、ETN、SMCI、奇鋐、双鸿、台达电及英维克的产品、收入证据与风险。

比较三星、SK海力士与美光的 HBM4、DRAM/NAND、业务纯度、最新财报、现金转化和证券结构,并说明闪迪为何不属于三雄。

AI 眼镜(智能眼镜)概念股,指市场归入 AI/AR 眼镜产业链的港美股公司,代表标的包括 Meta(META,Ray-Ban Meta)、眼镜制造伙伴 EssilorLuxottica(ESLOY)、Snap(SNAP)、以及被传布局的 Apple(AAPL)、Alphabet(GOOGL)。本文按环节梳理代表公司与注意事项(非推荐)。

商业航天(太空经济)概念股,指市场归入火箭发射、卫星制造、太空基础设施、对地观测、月球/深空等产业链的港美股公司,代表标的包括 Rocket Lab(RKLB)、SpaceX(SPCX)、Intuitive Machines(LUNR)、Planet Labs(PL)、Redwire(RDW),以及 LMT/NOC 等国防航天巨头。本文按环节梳理并厘清与卫星互联网的关系(非推荐)。

低空经济概念股,指市场归入 eVTOL(电动垂直起降飞行器)、飞行汽车、无人机等低空飞行产业链的港美股公司,代表标的包括 Joby(JOBY)、Archer(ACHR)、亿航(EH)、AeroVironment(AVAV)等。本文按环节梳理代表公司、上市地与注意事项(非推荐)。
Robotaxi概念股应该怎样选?本文比较Waymo、文远知行、小马智行、百度、Uber、Momenta、禾赛等港美股,拆解牌照、车队利用率、付费收入、毛利和现金。

卫星互联网概念股,指市场归入卫星通信/太空互联网产业链的港美股公司,代表标的包括 AST SpaceMobile(ASTS)、Globalstar(GSAT)、Rocket Lab(RKLB)、Iridium(IRDM)、Viasat(VSAT),以及已上市的 SpaceX(SPCX,旗下 Starlink)。本文按环节梳理代表公司与注意事项(非推荐)。

SKHY 是 SK海力士在 Nasdaq 交易的美国存托股份代码,每 10 份 ADS 代表 1 股韩国普通股 000660。本文说明美元定价、存托费与持有结构。
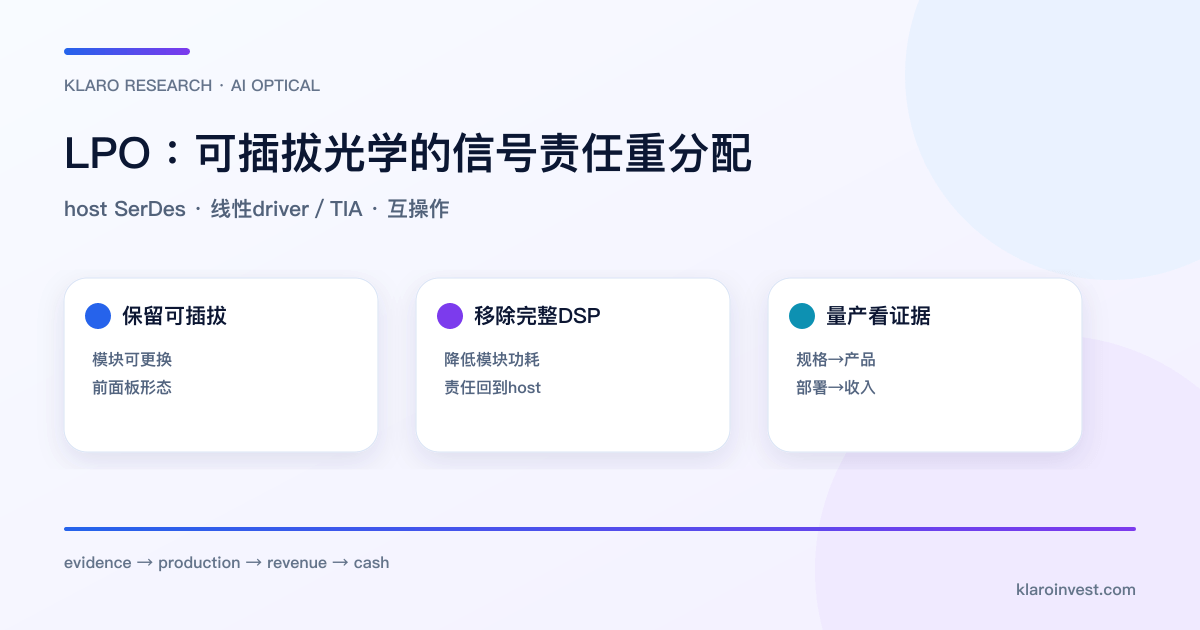
LPO 通过移除光模块内完整 DSP 降低功耗与延迟。本文分析 LPO/LRO 原理、800G/1.6T 量产证据、厂商分工,以及与 CPO、硅光子的差异。


HBM(高频宽记忆体)是把多层DRAM垂直堆叠、贴近AI加速器的高端记忆体,是AI算力关键瓶颈部件。本文讲清HBM是什么,按记忆体原厂、先进封装、设备、载板梳理产业链相关港美股公司,非推荐、非穷举。

三星电子同时经营 HBM、DRAM、NAND、Foundry、手机与显示器。本文拆解最新财报、现金流、估值要求、竞争和股票前景。

SK 海力士(000660)是以 DRAM、HBM、NAND 和企业级 SSD 为核心的韩国存储芯片公司。本文分析业务、最新业绩、现金流、资本开支、周期风险与股票前景。

稳定币指与美元等法币1:1挂钩的加密货币,广泛用于加密交易结算与跨境支付。本文梳理稳定币产业链的发行方、交易所、支付网络等环节,介绍Circle(CRCL)、Coinbase(COIN)等常被归类为相关标的的公司,并说明监管与竞争风险,供了解产业结构参考。
AI 先进封装概念股涵盖 TSM、AMKR、ASX、ONTO、CAMT、ASMPT、BESI,以及 HBM、载板和材料公司。本文按 Chiplet、CoWoS/SoIC、OSAT、设备与收入纯度整理。

AI 数据中心缺电,不代表所有电力股同步受益。本文拆解发电、燃机、电网工程、园区配电、UPS、液冷与现场发电,并比较 CEG、VST、NRG、TLN、GEV、PWR、ETN、VRT 和 BE。
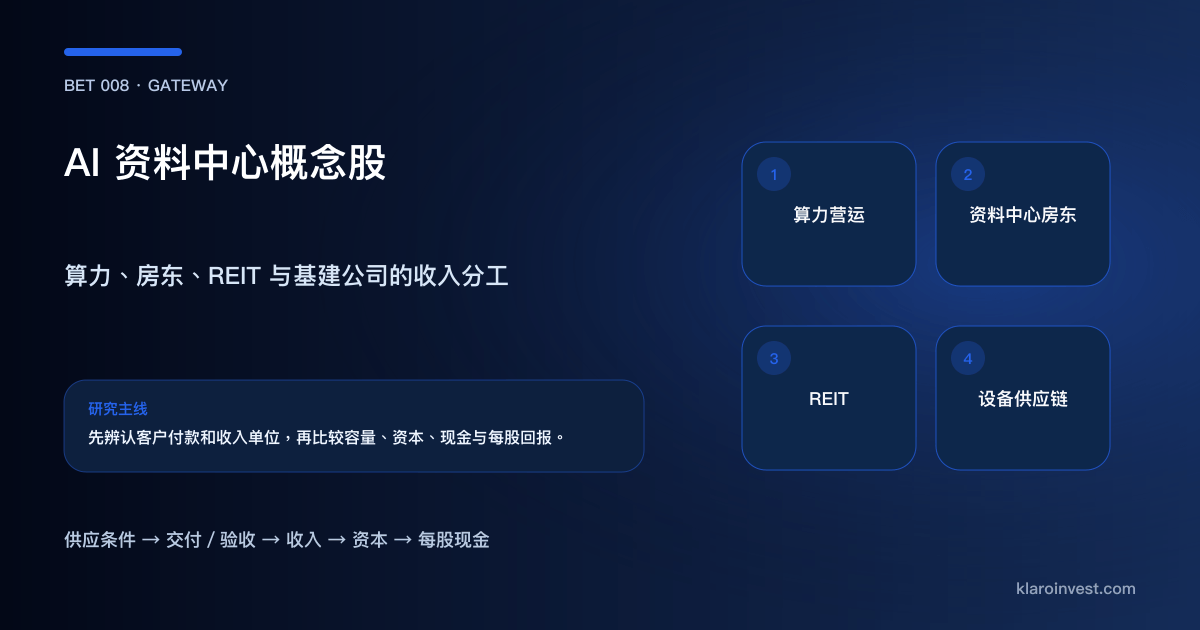
AI 数据中心概念股涵盖算力运营、机房租赁、电力、散热、网络和服务器。本文按收入来源整理 NBIS、CRWV、APLD、EQIX、DLR、VRT、ETN、SMCI 及相关 ETF。
AI 光互连不只是一组光模块股票。本文由带宽需求、激光与元件、800G/1.6T 模块、网络系统到现金流,梳理 Lumentum、Coherent、新易盛、中际旭创、Ciena 等公司的角色与产业前景。

量子计算概念股/量子科技概念股覆盖IonQ(IONQ)、Rigetti、D-Wave等纯量子公司,以及IBM、谷歌、微软等科技大厂量子部门。本文分层梳理港美股与A股量子计算股票代表公司及风险特征,非推荐、非穷举。

减肥药概念股(GLP-1概念股)从礼来、诺和诺德双寡头,到Amgen、Viking等在研管线,再到信达生物、恒瑞等港股国产双靶点创新药,以及多肽CDMO、给药装置等外溢环节。本文按产业链层级梳理港美股与A股代表公司及管线阶段,非推荐、非穷举。

AI 概念股横跨算力芯片、芯片制造、云基础设施、网络互连、AI 应用五大环节,各环节风险和商业模式差异很大。本文梳理 AI 产业链结构,列出港美股代表公司(非推荐、非穷举),帮你建立认识 AI 投资版图的基本框架。

中概互联网概念股指主营在中国的互联网平台公司在港股、美股上市的股票,是中概股中最受关注的一支。本文梳理电商、社交游戏、本地生活、搜索 AI、短视频、在线旅游六大赛道分类与港美股代表公司(非推荐、非穷举),并说明政策监管、ADR 退市风险与双重上市结构。
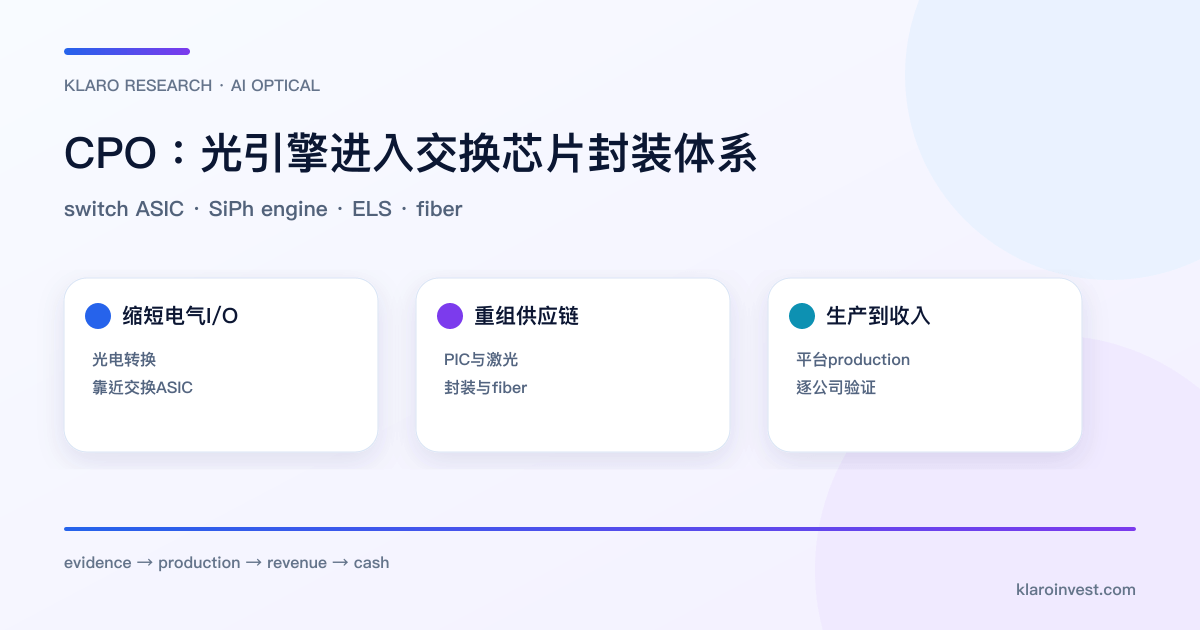
CPO 把光引擎与交换 ASIC 放进同一封装体系。本文核对 NVIDIA、Broadcom 的量产进度,拆解硅光子、激光、封装、光纤与公司收入证据。

电动车(EV)是近年港美股市场关注度最高的投资主题之一,港股上市的整车与供应链公司尤其丰富。本文梳理 EV 产业链的主要环节,介绍市场上常被归类为相关标的的知名港美股公司,并说明整车竞争格局、补贴周期、ADR 结构等关键风险点,供了解产业结构参考,不构成任何投资建议。
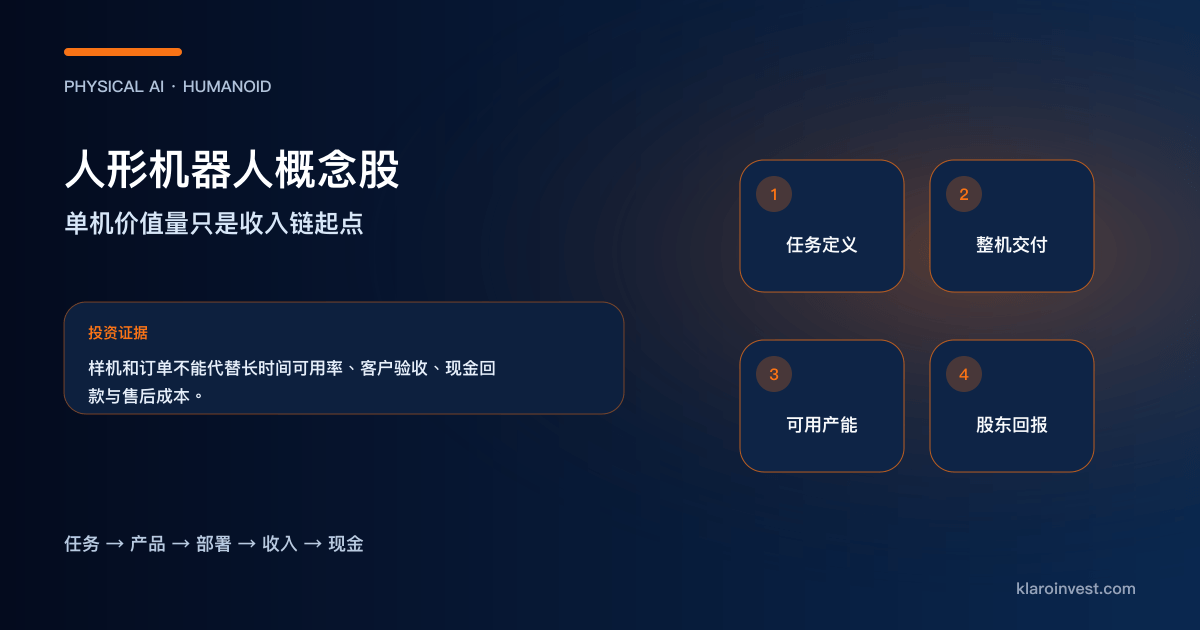
人形机器人概念股应该看整机、边缘算力、LiDAR、关节还是ETF?本文比较优必选、NVIDIA、Tesla、速腾聚创等港美股的任务、交付、收入、毛利和现金证据。

AI 数据中心电力需求快速上升,核能尤其是 SMR(小型模块化反应堆)作为稳定低碳电力来源被广泛讨论。本文梳理核能产业链结构、SMR 技术基本概念,以及港美股代表公司,帮助你了解这一产业的基本格局。
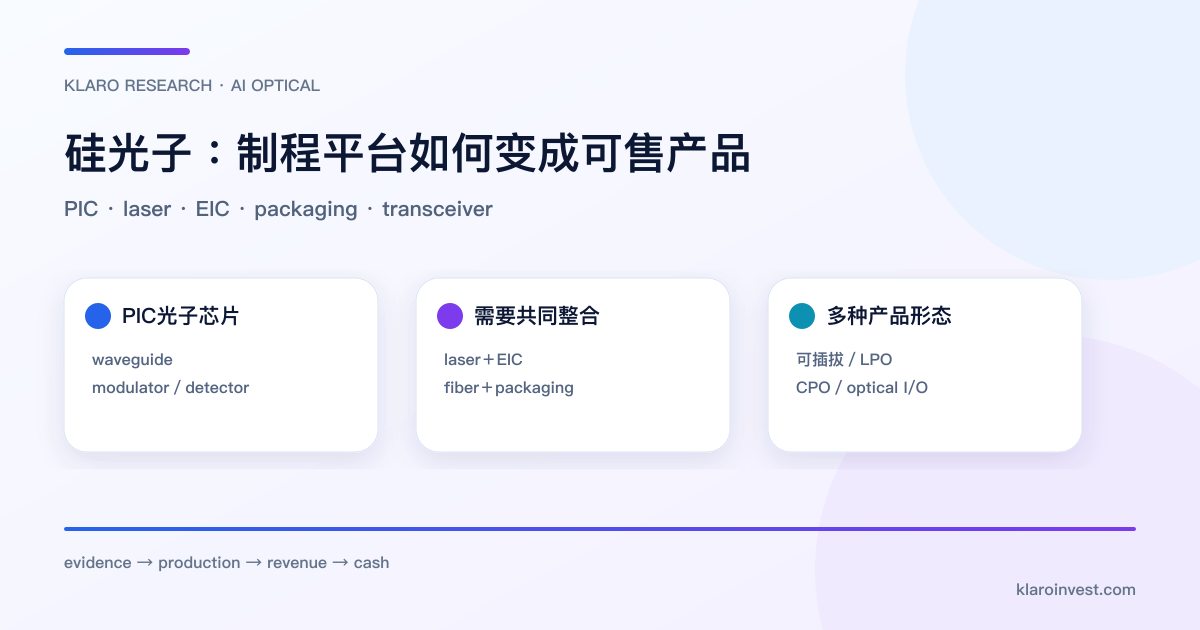
硅光子利用硅兼容制程制造光子集成电路。本文拆解 PIC、激光、电子 IC、封装与光模块,分析 Tower、GlobalFoundries、Coherent 等公司的量产与收入证据。