
港股窩輪是甚麼?認購證、認沽證與時間值損耗

目錄
- 一分鐘看懂港股窩輪
- 窩輪的法律與市場身份
- 認購證、認沽證:方向只是第一層
- 六個欄位:買窩輪前必須看懂甚麼
- 1. 行使價(Strike Price)
- 2. 到期日(Expiry Date)
- 3. 換股比率(Entitlement/Conversion Ratio)
- 4. 引伸波幅(Implied Volatility,IV)
- 5. 時間值損耗(Time Decay/Theta)
- 6. Delta、實際槓桿與流動性
- 為甚麼正股升,認購證仍然可以跌?
- 末日輪:高槓桿同時放大時間值風險
- 窩輪、牛熊證與正股:先分清產品邊界
- 窩輪和期權有甚麼不同?
- 查一隻窩輪:八步研究清單
- Klaro Research 結論
- 常見問題
- 窩輪與股票有甚麼分別?
- 認購證和認沽證怎樣分?
- 窩輪到期價值如何計算?
- 甚麼是末日輪?
- 正股上升,為甚麼我的認購證仍然下跌?
- 窩輪槓桿提高會增加哪些風險?
- 發行商報價如何影響可成交性?
- 窩輪與牛熊證哪一種風險較低?
- 窩輪與期權有甚麼分別?
- 資料來源
- 延伸閱讀
港股窩輪(Derivative Warrant,香港市場常稱「輪」)是由銀行或其他合資格發行商發行、在香港交易所上市買賣的有期限衍生產品。它讓投資者以較少本金取得某隻正股、指數或其他相關資產的方向性敞口,但價格不只跟隨正股,還會受行使價、換股比率、引伸波幅、剩餘時間、利率、股息、流動性和發行商報價影響。認購證通常表達看升方向,認沽證通常表達看跌方向;如果到期時不符合產品條款的結算條件,投資者可能收不到任何價值。
窩輪價格同時受到相關資產方向、行使價、到期時間、引伸波幅、街貨量與發行商報價影響;即使方向判斷正確,時間值或波幅變化仍可能令產品下跌。本文先回答窩輪是甚麼,再拆解每個產品欄位如何傳導到價格,最後用比較表和下單前清單說明它與牛熊證、正股及期權的邊界。資料日期:2026 年 8 月 4 日;個別窩輪的條款會改變,實際交易前必須回到香港交易所產品資料和上市文件核對。
一分鐘看懂港股窩輪
| 讀者問題 | Klaro Research 的直接答案 |
|---|---|
| 窩輪是甚麼? | 發行商發行、與相關資產掛鈎、在 HKEX 買賣並有到期日的衍生產品。 |
| 認購證和認沽證有甚麼不同? | 認購證通常表達相關資產上升,認沽證通常表達相關資產下跌;兩者均不是直接持有正股。 |
| 窩輪是不是正股的幾倍? | 不是。正股方向只是價格因素之一,時間值、IV、換股比率、流動性和報價都會改變結果。 |
| 到期會怎樣? | 按產品條款以現金或其他指定方式結算;價外產品可能沒有結算價值,不能把到期前價格當作保證。 |
| 甚麼是末日輪? | 市場對臨近到期窩輪的俗稱,不是 HKEX 的獨立產品類別;時間值損耗和流動性風險通常更集中。 |
窩輪的法律與市場身份
窩輪是發行商對持有人作出的結構化權利安排,相關資產可以是股票、指數、交易所買賣基金或其他合資格標的。投資者在二級市場買入發行商產品,取得特定條款下的權利;其風險同時來自相關資產價格、產品條款、發行商信用和市場流動性,權利結構不等於公司股份和交易所期權。
香港交易所的投資者資料把衍生權證列為無抵押產品:如果發行商無力履行責任,持有人是發行商的無抵押債權人,可能損失全部投資。這一點與「正股有實物股份」的直覺不同,不能因為產品在交易所掛牌,就把它當成與正股相同的資產。HKEX《Derivative Warrants》投資者資料
認購證、認沽證:方向只是第一層
認購證(Call Warrant)通常讓持有人取得「相關資產上升」的方向性敞口;認沽證(Put Warrant)通常讓持有人取得「相關資產下跌」的方向性敞口。兩者的共同點,是持有人買入一個有期限、由多個參數共同定價的產品,而不是把正股的每日升跌按固定倍數放大。
| 維度 | 認購證(Call Warrant) | 認沽證(Put Warrant) |
|---|---|---|
| 通常表達的方向 | 預期相關資產上升 | 預期相關資產下跌 |
| 權利概念 | 按條款取得買入相關資產或現金差額的權利 | 按條款取得賣出相關資產或現金差額的權利 |
| Delta 的方向 | 通常為正 | 通常為負 |
| 最常見的失效原因 | 正股上升幅度不足、時間耗損或 IV 回落 | 正股下跌幅度不足、時間耗損或 IV 回落 |
| 到期風險 | 不符合結算條件時可能沒有價值 | 不符合結算條件時可能沒有價值 |
「價內」和「價外」不能只看正股今天是升還是跌,而要把現價、行使價、換股比率、結算價和條款放在一起看。個別產品可能有不同的行使方式、結算方法或調整條款;以下的概念是閱讀產品資料的起點,不是替代上市文件。
六個欄位:買窩輪前必須看懂甚麼
1. 行使價(Strike Price)
行使價是產品條款中的參考價格。對認購證而言,相關資產現價高於行使價通常較有利;對認沽證而言,相關資產現價低於行使價通常較有利。但「較接近行使價」不等於一定較好,還要看剩餘時間、IV 和產品價格已反映多少預期。
2. 到期日(Expiry Date)
到期日是產品權利的終點。窩輪不是可以無限期等待正股轉向的工具;越接近到期,時間值通常越少,正股需要在更短時間內朝有利方向移動。到期時是否有現金結算、結算價怎樣計算,以及是否由發行商按條款自動處理,均應查看該產品的上市文件和 HKEX 產品頁。HKEX 衍生權證交易資料
3. 換股比率(Entitlement/Conversion Ratio)
換股比率表示要持有多少份窩輪,才相當於一份相關資產的敞口,例如產品資料可能用多份窩輪對應一股正股。它影響每份窩輪的報價單位,但不會把一隻「每份價格較低」的窩輪自動變成便宜產品。比較兩隻窩輪時,必須同時對齊行使價、到期日、換股比率和相關資產價格。
4. 引伸波幅(Implied Volatility,IV)
IV 是從市場價格反推出來的未來波動預期;歷史波動率由過去價格計算,而實際未來波動仍可能偏離 IV。一般而言,其他條件不變時,IV 上升會令認購證和認沽證的期權價值增加;IV 回落則可能令窩輪價格受壓。HKEX 說明,IV 的估算可參考歷史波動、上市或場外期權的波動率,以及發行商對未來波動的判斷;不同發行商對同一相關資產的 IV 也可以不同。HKEX《Product Pricing》常見問題
財報、政策決定或重大事件前,市場可能先把波動預期推高;事件公布後,即使正股方向符合預期,IV 回落仍可能抵銷一部分窩輪升幅。這就是「正股升,窩輪卻跌」的其中一個合理機制,不應把結果簡化成報價錯誤。
5. 時間值損耗(Time Decay/Theta)
窩輪價格通常可理解為內在價值加上時間價值。時間價值反映在到期前仍有機會出現有利變動;隨剩餘時間減少,這部分價值通常會下降,而且接近到期時損耗可能加快。正股橫行時,窩輪仍可能因時間流逝而下跌;正股方向判斷正確但來得太慢,也可能輸給 Theta。
6. Delta、實際槓桿與流動性
Delta 是常用的敏感度指標,用來估計相關資產小幅變動時,窩輪理論價格的方向和幅度。認購證 Delta 通常為正,認沽證通常為負;Delta 會隨正股、行使價、IV 和到期時間變化,會隨正股、行使價、IV 和到期時間變化。實際槓桿還要結合窩輪價格、換股比率和正股價格計算,不能只看券商畫面上的一個「槓桿」數字。
流動性同樣重要。發行商通常會按產品安排提供流動性,但流動性提供者不是無限承接者,也不保證任何時刻都有你想要的數量或價差。買賣差價、街貨集中度、產品接近到期,以及極端市況,都可能令實際成交價格與理論價格出現較大差異。HKEX《Derivative Warrants FAQ》
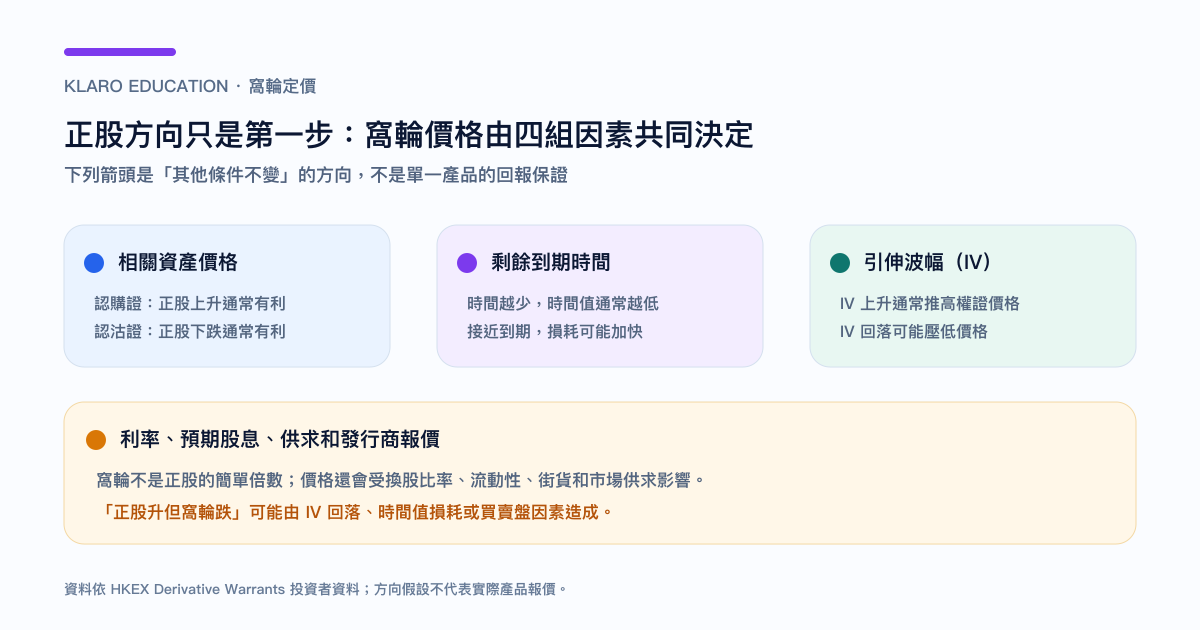
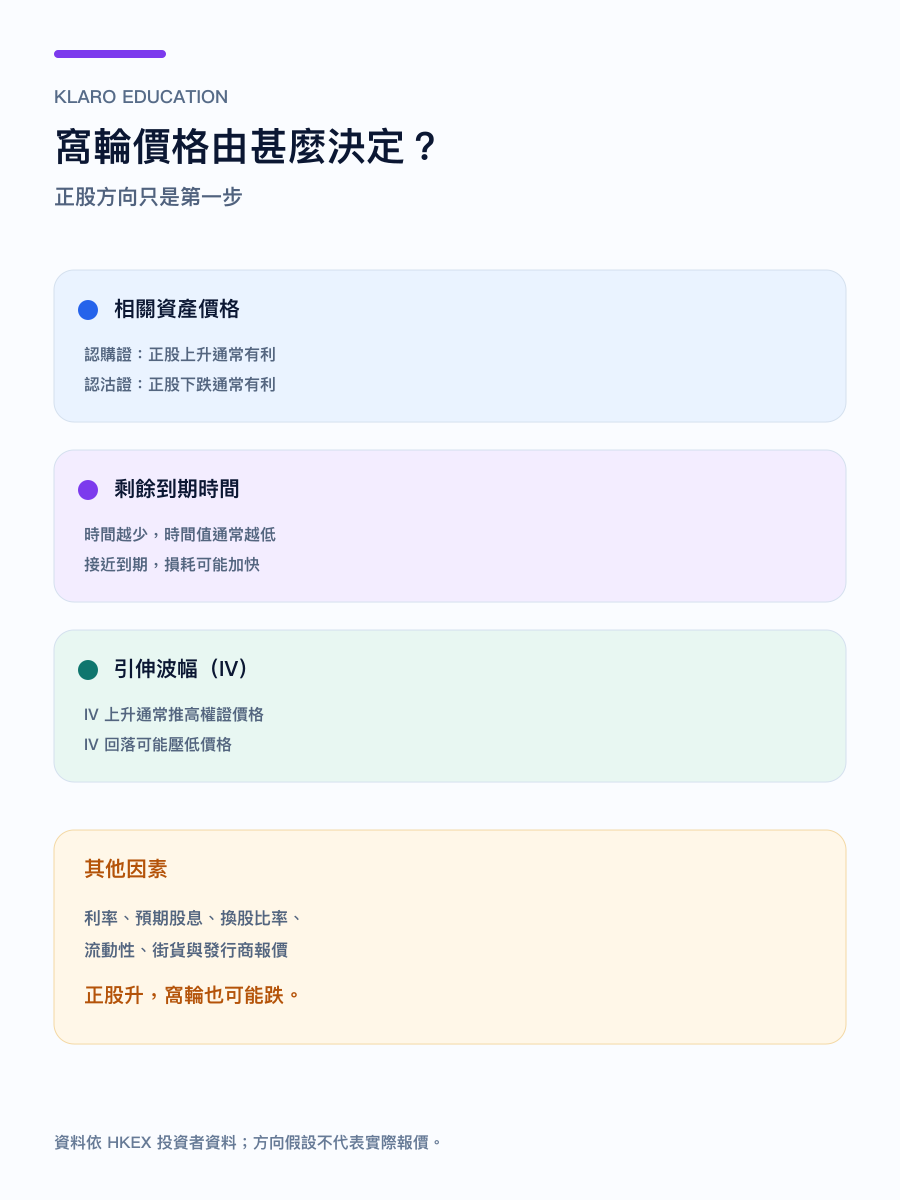
圖:箭頭只表示「其他條件不變」時的常見方向;利率、股息、換股比率、流動性與發行商報價仍會同時作用。
為甚麼正股升,認購證仍然可以跌?
這個問題比「認購證看升、認沽證看跌」更接近真實交易。可以用一個不帶個別產品報價的假設框架理解:
- 正股只上升一小段,帶來的 Delta 效應有限;
- 剩餘時間每日減少,時間值持續損耗;
- 事件公布後,IV 從高位回落;
- 買賣盤變薄或價差擴大,實際成交價未能跟上理論變化。
如果第 2 至第 4 項的負面影響大於第 1 項的方向收益,認購證就可能下跌。反過來,正股跌而認沽證不升,也可能是相同的時間值、IV 和流動性因素。閱讀窩輪時,先把價格變動拆成「正股方向、時間、波動率和交易成本」四個問題,會比只看認購/認沽標籤可靠。
末日輪:高槓桿同時放大時間值風險
「末日輪」是市場對臨近到期窩輪的俗稱,不是 HKEX 另設的正式產品類別。它看起來便宜、理論槓桿很高,原因往往正是剩餘時間短、價值高度依賴正股在很短時間內作出足夠大的變動。
- 時間值損耗更集中:最後幾個交易日內,時間價值沒有太多日子可以支撐,損耗可能以日甚至盤中時間計算。
- 方向誤差被放大:正股只要沒有在預期時間內走到足夠遠,窩輪可能大幅下跌;價外產品到期時可能沒有結算價值。
- 買賣差價可能擴大:市場參與者減少、街貨集中或發行商調整報價時,未必能用理想價格離場。
- 不能以每份價格判斷便宜:低價通常與換股比率、價外程度和到期時間有關,不代表風險較小。
所以末日輪不是「用很少錢買大升幅」的免費選擇,而是把時間、方向、波動率和流動性風險壓縮到同一個很短的窗口。HKEX 的投資者教育資料也把時間值損耗、引伸波幅、到期和發行商信用列為需要同時考慮的風險。HKEX 衍生權證投資者教育
窩輪、牛熊證與正股:先分清產品邊界
窩輪、牛熊證和正股都可以讓投資者表達方向,但它們並不是同一種「槓桿」。牛熊證最重要的產品條件是收回價:相關資產觸及收回價後,產品會按條款停止交易,並按 N 類或 R 類等安排處理剩餘價值;窩輪則沒有相同的強制收回機制,但有到期和時間值損耗。正股沒有固定到期日,也不會因為某個收回價被產品機制自動終止,但仍承受公司和市場風險。
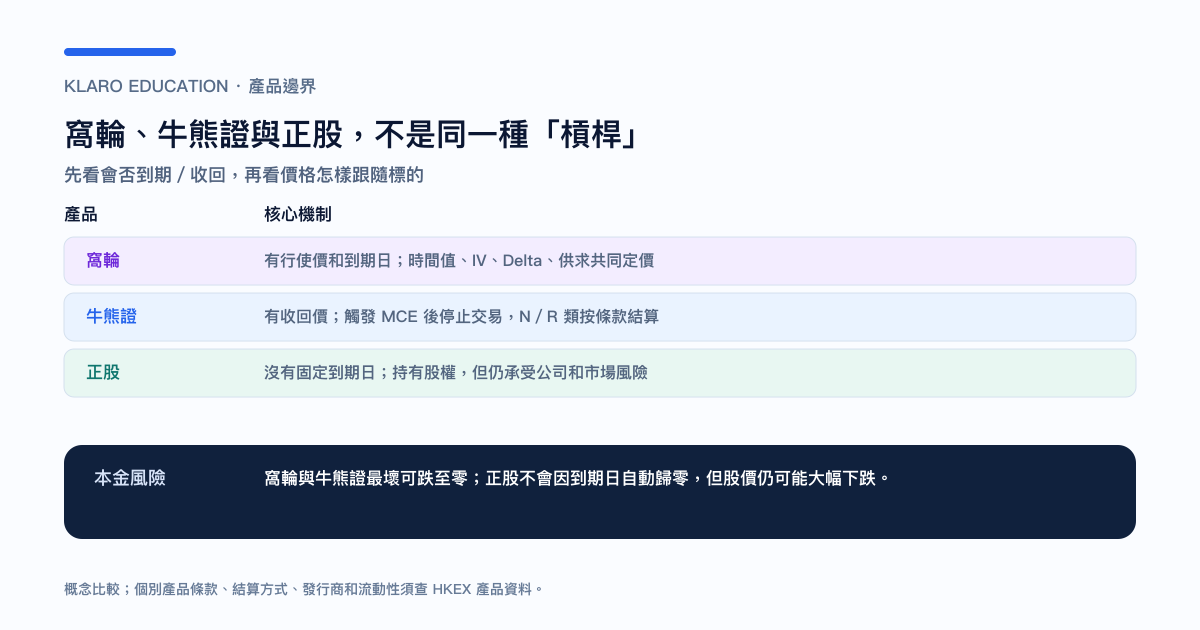
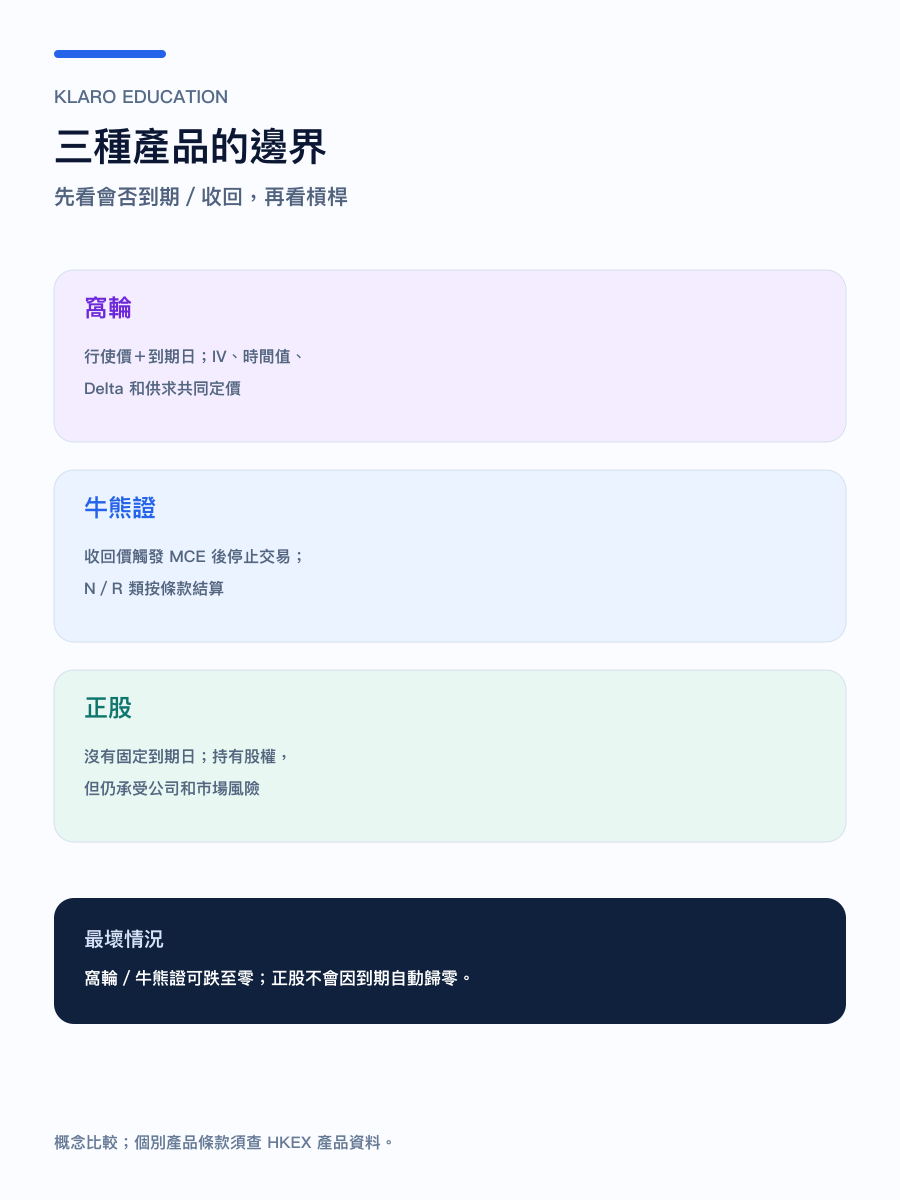
| 比較項目 | 窩輪 | 牛熊證(CBBC) | 直接持有正股 |
|---|---|---|---|
| 主要價格因素 | 正股、行使價、到期、IV、時間值、Delta、供求 | 正股、收回價、換股比率、融資成本、MCE 和剩餘價值 | 公司基本面、市場估值、供求和股息等 |
| 是否有到期日 | 有 | 有 | 沒有固定到期日 |
| 是否會強制收回 | 一般沒有相同的 MCE 收回機制 | 觸及收回價會觸發 MCE,按條款停止交易 | 沒有產品收回機制 |
| 本金最壞情況 | 可跌至零,並有發行商信用風險 | 可跌至零,收回後按產品類別結算 | 股價可能大幅下跌,但不會因產品到期自動歸零 |
| 投資者拿到甚麼 | 發行商產品的合約權利/現金結算權 | 發行商產品的合約權利/按條款結算 | 公司股份的所有權權益 |
可進一步閱讀港股牛熊證:收回價、MCE 與 N/R 類別。比較的重點不是哪一種「槓桿比較高」,而是先問:產品有沒有到期?會不會被收回?發行商是誰?價格由哪些參數決定?最壞情況能否承受?
窩輪和期權有甚麼不同?
兩者都有行使價、到期日、波動率和時間值等概念,但市場結構不同:
| 維度 | 港股窩輪 | 交易所期權(例如美股期權) |
|---|---|---|
| 產品來源 | 由銀行或其他發行商發行 | 標準化合約在交易所撮合,買賣雙方形成市場 |
| 交易方式 | 投資者通常在二級市場買入或沽出已發行產品 | 投資者按券商權限買入或賣出合約;賣方通常要符合保證金要求 |
| 報價影響 | 發行商報價、對沖、供求和流動性共同作用 | 交易所訂單簿、做市及集中清算機制共同作用 |
| 信用風險 | 需考慮發行商無抵押債務風險 | 需考慮清算、券商和保證金制度,結構不同 |
| 條款 | 每隻產品的行使價、換股比率、到期和結算條款可能不同 | 合約規格相對標準化,但市場和券商規則仍需核對 |
窩輪不等於「港股版期權」。如果想了解看漲、看跌、權利金和時間值的基本概念,可閱讀美股期權是甚麼?Call、Put、行使價與權利金。
查一隻窩輪:八步研究清單
不要只按「看升/看跌」或每份價格排序。至少逐項核對以下欄位:
- 相關資產:是單一股票、指數、ETF,還是其他產品?交易貨幣和交易時段是否一致?
- 產品方向:認購還是認沽?Delta 的正負與大小是否符合你理解的方向?
- 行使價和到期日:正股需要在剩餘時間內走多遠,產品才可能達到你設定的情境?
- 換股比率:把每份價格換算成對相關資產的實際敞口,不要用單價比較「便宜」。
- IV 和時間值:目前 IV 是否因事件被推高?接近到期後,Theta 會怎樣改變風險?
- 流動性:買賣差價、成交量、街貨集中度和流動性提供安排是否足夠?
- 發行商與結算:查清發行商信用、現金結算方法、結算價、調整事件和產品文件。
- 失效條件:如果正股只橫行、IV 回落、正式公告延遲或無法按理想價成交,原本的判斷是否仍成立?
HKEX 的衍生權證資料頁會列出到期日、行使價、換股比率、相關資產、Delta、IV 等產品欄位;這些欄位是建立研究表的入口,不代表 HKEX 或發行商替投資者預測回報。HKEX Derivative Warrants Trading Information
Klaro Research 結論
窩輪適合用來研究「在有限時間內,某個方向和波動情境如何傳導到一個有期限產品」,不適合被簡化成「正股升幾多,窩輪就升幾倍」。真正需要同時回答的問題有四個:正股要走多遠、還剩多少時間、IV 會怎樣變,以及你是否能在需要時以合理價差成交。
如果只記住一句話:買窩輪不是只買方向,而是同時買入一個到期日、波動率和發行商條款。 在看懂產品文件、流動性和最壞情況之前,不應以低單價或高理論槓桿作為選擇理由。本文只作機制教學,不構成任何個別產品或交易建議。
常見問題
窩輪與股票有甚麼分別?
不是。窩輪是發行商發行的有期限衍生產品,持有人不因買入窩輪而取得相關公司的股份所有權或投票權。窩輪價格還會受 IV、時間值、換股比率、流動性和發行商信用影響。
認購證和認沽證怎樣分?
認購證(Call Warrant)通常表達相關資產上升,認沽證(Put Warrant)通常表達相關資產下跌。這只回答方向,不代表正股一升認購證必然升,因為時間值和 IV 也會同時改變。
窩輪到期價值如何計算?
不是每一隻都必然歸零;要看相關資產在結算時是否符合產品條款,以及產品的結算方式。但如果到期時屬價外或不符合結算條件,可能沒有任何結算價值。以產品上市文件和 HKEX 資料為準,不要只看交易介面的簡稱。
甚麼是末日輪?
末日輪是市場對臨近到期窩輪的俗稱,不是正式產品分類。它的時間值損耗、方向敏感度和買賣差價風險通常更集中;即使正股方向最後看對,也可能因為變動太慢而輸給時間。
正股上升,為甚麼我的認購證仍然下跌?
可能是正股升幅不足以抵銷時間值損耗,也可能是 IV 回落、買賣差價擴大、街貨和發行商報價變動造成。應把窩輪的價格變動拆成正股、時間、IV 和流動性四個部分,而不是只比較兩個收市價。
窩輪槓桿提高會增加哪些風險?
不是。高槓桿通常代表產品對正股、時間或波動的敏感度更高,方向稍有偏差就可能造成更大百分比損失。實際槓桿要連同 Delta、到期日、IV、換股比率和買賣差價一起研究。
發行商報價如何影響可成交性?
流動性提供安排受產品規則、極端市況和系統狀況約束;街貨集中、接近到期或市場波動都可能令報價數量與價差改變。
窩輪與牛熊證哪一種風險較低?
不能用一個產品名稱判斷。牛熊證有收回價和 MCE;窩輪有到期、時間值和 IV 風險;兩者均可能跌至零,也有發行商和流動性風險。應比較個別產品條款和失效條件,而不是只看理論槓桿。
窩輪與期權有甚麼分別?
不是。兩者都涉及行使價、到期和時間值,但窩輪由發行商發行,期權通常是交易所標準化合約,交易、保證金、清算和賣方角色都不同。研究時不要把一套券商介面或定價假設直接套用到另一種產品。
資料來源
- HKEX:Derivative Warrants 投資者資料
- HKEX:Introduction to Derivative Warrants(投資者教育文件)
- HKEX:Derivative Warrants FAQ
- HKEX:Product Pricing FAQ
- HKEX:Derivative Warrants Trading Information
- HKEX:Derivative Warrants Investor Education
延伸閱讀
本文僅供參考,不構成投資建議。