
槓桿 ETF 是甚麼?TQQQ 每日重設、損耗與是否適合長期持有
目錄
槓桿 ETF 以掉期、期貨等工具追求標的指數「單日」回報的固定倍數;TQQQ 的目標是 Nasdaq-100 每日回報的三倍,而不是任何一周、一年或十年的三倍。由於基金每天把槓桿重設,多日結果會受回報方向、波動幅度、發生次序、費用和融資共同影響,可能大幅偏離標的期間回報乘三。
Klaro Research 核心判斷: 槓桿 ETF 是需要每日監控與明確風險預算的戰術工具,不是把長期看好指數簡單放大三倍的核心資產。單邊上升且波動受控時,複利可令 TQQQ 多日回報高於指數期間回報的三倍;震盪、反轉或急跌時,同一每日重設會放大損失。使用前必須能計算路徑、承受接近全部本金損失,並預先定義倉位、期限和退出條件。
本文資料截至 2026 年 8 月 10 日。產品合約以 ProShares 最新頁面及招股書為準;監管與投資者風險說明以 FINRA 和 SEC 為準。
TQQQ 買的是甚麼?每日三倍才是產品合約
ProShares UltraPro QQQ(TQQQ)尋求在扣除費用前取得 Nasdaq-100 指數每日表現的三倍。發行商明確指出,持有超過一天的回報可能顯著高於或低於每日目標倍數。[1] SEC 的 TQQQ 申報紀錄可用來核對正式基金與代號。[7]
| 產品欄位 | TQQQ |
|---|---|
| 正式名稱 | ProShares UltraPro QQQ |
| 每日目標 | Nasdaq-100 單日回報的 3 倍 |
| 主要工具 | 掉期、期貨、股票、現金及其他衍生/抵押資產 |
| 重設頻率 | 每個交易日 |
| 回報來源 | 指數每日方向與複利,扣除費用、融資、交易與追蹤差異 |
| 最壞情境 | 可在短期損失大部分或全部本金 |
截至 2026 年 8 月 10 日,摘要招股書列明每日相關、槓桿、衍生工具、交易對手、再平衡、高周轉、市場、集中及近乎全部損失等風險。[2] ETF 名稱中的「3x」沒有把這些機制變成保證,也不代表盤中每一秒精準三倍。
FINRA 將每日重設的槓桿和反向 ETF 視為非傳統產品,提醒其超過一天的表現可與目標倍數顯著不同,尤其在波動市場。[3] 這不是偶然追蹤誤差,而是複利合約本身的結果。
每日重設怎樣造成路徑依賴?兩日算例
假設指數由 100 上升 10% 至 110,翌日下跌 9.09% 回到 100。指數兩日回報為 0%。忽略費用和追蹤差異,三倍基金的路徑是:
| 日子 | 指數 | 指數單日回報 | 3 倍基金 |
|---|---|---|---|
| 起點 | 100.00 | — | 100.00 |
| 第一天 | 110.00 | +10.00% | 130.00 |
| 第二天 | 100.00 | −9.09% | 94.55 |
| 兩日結果 | 0.00% | — | −5.45% |
第二天的 −27.27% 是作用在已升至 130 的基金資產上,所以不能用「指數最後回到原位」推論三倍基金也回到原位。反向次序同樣會產生不同路徑。
這常被稱為波動損耗,但「損耗」不是每天固定扣除的費用。更準確的說法是幾何複利和每日槓桿重設造成的路徑效應:
- 趨勢持續且波動較低時,正向複利可有利;
- 來回震盪時,反覆在擴大後的資產上跌、縮小後的資產上升,通常不利;
- 急跌後需要更大百分比升幅才能回本;
- 路徑效應再疊加費用、融資和追蹤差異。
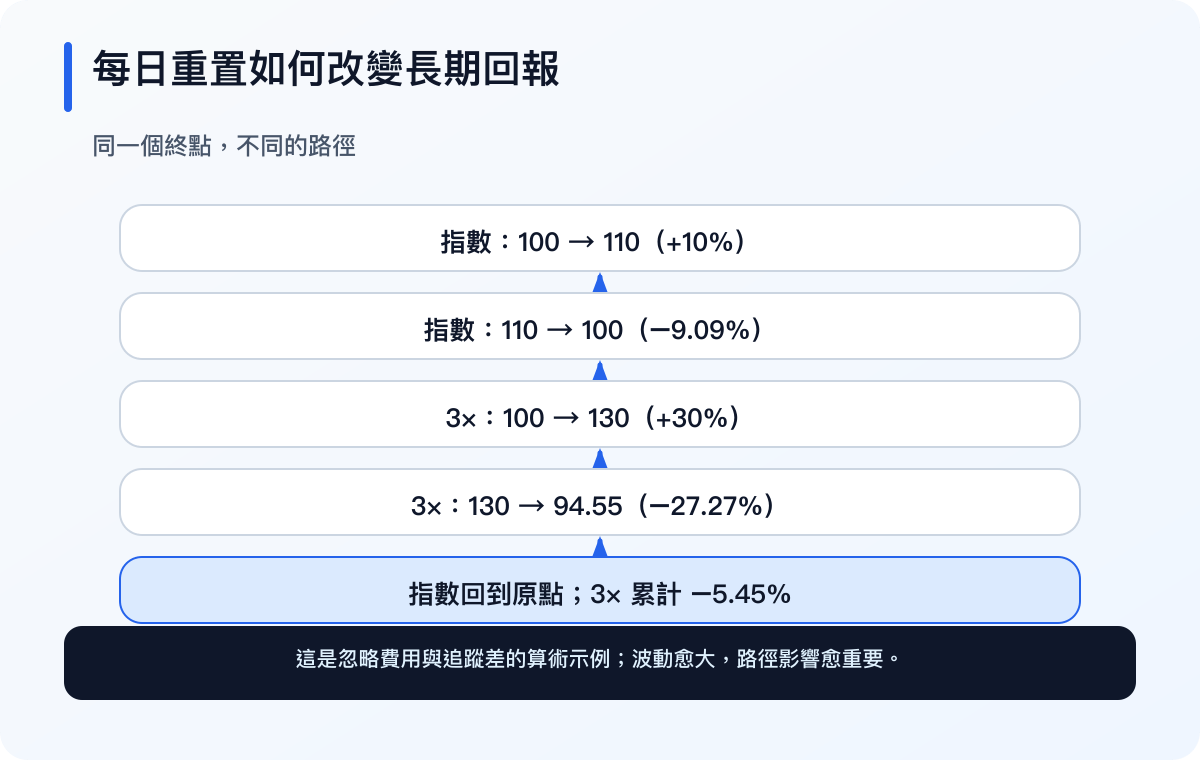
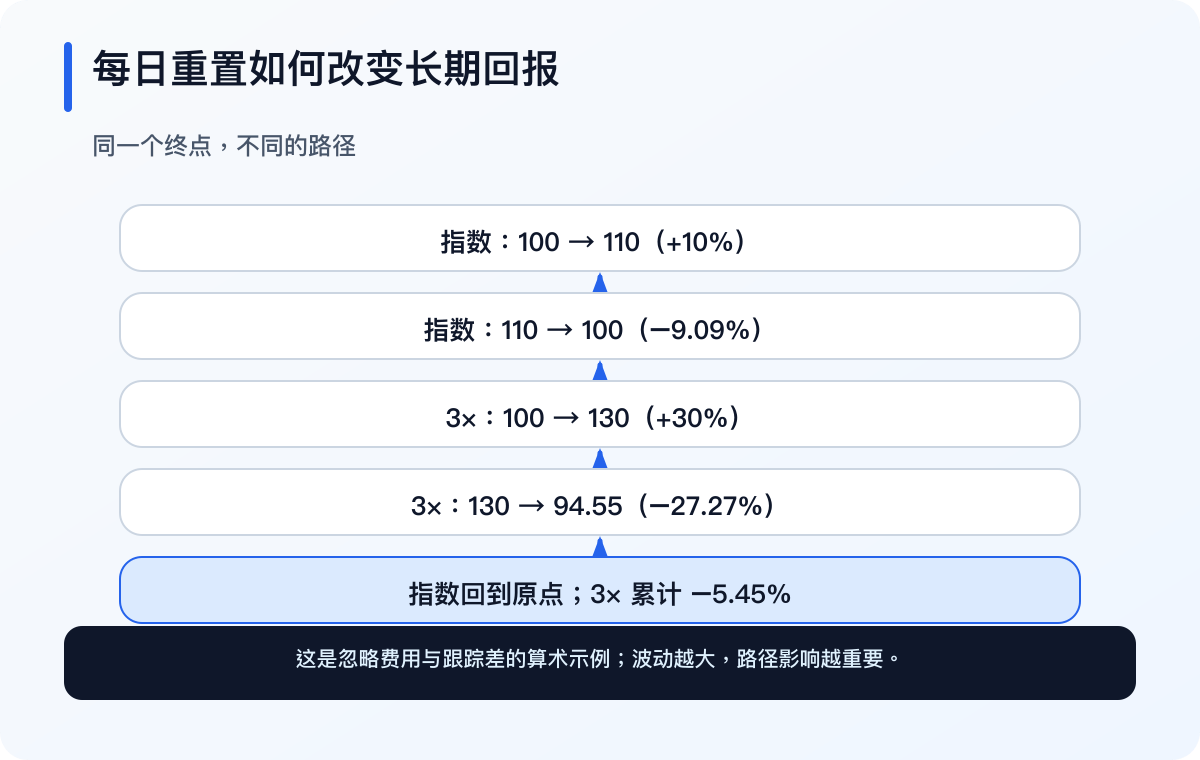
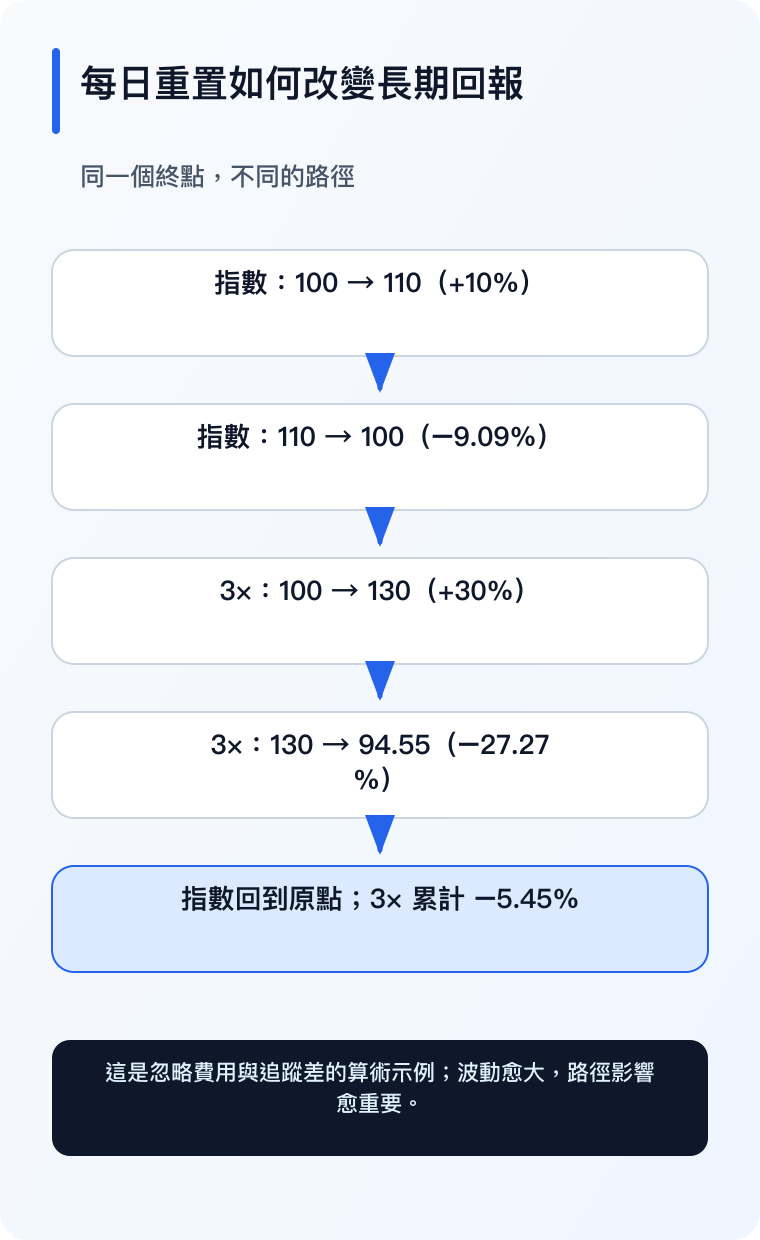
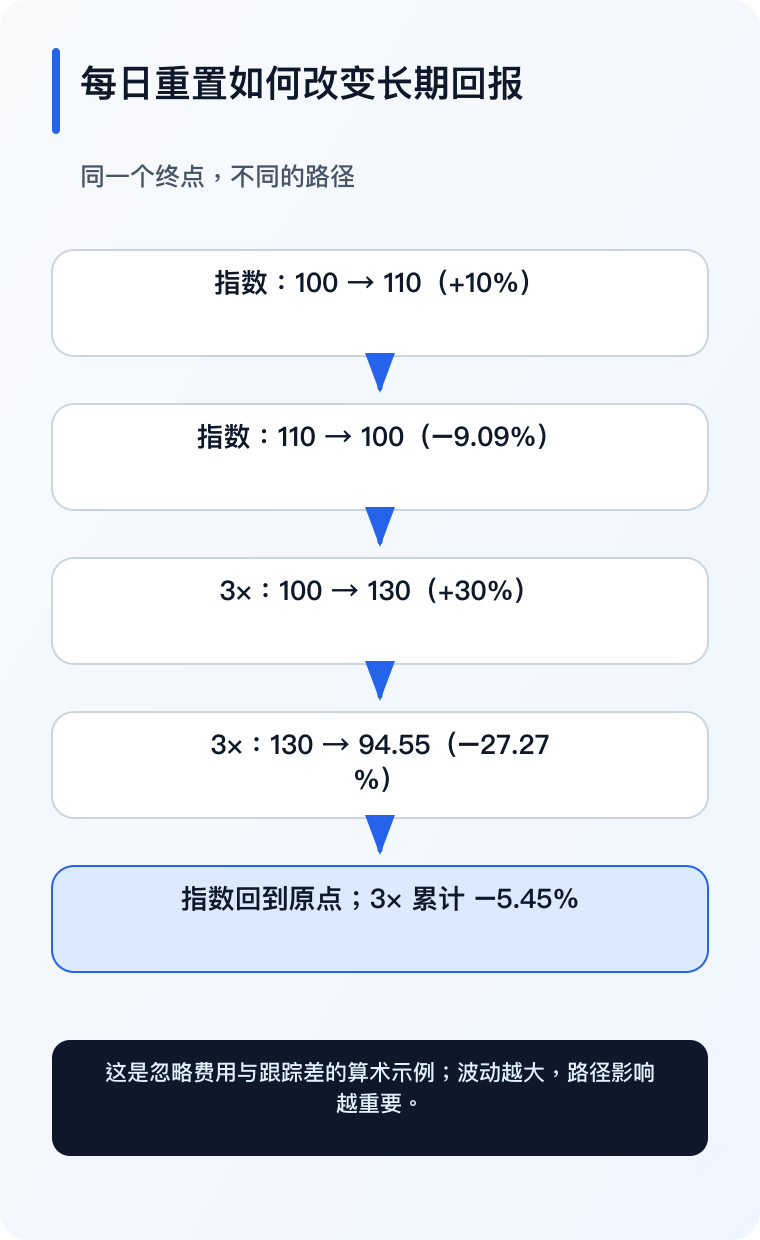
圖:Klaro Research 的兩日示例忽略費用,目的只是隔離每日重設與幾何複利。
槓桿從哪裏來?衍生工具與再平衡
基金不需要借入三倍現金再買三倍全部股票。它可透過與金融機構訂立掉期、持有期貨和部分股票,建立所需每日名義暴露。每日收市附近,基金要按當日資產和指數變化調整曝險,以便下一天重新以約三倍開始。
這產生多個成本與風險:
- 掉期融資和交易對手信用;
- 期貨基差、轉倉和保證金;
- 每日再平衡的市場衝擊與周轉;
- 指數成分高度集中時的共同風險;
- 極端市況下報價、流動性與交易中斷。
FINRA 的 FAQ 指出,判斷適用性需要考慮投資目標、風險承受、財務狀況、複雜產品知識及預計持有期。[4] 單純「看好科技長期上升」不足以回答這些問題。
TQQQ 適合長期持有嗎?用路徑與風險判斷
「絕不可以隔夜」與「只要長期科技上升就一定贏」都過度簡化。真正問題是持有期間的每日路徑、波動、成本和風險管理。歷史上某些長期科技牛市令 TQQQ 取得很高回報,但這是特定起點與路徑的結果,不是合約保證。
若 Nasdaq-100 在短期大跌,三倍每日曝險可造成極深回撤。跌 50% 需要升 100% 才回本;跌 80% 需要升 400%。即使基金沒有清盤,投資者也可能因保證金、現金需求或心理承受在最低點退出。
SEC 投資者資料提醒,槓桿和反向 ETF 是特殊產品,超過一天的結果可與標示倍數非常不同。[6] 因此長期持有不是產品名稱提供的默認用法,而是一項需要每日路徑模擬、再平衡與風險預算的主動策略。
槓桿 ETF 前景如何?先看四個條件
較有利條件是標的指數有持續正趨勢、實現波動相對受控、融資和衍生成本合理、基金能在流動市場維持暴露。反證包括:指數高波動橫行、集中龍頭盈利與估值同時惡化、融資成本上升、掉期供應或市場深度受限。
監測不應只看 TQQQ 價格:
- Nasdaq-100 主要公司的盈利、自由現金流與估值;
- 實現及隱含波動、回撤和相關性;
- 基金每日目標偏差、資產規模、差價和衍生工具結構;
- 個人倉位相對可承受損失與現金需求。
使用槓桿 ETF 前的最低風控框架
- 先寫下交易任務、最長持有期和論點失效證據;
- 以可損失本金反推倉位,不用目標收益反推;
- 對急升、急跌、震盪、跳空和交易中斷做壓力測試;
- 不依賴止蝕一定能在指定價格成交;
- 每日核對實際曝險,不把「本金只佔 10%」誤當最大組合風險只佔 10%;
- 將稅務、差價、費用和融資計入結果。
FINRA 的投資者說明建議投資者理解每日目標、複利和額外風險。[5] 若無法自行重現兩日算例、解釋基金持有甚麼或承受極端回撤,就不具備使用這類工具的最低資訊基礎。
常見問題:槓桿 ETF、TQQQ 與波動損耗
TQQQ 是否永遠是 QQQ 長期回報的三倍?
不是。三倍只針對每日目標,多日回報取決於每日回報序列、費用和追蹤。
波動損耗是否代表 TQQQ 每天一定下跌?
單邊上升時複利可以有利;「損耗」描述震盪與幾何複利造成的路徑效果,產品另行收取的費用則按文件計算。
反向 ETF 是否可長期對沖?
同樣有每日重設和路徑依賴。長期負相關需求應比較期權、期貨、降低股票倉位或其他對沖方式的成本與基差。
槓桿 ETF 會否跌超過 100%?
基金份額不會跌至負值,但可損失接近全部本金;極端日變動、衍生工具、停牌和清盤安排需按招股書理解。
來源
TQQQ 每日目標、工具與風險來自 ProShares 產品頁和摘要招股書;超過一天的複利、適用性及投資者風險說明來自 FINRA 和 SEC。教學算例由 Klaro Research 根據每日三倍機制計算,並清楚標示忽略成本。
本文只作研究與教育用途,不構成個人化投資建議或交易指令。
Klaro Research
資料來源與更新依據
資料截止:2026年8月10日
- [1] ProShares ProShares UltraPro QQQ official product page
第一方 · 原始資料 · 查閲:2026年8月10日
- [2] ProShares Trust TQQQ summary prospectus
第一方 · 招股書/説明書 · 查閲:2026年8月10日
- [3] FINRA Regulatory Notice 09-31: Non-Traditional ETFs
第一方 · 原始資料 · 發佈:2009年6月1日 · 查閲:2026年8月10日
- [4] FINRA Non-Traditional ETFs FAQ
第一方 · 原始資料 · 查閲:2026年8月10日
- [5] FINRA The Lowdown on Leveraged and Inverse Exchange-Traded Products
第一方 · 原始資料 · 查閲:2026年8月10日
- [6] U.S. Securities and Exchange Commission Leveraged and inverse ETFs: specialized products with extra risks
第一方 · 原始資料 · 查閲:2026年8月10日
- [7] U.S. Securities and Exchange Commission TQQQ EDGAR summary prospectus filing record
第一方 · 招股書/説明書 · 發佈:2025年4月7日 · 查閲:2026年8月10日
研究限制
- 槓桿 ETF 的實際多日結果依賴每日回報次序、波動、融資、費用、衍生工具與再平衡;教學算例忽略部分成本,只用來展示機制。
- TQQQ 的持倉、衍生工具、費用、資產和市場狀況可變;本文不把單一產品歷史牛市回報外推到未來。
- 極端市場、停牌、限價、交易對手、流動性和基準中斷可能令理論倍數與可實現交易結果明顯不同。
需要重新檢查的事件
- TQQQ 投資目標、每日倍數、費用、基準、衍生工具安排、交易所規則或風險披露改變時立即更新。
- 市場波動、融資成本、流動性或 Nasdaq-100 集中度發生足以改變持有與風控假設的結構轉折時重做例子與邊界。
本文僅供參考,不構成投資建議。