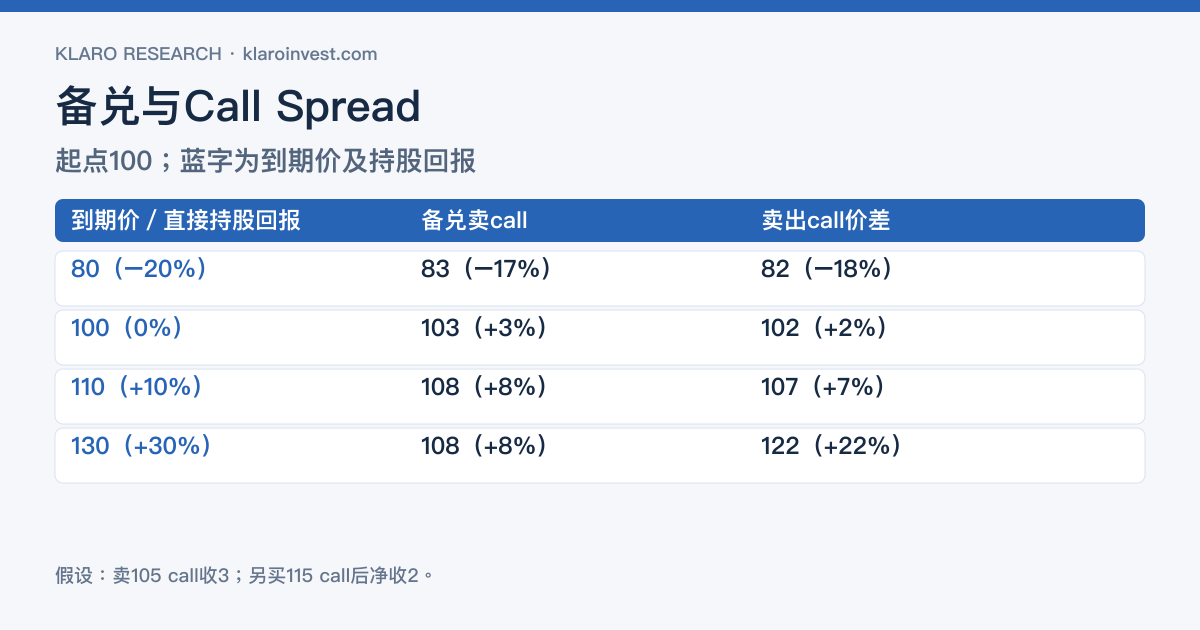
2026年10月23日
备兑看涨期权ETF是什么?分红、上涨参与与本金风险
Covered call ETF通过持股或合成股票敞口配合期权取得收入。本文用单期损益算例,解释备兑、ELN、call spread、覆盖比例及分配来源,并比较JEPI、JEPQ与YieldMax的风险。

YieldMax 单股期权收息 ETF、备兑开仓、高分派背后的机制与风险——MSTY、NVDY、TSLY 们的高息从哪来、代价是什么,一只只讲清。
收息 ETF 不能只看「分派率」三个字。现金可能来自成分股派息、卖出期权收到的权利金,也可能包含返还本金(Return of Capital,ROC);基金把钱派出来以后,净值会相应下降,所以高分派不等于高总回报,更不代表本金稳定。判断这类产品,至少要把收益来源、净值变化、上涨参与度、下跌风险和费用放在一起看。
本专题把三条常被混在一起的路线拆开:以 SCHD 为代表的股息成长 ETF、持股同时卖出看涨期权的 covered call 策略,以及用期权合成单一个股敞口的 YieldMax 类产品。它们都可能派现金,但法律结构、持有什么、放弃什么上涨空间,以及亏损如何发生,完全不同。
| 维度 | 股息成长/高股息 ETF | Covered call 收息 | Synthetic covered call 单股收息 |
|---|---|---|---|
| 代表路线 | SCHD 等质量与股息筛选 | JEPI 等持股并卖 call | YieldMax 的 MSTY、NVDY、TSLY 等 |
| 基础敞口 | 直接持有一篮子派息股票 | 通常持有股票组合,并透过期权或 ELN 收权利金 | 买 call+卖 put 合成单一个股敞口,再卖 call/call spread |
| 现金主要来自 | 公司股息 | 公司股息+期权权利金 | 期权权利金;分派可能包含 ROC |
| 上涨参与 | 原则上保留股票上涨 | 卖 call 的覆盖部分会限制上涨 | 标的大涨时上行通常被明显封顶 |
| 下跌风险 | 跟随持股组合下跌 | 权利金只提供有限缓冲 | 合成敞口仍会随单一标的下跌,集中度较高 |
| 关键观察 | 股息质量、盈利与行业集中度 | 覆盖比例、期权执行价、ELN/衍生品结构 | NAV、ROC、标的波动、期权仓位与费用 |
想直接比较前两条路线,可看 SCHD vs JEPI:股息成长与月配息有什么分别;想理解第三条路线,先看 YieldMax 合成备兑与高分派的机制。
传统 covered call(备兑看涨期权)通常先持有股票,再卖出对应的 call。收到的权利金能增加现金流,但如果股价升穿执行价,超出的上涨空间会让给期权买方。权利金不是免费收益:它是用部分未来上涨换来的,而且通常无法抵消大幅下跌。
Synthetic covered call(合成备兑)连基础持股也可用期权合成:买入 call、卖出 put,建立近似持股的方向敞口,再卖出另一层 call 收权利金。这样做更依赖衍生品定价、保证金与对手方安排;当底层是 MSTR、NVDA 或 TSLA 等单一个股时,集中风险也高于持有一篮子股票的基金。
因此,同样写着「月配」或「周配」,并不代表两只基金的现金来源和风险相同。更不能把 10 元净值派 1 元后变成约 9 元,再把 1 元现金当成额外创造的无成本收益。
下单前应回到发行商产品页、基金说明书、最新持仓/期权仓位与分派税务文件,核对费用、分派构成和数据日期。本专题只解释产品结构与风险,不按分派率给产品排名,也不构成投资建议。
分派率越高,收息 ETF 的回报就越好吗? 不是。分派可能来自股息、期权权利金、资本利得或 ROC;派出现金后 NAV 也会下降。应同时看 NAV、总回报、分派构成、费用与承担的下跌风险。
Covered call 能保护基金不下跌吗? 不能。收到的权利金只能提供有限缓冲,标的大跌时仍可能亏损;代价则是标的大涨时,部分上涨空间已透过卖 call 让出。
YieldMax 和普通高股息 ETF 有什么区别? 普通高股息 ETF 通常直接持有多只派息股票;YieldMax 单股产品主要用期权合成特定股票敞口并卖 call 收权利金,集中度、衍生品依赖、上涨封顶与 NAV 侵蚀风险都不同。
ROC 一定代表基金在亏钱吗? 不一定。ROC 是分派的税务/会计分类,可能受期权损益确认时间影响;但若长期分派持续超过实际赚取的收入与资本利得,同时 NAV 下滑,就要警惕本金被逐步派回。
Covered call ETF通过持股或合成股票敞口配合期权取得收入。本文用单期损益算例,解释备兑、ELN、call spread、覆盖比例及分配来源,并比较JEPI、JEPQ与YieldMax的风险。
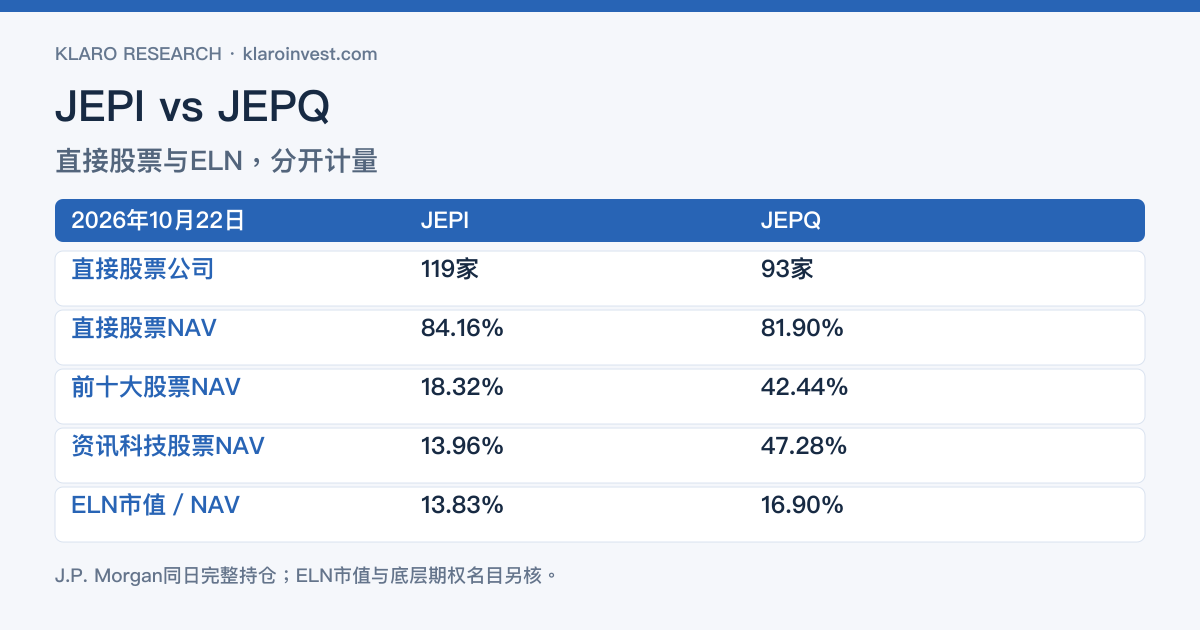
JEPI与JEPQ都以主动股票组合和ELN争取月度收入,底层市场与集中度不同。本文先比较每月收入与再投资的用途,再用同期间总回报、完整持仓及共同公司解释风险差异。
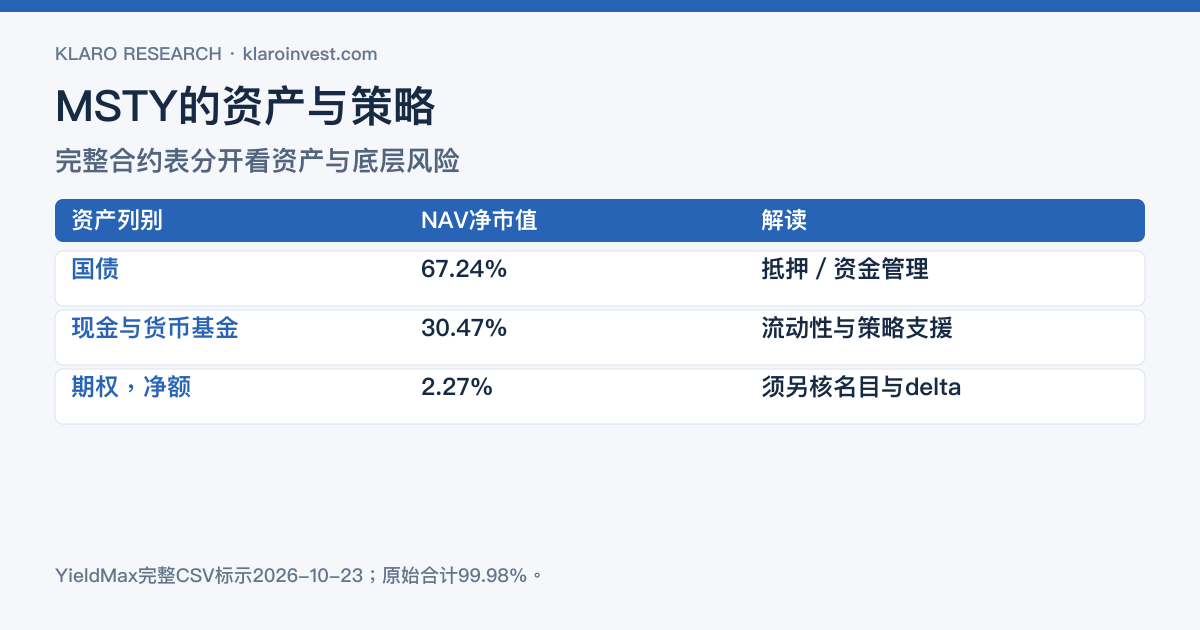
MSTY以MSTR相关期权争取周度收入。本文核对最新招股书、完整正负持仓与总费用,解释call spread、年化分配率、NAV总回报和反向拆股,判断收入背后承担的风险。
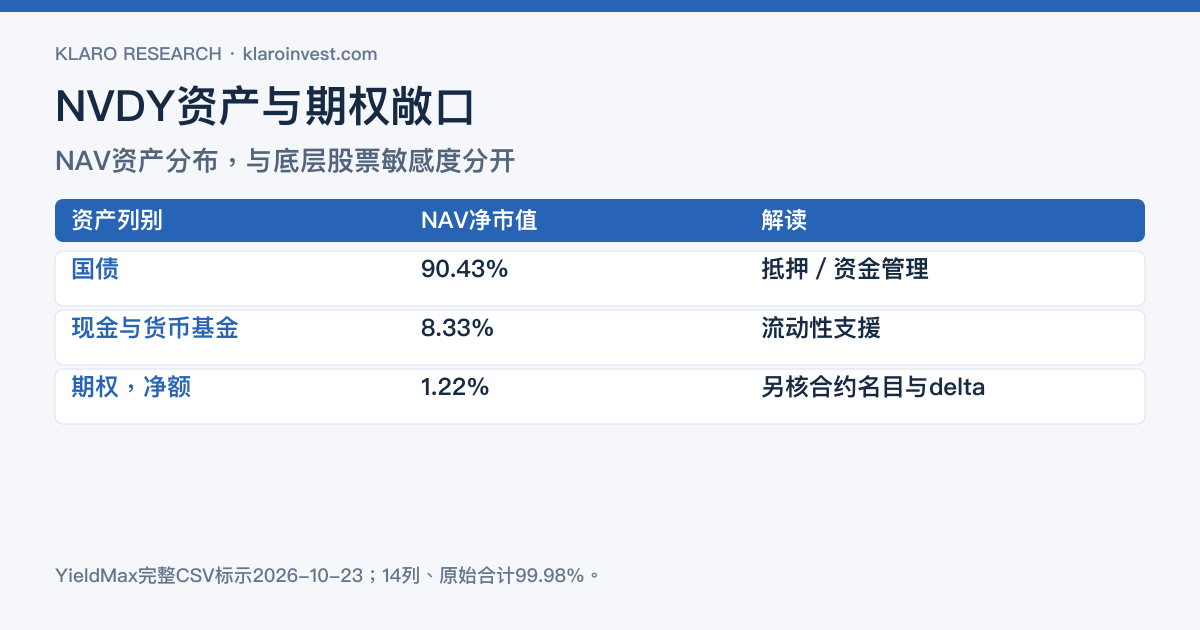
NVDY用NVDA相关期权争取周度收入,回报取决于股价及合约实作。本文核对完整持仓、call spread、总费用、分配率与NAV总回报,解释它与直接持有NVIDIA的不同用途。
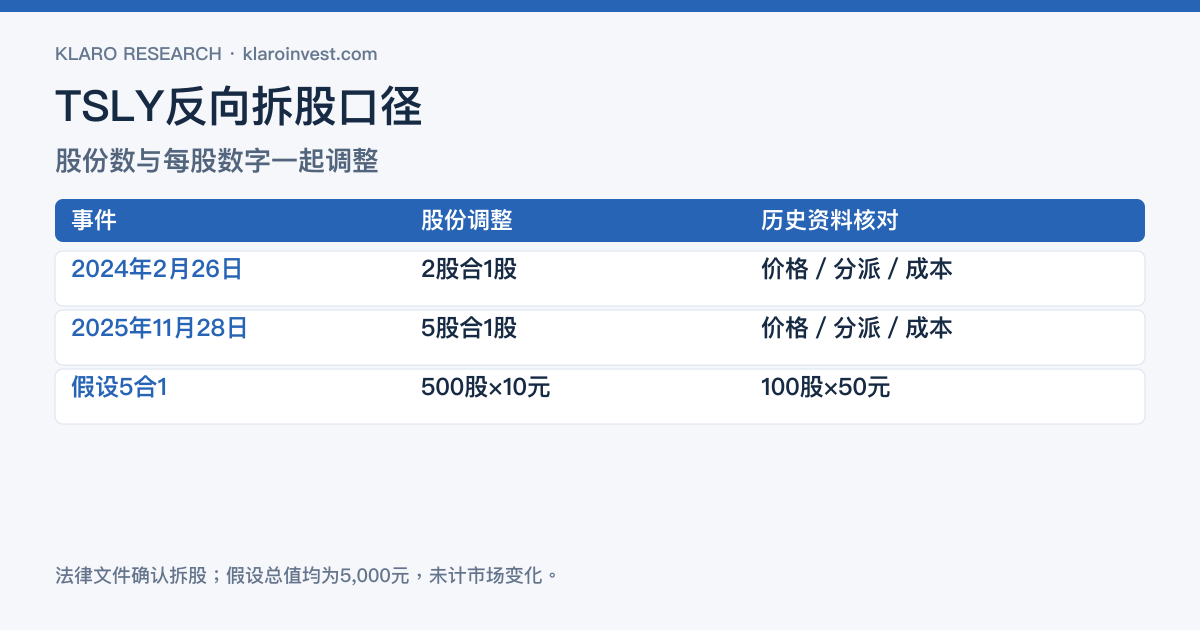
TSLY把TSLA价格敞口与期权收入结合。本文核对完整持仓、看涨期权价差策略、总费用与NAV总回报,解释周分配、2024及2025年反向拆股,以及高分配下的本金变化。
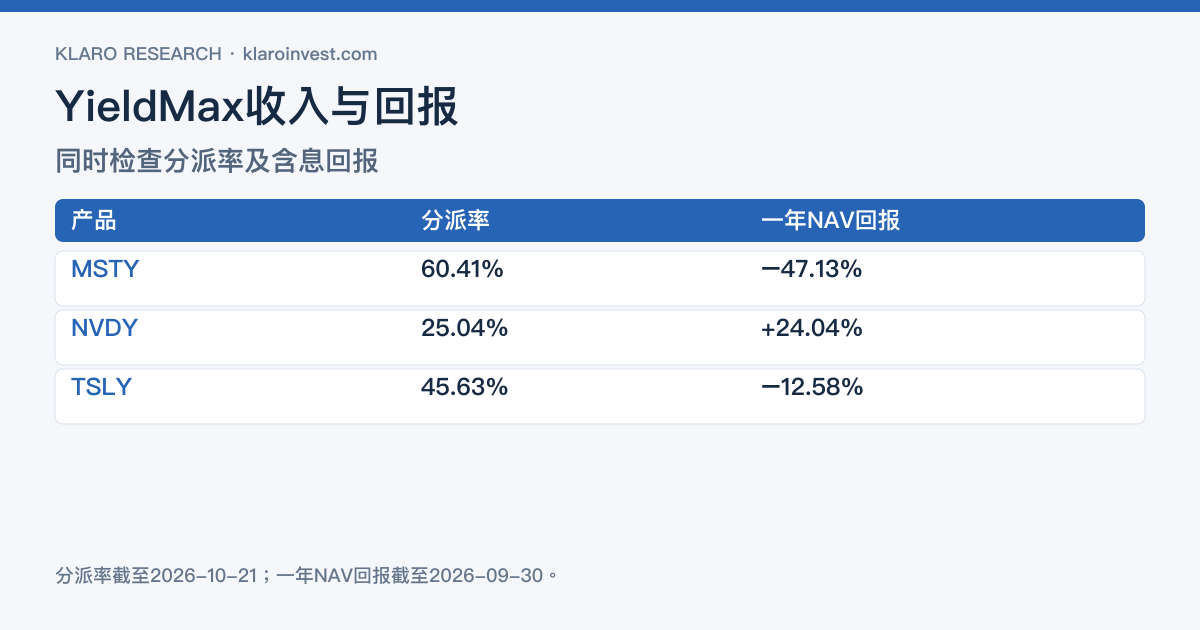
YieldMax单股期权基金把特定股票敞口与期权收入结合。本文依最新招股书及完整持仓,解释合成持股、call spread、周分配、ROC和拆股,并用同窗NAV回报比较MSTY、NVDY与TSLY。