
美國 CPI 是甚麼?最新數據、公佈時間與美股影響
目錄
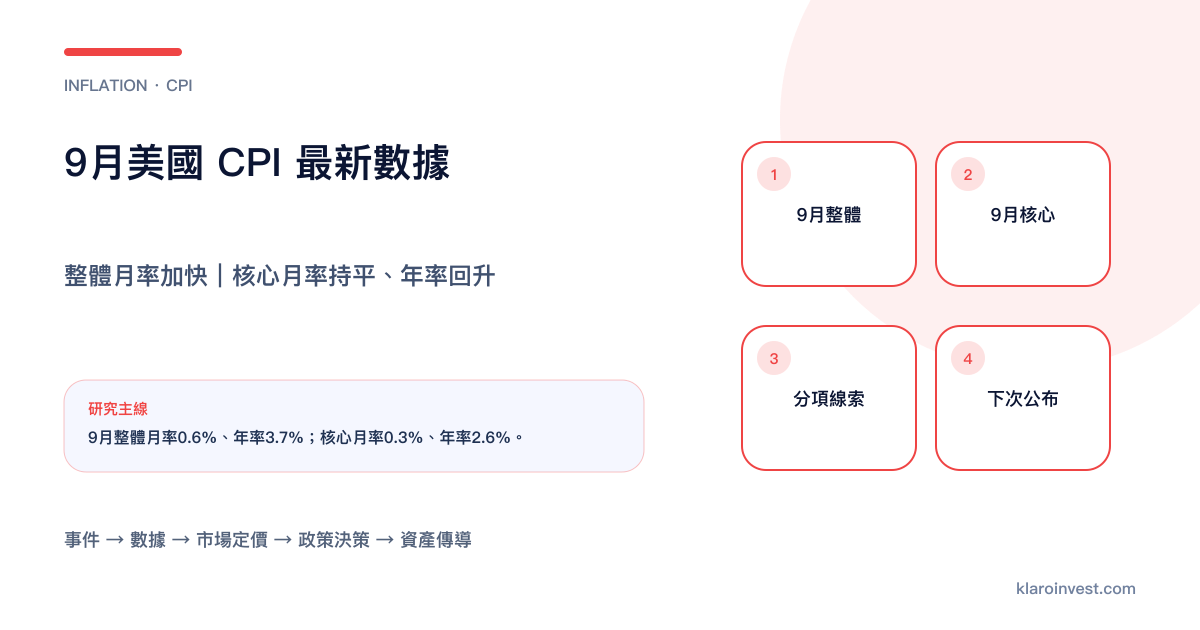
美國2026年9月CPI月率上升0.6%、年率上升3.7%;核心CPI月率上升0.3%、年率上升2.6%。 相對StoneX在10月13日記錄的發布前預期,整體月率符合預期,其餘三項各高0.1個百分點。[1][3]
本文資料截至 2026年10月15日。汽油貢獻整體月度升幅過半;核心月率與8月同為0.3%,核心年率則由2.4%回升至2.6%。因此,本次需要同時追蹤能源衝擊與住房、服務的持續壓力。[1]
本份9月資料已於10月14日公布;下一份10月CPI安排在11月10日08:30 ET,對應香港及台北21:30。 屆時美國已結束夏令時間。[4]
CPI 量度甚麼?
Consumer Price Index for All Urban Consumers(CPI-U)量度美國都市消費者購買商品與服務的價格變化。BLS按消費支出資料設置類別權重,收集價格並計算整體、核心和大量分項指數。[5]
“核心 CPI”剔除食品與能源,幫助觀察較穩定的價格趨勢;整體 CPI 保留家庭實際面對的所有類別。
9月CPI實際值、預期與前值如何比較?
| 指標 | 9月實際 | StoneX發布前預期 | 8月實際 |
|---|---|---|---|
| 整體CPI月率 | +0.6% | +0.6% | +0.4% |
| 整體CPI年率 | +3.7% | +3.6% | +3.4% |
| 核心CPI月率 | +0.3% | +0.2% | +0.3% |
| 核心CPI年率 | +2.6% | +2.5% | +2.4% |
月率經季節調整,年率未經季節調整。Klaro以實際值減上述預期,得到整體月率差0.0個百分點、整體年率及兩項核心讀數各高0.1個百分點。與8月相比,整體月率加快,核心月率持平;「高於預期」與「比上月加快」是兩項不同的比較。[1][3]
哪些分項推高9月CPI?
| 分項 | 月率 | 年率 | 9月解讀 |
|---|---|---|---|
| 食品 | 0.0% | +2.5% | 家庭食品−0.1%,外出用餐+0.2% |
| 能源 | +5.2% | +20.4% | 汽油+9.1%,貢獻整體月度升幅過半 |
| 核心商品 | +0.3% | +0.7% | 新車+0.2%,二手車+0.7% |
| 服務(剔除能源) | +0.4% | +3.1% | 住房+0.4%,運輸服務+0.6% |
| 醫療服務 | +0.3% | +2.5% | 較8月的−0.2%回升 |
表內月率經季調、年率未季調;「服務(剔除能源)」沿用BLS分類,仍包括外出用餐。機票月率上升1.2%、外宿價格上升2.0%,通訊則下降0.2%。能源是整體月度升幅的主要來源,住房及多項服務升價則是判斷持續性的重要線索。[1]
月率與年率應該先看哪一個?
月率更接近近期速度,年率則顯示過去12個月累計變化並受比較基數影響。投資者可再計算3個月或6個月折年速度,但要註明季調、期間和公式。
FOMC會關注通脹水平、方向與改善速度。年率高但連續月率降温,代表短期動能改善;月率和廣度重新上升,則會提高通脹持續性權重。
9月CPI為10月FOMC增加甚麼證據?
Klaro的判讀是:汽油急升解釋整體CPI的重要增量,核心年率回升及住房、服務價格上漲則增加了持續性通脹的關注。核心月率仍為0.3%,相對預期偏高,但與8月持平;政策判斷要再觀察服務廣度、工資及能源傳導是否延續。[1]
聯儲局(台灣稱聯準會)以整體PCE年率衡量長期2%通脹目標,同時參考CPI、就業和金融條件。[6] 下一次FOMC於10月27–28日舉行,9月PCE則安排在10月29日公布,時序在決議之後。會議可使用9月CPI作較早線索,並結合已公布的PCE及其他資料;完整時間見FOMC日程。[7][8]
通脹升幅是否跑贏工資?
BLS顯示,9月全體私人非農員工的平均時薪名義月率上升0.1%,同期CPI月率上升0.6%,實際平均時薪按月下降0.5%。平均每週工時持平,實際平均週薪也按月下降0.5%。按年比較,實際平均時薪下降0.7%,實際平均週薪下降0.1%;以上均為經季調讀數,近月工資資料屬初值。[2]
本次名義工資增長落後於物價,時薪及週薪購買力同時下降。判斷消費承受力時,需要把工資、工時與價格放在同一期間比較。
CPI 高於預期怎樣影響美股和美債?
以下是其他條件相近時的政策與估值傳導情境;實際市場反應仍要核對發布前定價與發布後行情。
CPI相對預期更高
→ 期貨市場提高加息/延後減息權重
→ 2年期與實質收益率上升
→ 融資和折現率提高
→ 股票估值與行業盈利重新定價
盈利可以抵消部分估值壓力:強需求推動的温和通脹與供給衝擊推動的通脹,對企業收入、利潤率和政策的組合影響不同。因此先解釋通脹來源,再判斷資產。
CPI、PCE 和 PPI 怎樣分工?
CPI側重都市居民支付價格;PCE覆蓋更廣消費和代付項目;PPI追蹤生產者收到的售價。完整比較見CPI vs PCE vs PPI。
CPI 公佈日六步清單
- 保存整體與核心月率/年率共識;
- 記錄實際、前值與修訂;
- 檢查 shelter、服務、商品、食品與能源;
- 比較3個月趨勢與12個月水平;
- 查看FedWatch、2Y、10Y與美元;
- 按下一次FOMC日程更新會前證據,並使用FOMC決議閱讀方法核對正式政策。
常見問題
下一次美國 CPI 幾點公佈?
下一份是10月CPI,安排在2026年11月10日08:30 ET,對應香港及台北21:30。屆時美國已於11月1日結束夏令時間。[4]
CPI 3.7% 表示每項價格都升了3.7%嗎?
3.7%是加權籃子過去12個月的平均變化;各類別、地區與家庭消費組合會產生不同結果。
核心 CPI 包含住房嗎?
包含。核心口徑剔除食品與能源,住房仍是重要組成。
CPI 達到多少會令聯儲局加息?
委員會會結合PCE、就業、增長、金融條件和預期;單一CPI門檻無法覆蓋完整反應函數。
Klaro Research
資料來源與更新依據
資料截止:2026年10月15日
- [1] 美國勞工統計局 Consumer Price Index — September 2026
第一方 · 市場數據 · 2026年9月;月率經季調,年率未季調 · 發佈:2026年10月14日 · 查閲:2026年10月15日
- [2] 美國勞工統計局 Real Earnings — September 2026
第一方 · 市場數據 · 2026年9月;全體私人非農員工,經季調;近月初值 · 發佈:2026年10月14日 · 查閲:2026年10月15日
- [3] StoneX US CPI Preview: Follow the Fed and Look Past the Hot Headline
二手資料 · 市場數據 · 2026年10月13日發布前預期快照 · 發佈:2026年10月13日 · 查閲:2026年10月15日
- [4] 美國勞工統計局 Schedule of Releases for CPI
第一方 · 市場數據 · 查閲:2026年10月15日
- [5] 美國勞工統計局 Consumer Price Index Frequently Asked Questions
第一方 · 方法文件 · 查閲:2026年10月15日
- [6] 美國聯邦儲備局 How the Federal Reserve evaluates inflation
第一方 · 監管/交易所 · 查閲:2026年10月15日
- [7] 美國聯邦儲備局 Federal Reserve Calendar — October 2026
第一方 · 監管/交易所 · 10月27–28日FOMC及決議發布時間 · 查閲:2026年10月15日
- [8] 美國經濟分析局 BEA Release Schedule
第一方 · 市場數據 · 9月PCE於2026年10月29日發布 · 查閲:2026年10月15日
研究限制
- CPI 是抽樣統計並受權重、季節調整與比較基數影響;家庭實際消費組合會產生不同通脹體驗。
- 發布前預期會隨時間與調查來源變化;本文預期差固定使用StoneX於2026年10月13日記錄的快照。
- 實際工資採全體私人非農員工及CPI-U口徑,近月初值可隨工資資料修訂。
需要重新檢查的事件
- 2026年11月10日BLS發佈10月CPI後,更新整體/核心月率年率、分項、實際工資、預期差和下次日期。
- 2026年10月27–28日FOMC及10月29日9月PCE發布後,重核政策時序與跨指標證據。
- BLS 修改權重、季調或方法,或聯儲局調整通脹框架後重審全文。
本文僅供參考,不構成投資建議。