2026年9月17日
CME FedWatch怎樣看?加息減息概率、時間戳與FOMC結果
CME FedWatch以30-Day Fed Funds futures推導各次FOMC目標區間概率。本文解釋算法、時間戳、事件結算、點陣圖差異及2026年9月實例。

加息降息、CPI、FOMC 點陣圖、美債收益率、VIX——讀懂牽動市場的宏觀變量。
宏觀經濟指標是理解股市與資產價格背後運行邏輯的重要座標。通脹數據、就業報告、利率決議……這些數字本身並不神秘,真正值得深究的是它們如何經由聯儲局決策、債券市場和企業盈利預期,最終傳導至股票估值。宏觀分析的目標不是預測市場升跌,而是理解價格波動的機制鏈條。
影響股市的經濟數據種類繁多,但其傳導路徑往往殊途同歸:數據改變市場對通脹或增長的判斷,繼而影響聯儲局的利率路徑預期,最終透過折現率改變股票的合理估值區間。掌握這條傳導邏輯,比記住「數據好則股市升」這類簡單口訣要可靠得多。
本專題聚焦經濟數據怎麼看,涵蓋通脹、就業、利率、債券與增長五個核心維度。
通脹與貨幣政策層面:CPI 是甚麼?核心 CPI、按年按月怎麼讀懂通脹數據從基礎定義出發,幫你讀懂通脹報告中最易被誤讀的細節;PCE 物價指數是甚麼?為甚麼聯儲局比 CPI 更重視 PCE解釋兩套通脹指標的統計口徑差異,以及聯儲局偏好其中一個的原因;美聯儲加息降息怎麼影響股市?拆解利率變動至股票估值之間的完整傳導邏輯;FOMC 會議與點陣圖是甚麼?則教你從點陣圖的分布形態讀出市場共識與分歧。
就業與增長層面:非農就業數據是甚麼?怎麼影響股市和聯儲局決策解讀這份每月最受關注的經濟報告為何牽動市場情緒;GDP 與股市有甚麼關係?釐清經濟增長和企業盈利之間並非線性對應的複雜關係。
債券與風險情緒層面:美債收益率是甚麼?10 年期國債利率為何牽動股市從折現率的角度解釋國債收益率對股票估值的直接影響;VIX 恐慌指數是甚麼?幫你讀懂市場波動率指標的含義,以及為何它常被稱為「恐慌計」。
投教提示:宏觀分析的價值在於理解傳導機制,而非預判具體行情。同一份經濟數據,在不同的市場預期背景下可能引發截然相反的走勢——本專題只講機制,不作方向預測。
宏觀數據發布時,為何「數據好」股市反而跌? 這是預期差與聯儲局預期共同作用的結果。若數據好於預期,市場可能擔憂聯儲局維持高利率更久,折現率上升會壓低估值,於是出現「利好出盡即利淡」的走勢。數據方向與市場方向之間的關係,始終取決於當時的市場預期基線。
美聯儲加息一定對股市不利嗎? 不一定。加息初期若經濟基本面強健,企業盈利增長可以部分抵消估值壓力。歷史上亦有加息周期內股市整體上升的情形。傳導機制是固定的,但結果取決於多重變量的綜合平衡。
非農、CPI、PCE,應該重點關注哪個? 三者均是聯儲局決策的重要參考,缺一不可。非農判斷勞工市場鬆緊,CPI/PCE 衡量通脹壓力,聯儲局通常綜合兩者評估是否需要調整利率路徑。以最新聯儲局官方聲明為準。
VIX 高就代表應該買入嗎? VIX 衡量的是市場對未來波動的預期,VIX 偏高意味著不確定性較大,但並不直接指示方向。歷史上極端高 VIX 有時出現在市場底部附近,但這是事後觀察的規律,並非可靠的操作信號。
CME FedWatch以30-Day Fed Funds futures推導各次FOMC目標區間概率。本文解釋算法、時間戳、事件結算、點陣圖差異及2026年9月實例。
CPI 量度居民消費價格,PCE 覆蓋更廣消費並採鏈式權重,PPI 追蹤生產者售價。本文比較範圍、權重、核心口徑、發布時間、修訂與聯儲局用途。
聯儲局資產負債表包含國債、MBS與貸款,負債端包括準備金、TGA、RRP和現鈔。本文解釋QE、QT、runoff、再投資、RMP及其對美債和股市的影響。
FOMC決議應先比較結果與預期,再讀implementation note、聲明、投票、SEP點陣圖、記者會及會議紀要。本文以2026年9月加息作完整示例。
美國就業數據包括非農、失業率、參與率、工資、JOLTS、初領失業金與 ADP。本文用存量、流量、即時壓力和收入四層框架,解釋它們怎樣影響 FOMC。
2026年9月FOMC一致加息25個基點至3.75%–4.00%。本文拆解聲明、投票、實施利率、SEP點陣圖、記者會、市場反應及下一次會議。
美國2026年9月PPI月增1.3%、年增6.3%;剔食品能源月增0.7%,再剔貿易服務月增0.5%。整理兩種核心口徑、能源與服務壓力、8月修訂及11月13日下次公布時間。
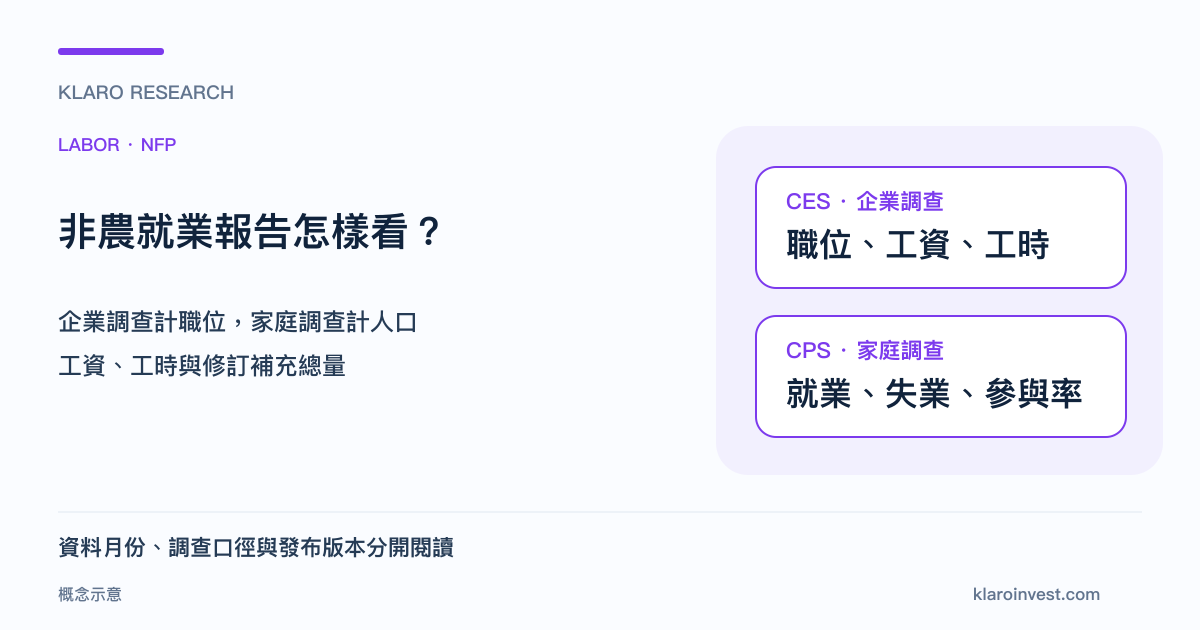
2026年10月美國非農新增16.5萬、失業率4.1%,8–9月合計上修8.4萬。整理12月4日下次公布時間,解釋企業與家庭調查、工資工時、修訂及利率與股市的關係。

費城半導體指數SOX由30家美國上市半導體公司組成。本文拆解資格、權重、重組及再平衡,並比較SOXQ、SOXX、SMH與SOXL的底層指數。

2026年7月FOMC維持3.50%–3.75%,三名委員支持加息25bp。本文把聲明、投票、通脹、紀要和市場定價整理成“鷹派按兵不動”的歷史案例。
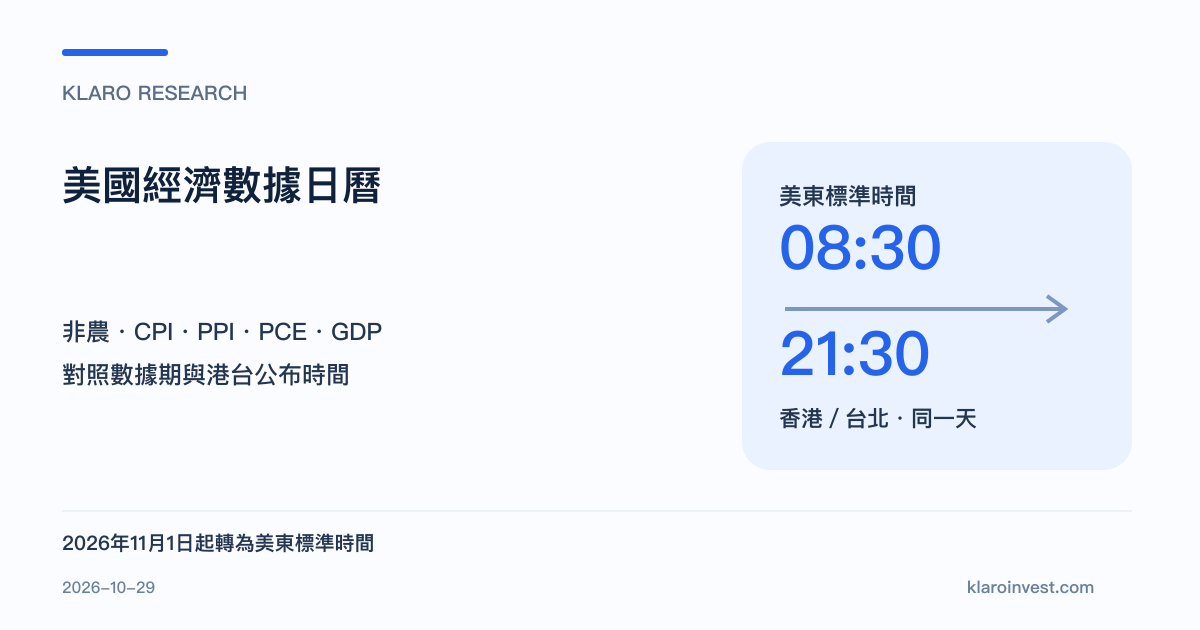
查閱2026年第四季美國CPI、PPI、PCE、非農、JOLTS、GDP及FOMC日期與香港/台北時間。10月FOMC已公布,11月起按冬令時間換算。
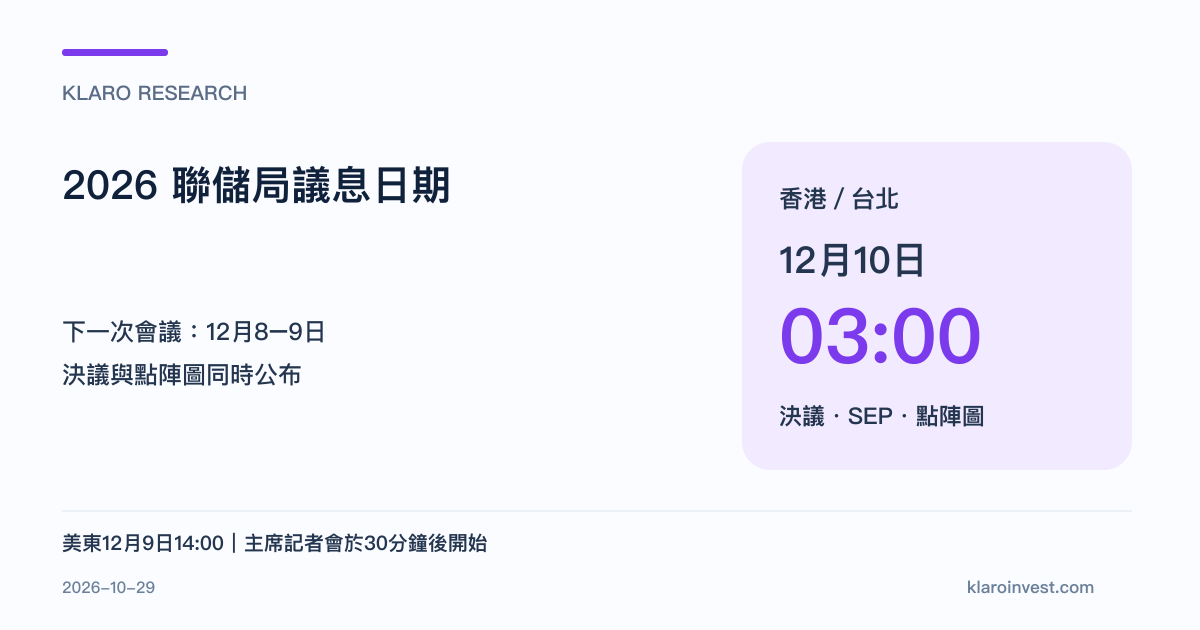
下一次FOMC為2026年12月8–9日,決議於香港及台北12月10日03:00公布,並有SEP與點陣圖。整理全年議息日程、10月利率結果及會議紀要時間。
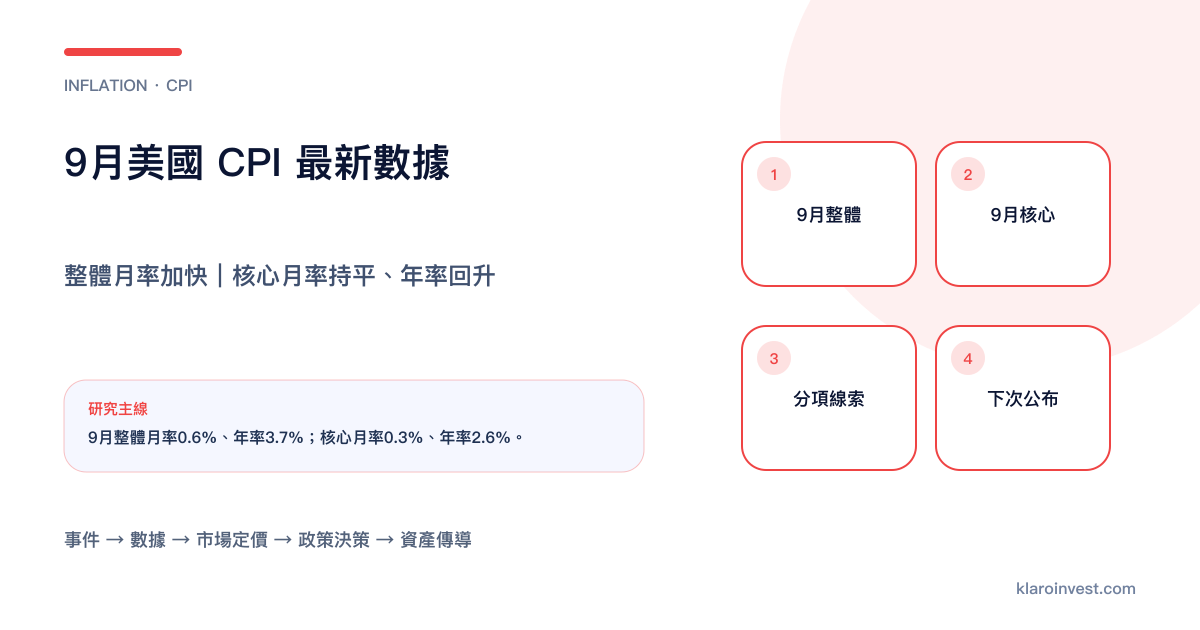
美國2026年9月CPI月率升0.6%、年率升3.7%,核心CPI月率升0.3%、年率升2.6%。本文整理預期差、能源與住房分項、實際工資及下次11月10日公布時間。
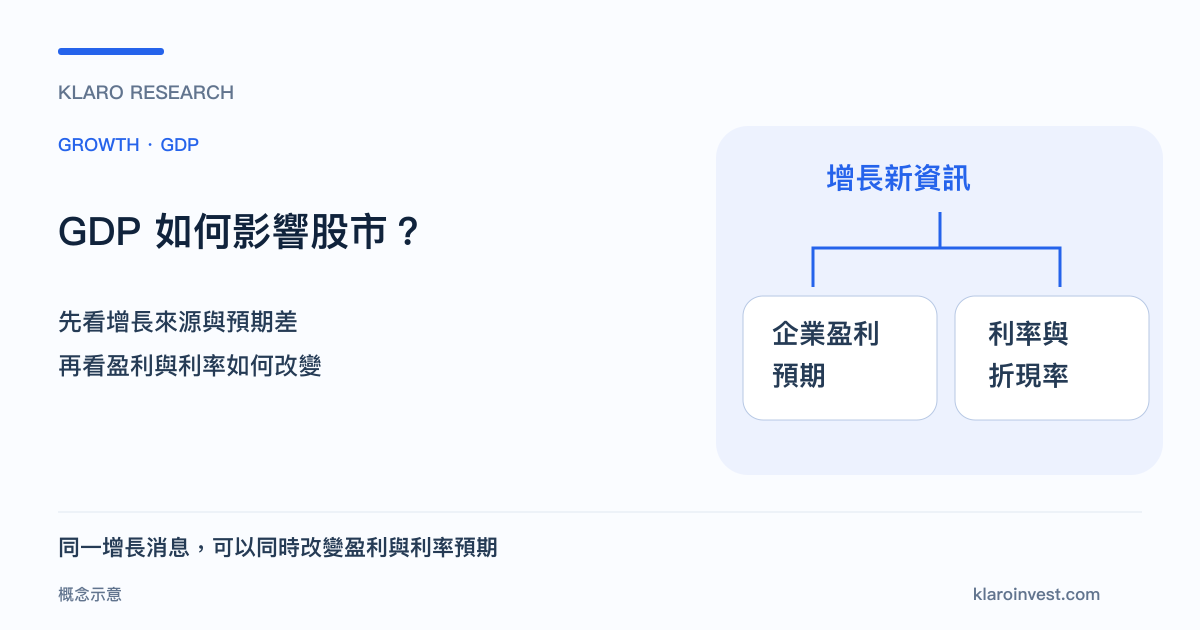
美國2026年第三季實質GDP初值按季年化增長3.4%,私人國內最終需求增長4.9%。本文解釋增長來源、年化換算、GDP與GDI、修訂,以及盈利與利率如何共同影響股市。
2026年9月PCE物價月率升0.5%、年率升3.6%,核心為0.3%及3.1%。整理11月25日下次公布時間,並解釋價格、實質消費、收入、CPI差異及聯儲局2%目標。

聯儲局加息減息透過隔夜利率、債券收益率、銀行信貸、家庭需求、企業盈利和折現率影響股市。本文用四條傳導鏈解釋不同資產與相反市場反應。

FOMC點陣圖呈現參與者對適當政策利率的預測分布。本文以2026年9月SEP解釋中位數、18個點、6月比較、宏觀預測及FedWatch差異。

美債收益率由政策路徑、實質利率、通脹補償與期限溢價構成。本文比較2年與10年期、價格反向關係、收益率曲線,以及科技股、美元與黃金的傳導。

VIX 是由 S&P 500 指數期權價格推算的 30 天預期波動率。本文解釋計算邏輯、年化數字換算、期限結構、VIX 與已實現波動率的差異,以及高 VIX 如何反映市場風險定價。