2026年9月17日
CME FedWatch怎么看?加息降息概率、时间戳与FOMC结果
CME FedWatch以30-Day Fed Funds futures推导各次FOMC目标区间概率。本文解释算法、时间戳、事件结算、点阵图区别及2026年9月实例。

加息降息、CPI、FOMC 点阵图、美债收益率、VIX——读懂牵动市场的宏观变量。
宏观经济指标是理解股市与资产价格背后运行逻辑的重要坐标。通货膨胀数据、就业报告、利率决议……这些数字本身并不神秘,真正值得深究的是它们如何经由联储决策、债券市场和企业盈利预期,最终传导至股票估值。宏观分析的目标不是预测市场涨跌,而是理解价格波动的机制链条。
影响股市的经济数据种类繁多,但其传导路径往往殊途同归:数据改变市场对通胀或增长的判断,进而影响联储的利率路径预期,最终通过折现率改变股票的合理估值区间。掌握这条传导逻辑,比记住「数据好则股市涨」这类简单口诀要可靠得多。
本专题聚焦经济数据怎么看,覆盖通胀、就业、利率、债券与增长五个核心维度。
通胀与货币政策层面:CPI 是什么?核心 CPI、同比环比怎么读懂通胀数据从基础定义出发,帮你读懂通胀报告中最容易被误读的细节;PCE 物价指数是什么?为什么美联储比 CPI 更看重 PCE解释两套通胀指标的统计口径差异,以及为何联储偏好其中一个;美联储加息降息怎么影响股市?拆解利率变动到股票估值之间的完整传导逻辑;FOMC 会议与点阵图是什么?则教你从点阵图的分布形态读出市场共识与分歧。
就业与增长层面:非农就业数据是什么?怎么影响股市和美联储决策解读这份每月最受关注的经济报告为何牵动市场情绪;GDP 与股市有什么关系?厘清经济增长和企业盈利之间并非线性对应的复杂关系。
债券与风险情绪层面:美债收益率是什么?10 年期国债利率为何牵动股市从折现率的角度解释国债收益率对股票估值的直接影响;VIX 恐慌指数是什么?帮你读懂市场波动率指标的含义,以及为何它常被称为「恐慌计」。
投教提示:宏观分析的价值在于理解传导机制,而非预判具体行情。同一份经济数据,在不同的市场预期背景下可能引发截然相反的走势——本专题只讲机制,不作方向预测。
宏观数据发布时,为什么「数据好」股市反而跌? 这是预期差与联储预期共同作用的结果。若数据好于预期,市场可能担忧联储维持高利率更久,折现率上升会压低估值,于是出现「利好出尽即利空」的走势。数据方向与市场方向之间的关系,始终取决于当时的市场预期基线。
美联储加息一定对股市不利吗? 不一定。加息初期若经济基本面强劲,企业盈利增长可以部分对冲估值压力。历史上也有加息周期中股市整体上涨的情形。传导机制是固定的,但结果取决于多重变量的综合平衡。
非农、CPI、PCE,应该重点关注哪个? 三者都是联储决策的重要参考,缺一不可。非农判断劳动力市场松紧,CPI/PCE 衡量通胀压力,联储通常综合两者来评估是否需要调整利率路径。以最新联储官方声明为准。
VIX 高就代表该买入吗? VIX 衡量的是市场对未来波动的预期,高 VIX 意味着不确定性大,但不直接指示方向。历史上极端高 VIX 有时出现在市场底部附近,但这是事后观察的规律,并非可靠的操作信号。
CME FedWatch以30-Day Fed Funds futures推导各次FOMC目标区间概率。本文解释算法、时间戳、事件结算、点阵图区别及2026年9月实例。
CPI 衡量居民消费价格,PCE 覆盖更广消费并采用链式权重,PPI 追踪生产者售价。本文比较范围、权重、核心口径、发布时间、修订与美联储用途。
美联储资产负债表包含国债、MBS与贷款,负债端包括准备金、TGA、RRP和现钞。本文解释QE、QT、runoff、再投资、RMP及其对美债和股市的影响。
FOMC决议应先比较结果与预期,再读implementation note、声明、投票、SEP点阵图、记者会及会议纪要。本文以2026年9月加息作完整示例。
美国就业数据包括非农、失业率、参与率、工资、JOLTS、初请失业金与 ADP。本文用存量、流量、实时压力和收入四层框架,解释它们怎样影响 FOMC。
2026年9月FOMC一致加息25个基点至3.75%–4.00%。本文拆解声明、投票、实施利率、SEP点阵图、记者会、市场反应及下一次会议。
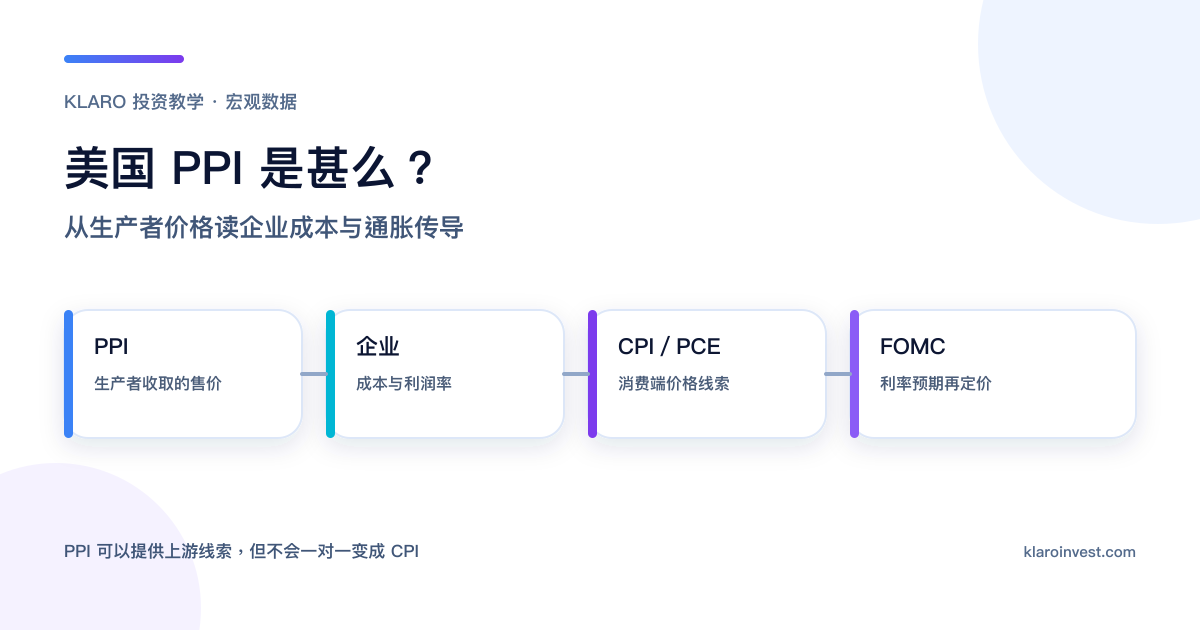
美国2026年8月PPI月增0.4%、年增5.4%;剔食品能源月增0.2%,再剔贸易服务月增0.3%。整理预期差、7月修订、能源与服务分项及下次公布时间。
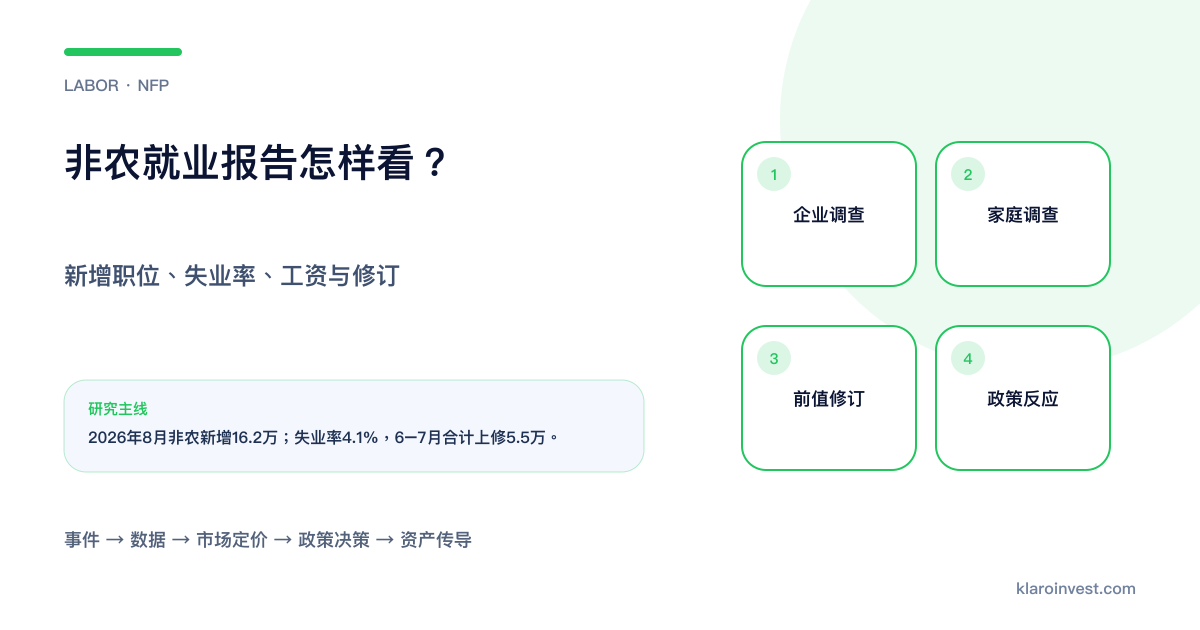
2026年8月美国非农新增16.2万、失业率4.1%、工资月率升0.3%,6–7月合计上修5.5万。本文解释企业与家庭调查、修订、行业结构及FOMC影响。
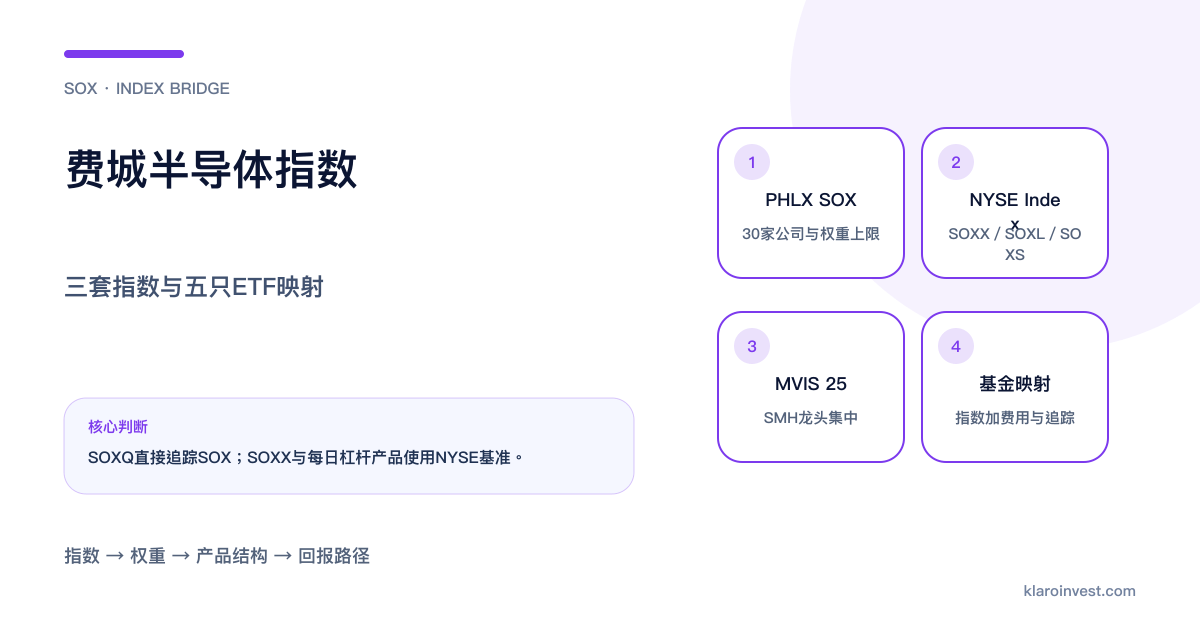
费城半导体指数SOX由30家美国上市半导体公司组成。本文拆解资格、权重、重组及再平衡,并比较SOXQ、SOXX、SMH与SOXL的底层指数。
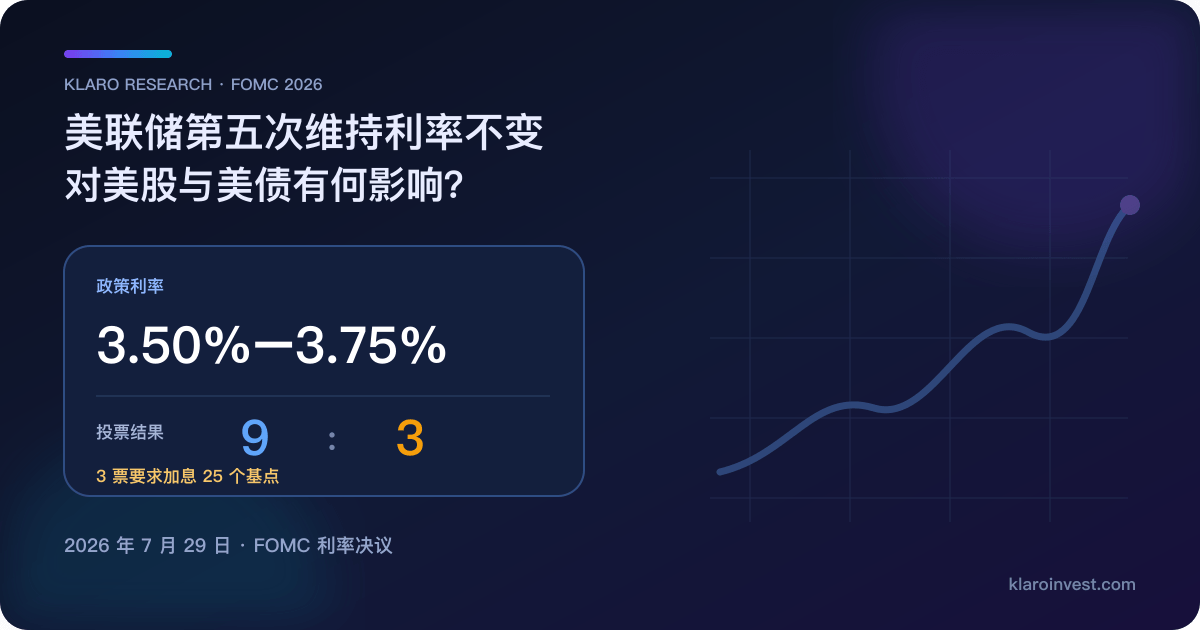
2026年7月FOMC维持3.50%–3.75%,三名委员支持加息25bp。本文把声明、投票、通胀、纪要和市场定价整理成“鹰派按兵不动”的历史案例。
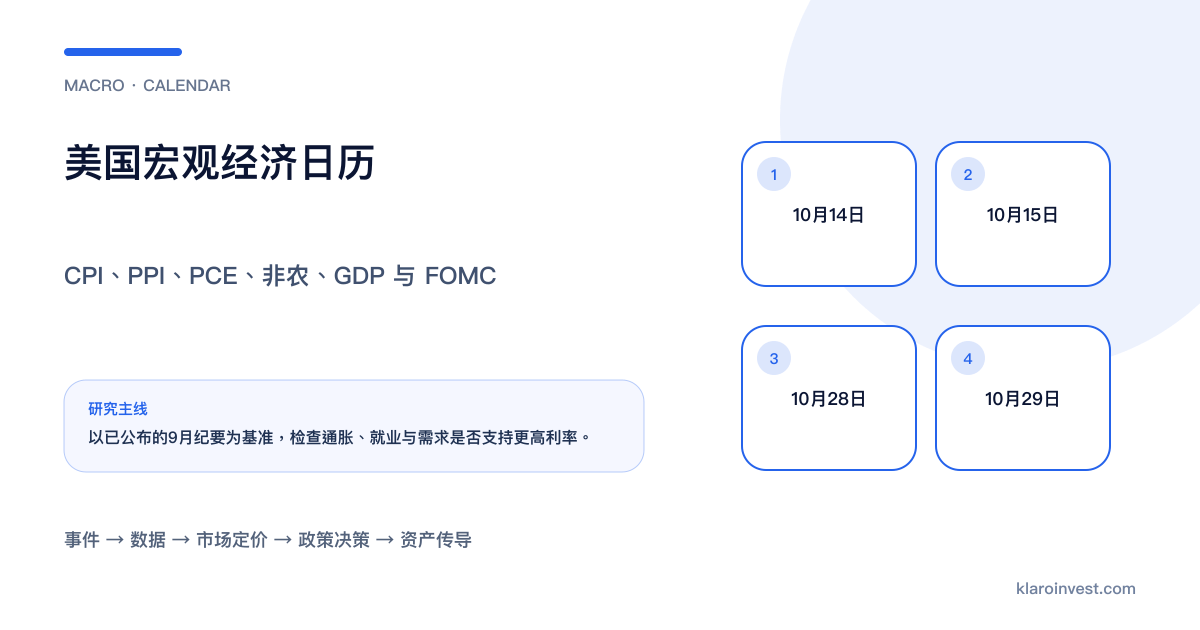
整理 2026 年美国 CPI、PPI、PCE、非农、JOLTS、GDP 与 FOMC 公布日期,换算香港及台北时间,并提供实际值、预期、前值修订与政策解读路径。
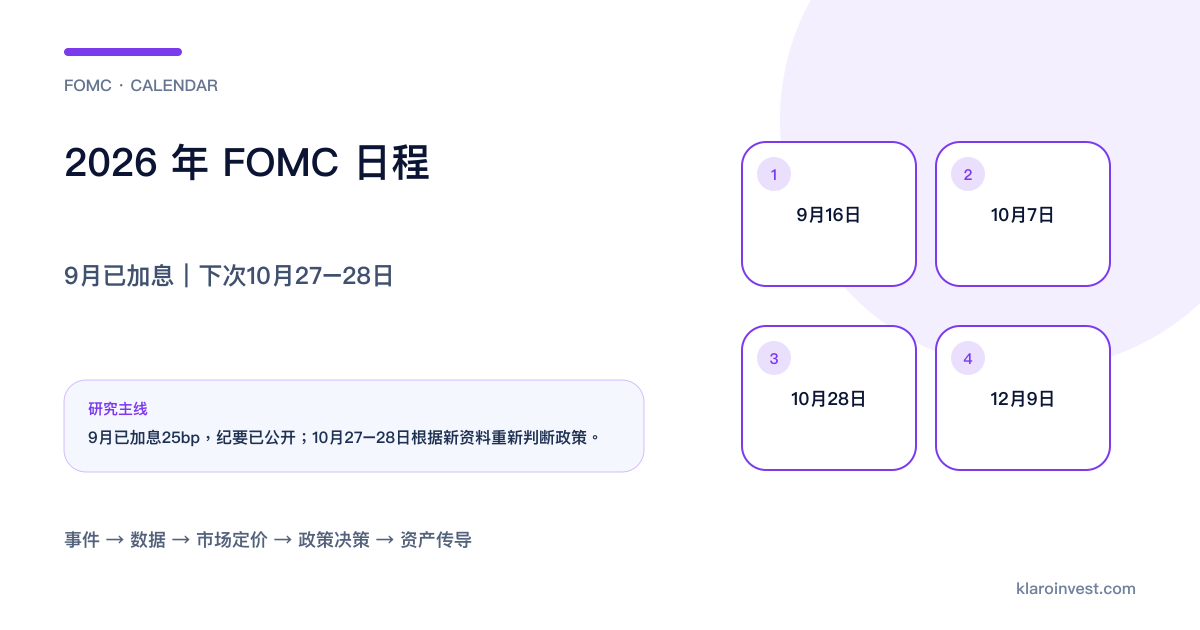
美联储9月15–16日FOMC已加息25个基点至3.75%–4.00%;下次会议为10月27–28日。本文整理2026议息日期、港台时间、SEP与会议纪要。
美国2026年8月CPI月率升0.4%、年率升3.4%,核心CPI月率升0.3%、年率升2.4%。本文整理预期差、能源与住房分项、实际工资及下次公布时间。
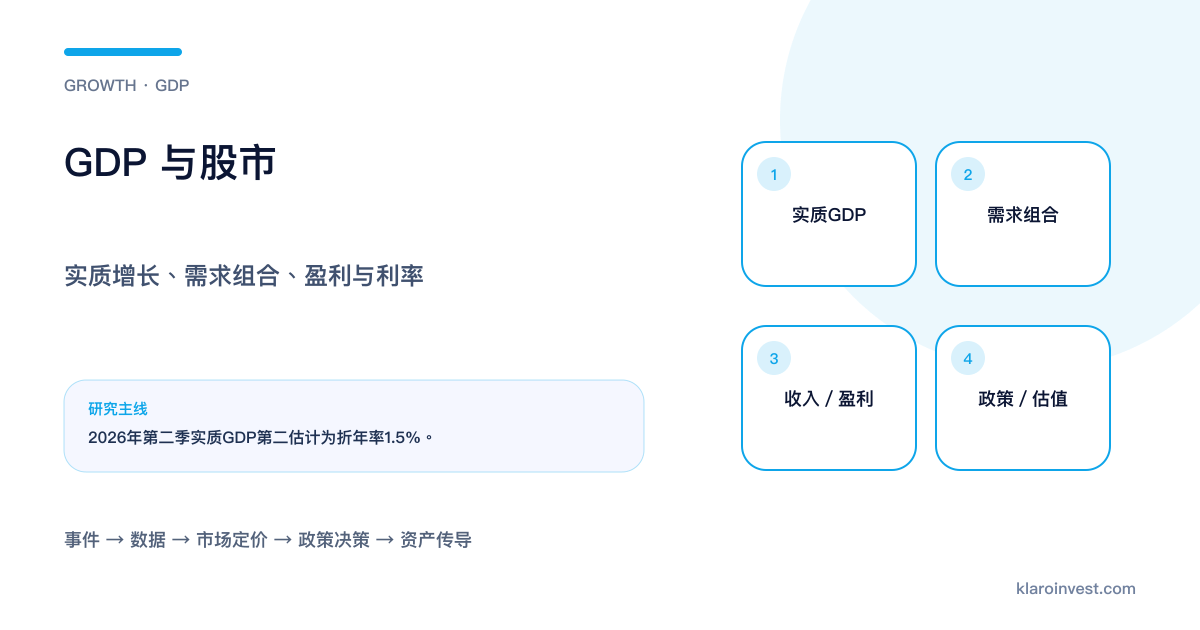
美国2026年第二季度实际GDP第二估计按年化率增长1.5%,私人国内最终销售增长4.2%。本文解释实际与名义GDP、GDP与GDI、需求组合、修订、盈利与美股反应。
美国2026年7月PCE月率升0.2%、年率升3.7%,核心PCE月率升0.2%、年率升3.3%。本文整理下次公布时间、消费与收入、2%目标、CPI差异和FOMC读法。
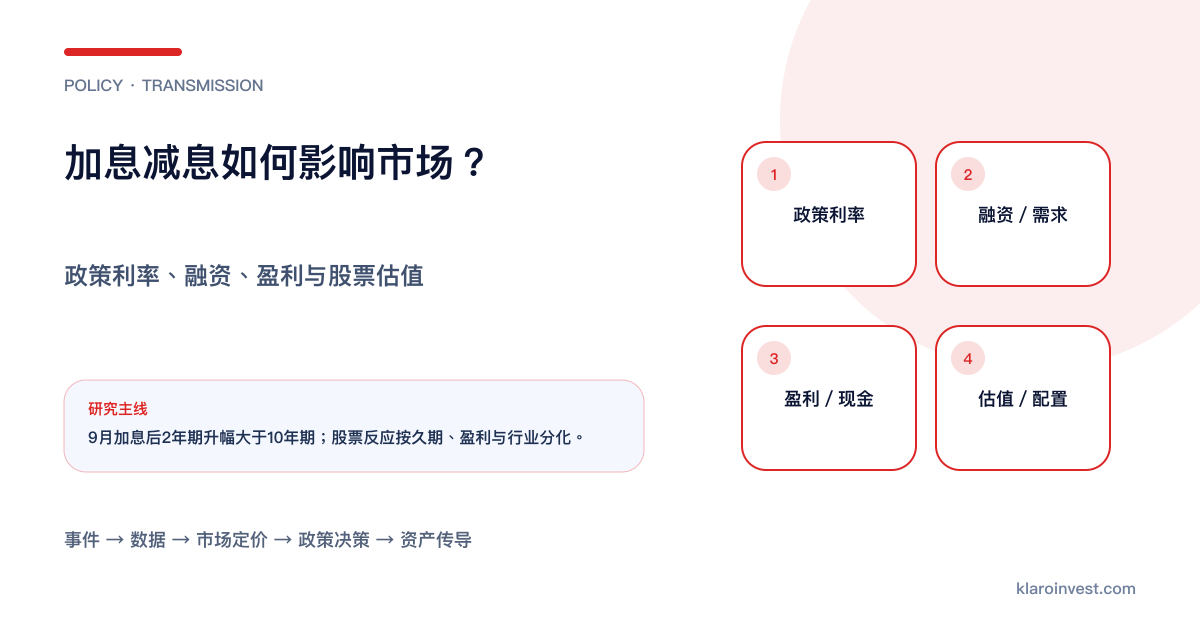
美联储加息降息通过隔夜利率、债券收益率、银行信贷、家庭需求、企业盈利和折现率影响股市。本文用四条传导链解释不同资产与相反市场反应。
FOMC点阵图呈现参与者对适当政策利率的预测分布。本文以2026年9月SEP解释中位数、18个点、6月比较、宏观预测及FedWatch区别。
美债收益率由政策路径、实际利率、通胀补偿与期限溢价构成。本文比较2年与10年期、价格反向关系、收益率曲线,以及科技股、美元与黄金的传导。
VIX 是由 S&P 500 指数期权价格推算的 30 天预期波动率。本文解释计算逻辑、年化数字换算、期限结构、VIX 与已实现波动率的差异,以及高 VIX 如何反映市场风险定价。