
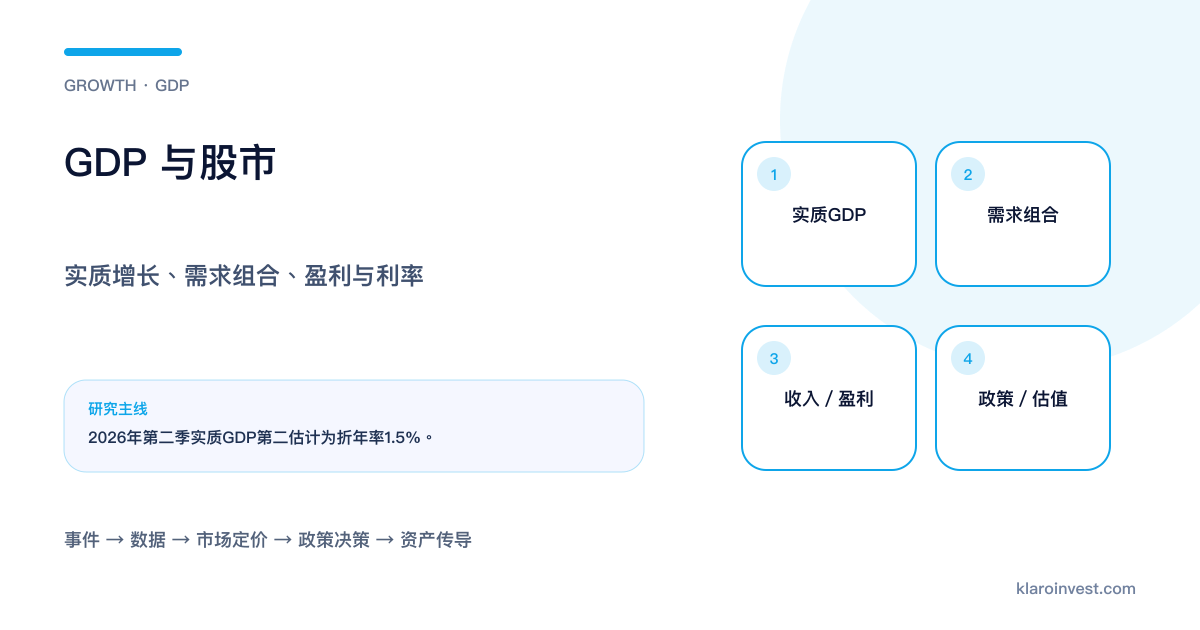
GDP 与股市有什么关系?美国经济增长、盈利与利率
目录
GDP增长对股市的影响取决于增长来源、企业盈利、通胀、利率和事前预期。 美国2026年第二季实际GDP第二估计按季折年率增长1.5%,低于第一季2.1%;real final sales to private domestic purchasers增长4.2%,显示私人消费与投资需求强于headline GDP。[1]
本文资料截至 2026 年 9 月 6 日。下一次GDP第三估计和年度更新安排在9月30日08:30 ET。[2]
GDP 是怎样计算的?
支出法把国内生产分成四部分:
GDP = 个人消费 C + 国内私人投资 I + 政府支出 G + 净出口 NX
进口在公式中扣除,因为C、I和G可能已经包含海外生产;扣除用于把GDP限制在美国境内生产。NIPA方法由BEA维护。[3]
实际、名义、季度与折年率怎样分?
| 口径 | 意义 | 使用场景 |
|---|---|---|
| Nominal GDP | 当期价格的生产金额 | 经济规模、债务/GDP |
| Real GDP | 剔除价格变化后的产量 | 实际增长 |
| Quarter-on-quarter | 本季相对上季 | 近期速度 |
| SAAR | 季调后的单季速度复合为全年 | 美国季度headline |
| Year-on-year | 本季相对上年同季 | 较平滑年度比较 |
Q2的1.5%是SAAR;BEA说明对应的单季实际增长约0.4%。[1]
Q2 GDP 的增长来自哪里?
消费、出口和投资增加,政府支出下降;进口增加并在GDP公式中扣除。与第一季相比,政府支出转弱、投资和出口放缓,消费则加速。[1]
Real final sales to private domestic purchasers剔除政府和净出口,更直接观察私人消费与固定投资。Q2第二估计由3.9%上修至4.2%,是headline GDP之外的重要需求证据。
GDP 与 GDI 为什么要一起看?
GDP从支出端量度生产,Gross Domestic Income从收入端量度工资、利润和其他收入;理论上两者相等,现实资料来源和统计误差会产生差距。
Q2实际GDI折年率增长2.2%,GDP与GDI平均增长1.8%。[1] 当两者分歧较大时,平均值与后续修订能提供更平衡的周期判断。
GDP怎样传导到股票?
消费/投资/出口
→ 企业收入
→ 利润率与EPS
→ 通胀和政策利率
→ 折现率与风险溢价
→ 股票估值
增长强可以提高盈利,也可以提高通胀与利率。市场反应取决于两条路径的相对变化,以及数据是否已经被预期。
为什么“GDP好”时股市仍会下跌?
若实际增长显著高于预期,同时核心通胀和工资偏高,期货市场可能提高加息权重。远期现金流折现率上升,可以超过近期盈利上调;高估值成长股通常更敏感。
相反,增长改善来自生产率和供给,通胀压力温和,盈利上调可能占主导。
两季负增长怎样理解衰退?
连续两季实际GDP负增长是常见简化规则。NBER的美国周期判定会综合实际个人收入、非农就业、消费、工业生产等多项月度指标,关注经济活动下降的深度、扩散和持续时间。[4]
因此,周期判断应结合美国就业数据、real income、消费、生产和季度 GDP。
GDP公布日六步清单
- 实际增长与市场预期;
- headline GDP与private domestic final sales;
- 消费、投资、政府、出口与进口贡献;
- GDP、GDI与企业利润;
- PCE价格和核心价格;
- 2年期、10年期、盈利预期和FOMC路径。
常见问题
GDP 1.5% 是同比吗?
美国季度headline通常是季调后折年率;Q2 2026的1.5%描述本季相对上季的折年速度。
进口增加为什么会降低GDP?
进口已包含在消费或投资中,公式扣除用于只保留美国境内生产。
GDP与美股公司收入范围相同吗?
GDP量度美国境内生产,标普500公司有大量海外收入;两者覆盖范围不同。
GDP公布后为什么还会修订?
Advance、Second和Third estimates会逐步纳入更完整资料,年度更新还会调整更长历史序列。
Klaro Research
资料来源与更新依据
资料截止:2026年9月6日
- [1] 美国经济分析局 GDP Second Estimate and Corporate Profits — Q2 2026
第一方 · 市场数据 · 发布:2026年8月26日 · 查阅:2026年9月6日
- [2] 美国经济分析局 BEA Release Schedule
第一方 · 市场数据 · 查阅:2026年9月6日
- [3] 美国经济分析局 A Guide to the National Income and Product Accounts
第一方 · 方法文件 · 查阅:2026年9月6日
- [4] National Bureau of Economic Research Business Cycle Dating Procedure
权威资料 · 方法文件 · 查阅:2026年9月6日
研究限制
- 季度GDP折年率把单季变化复合为全年速度;同比、环比与折年率需保持同一口径比较。
- 股市反映未来盈利和利率,GDP描述过去季度的国内生产;两者时间与覆盖范围不同。
需要重新检查的事件
- 2026年9月30日GDP第三估计与年度更新发布后,更新增长、需求、GDI、利润和历史修订。
- BEA修改NIPA方法或NBER更新周期转折后重审全文。
本文仅供参考,不构成投资建议。