
美联储加息降息如何影响股市?利率传导、盈利与估值
目录
美联储加息会先提高隔夜政策利率和短端融资基准,再影响贷款、消费、企业投资、盈利与股票折现率;降息沿相反方向传导。 市场反应取决于政策相对事前定价的意外、未来路径,以及行动背后的增长与通胀原因。
2026年9月FOMC提供了实际案例:加息25bp至3.75%–4.00%,但2年期收益率上升幅度大于10年期,股票指数亦出现分化。这说明一个政策动作会沿不同期限、行业和现金流渠道传导。[1][4]
本文资料截至 2026年9月17日。美联储以最大就业和价格稳定为双重使命,并使用联邦基金利率目标区间作为主要政策工具。[5][6]
政策利率与美债收益率怎样连接?
FOMC设定联邦基金利率目标区间,IORB、ON RRP和公开市场操作帮助EFFR维持在区间内。9月implementation note把IORB提高至3.90%、standing repo rate设为4.00%、ON RRP offering rate设为3.75%。[2] 市场再根据未来会议、增长、通胀和风险,把预期反映到不同期限美债。
- 隔夜与3个月利率贴近当前政策和近期路径;
- 2年期集中反映未来数次会议;
- 10年期还包含长期实际利率、通胀补偿和期限溢价。
美债收益率怎样看负责完整期限结构,FedWatch负责会议概率。
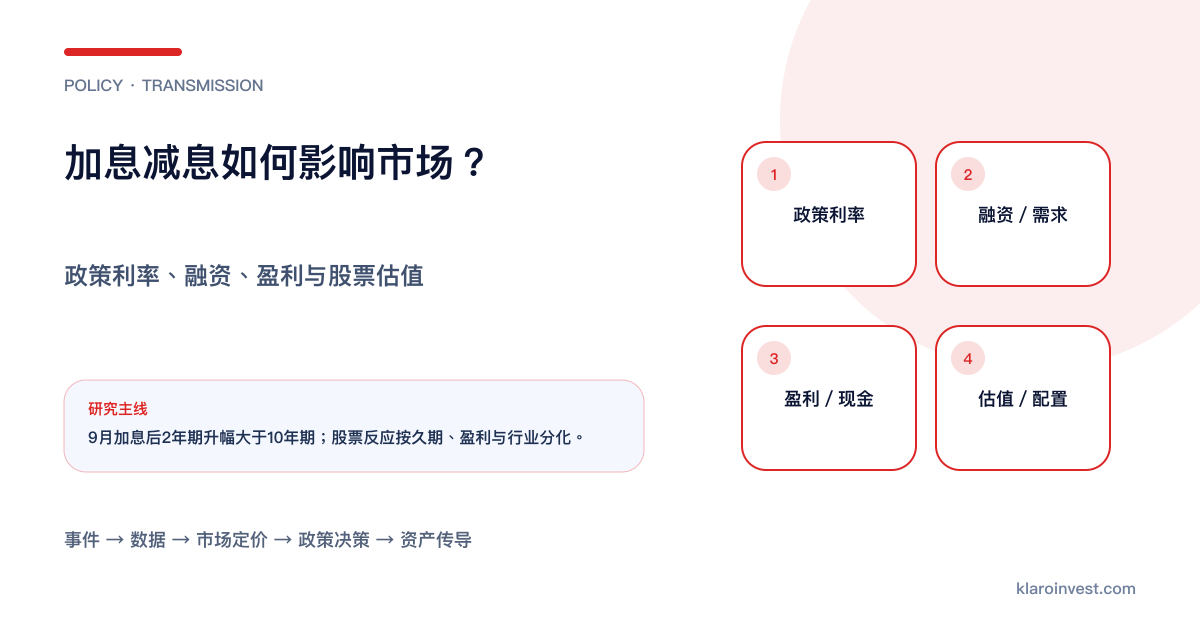
利率影响股市的四条路径
| 路径 | 加息时的直接变化 | 股票研究问题 |
|---|---|---|
| 折现率 | 未来现金流现值下降 | 现金流距离现在多远、估值多高 |
| 融资成本 | 新债、浮息债与再融资成本上升 | 利息保障、到期墙与净负债 |
| 家庭需求 | 房贷、车贷、信用卡与储蓄回报改变 | 销量、客单价与坏账 |
| 资产配置 | 债券与现金提供更高无风险回报 | 股票风险溢价是否足够 |
美联储的政策传导说明,利率通过金融条件影响家庭和企业支出,再作用于就业与通胀。[7]
为什么成长股通常对利率更敏感?
成长股较多价值来自更远期现金流。以同样100元现金流为例:
| 收款时间 | 4%折现率现值 | 5%折现率现值 | 变化 |
|---|---|---|---|
| 1年后 | 96.15 | 95.24 | −0.9% |
| 10年后 | 67.56 | 61.39 | −9.1% |
这是 Klaro 教学计算:PV = 100 ÷ (1+r)^n,用途限定为说明现金流久期和折现率敏感度。
加息为什么也可能伴随股市上涨?
如果加息原因是经济和企业盈利远强于预期,盈利上调可以抵消折现率压力;如果市场已经充分定价,正式行动的增量也会缩小。
相反,降息若源于经济急速转弱,盈利下调和信用损失可以超过较低折现率的支持。
2026年9月加息如何示范四条传导?
| 传导层 | 9月16日证据 | 判读边界 |
|---|---|---|
| 政策工具 | 目标区间升至3.75%–4.00%,IORB升至3.90% | 直接改变隔夜资金价格 |
| 未来路径 | 2026、2027年底利率中位数均4.1% | 点阵图是条件式预测,不是承诺 |
| 收益率曲线 | 2年期4.67%→4.74%,10年期5.00%→5.01% | 短端更集中反映政策路径 |
| 股票 | S&P 500 −0.4%、Dow −1.2%、Nasdaq接近持平 | 行业、盈利与久期令反应不同 |
美联储同时把2026年GDP中位数上调至2.3%、失业率下调至4.1%,把PCE/核心PCE上调至3.7%/3.4%。政策与宏观预测组合较接近「经济仍具韧性,通胀需要更高利率」而非衰退式收紧。[3]
AP记录的同日价格还受到油价、零售数据和公司消息影响;表格用途是示范不同传导速度,不能把单日涨跌当成稳定规律。
哪些行业的传导最直接?
- 银行:贷款收益率、存款成本、信用损失与证券组合;
- REIT/公用事业:债务成本、股息替代与资产估值;
- 住宅与汽车:融资可负担性、销量和库存;
- 高估值科技:远期现金流、股权风险溢价与盈利兑现;
- 高负债小型股:再融资、浮息成本与现金缓冲;
- 保险:投资收益与负债久期。
利率行动与FOMC沟通怎样一起读?
政策结果只是第一层。FOMC利率决议还包含implementation note、statement、投票、SEP、点阵图与记者会。行动符合预期而未来路径上调,市场仍会提高远期利率;行动较紧但暗示周期接近完成,收益率也可能回落。
资产负债表为何是第二个政策维度?
QE、QT、再投资和准备金管理会改变SOMA持仓与银行准备金,并影响货币市场和期限溢价。2025年底runoff停止后,2026年的核心问题已转为ample reserves与reserve-management purchases。9月加息同时维持本金再投资与按需要买入短期国债的SOMA指令,显示「加息」不等于「重新启动QT」。完整机制见美联储资产负债表与QT。
利率新闻六步判断
- 政策结果与会前概率;
- 2年期、10年期与实际收益率;
- 原因来自增长、通胀还是金融稳定;
- 公司债务、现金流久期与定价能力;
- 盈利修订能否抵消折现率;
- 下一项数据和可推翻条件。
债券价格与收益率一般反向;Investor.gov 的债券基础说明提供了这一价格机制的监管机构版本。[8]
常见问题
加息25个基点是什么意思?
目标区间上下限均提高0.25个百分点;市场利率会按政策预期、期限与信用重新定价。
降息一定利好债券吗?
短端通常直接受益;长端还取决于通胀、财政供给和期限溢价,信用债还要考虑经济与违约风险。
加息对银行一定有利吗?
贷款收益可以提高,存款成本、证券损失与信用损失也会变化;净息差和资产质量决定最终结果。
市场为何在FOMC前已经波动?
期货和债券会持续吸收数据与官员讲话,正式决议只带来相对事前定价的新增信息。
Klaro Research
资料来源与更新依据
资料截止:2026年9月17日
- [1] 美国联邦储备局 Federal Reserve Issues FOMC Statement — September 16, 2026
第一方 · 监管/交易所 · 2026年9月加息结果与投票 · 发布:2026年9月16日 · 查阅:2026年9月17日
- [2] 美国联邦储备局 Implementation Note Issued September 16, 2026
第一方 · 监管/交易所 · 2026年9月实施利率与SOMA指令 · 发布:2026年9月16日 · 查阅:2026年9月17日
- [3] 美国联邦储备局 Summary of Economic Projections — September 2026
第一方 · 监管/交易所 · 2026年9月SEP与点阵图 · 发布:2026年9月16日 · 查阅:2026年9月17日
- [4] Associated Press US Stocks Slip after the Fed Hikes Interest Rates
二手资料 · 市场数据 · 2026年9月16日美股与美债反应 · 发布:2026年9月16日 · 查阅:2026年9月17日
- [5] 美国联邦储备局 What economic goals does the Federal Reserve seek?
第一方 · 监管/交易所 · 查阅:2026年9月6日
- [6] 美国联邦储备局 Monetary Policy Tools
第一方 · 监管/交易所 · 查阅:2026年9月6日
- [7] 美国联邦储备局 Monetary Policy: What Are Its Goals? How Does It Work?
第一方 · 监管/交易所 · 查阅:2026年9月6日
- [8] Investor.gov Bonds
第一方 · 监管/交易所 · 查阅:2026年9月6日
研究限制
- 政策利率、市场收益率、贷款利率与股票估值之间存在时差,幅度会随信用、期限、经济状态和风险溢价改变。
- 资产反应以政策相对事前预期的增量为核心;同一次行动可因增长与通胀原因不同而产生不同组合。
需要重新检查的事件
- 美联储改变目标区间、政策工具、长期目标或实施框架后更新传导链。
- 下一次FOMC改变目标区间或市场反应提供新的可核对案例后,更新实例但保留永久机制。
本文仅供参考,不构成投资建议。