
港股收息要交稅嗎?香港股息稅、H 股預扣與利得稅
目錄
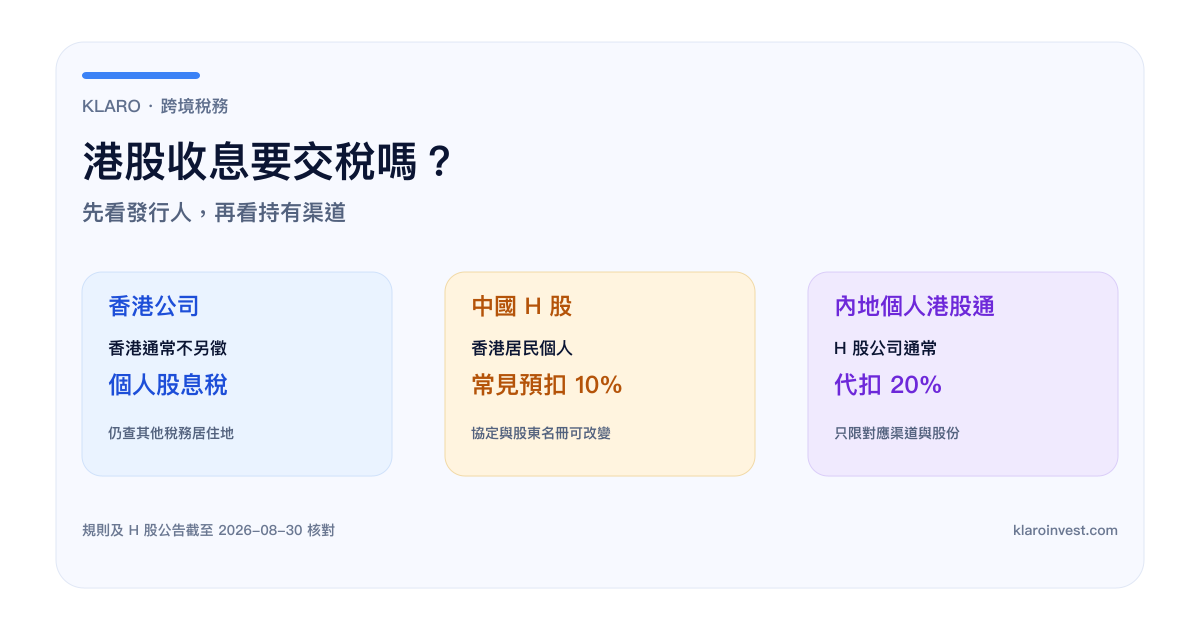
香港本地通常不向一般個人股東另徵股息稅,但「在港交所上市」不等於派息一定零預扣。 香港公司股息、中國註冊 H 股股息、內地個人透過港股通收到的股息,分別涉及香港稅務、發行人來源地扣繳和投資者渠道;中國 H 股個人股東常見 10% 扣繳,內地個人經港股通取得 H 股股息通常由 H 股公司按 20% 代扣。[1] [6] [5]
Klaro Research 核心結論: 判斷港股收息是否扣稅,順序是「公司在哪裏成立、派的是哪類股份、透過甚麼渠道持有、投資者是哪個稅務身份」。香港沒有一般個人股息稅,只回答香港這一層;H 股來源地預扣和投資者所在地申報仍要另行核對。
本文資料截至 2026 年 8 月 30 日。個別股息應以當次 dividend announcement、股東名冊、券商入帳及投資者稅務身份為準。
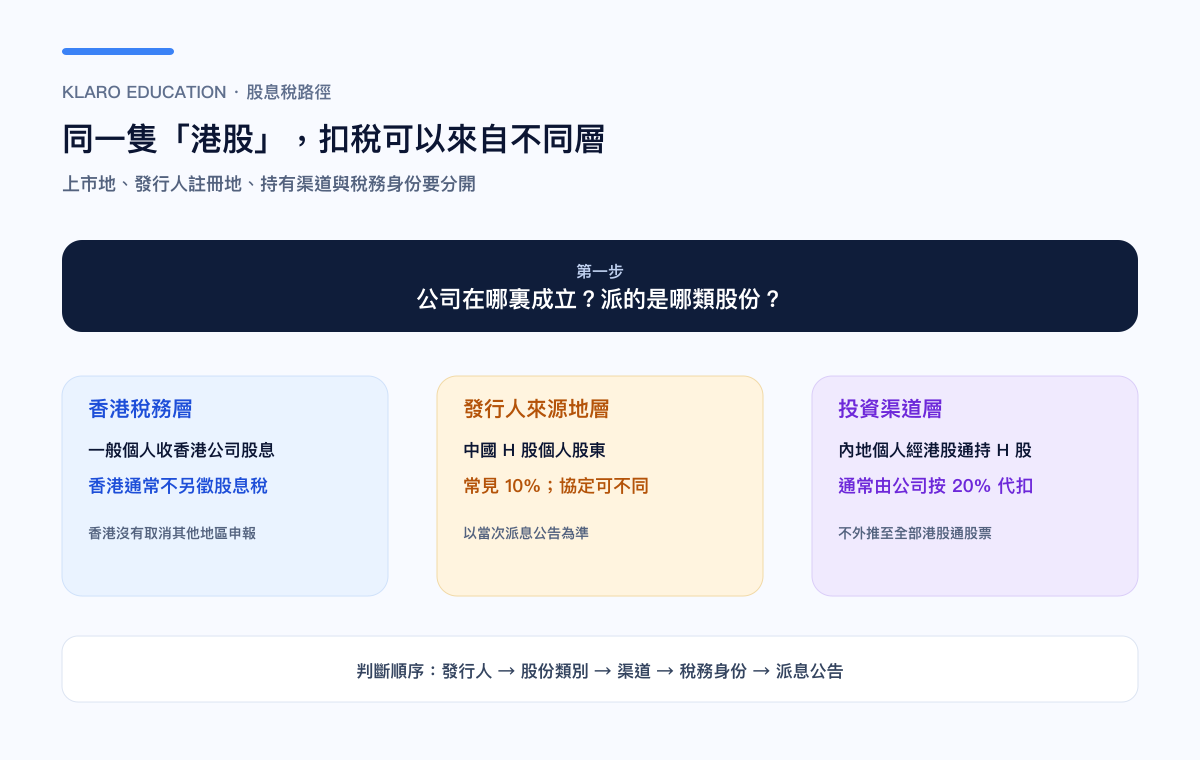
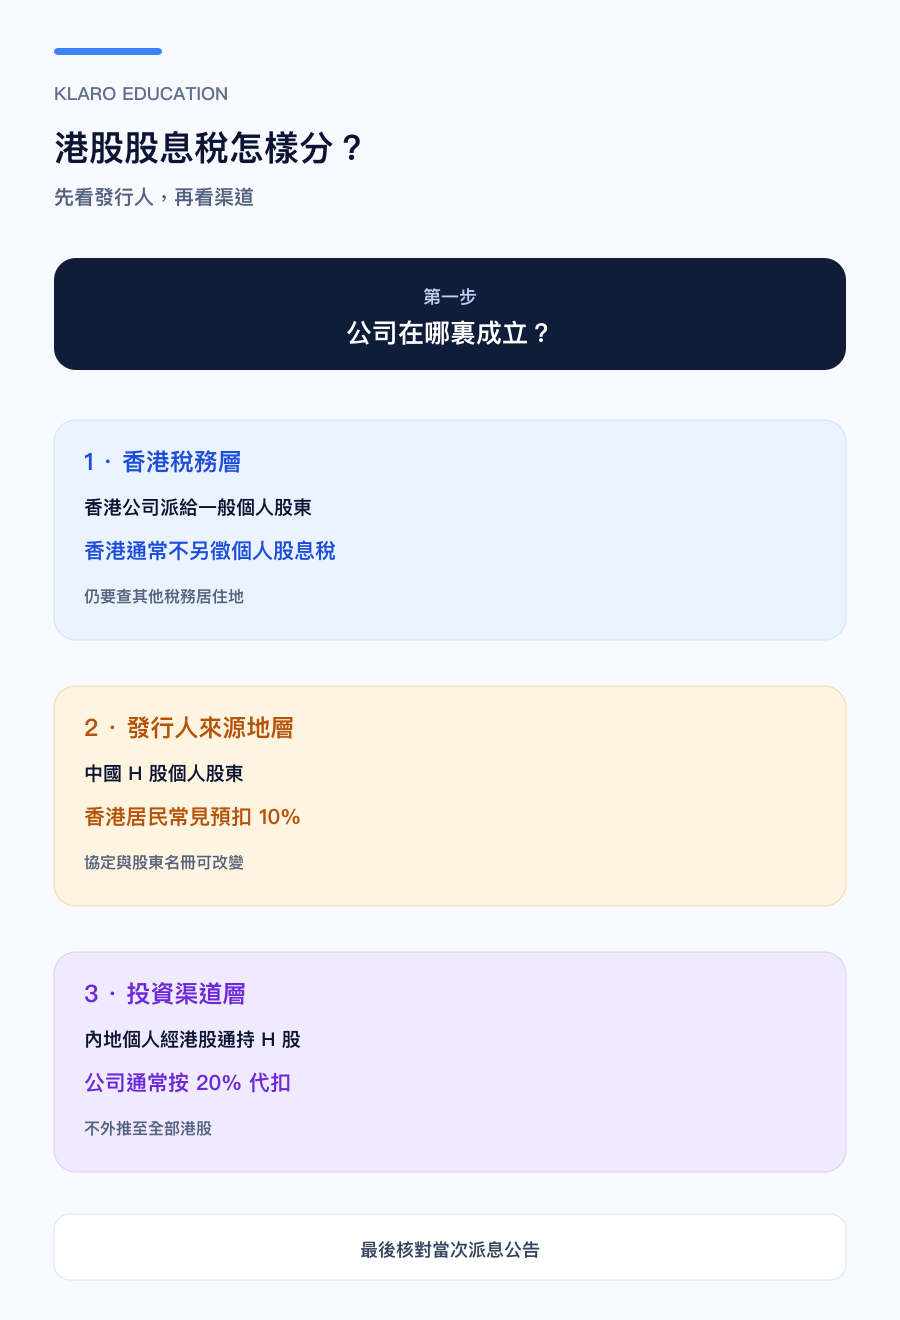
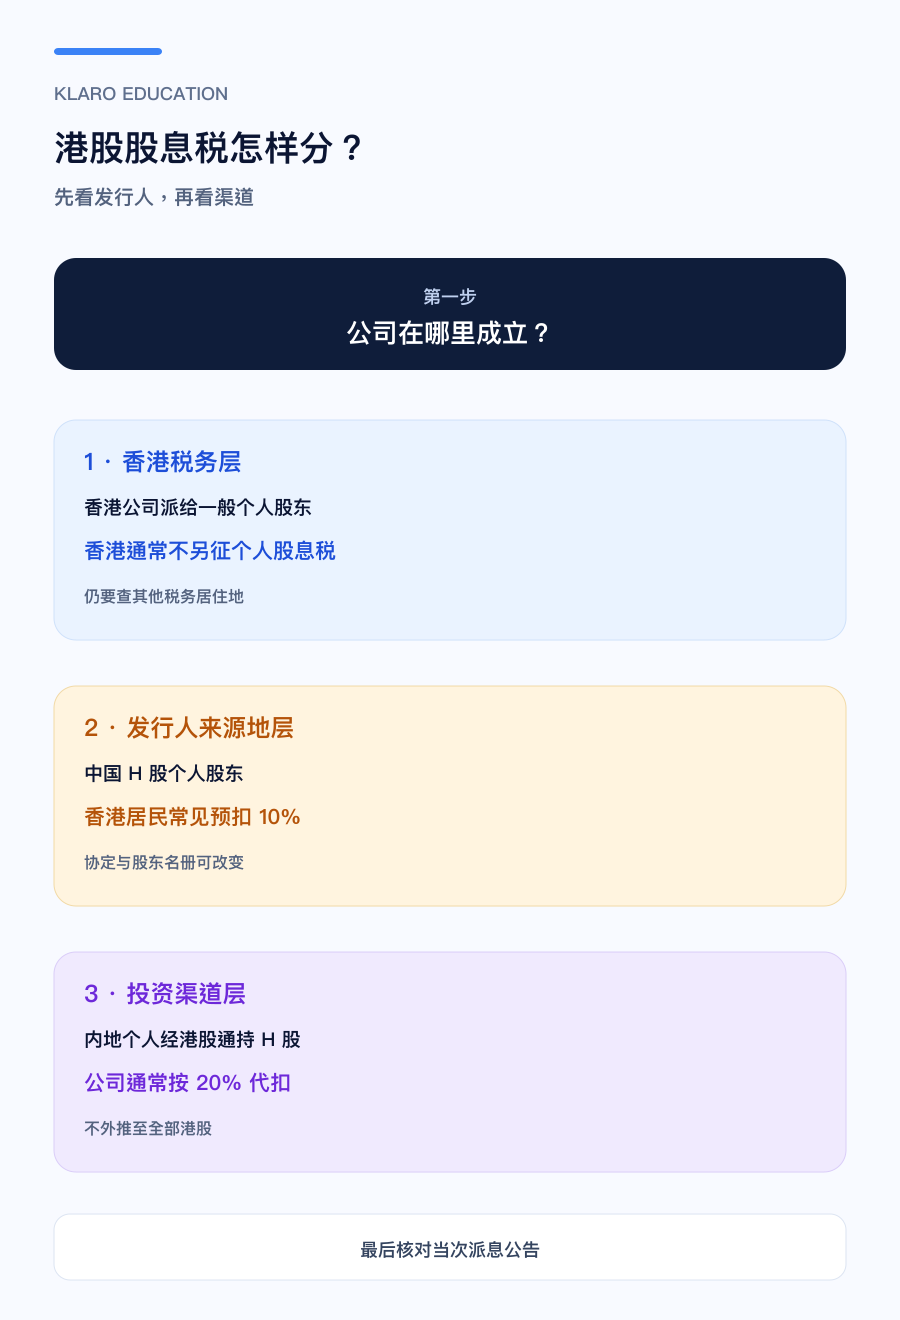
港股股息稅一張表分清
| 持有情境 | 香港這一層 | 可能的派息預扣 | 應查文件 |
|---|---|---|---|
| 一般個人持有香港公司股份 | 香港通常不另徵個人股息稅 | 香港公司一般沒有香港股息預扣 | 公司註冊地、派息公告 |
| 香港/澳門居民直接持有中國 H 股 | 香港本地不另徵個人股息稅 | 公司公告常按 10% 扣繳;協定情況可不同 | H 股 dividend announcement |
| 內地個人經港股通持有 H 股 | 香港本地層不是唯一判斷 | H 股公司通常按 20% 代扣個人所得稅 | 港股通稅收政策、公司公告 |
| 其他海外居民持有港股 | 香港通常不按居民身份另徵個人股息稅 | 發行人來源地及稅收協定可產生扣繳 | 公司註冊地、協定、居住地規則 |
表內 10%/20% 截至 2026 年 8 月 30 日按國家稅務總局政策及 2026 年 H 股派息公告核對。[5] [6]
香港為甚麼通常不向個人股東再徵股息稅?
香港稅務局的利得稅資料把「從受香港利得稅規管的法團收到的股息」列為從應評稅利潤中剔除的款項。對一般個人投資者而言,香港亦沒有一個獨立的個人股息稅制度,香港公司通常不在派息時另扣香港股息預扣稅。[1]
這個結論有明確邊界:它描述香港稅務如何處理股息,不替發行人註冊地或投資者其他稅務居住地作決定。港交所同時容納香港、中國內地、開曼群島、百慕達及其他法律實體;上市地只是交易場所。
最實用的做法不是只看股票代碼,而是打開公司年報或派息公告,找 place of incorporation、股份類別及 withholding tax 段落。
H 股為甚麼可能扣 10%?
H 股是中國境內註冊企業在香港上市的股份。2026 年一份 H 股末期股息公告列明:香港/澳門居民,或居住地與中國協定股息稅率為 10% 的個人 H 股股東,公司按 10% 代扣;協定稅率低於 10% 時可按程序處理,高於 10% 而低於 20% 時按協定實際稅率,沒有協定或適用 20% 的情況則按 20%。[6]
因此,「H 股扣 10%」是一個常見操作結果,但公司需要按股東名冊、居住地和協定安排扣繳。代名人或券商持有時,投資者還要查看券商及股份過戶處如何識別身份。
這筆稅由中國來源地規則產生,不是香港向股息另加的一層稅。把扣款全部稱為「香港股息稅」,會把徵稅司法管轄區寫錯。
港股通股息為甚麼常見 20%?
國家稅務總局的深港通政策列明,內地個人投資者經深港通取得香港聯交所上市 H 股股息,由 H 股公司向中國結算取得投資者名冊,並按 20% 代扣個人所得稅。[5]
截至 2026 年 8 月 30 日核對,這與香港居民直接登記為 H 股個人股東的常見 10% 路徑不同。兩者的投資者身份和持有渠道不同,不能用同一個「港股股息稅率」概括。[6] [5]
對非 H 股的港股通股票,實際扣繳還要按發行人註冊地、公司派息安排和現行港股通政策核對。文章不把 H 股 20% 規則外推至全部港股通證券。
賣港股賺錢要交利得稅嗎?
香港沒有一個獨立的資本利得稅;屬資本性質的股權處置收益不課利得稅。若股票交易構成在香港經營的業務,而收益被判定為收入性質,則可能進入利得稅範圍。[1] [2]
香港稅務局說明,capital/revenue nature 會按「營業標記」(badges of trade)分析,考慮同類交易頻率、持有期、持股比例、買入/賣出理由等事實。沒有一條「持有超過幾天便免稅」或「一年交易少於幾次便免稅」的固定線。[2]
| 證據 | 較接近投資性持有 | 較接近交易業務;仍須整體判斷 |
|---|---|---|
| 購入時意圖 | 收取股息、長期資本配置 | 以短期轉售盈利為既定營運模式 |
| 持有與頻率 | 較長持有、交易非經常 | 頻密、系統化及持續交易 |
| 資金與組織 | 一般個人資金管理 | 借貸、專門人員、業務系統與紀錄 |
| 會計與稅務處理 | 列作資本投資 | 列作交易存貨/營業收入 |
表格是研究證據方向,不是自動測試;真正結論按整體事實及適用評稅年度處理。
港股印花稅:股票各方 0.1%,ETF 豁免
截至 2026 年 8 月 30 日,香港股票買賣合約票據的從價印花稅為買方及賣方各 0.1%,完整一買一賣在兩次交易合計形成 0.2% 的印花稅摩擦,未計佣金、交易費及其他徵費。[3]
假設買入 10,000 港元香港股票,買方從價印花稅為 10 港元;日後以 10,000 港元賣出,賣方再付 10 港元。這是固定成交額教學算式,實際徵收、湊整及豁免按當期規則與成交單據。
香港稅務局說明,自 2015 年 2 月 13 日起,條例定義內 ETF 的股份或單位買賣及轉讓豁免印花稅。[4] ETF 豁免不等於所有交易所買賣產品或所有相關費用均為零,產品法律分類仍要核對。
收到股息後的六項核對
- 公司法律註冊地: 香港、中國內地、開曼或其他地區?
- 股份類別: H 股、紅籌、普通香港公司股份或基金單位?
- 持有渠道: 香港券商直接持有、代名人、港股通或其他跨境渠道?
- 派息公告: 公司是否列出個人、企業、居民和協定稅率?
- 實際入帳: 應收股息、預扣、手續費及匯率是否能與公告對上?
- 其他稅務居住地: 香港不另徵稅,不會取消其他地區的申報義務。
常見問題
香港本地居民收港股股息一定零扣稅嗎? 香港一般不向個人另徵股息稅,但發行人來源地可以扣繳。中國 H 股對香港居民個人股東常見 10%,所以應先看公司註冊地和派息公告。
為甚麼券商顯示港股股息扣了 10%? 常見原因是持有中國註冊 H 股,公司按中國個人所得稅及協定安排代扣。這不是香港對所有港股統一徵收的股息稅。
內地個人經港股通收 H 股股息扣多少? 按截至本文資料日的深港通政策,H 股公司通常按 20% 代扣個人所得稅。實際以公司公告、中國結算和現行政策為準。
頻繁買賣港股一定要交利得稅嗎? 沒有單一頻率門檻。香港按整體營業標記判斷收益屬資本還是收入性質,包括意圖、持有期、頻率、資金與組織方式。
香港上市 ETF 要付股票印花稅嗎? 條例定義內 ETF 股份或單位自 2015 年 2 月 13 日起豁免印花稅;券商佣金、價差、交易及平台費仍可存在。
延伸閱讀
Klaro Research
資料來源與更新依據
資料截止:2026年8月30日
- [1] 香港稅務局 Profits Tax
第一方 · 監管/交易所 · 查閲:2026年8月30日
- [2] 香港稅務局 Tax Treatment of Gain on Disposal of Equity Interests
第一方 · 監管/交易所 · 查閲:2026年8月30日
- [3] 香港稅務局印花稅署 Stamping Procedures and Explanatory Notes
第一方 · 監管/交易所 · 香港股票買賣各方 0.1% 從價印花稅 · 查閲:2026年8月30日
- [4] 香港稅務局 Stamp Duty Exemption on Exchange Traded Funds
第一方 · 監管/交易所 · 2015 年 2 月 13 日起 · 查閲:2026年8月30日
- [5] 國家稅務總局政策法規庫 深港通稅收政策:H 股股息紅利
第一方 · 監管/交易所 · 查閲:2026年8月30日
研究限制
- 港交所上市地不決定全部股息預扣;發行人註冊地、股份類別、股東名冊、渠道與稅務身份均可改變結果。
- 10%/20% 是 H 股官方規則及公司公告中的常見情境,不是所有港股或所有投資者的固定稅率。
- 股票處置收益屬資本或收入性質要按個案事實判斷,本文不以單一交易頻率或持有期作結論。
需要重新檢查的事件
- 香港利得稅、印花稅、ETF 豁免或營業標記指引出現實質修訂時更新。
- 內地 H 股/港股通股息政策、稅收協定程序或上市公司扣繳方式改變時重核。
本文僅供參考,不構成投資建議。