2026年10月22日
港股收息要交稅嗎?香港股息稅、H股預扣與利得稅
香港個人收取港股股息,一般沒有香港股息稅;H股及其他境外註冊公司可能涉及來源地預扣,港股通個人另有20%股息扣繳。按發行人、投資渠道與收益性質解釋收息、賣股及印花稅。

W-8BEN、股息預扣税、港股通利得税……跨境投資繞不開的税務常識,標註以最新政策為準。
投資港股和美股,不僅要關注行情,還需要了解跨境投資稅務的基本框架。不同國家和地區的稅制差異顯著,同一筆股息或買賣收益,在不同投資者身份、不同賬戶類型下,可能面臨截然不同的稅務處理方式。提前了解相關概念,有助於在作決策時將稅務因素納入考量。
需要特別說明的是:稅務規則因地區、身份、賬戶類型及政策變化而異,且隨時可能調整。本專題文章僅供了解基本概念,不構成任何稅務建議,亦不代表當前有效的法律解釋。任何涉及實際申報或規劃的情況,請以最新政策為準,並諮詢具備相關資質的專業稅務顧問。
本專題圍繞內地及香港投資者在進行海外投資報稅時最常遇到的場景展開:
本專題文章僅供了解,不構成稅務或法律建議。稅務規則因地區、身份及政策調整而變化,實際申報請諮詢專業稅務顧問,並以最新政策為準。
香港投資者買賣港股和美股需要交稅嗎? 香港目前不徵收資本利得稅,股票買賣收益一般無需在香港申報。但美股股息可能涉及美國預扣稅(withholding tax),具體稅率以相關稅務條約及 IRS 最新規定為準。如有疑問,請諮詢專業稅務顧問。
W-8BEN 表格要每年重新填嗎? W-8BEN 表格通常有效期為三年,但如個人情況發生變化,需重新提交。具體要求以美國國稅局(IRS)最新規定及券商要求為準。
港股通的資本利得稅暫免政策還有效嗎? 目前內地對通過港股通取得的香港上市股票轉讓所得設有暫免徵收安排,但該政策的具體範圍和有效期以主管部門最新公告為準,本文不對政策走向或到期情況作任何判斷。
內地投資者在香港開戶投資,需要在內地申報嗎? 原則上,內地稅務居民的境外所得(包括股票買賣收益和股息)屬於應申報範圍,但實際申報義務與操作細節因個人情況而異,且規則可能調整。請以稅務機關最新要求為準,並諮詢專業人士。
香港個人收取港股股息,一般沒有香港股息稅;H股及其他境外註冊公司可能涉及來源地預扣,港股通個人另有20%股息扣繳。按發行人、投資渠道與收益性質解釋收息、賣股及印花稅。
香港個人投資美股,普通美國公司股息一般預扣30%,賣股盈利與香港利得稅另按身份及所得性質判斷。整理W-8BEN、美債利息、ETF註冊地、遺產稅及與內地居民的差異。
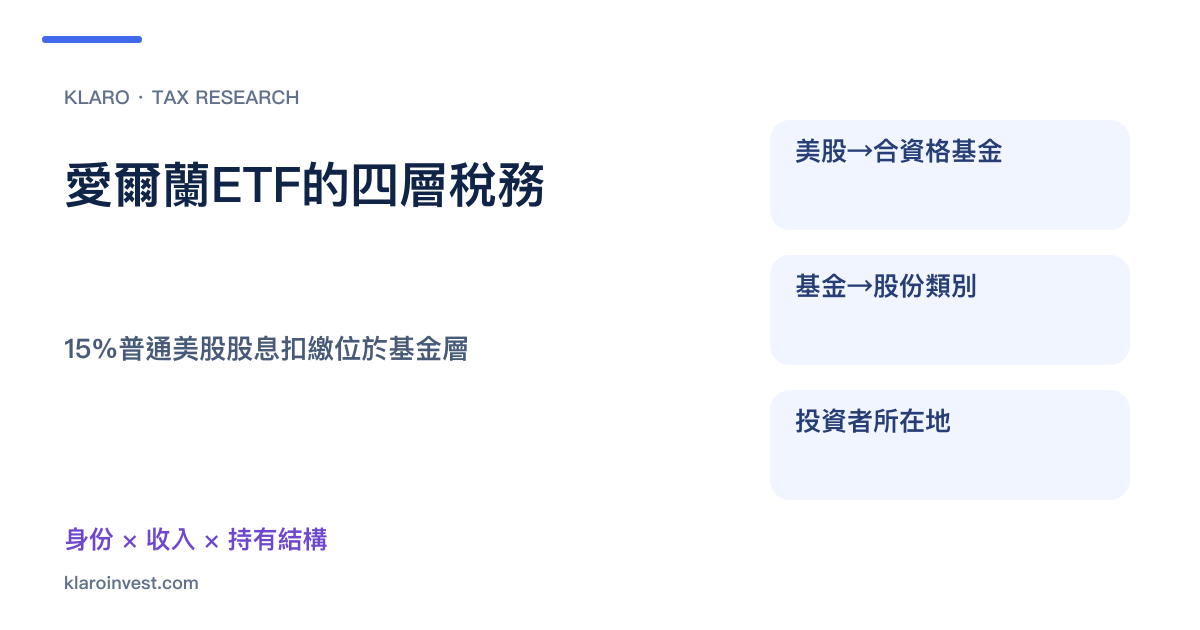
愛爾蘭註冊ETF的15%美股股息稅,通常指合資格基金層的來源地扣繳。分清底層資產、基金、累積或派息股份與居住地申報,並用假設股息例子比較美國ETF及遺產資產結構。
非美國公民及遺產稅非居民持有美國所在地資產,需留意60,000美元申報門檻。解釋domicile、美股與ETF註冊地、券商及聯名帳戶、Form706-NA、九個月期限與轉移證明。
W-8BEN是外國個人交給券商或付款方的身份及受益所有人證明。按IRS說明解釋姓名、地址、TIN、協定欄位、電子簽署與有效期,並區分香港和內地居民的普通美股股息待遇。
內地個人透過滬港通、深港通買賣指定港股的轉讓差價,現行暫免個稅至2027年12月31日;股息紅利一般按20%專項規則處理。整理H股、非H股、企業及境外直接帳戶的差異。
中國內地稅收居民取得境外股息與股票轉讓所得,一般按分類所得規則計稅並申報。整理居民身份、20%一般稅率、成本費用、境外已繳稅額抵免、次年申報期限及港股通專項安排。