
做市商是甚麼?如何賺錢、Bid Ask、PFOF 與最佳執行

目錄
做市商(market maker)是持續在市場兩側提供 Bid(買價)與 Ask(賣價)、以自身資本承接交易並管理庫存的流動性提供者。 它可能從買賣價差、交易場所費用/回扣及其他安排取得收入,同時承擔庫存價格、逆向選擇、對沖、科技和資本成本。[2] [1]
Klaro Research 核心結論: 評估做市商及券商路由,不應只問「有沒有 PFOF」,而要比較有效價差、價格改善/惡化、成交速度、成交機率和訂單大小。價差是報價毛收入的起點;庫存與對沖決定它是否成為淨利潤。
本文資料截至 2026 年 8 月 30 日。Rule 605 用於比較執行品質,Rule 606 用於披露訂單路由及相關付款;FINRA Rule 5310 要求券商以合理勤勉尋找有利於客戶的市場條件。[3] [4] [5]
做市商先做甚麼:同時報 Bid 與 Ask
假設一隻股票的市場報價是 Bid 99.98 美元、Ask 100.00 美元:
- Bid(買價):市場上有人願意以這個價格買入;你賣出時,訂單可能與 Bid 一側成交。
- Ask(賣價):市場上有人願意以這個價格賣出;你買入時,訂單可能與 Ask 一側成交。
- 買賣價差(spread):Ask 減 Bid,這個示意例的價差是 0.02 美元。
做市商或其他流動性提供者把兩邊報價放在市場,便提高了「現在可以成交」的機會。價差不是做市商每次都能無風險收取的利潤:報價期間價格可能跳動,買賣一邊不平衡時,做市商可能先累積庫存,再用其他交易或對沖工具管理風險。想先掌握價差本身,可參考買賣價差是甚麼?。

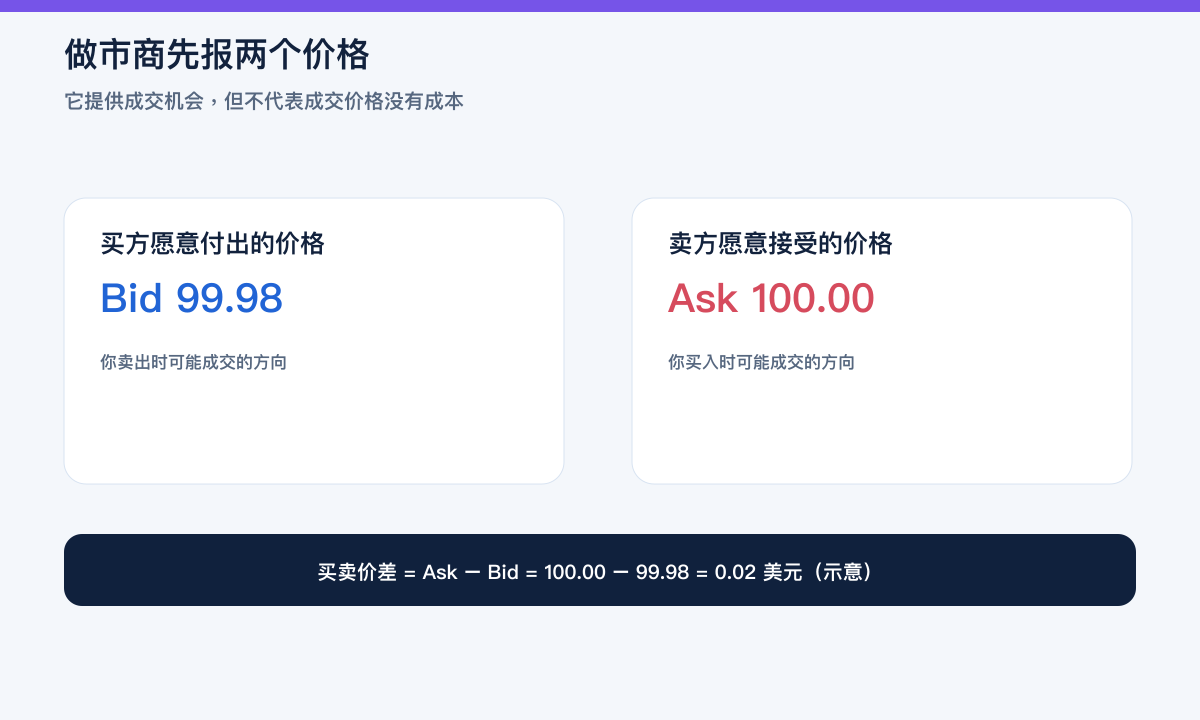

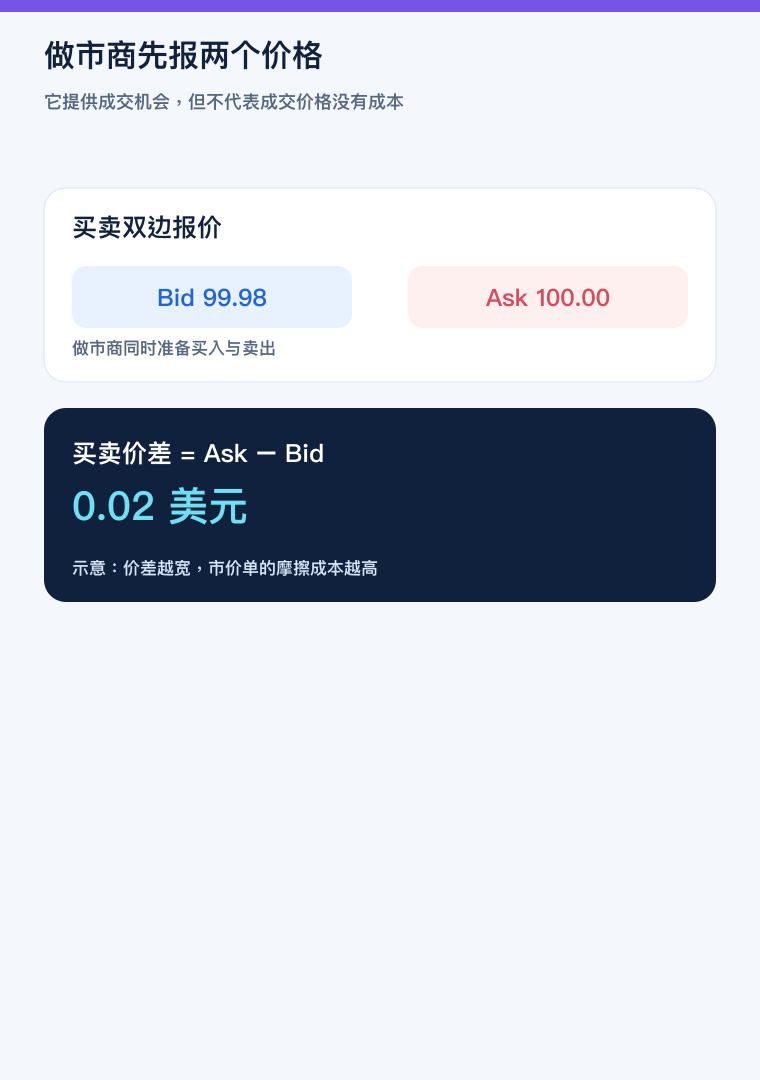
圖:示意報價只解釋機制,不代表任何股票的即時報價或保證成交價。
做市商靠甚麼賺錢:價差只是起點
在最簡化的情況下,做市商以較低的 Bid 買入,再以較高的 Ask 賣出,收入來源看似是兩者之差。但實務上還要扣除多項風險和成本:
- 庫存風險:若市場只有買單,做市商可能累積股票;價格下跌時,先前賺取的報價差可能被庫存損失抵銷。
- 逆向選擇:對手方可能掌握比做市商更快的新資訊,成交後價格立即向不利方向移動。
- 科技與資本成本:持續報價需要低延遲系統、風控、借券、清算和資本承擔。
- 競爭與交易所費用:多家流動性提供者競價時,價差可能收窄;交易所的 maker-taker 費用和回扣也會改變路由經濟學。
因此,「做市商賺價差」只是入門模型,完整損益還包括對沖、庫存與跨市場交易。大型做市商可能同時在多個交易場所報價,並透過對沖、跨市場交易及庫存管理降低方向風險;個別交易仍可能承擔方向風險,做市活動也只提供流動性。
用同一組示意報價計算:做市商若以 99.98 美元買入 100 股,之後能以 100.00 美元全部賣出,毛價差為 2 美元。若尚未賣出前市場中間價跌至 99.90 美元,這 100 股庫存先出現約 8 美元的未實現損失,已超過原本可能取得的 2 美元價差。這個例子說明做市的核心是反覆成交與風險管理,不是每次無風險收取 Ask-Bid。
做市商常用相關股票、ETF、期權、期貨或其他市場部位降低淨方向敞口;對沖會引入基差、成本和執行風險,無法把所有價格風險完全消除。
一張訂單可能去哪裡:交易所、做市商、ECN 與內部化
美股不是只有一個中央交易場所。券商收到訂單後,可能把訂單送往交易所、場外做市商、電子通訊網絡(ECN),或券商本身的另一個部門進行 internalization(內部化)。實際路由取決於證券、訂單類型、客戶指示、時間、可用流動性和券商系統。
| 成交場所/角色 | 它提供甚麼 | 投資者應留意 |
|---|---|---|
| 交易所及其指定做市商 | 公開報價、訂單簿及撮合規則 | 不同交易所的費用、優先次序和深度可能不同 |
| OTC market maker | 以自身庫存或報價承接訂單 | 價格改善、成交速度及路由安排需要查看披露 |
| ECN | 把特定價格的買賣單直接配對 | 限價單未必能成交,深度可能隨時間改變 |
| 內部化 | 券商或關聯機構以自身庫存完成交易 | 可能涉及價差收入和利益衝突,仍須符合最佳執行責任 |
SEC 的投資者教育資料把「訂單去了哪裡」和「是否取得合理可得的最佳執行」分成兩個問題。訂單沒有直接在交易所成交,並不自動代表價格較差;直接送交易所也不保證一定是全市場最優結果。[1]
PFOF 是甚麼?付款安排如何影響成交品質
PFOF(Payment for Order Flow,訂單流付款)是做市商或其他成交場所向券商提供金錢、服務或其他利益,以取得券商訂單路由的一種安排。零佣金券商可能以這類收入補貼部分營運成本,投資者便少看到一項明面上的交易佣金。
但 PFOF 不能回答「我這一單是否成交得好」:
- 支持者的觀點:競爭做市商爭取零售訂單,可能提供價格改善,並降低明面佣金。
- 批評者的觀點:付款可能產生利益衝突,券商有動機把訂單送往付款較高的場所,而不是最有利於客戶的場所。
- 真正要核對的問題:券商是否定期評估不同場所的執行品質?披露是否說明付款安排?你的訂單在當時的 NBBO(全國最佳買賣價)附近以甚麼價格、速度和成交機率完成?
FINRA Rule 5310 要求會員以合理勤勉尋找最有利市場,考慮證券市場特徵、訂單大小與類型、檢查的市場數量、報價可達性及客戶條件;定期審查還要比較價格改善/惡化、速度、成交大小、交易成本、內部化及 PFOF。[5]
成交質量怎樣量化?Quoted、Effective 與 Realized Spread
同一個「價差」在報價、投資者成交和做市商風險分析中有不同定義:
| 量度 | 簡化算法 | 回答的問題 |
|---|---|---|
| Quoted spread | Ask-Bid | 下單前最優公開報價相差多少? |
| Effective spread | 成交價相對下單時 midpoint 的雙倍距離 | 投資者實際跨越了多少報價摩擦? |
| Price improvement | 買單:Ask-成交價;賣單:成交價-Bid | 成交是否優於當時 NBBO? |
| Realized spread | 成交價與稍後 midpoint 的距離 | 價格移動後,流動性提供者保留多少價差? |
假設 Bid 99.98、Ask 100.00,midpoint 為 99.99;一張買單以 99.995 成交,便比 Ask 改善 0.005 美元。單看「在 NBBO 內成交」仍不足以比較券商,還要看速度、成交比例、訂單大小及同類訂單的長期分布。
SEC 2024 年 Rule 605 修訂把更廣的訂單和報告實體納入執行品質披露,並加入 effective/quoted spread 比率、size improvement 等指標;2026 年 FAQ 進一步說明 odd-lot 等報價基準。這些是聚合比較工具,不是單筆訂單保證。[3]

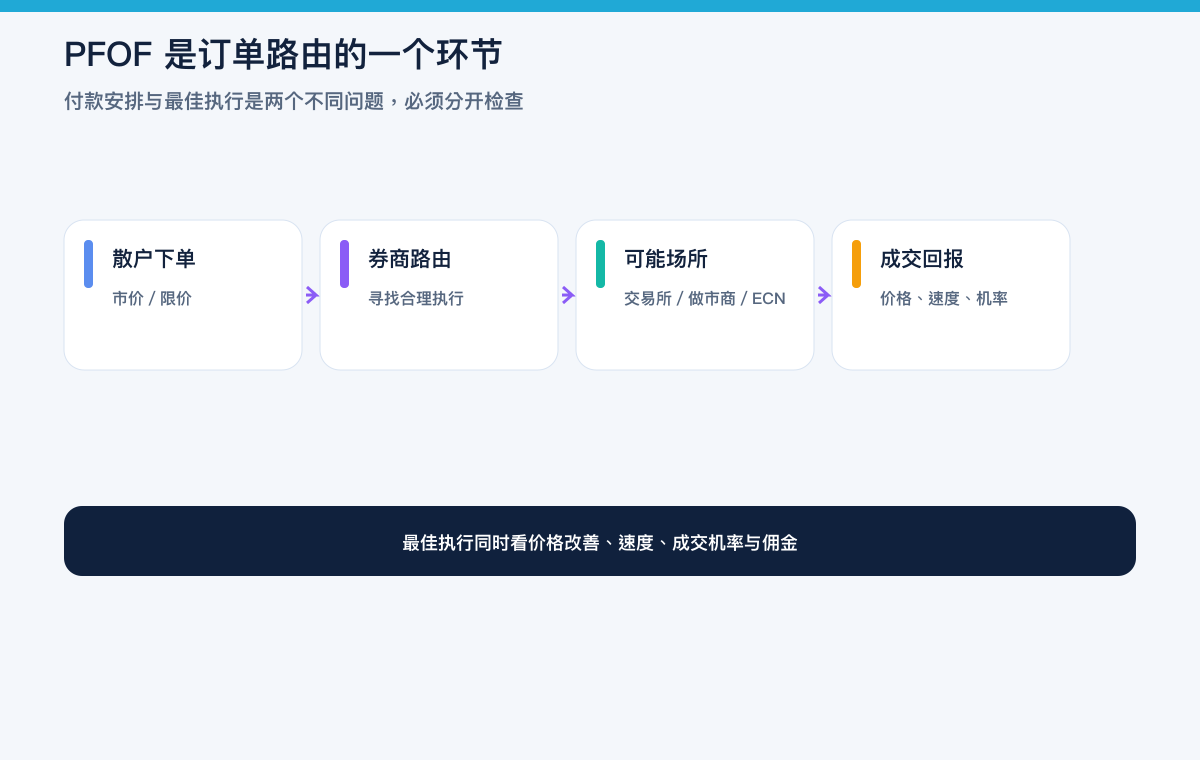

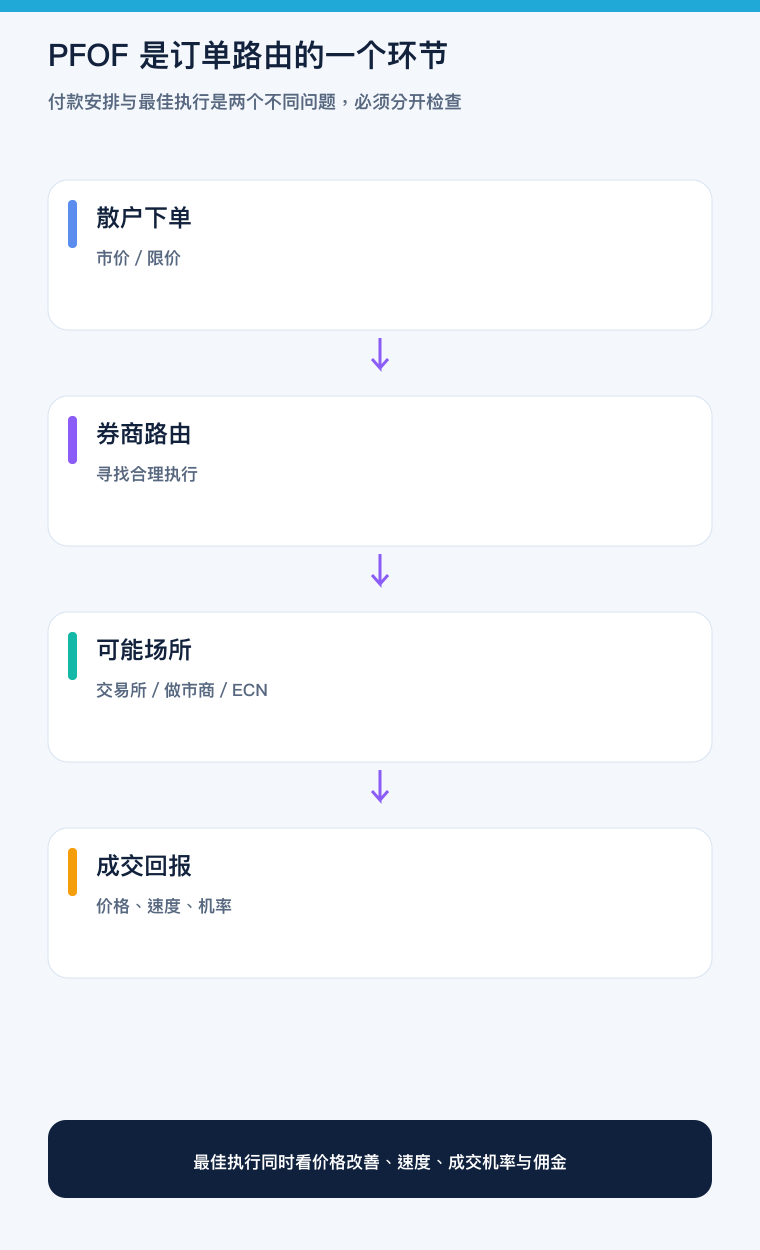
圖:PFOF 是付款安排,最佳執行是成交責任;兩者必須分開檢查。
做市商怎樣影響散戶的實際成交成本
大型、高流動性股票
交易量大、報價競爭激烈的股票通常有較窄的價差和較深的訂單簿。市價單較容易在接近公開報價的位置成交,但在急升急跌、開市和收市競價期間,價格仍可快速變化。窄價差不是「沒有成本」,只是摩擦通常較小。
小型、冷門或消息驅動股票
流動性較薄時,做市商要承受更大的庫存和逆向選擇風險,報價可能變寬、可成交數量變少。市價單會接受當時可得的價格,買入或賣出數量較大時尤其容易造成滑點;限價單可以設定可接受的最差價格,但代價是可能完全不成交。更多訂單類型與觸發條件,見美股市價單、限價單與止蝕單怎樣分?。[6]
盤前與盤後
正常交易時段以外,參與者較少、報價可能不完整,做市商和交易場所的風險管理也會不同。財報或重大消息在盤後發布時,價格跳動和價差擴大可以同時出現;因此盤外成交不能只看「有沒有顯示一個價格」,要看成交量、報價深度和訂單有效期。美股盤前盤後交易有更完整的時段與風險邊界。
零佣金交易仍有哪些成本?
一筆交易的可見和不可見成本可能包括:
| 成本來源 | 你可能看到的形式 | 做市商/路由如何相關 |
|---|---|---|
| 佣金 | 每單固定費或零佣金 | 零佣金可能由 PFOF、利息或其他收入補貼 |
| 買賣價差 | 成交價與另一側報價的差額 | 流動性提供者以雙邊報價形成市場摩擦 |
| 滑點 | 預覽價格與實際成交價不同 | 波動、訂單大小和深度不足時更明顯 |
| 匯兌/平台費 | 非美元結算、數據或帳戶費 | 不是做市商收入,但會影響總成本 |
| 機會成本 | 限價單等不到成交 | 用價格控制換取成交不確定性 |
最實用的比較方法不是只問「哪家券商零佣金」,而是查看自己的成交紀錄:成交價相對下單時的 Bid/Ask、訂單類型、成交速度、部分成交和盤外時段,再對照券商的 Rule 605/606 或同類執行披露。
一套判斷成交質量的五問
- 這是甚麼股票和甚麼時段? 流動性、價差和盤外限制先決定可合理期待的成交質量。
- 我需要成交確定性,還是價格上限/下限? 市價單偏向成交機率,限價單偏向價格控制,沒有同時保證兩者的訂單。
- 券商把這類訂單送往哪裡? 查看路由披露及是否存在 PFOF 或關聯交易安排。
- 成交價相對當時 NBBO 如何? 要看交易發生時的報價,而不是事後用收市價比較。
- 這是一次偶然偏差,還是長期模式? 單筆成交不能判斷券商品質,應按相同證券、時段和訂單類型累積觀察。
常見問題
做市商是不是券商? 不一定。做市商可以是專門的 broker-dealer、交易所指定做市商或其他具備相關資格的市場參與者;券商則是接收客戶訂單、提供帳戶及路由服務的機構。一家公司可能同時擁有不同業務,但兩個角色在概念上要分開。
做市商會不會操縱股價? 合規做市的核心是提供雙邊報價和管理庫存,不等於可以操縱價格。市場操縱、虛假報價和不當交易屬監管與執法問題,不能用「做市商」這個中性角色一概推論。投資者應把正常價差、波動和可疑行為分開,並以 SEC、FINRA 或交易所的正式公告為證據。
PFOF 代表我一定拿不到最佳價格嗎? 不代表。PFOF 是一項付款/路由安排,可能產生利益衝突,但成交質量仍要看券商對不同場所的評估、實際價格改善、速度和成交機率。反過來,沒有 PFOF 的訂單同樣要按實際價格、速度和成交機率評估。
市價單是不是一定比限價單好? 沒有普遍答案。市價單通常較重視成交機率,卻承受價格不可完全控制的風險;限價單設定價格邊界,卻可能不成交。證券流動性、波動、訂單大小和交易時段會改變取捨。
為甚麼同一隻股票不同券商的成交價可能不同? 下單時間、報價更新速度、路由場所、訂單類型、價格改善、部分成交和費用安排都可能不同。比較時應以同一時間、同一股數、同一訂單類型及相同市場時段作基準,不能只用截圖或收市價。
Klaro Research
資料來源與更新依據
資料截止:2026年8月30日
- [1] 美國證券交易委員會 Trade Execution: What Every Investor Should Know
權威資料 · 監管/交易所 · 查閲:2026年8月30日
- [2] 美國證券交易委員會 Ask Price、Bid Price 與 Spread
權威資料 · 監管/交易所 · 查閲:2026年8月30日
- [3] 美國證券交易委員會 Rule 605 of Regulation NMS FAQ
第一方 · 監管/交易所 · 發佈:2026年4月1日 · 查閲:2026年8月30日
- [4] 美國證券交易委員會 Rule 606 of Regulation NMS FAQ
第一方 · 監管/交易所 · 查閲:2026年8月30日
- [5] 美國金融業監管局 Rule 5310 Best Execution and Interpositioning
第一方 · 監管/交易所 · 查閲:2026年8月30日
- [6] 美國金融業監管局 Order Types
權威資料 · 監管/交易所 · 查閲:2026年8月30日
研究限制
- 報價、價差、價格改善、路由和成交速度會隨證券、時段、訂單類型與市場狀況變化;示例不是即時行情。
- PFOF、交易所回扣及內部化是不同經濟安排,不能由其中一項直接推定單筆成交好壞。
- Rule 605/606 是聚合披露工具,不能單獨重建每一筆訂單的完整路由決策。
需要重新檢查的事件
- SEC 修改 Rule 605/606、Regulation NMS、NBBO/odd-lot 定義或披露合規日期時更新。
- FINRA Rule 5310、PFOF 規則或主要券商路由披露發生實質改變時重核。
本文僅供參考,不構成投資建議。