
做市商是什么?如何赚钱、Bid Ask、PFOF 与最佳执行
目录
做市商(market maker)是持续在市场两侧提供 Bid(买价)与 Ask(卖价)、以自身资本承接交易并管理库存的流动性提供者。 它可能从买卖价差、交易场所费用/回扣及其他安排取得收入,同时承担库存价格、逆向选择、对冲、科技和资本成本。[2] [1]
Klaro Research 核心结论: 评估做市商及券商路由,不应只问「有没有 PFOF」,而要比较有效价差、价格改善/恶化、成交速度、成交机率和订单大小。价差是报价毛收入的起点;库存与对冲决定它是否成为净利润。
本文资料截至 2026 年 8 月 30 日。Rule 605 用于比较执行品质,Rule 606 用于披露订单路由及相关付款;FINRA Rule 5310 要求券商以合理勤勉寻找有利于客户的市场条件。[3] [4] [5]
做市商先做什么:同时报 Bid 与 Ask
假设一只股票的市场报价是 Bid 99.98 美元、Ask 100.00 美元:
- Bid(买价):市场上有人愿意以这个价格买入;你卖出时,订单可能与 Bid 一侧成交。
- Ask(卖价):市场上有人愿意以这个价格卖出;你买入时,订单可能与 Ask 一侧成交。
- 买卖价差(spread):Ask 减 Bid,这个示意例的价差是 0.02 美元。
做市商或其他流动性提供者把两边报价放在市场,便提高了「现在可以成交」的机会。价差不是做市商每次都能无风险收取的利润:报价期间价格可能跳动,买卖一边不平衡时,做市商可能先累积库存,再用其他交易或对冲工具管理风险。想先掌握价差本身,可参考买卖价差是什么?。
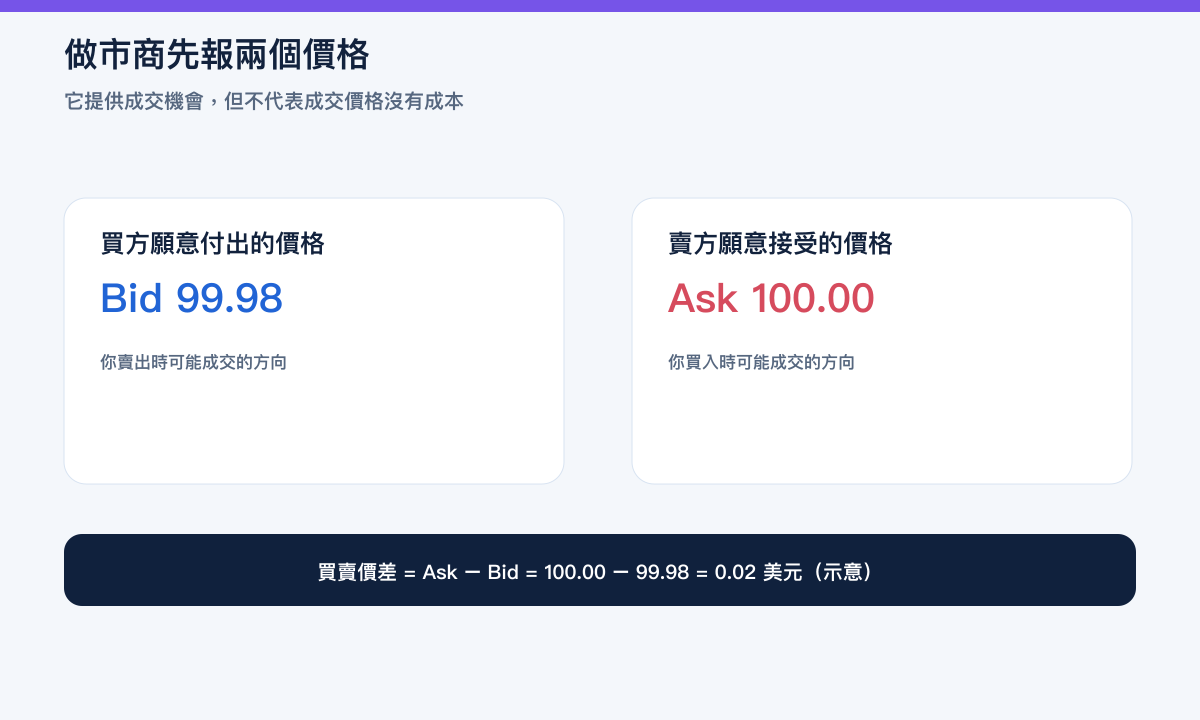
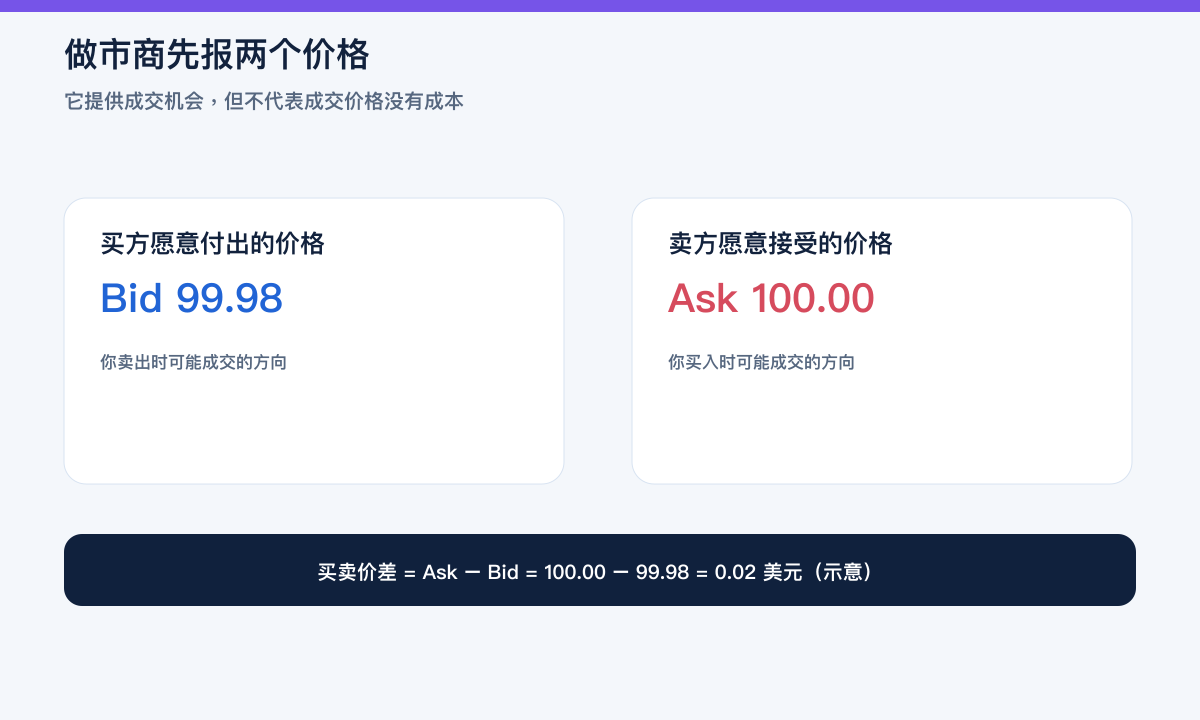
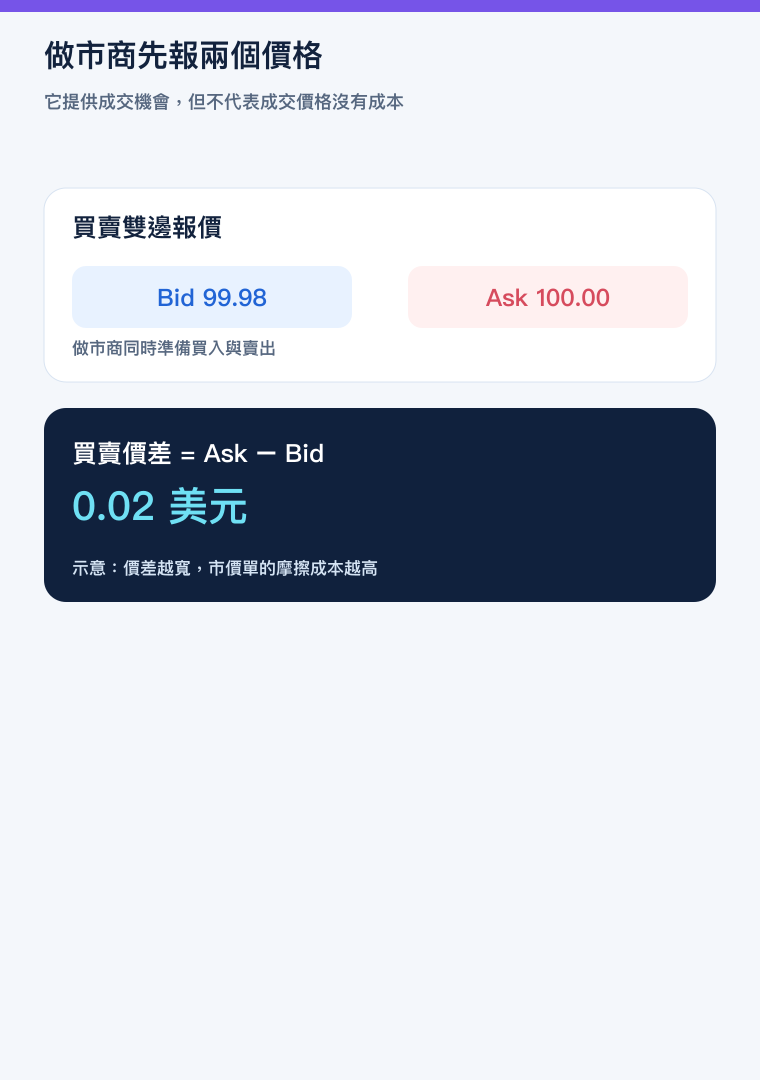
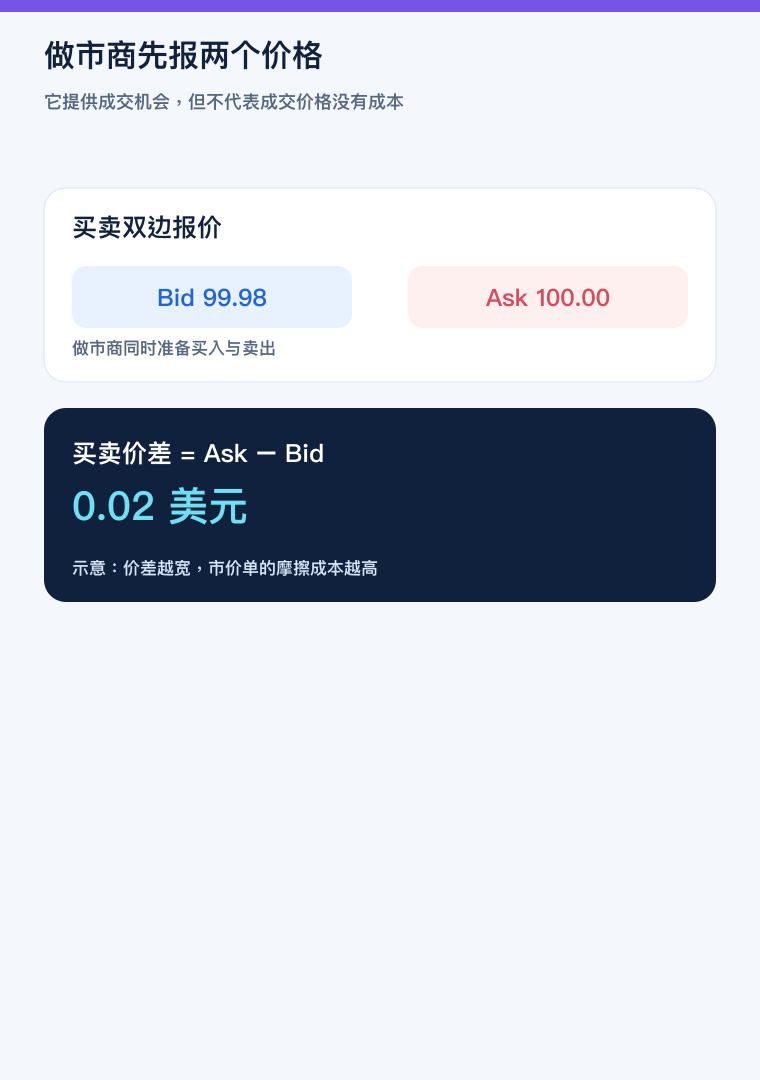
图:示意报价只解释机制,不代表任何股票的即时报价或保证成交价。
做市商靠什么赚钱:价差只是起点
在最简化的情况下,做市商以较低的 Bid 买入,再以较高的 Ask 卖出,收入来源看似是两者之差。但实务上还要扣除多项风险和成本:
- 库存风险:若市场只有买单,做市商可能累积股票;价格下跌时,先前赚取的报价差可能被库存损失抵销。
- 逆向选择:对手方可能掌握比做市商更快的新资讯,成交后价格立即向不利方向移动。
- 科技与资本成本:持续报价需要低延迟系统、风控、借券、清算和资本承担。
- 竞争与交易所费用:多家流动性提供者竞价时,价差可能收窄;交易所的 maker-taker 费用和回扣也会改变路由经济学。
因此,「做市商赚价差」只是入门模型,完整损益还包括对冲、库存与跨市场交易。大型做市商可能同时在多个交易场所报价,并通过对冲、跨市场交易及库存管理降低方向风险;个别交易仍可能承担方向风险,做市活动也只提供流动性。
用同一组示意报价计算:做市商若以 99.98 美元买入 100 股,之后能以 100.00 美元全部卖出,毛价差为 2 美元。若尚未卖出前市场中间价跌至 99.90 美元,这 100 股库存先出现约 8 美元的未实现损失,已超过原本可能取得的 2 美元价差。这个例子说明做市的核心是反复成交与风险管理,不是每次无风险收取 Ask-Bid。
做市商常用相关股票、ETF、期权、期货或其他市场部位降低净方向敞口;对冲会引入基差、成本和执行风险,无法把所有价格风险完全消除。
一张订单可能去哪里:交易所、做市商、ECN 与内部化
美股不是只有一个中央交易场所。券商收到订单后,可能把订单送往交易所、场外做市商、电子通讯网络(ECN),或券商本身的另一个部门进行 internalization(内部化)。实际路由取决于证券、订单类型、客户指示、时间、可用流动性和券商系统。
| 成交场所/角色 | 它提供什么 | 投资者应留意 |
|---|---|---|
| 交易所及其指定做市商 | 公开报价、订单簿及撮合规则 | 不同交易所的费用、优先次序和深度可能不同 |
| OTC market maker | 以自身库存或报价承接订单 | 价格改善、成交速度及路由安排需要查看披露 |
| ECN | 把特定价格的买卖单直接配对 | 限价单未必能成交,深度可能随时间改变 |
| 内部化 | 券商或关联机构以自身库存完成交易 | 可能涉及价差收入和利益冲突,仍须符合最佳执行责任 |
SEC 的投资者教育资料把「订单去了哪里」和「是否取得合理可得的最佳执行」分成两个问题。订单没有直接在交易所成交,并不自动代表价格较差;直接送交易所也不保证一定是全市场最优结果。[1]
PFOF 是什么?付款安排如何影响成交品质
PFOF(Payment for Order Flow,订单流付款)是做市商或其他成交场所向券商提供金钱、服务或其他利益,以取得券商订单路由的一种安排。零佣金券商可能以这类收入补贴部分运营成本,投资者便少看到一项明面上的交易佣金。
但 PFOF 不能回答「我这一单是否成交得好」:
- 支持者的观点:竞争做市商争取零售订单,可能提供价格改善,并降低明面佣金。
- 批评者的观点:付款可能产生利益冲突,券商有动机把订单送往付款较高的场所,而不是最有利于客户的场所。
- 真正要核对的问题:券商是否定期评估不同场所的执行品质?披露是否说明付款安排?你的订单在当时的 NBBO(全国最佳买卖价)附近以什么价格、速度和成交机率完成?
FINRA Rule 5310 要求会员以合理勤勉寻找最有利市场,考虑证券市场特征、订单大小与类型、检查的市场数量、报价可达性及客户条件;定期审查还要比较价格改善/恶化、速度、成交大小、交易成本、内部化及 PFOF。[5]
成交质量怎样量化?Quoted、Effective 与 Realized Spread
同一个「价差」在报价、投资者成交和做市商风险分析中有不同定义:
| 量度 | 简化算法 | 回答的问题 |
|---|---|---|
| Quoted spread | Ask-Bid | 下单前最优公开报价相差多少? |
| Effective spread | 成交价相对下单时 midpoint 的双倍距离 | 投资者实际跨越了多少报价摩擦? |
| Price improvement | 买单:Ask-成交价;卖单:成交价-Bid | 成交是否优于当时 NBBO? |
| Realized spread | 成交价与稍后 midpoint 的距离 | 价格移动后,流动性提供者保留多少价差? |
假设 Bid 99.98、Ask 100.00,midpoint 为 99.99;一张买单以 99.995 成交,便比 Ask 改善 0.005 美元。单看「在 NBBO 内成交」仍不足以比较券商,还要看速度、成交比例、订单大小及同类订单的长期分布。
SEC 2024 年 Rule 605 修订把更广的订单和报告实体纳入执行品质披露,并加入 effective/quoted spread 比率、size improvement 等指标;2026 年 FAQ 进一步说明 odd-lot 等报价基准。这些是聚合比较工具,不是单笔订单保证。[3]
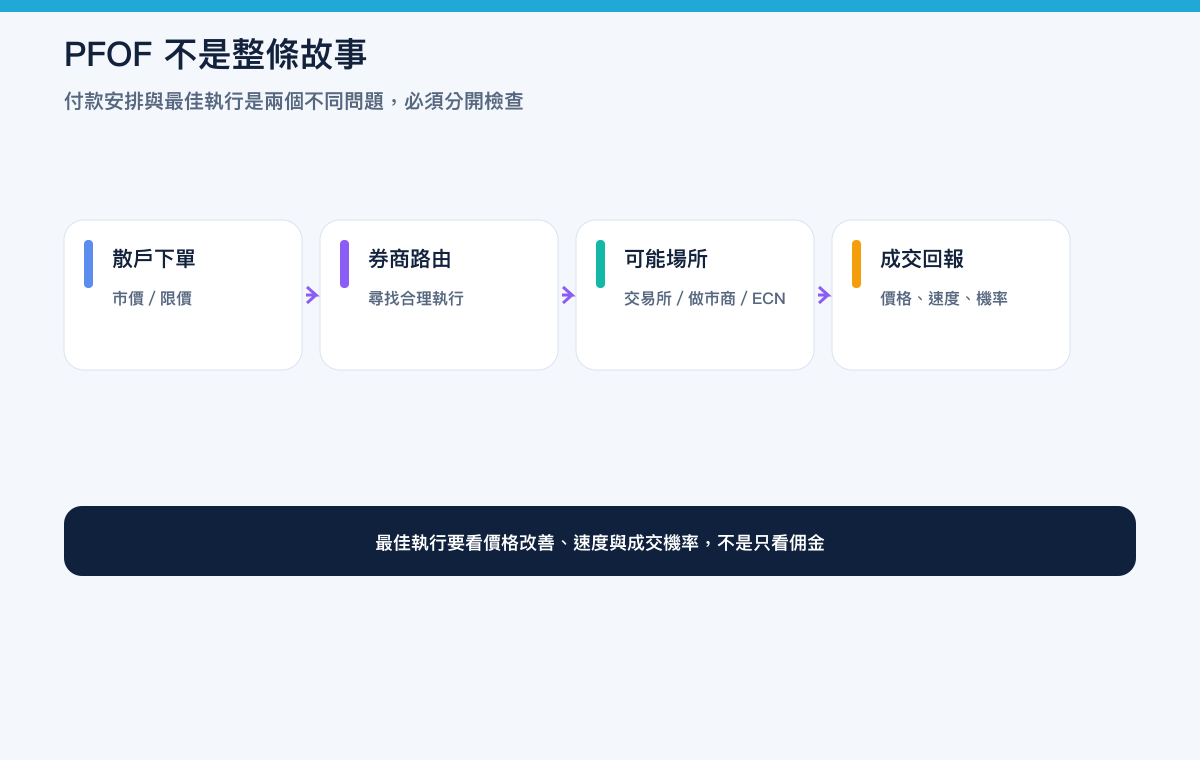
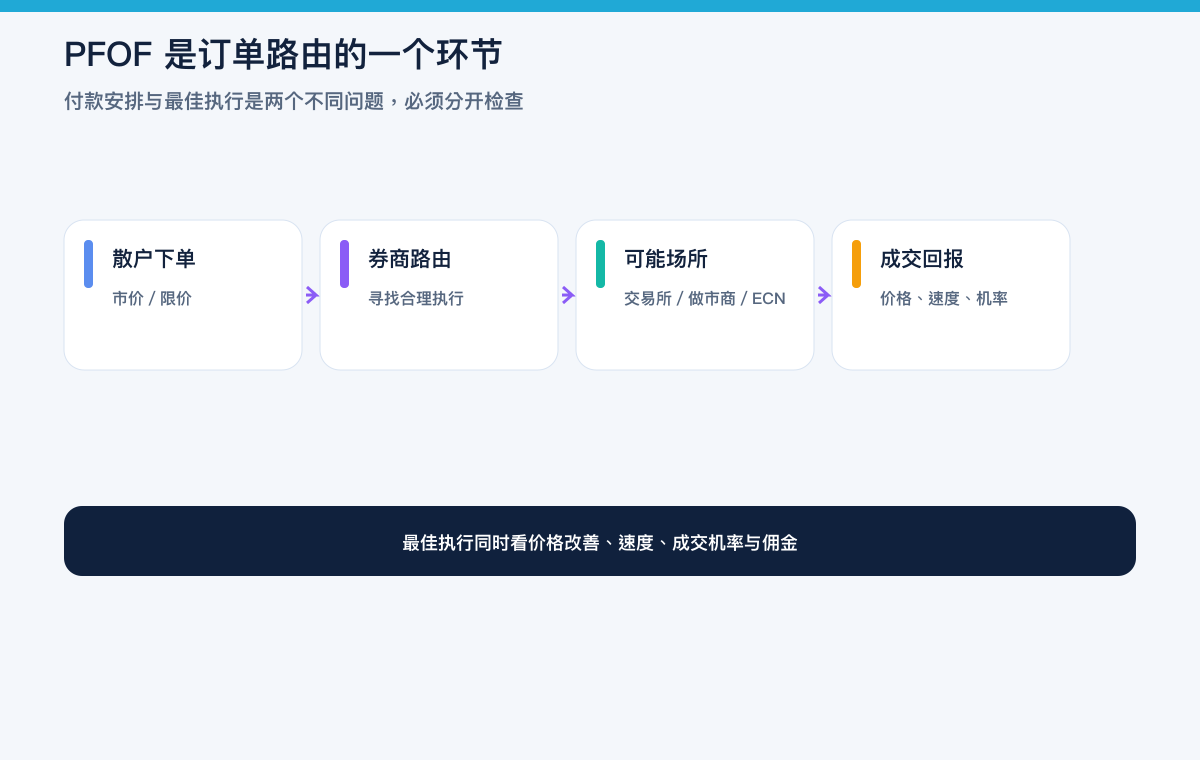
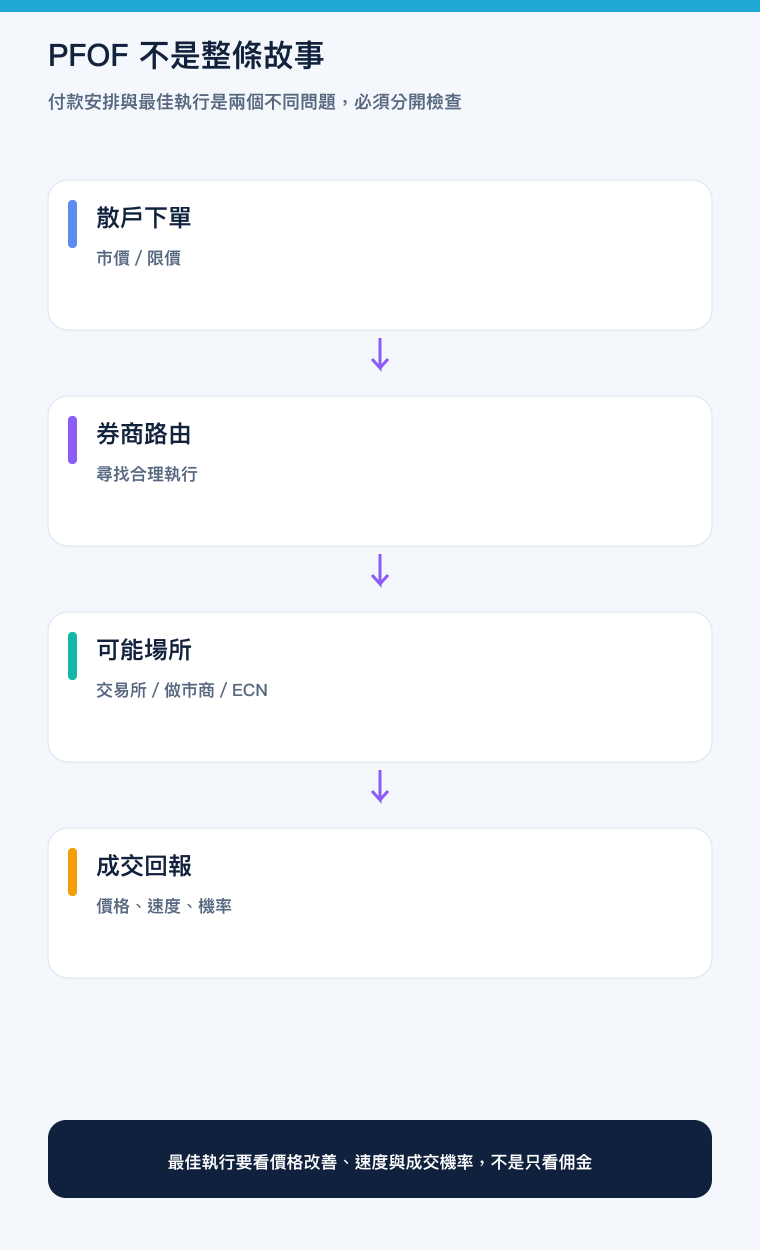
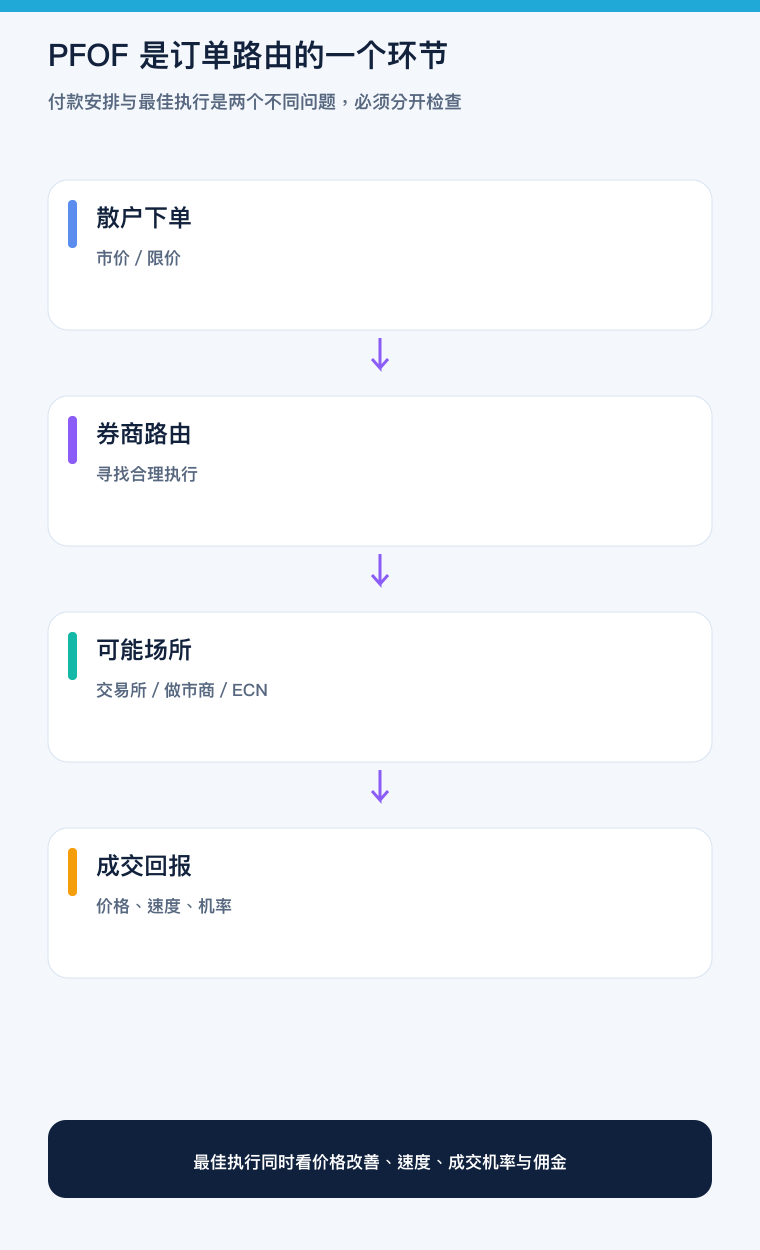
图:PFOF 是付款安排,最佳执行是成交责任;两者必须分开检查。
做市商怎样影响散户的实际成交成本
大型、高流动性股票
交易量大、报价竞争激烈的股票通常有较窄的价差和较深的订单簿。市价单较容易在接近公开报价的位置成交,但在急升急跌、开市和收市竞价期间,价格仍可快速变化。窄价差不是「没有成本」,只是摩擦通常较小。
小型、冷门或消息驱动股票
流动性较薄时,做市商要承受更大的库存和逆向选择风险,报价可能变宽、可成交数量变少。市价单会接受当时可得的价格,买入或卖出数量较大时尤其容易造成滑点;限价单可以设定可接受的最差价格,但代价是可能完全不成交。更多订单类型与触发条件,见美股市价单、限价单与止蚀单怎样分?。[6]
盘前与盘后
正常交易时段以外,参与者较少、报价可能不完整,做市商和交易场所的风险管理也会不同。财报或重大消息在盘后发布时,价格跳动和价差扩大可以同时出现;因此盘外成交不能只看「有没有显示一个价格」,要看成交量、报价深度和订单有效期。美股盘前盘后交易有更完整的时段与风险边界。
零佣金交易仍有哪些成本?
一笔交易的可见和不可见成本可能包括:
| 成本来源 | 你可能看到的形式 | 做市商/路由如何相关 |
|---|---|---|
| 佣金 | 每单固定费或零佣金 | 零佣金可能由 PFOF、利息或其他收入补贴 |
| 买卖价差 | 成交价与另一侧报价的差额 | 流动性提供者以双边报价形成市场摩擦 |
| 滑点 | 预览价格与实际成交价不同 | 波动、订单大小和深度不足时更明显 |
| 汇兑/平台费 | 非美元结算、数据或帐户费 | 不是做市商收入,但会影响总成本 |
| 机会成本 | 限价单等不到成交 | 用价格控制换取成交不确定性 |
最实用的比较方法不是只问「哪家券商零佣金」,而是查看自己的成交记录:成交价相对下单时的 Bid/Ask、订单类型、成交速度、部分成交和盘外时段,再对照券商的 Rule 605/606 或同类执行披露。
一套判断成交质量的五问
- 这是什么股票和什么时段? 流动性、价差和盘外限制先决定可合理期待的成交质量。
- 我需要成交确定性,还是价格上限/下限? 市价单偏向成交机率,限价单偏向价格控制,没有同时保证两者的订单。
- 券商把这类订单送往哪里? 查看路由披露及是否存在 PFOF 或关联交易安排。
- 成交价相对当时 NBBO 如何? 要看交易发生时的报价,而不是事后用收市价比较。
- 这是一次偶然偏差,还是长期模式? 单笔成交不能判断券商品质,应按相同证券、时段和订单类型累积观察。
常见问题
做市商是不是券商? 不一定。做市商可以是专门的 broker-dealer、交易所指定做市商或其他具备相关资格的市场参与者;券商则是接收客户订单、提供帐户及路由服务的机构。一家公司可能同时拥有不同业务,但两个角色在概念上要分开。
做市商会不会操纵股价? 合规做市的核心是提供双边报价和管理库存,不等于可以操纵价格。市场操纵、虚假报价和不当交易属监管与执法问题,不能用「做市商」这个中性角色一概推论。投资者应把正常价差、波动和可疑行为分开,并以 SEC、FINRA 或交易所的正式公告为证据。
PFOF 代表我一定拿不到最佳价格吗? 不代表。PFOF 是一项付款/路由安排,可能产生利益冲突,但成交质量仍要看券商对不同场所的评估、实际价格改善、速度和成交机率。反过来,没有 PFOF 的订单同样要按实际价格、速度和成交机率评估。
市价单是不是一定比限价单好? 没有普遍答案。市价单通常较重视成交机率,却承受价格不可完全控制的风险;限价单设定价格边界,却可能不成交。证券流动性、波动、订单大小和交易时段会改变取舍。
为什么同一只股票不同券商的成交价可能不同? 下单时间、报价更新速度、路由场所、订单类型、价格改善、部分成交和费用安排都可能不同。比较时应以同一时间、同一股数、同一订单类型及相同市场时段作基准,不能只用截图或收市价。
Klaro Research
资料来源与更新依据
资料截止:2026年8月30日
- [1] 美国证券交易委员会 Trade Execution: What Every Investor Should Know
权威资料 · 监管/交易所 · 查阅:2026年8月30日
- [2] 美国证券交易委员会 Ask Price、Bid Price 与 Spread
权威资料 · 监管/交易所 · 查阅:2026年8月30日
- [3] 美国证券交易委员会 Rule 605 of Regulation NMS FAQ
第一方 · 监管/交易所 · 发布:2026年4月1日 · 查阅:2026年8月30日
- [4] 美国证券交易委员会 Rule 606 of Regulation NMS FAQ
第一方 · 监管/交易所 · 查阅:2026年8月30日
- [5] 美国金融业监管局 Rule 5310 Best Execution and Interpositioning
第一方 · 监管/交易所 · 查阅:2026年8月30日
- [6] 美国金融业监管局 Order Types
权威资料 · 监管/交易所 · 查阅:2026年8月30日
研究限制
- 报价、价差、价格改善、路由和成交速度会随证券、时段、订单类型与市场状况变化;示例不是即时行情。
- PFOF、交易所回扣及内部化是不同经济安排,不能由其中一项直接推定单笔成交好坏。
- Rule 605/606 是聚合披露工具,不能单独重建每一笔订单的完整路由决策。
需要重新检查的事件
- SEC 修改 Rule 605/606、Regulation NMS、NBBO/odd-lot 定义或披露合规日期时更新。
- FINRA Rule 5310、PFOF 规则或主要券商路由披露发生实质改变时重核。
本文仅供参考,不构成投资建议。