
股息率是什么?怎么计算、多少算高与股息陷阱
目录
- 股息率怎样计算?先看分子和分母
- 历史股息率和预期股息率
- 股息率高,可能是收入也可能是风险定价
- 情况一:股息增加或经常性现金流改善
- 情况二:股价下跌,令股息率被动升高
- 一个数字不能替你判断「股息陷阱」
- 派息率怎样看?把盈利和自由现金流分开
- 盈利派息率(payout ratio)
- 自由现金流派息率
- 派息覆盖要配合行业与资本需求
- 股息率和除息日是什么关系?价格如何调整
- 不同行业的股息率不能直接横向比较
- 总回报如何计算?股息加上股价变动
- 研究股息率的六步检查表
- 常见问题
- 股息率越高越好吗?
- 股息率和派息率有什么分别?
- 股息多久派一次?
- 除息日当天买入可以拿到这期股息吗?
- 不派息的公司如何为股东创造价值?
- 股息率和债券收益率怎样比较?
股息率(dividend yield)=年度每股股息 ÷ 每股股价 × 100%,它只描述股息收入相对于股价的比例,不代表公司质素、派息安全度或完整投资回报。 股息率上升,可能是公司增加股息,也可能只是股价下跌令分母变小;两种情况对投资者的意义完全不同。
判断高股息是否值得研究,应沿著四条线核对:股息数字采用什么口径、盈利能否覆盖派息、自由现金流和资产负债表是否支持、股息加上股价变动后的总回报如何。只看报价页上的一个百分比,很容易把股息陷阱误认成便宜。
Klaro Research 核心结论: 股息率没有跨市场、跨行业通用的「多少算高」。先判断高息来自股息增加还是股价下跌,再用盈利、自由现金流、负债、资本开支与董事会政策检查可持续性;最后以含股价变动和税费的总回报作结。
资料口径(截至 2026 年 8 月 30 日): 公司股息、除息日和财报数字会更新;个别股票应以公司公告、交易所资料和最新财报为准。Investor.gov 将股息定义为公司向股东支付的部分利润,但公司也可以宣布特别股息,不能只用过去数字推算未来。[1]
股息率怎样计算?先看分子和分母
基本公式是:
股息率 = 年度每股股息 ÷ 每股股价 × 100%
例如一只股票的年度每股股息为 1 元、股价为 20 元,股息率是 1 ÷ 20 × 100%=5%。这个 5% 是在该价格和该股息口径下的收入比例,不是承诺未来每年都能收到 5%,也不包含股价升跌。
FINRA 将股票收益率概括为年度股息除以市场价格,并提醒评估回报时要把股价变动与利息或股息收入一起计算;债券等产品的 current yield 也以年度收入除以市场价格作为起点,但不能因此把股票股息当成固定利息。[2] [3]
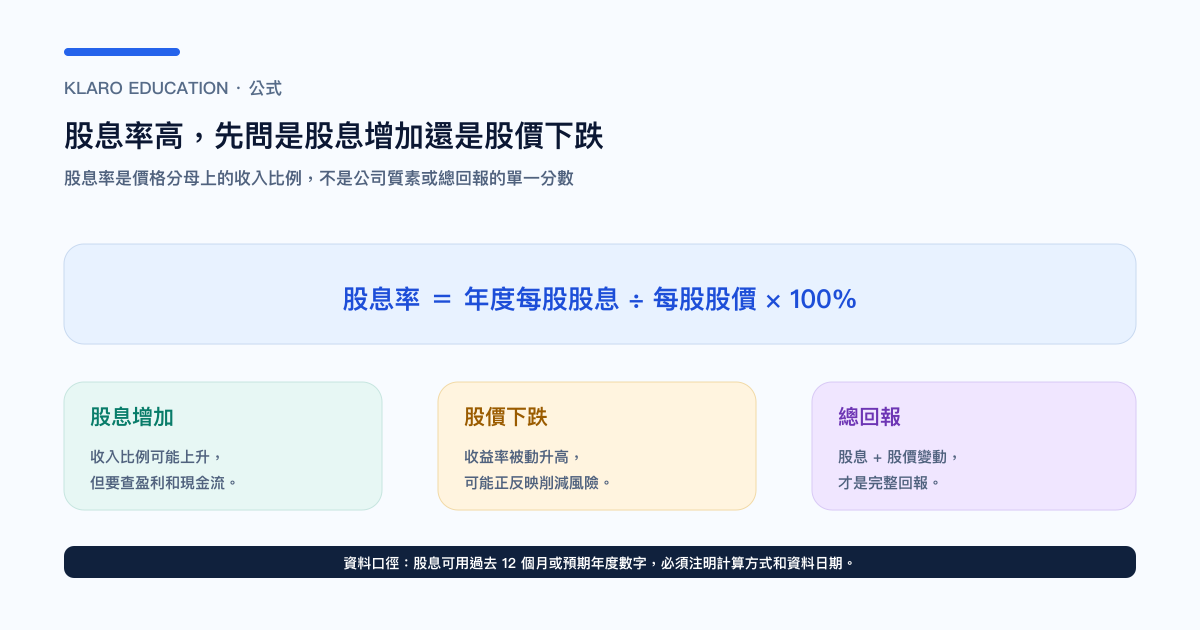
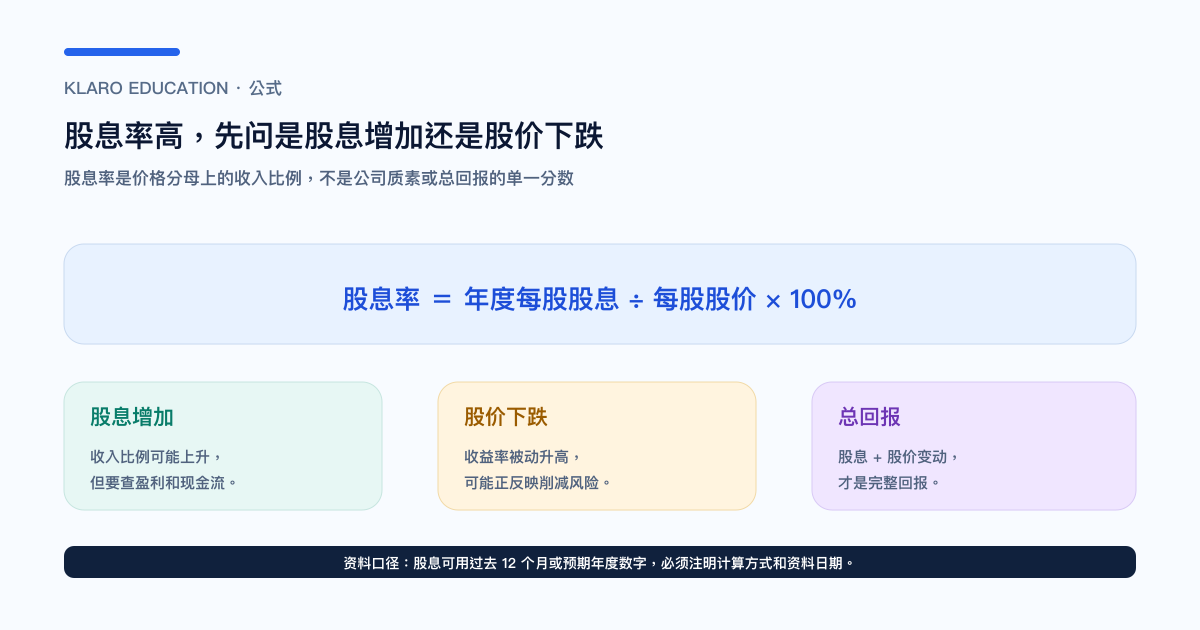
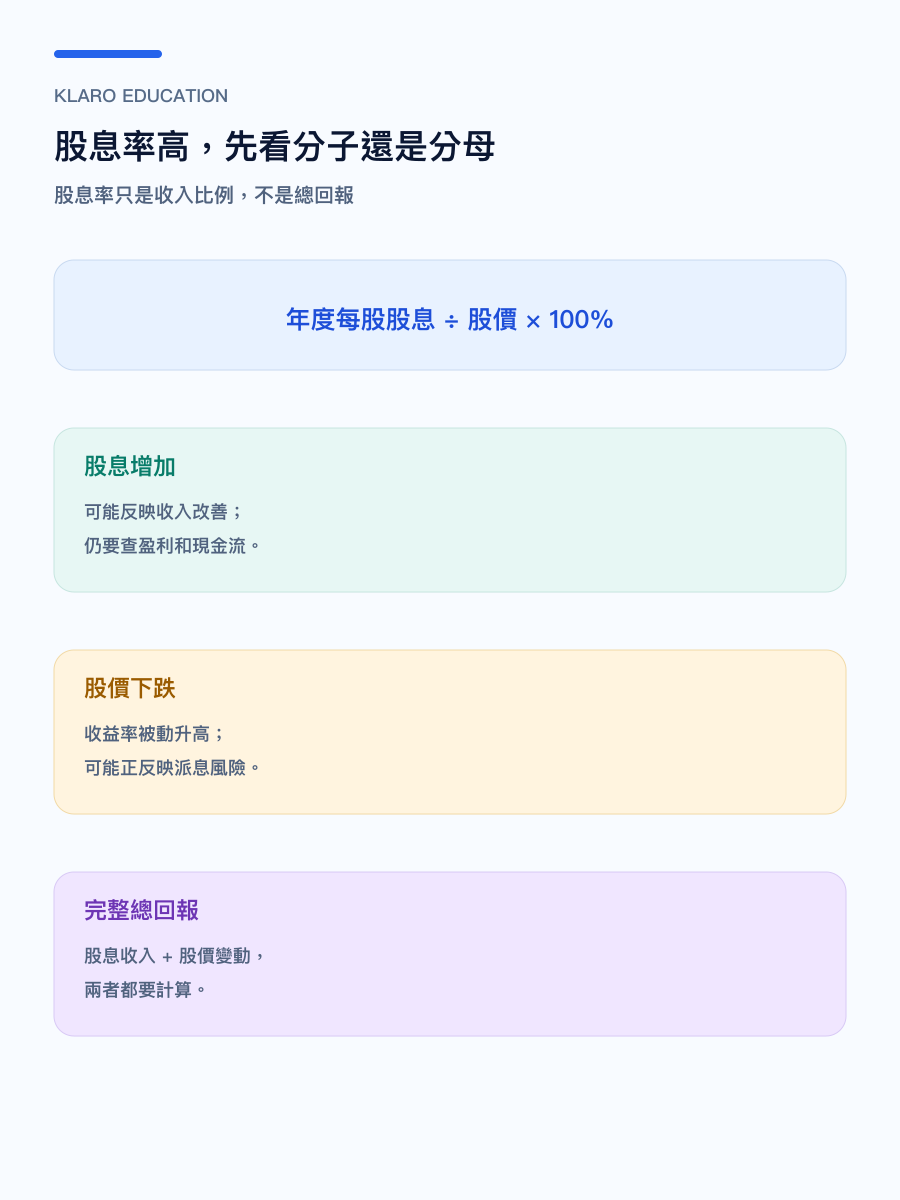
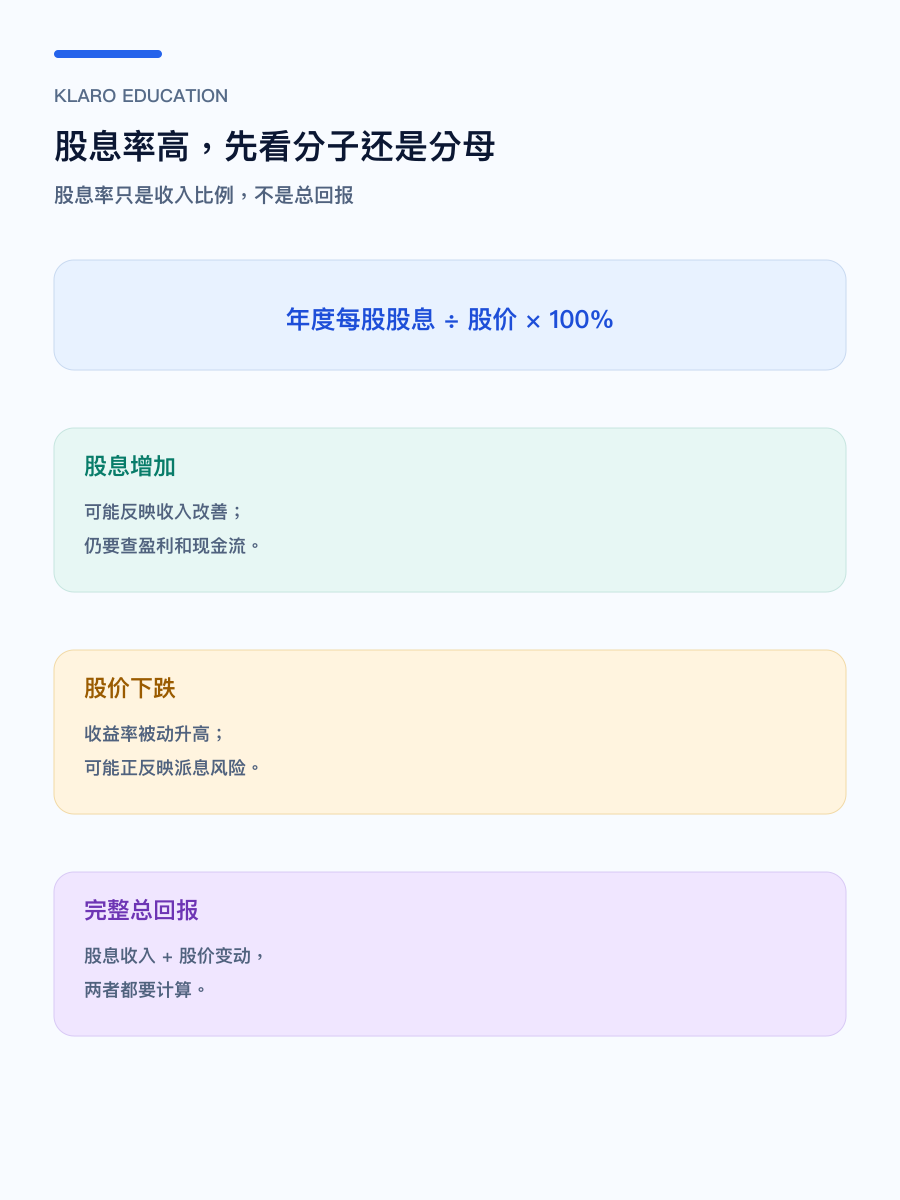
图:股息率上升不会自动告诉你原因;要分开检查股息分子、股价分母和总回报。
历史股息率和预期股息率
资料平台常见两种计算方式:
| 口径 | 分子 | 优点 | 主要限制 |
|---|---|---|---|
| 历史/追踪股息率(trailing yield) | 过去 12 个月已宣布或已派发的股息 | 可由已发生的数字计算 | 若公司刚削减或取消股息,历史分子可能已过时 |
| 预期/前瞻股息率(forward yield) | 预期未来 12 个月股息 | 对政策改变较敏感 | 依赖公司指引或分析师预测,可能落空 |
两者没有谁一定正确。公司刚宣布削减股息时,历史股息率可能看起来很高;公司只宣布了一次特别股息时,若把它当作经常性股息,前瞻比较也会失真。使用前要写清楚分子、价格日期和是否包括特别股息。
股息率高,可能是收入也可能是风险定价
情况一:股息增加或经常性现金流改善
如果公司收入、利润和自由现金流在合理的资本需求后仍有增长,董事会提高股息可能反映对未来现金流的信心。但「连续加息」本身仍是历史资料,不等于下一次派息已经保证;要读派息政策和董事会公告。
情况二:股价下跌,令股息率被动升高
股息率公式的分母是股价。如果市场因盈利下滑、负债、监管、周期或竞争而把股价推低,即使公司尚未调整股息,股息率也会先上升。这时高股息可能是市场在折价未来的削减,而不是免费的收入。
一个数字不能替你判断「股息陷阱」
股息陷阱通常不是由某个固定百分比触发,而是由「股息看起来很高,但支持股息的盈利和现金流正在恶化」形成。行业资本需求、金融监管、资产出售和公司所处的周期不同,不能把同一条 80% 或 90% 门槛套用到所有公司。
派息率怎样看?把盈利和自由现金流分开
盈利派息率(payout ratio)
常见的盈利派息率是:
盈利派息率 = 年度每股股息 ÷ 每股盈利(EPS)
也可以用公司层面的股息总额除以净利润。它回答「公司在会计盈利中分了多少给股东」,但净利润可能受折旧、减值、出售资产、一次性收益和非现金项目影响。
自由现金流派息率
另一个常见检查是:
自由现金流派息率 = 股息总额 ÷ 自由现金流(FCF)
这个比率要先定义 FCF 是营业现金流减资本开支,还是公司自订的调整口径。对资本密集、周期性或金融公司,FCF 的适用性和计算方式可能不同;不能把一个网站的 FCF 直接与另一个网站的派息率混在一起。
派息覆盖要配合行业与资本需求
较低的派息率可能代表公司保留更多资金投资,但也可能代表公司正在缩减股息;较高的派息率可能反映成熟的稳定业务,也可能没有足够缓冲。应把盈利、现金流、维修/成长资本开支、净负债和下一期到期债务一起看。
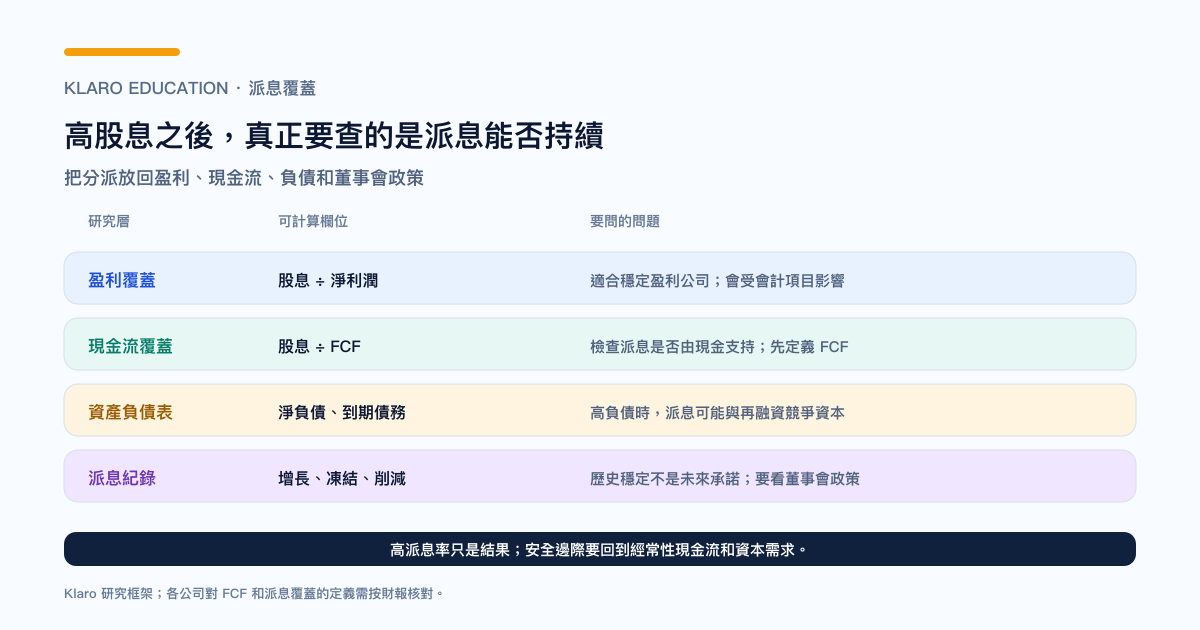
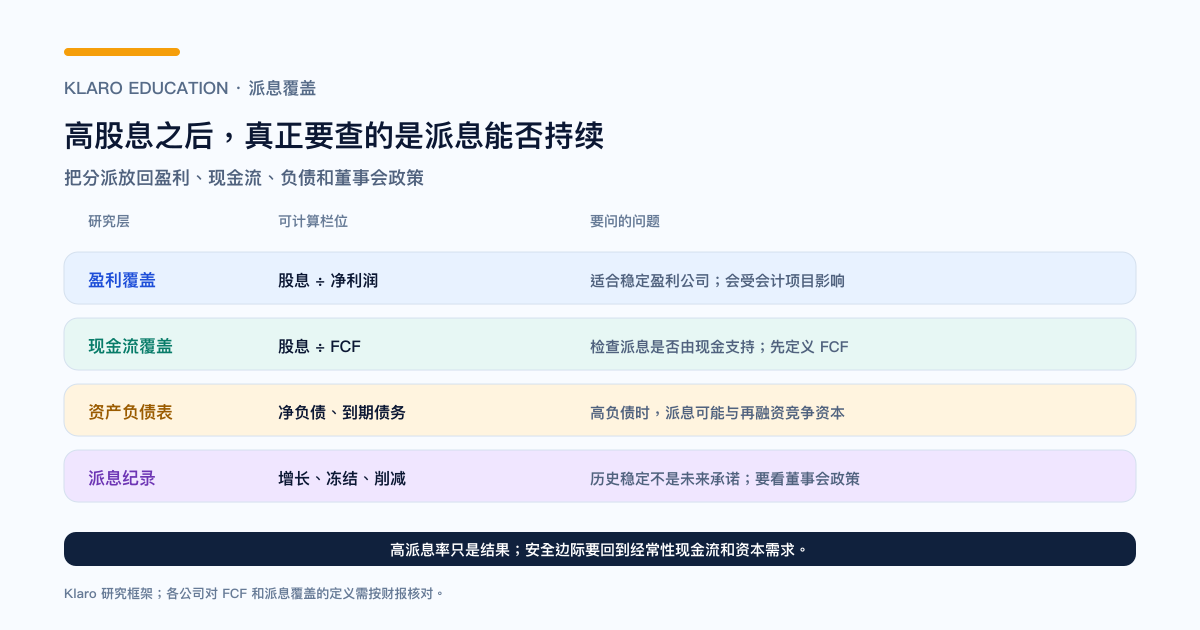
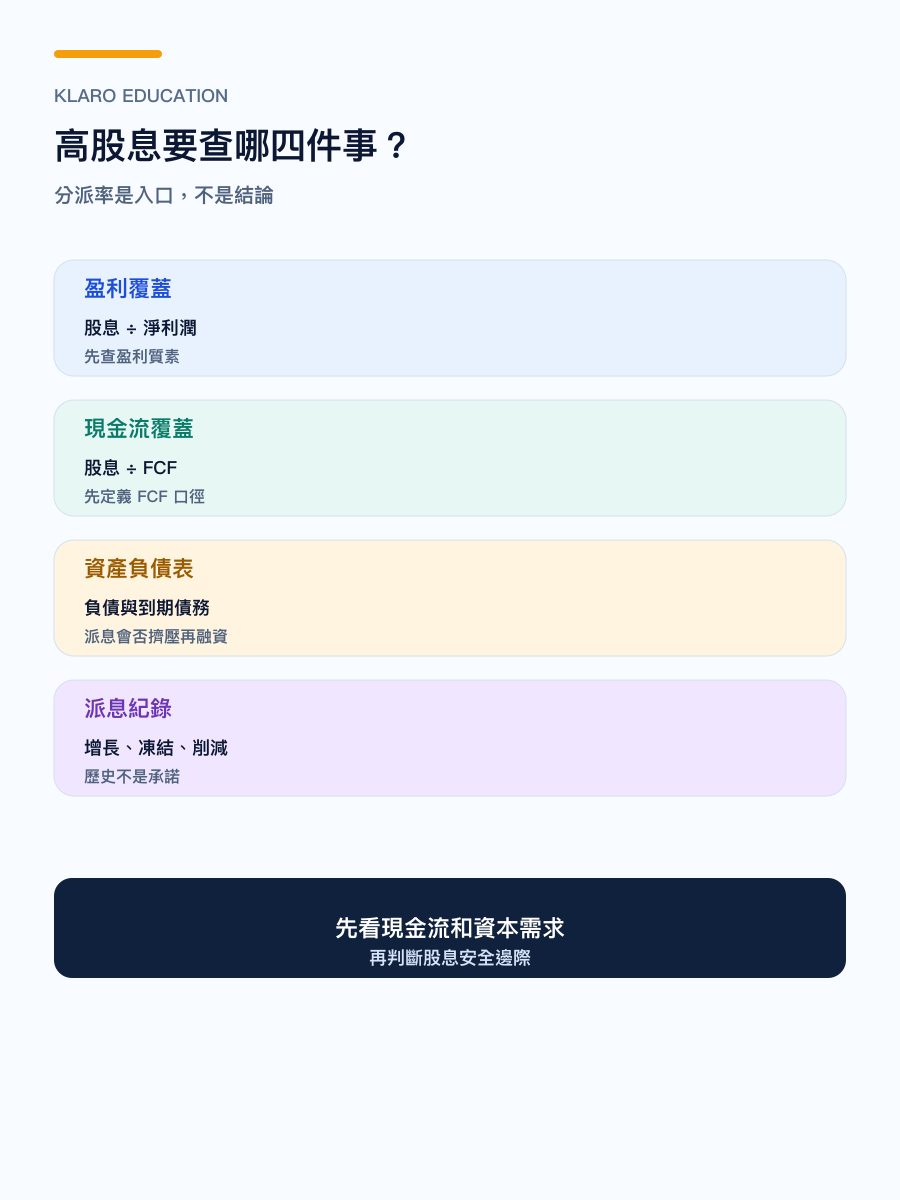
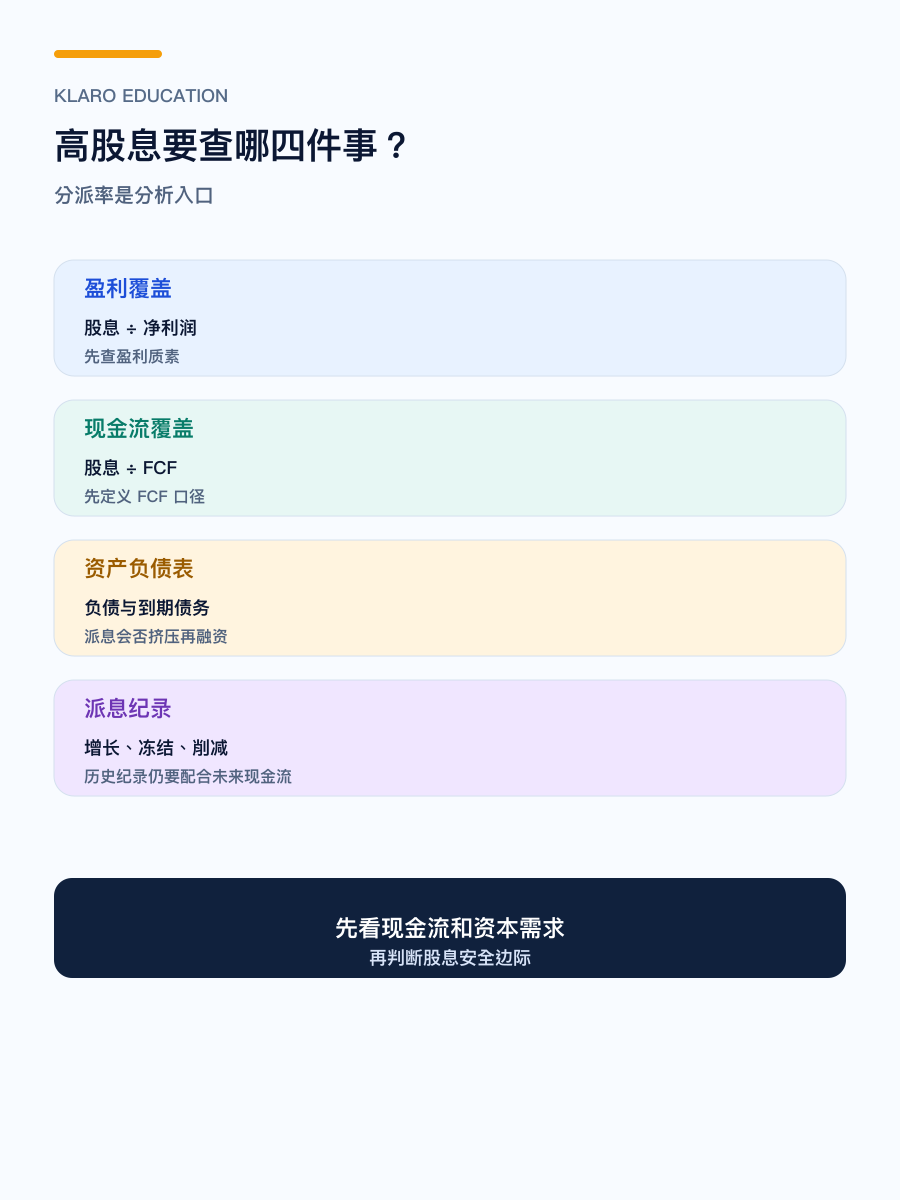
图:盈利派息率、现金流派息率、资产负债表和派息记录回答不同问题;各公司口径要回到财报附注核对。
股息率和除息日是什么关系?价格如何调整
公司宣布现金股息后,通常会同时公布除息日(ex-dividend date)、登记日和派发日。美国 Investor.gov 说明,在除息日或之后买入股票的投资者通常不享有下一期股息,具体安排要按交易所和公司公告核对。[4]
除息后,股价可能因为公司资产已分出现金而向下调整,调整幅度受市场供求、税务、股息预期和交易成本影响,不能把「除息前买入」当成无风险套利。港股、美股和特殊股息的除息及结算规则可能不同,实际日期必须看个别公告;可再阅读除息日是什么。
不同行业的股息率不能直接横向比较
股息政策取决于商业模式、资本需求、监管和股东结构。把金融、电讯、房地产、能源、科技和周期股放在同一张股息率排名表,容易把行业差异误认成估值差异。
| 研究问题 | 例子 | 为什么不能只比股息率 |
|---|---|---|
| 现金流是否经常性? | 电讯或公用事业的合约收入 | 可能较稳定,但仍受资本开支和负债影响 |
| 监管是否限制派息? | 银行、保险和受监管金融机构 | 资本充足率和监管要求可能改变派息上限 |
| 公司能否再投资? | 高增长科技或医疗公司 | 不派息可能是把现金投入高回报项目,不等于没有价值 |
| 盈利是否周期性? | 能源、原材料、航运或半导体 | 高峰期股息和低谷期股息可能完全不同 |
| 收入是否来自资产出售? | 房地产或投资控股公司 | 特别分派不能直接当成经常性股息 |
比较前先找相同市场、相近商业模式和相近资本需求的公司,再把股息率、派息覆盖、负债和估值放在一起。
Investor.gov 也把股息收入与资本增值列为股票投资者可能追求的两种回报来源;截至 2026 年 8 月 30 日,个别公司是否派息、派多少及是否具备投票权,仍要回到股票类别和公司公告核对。[5]
总回报如何计算?股息加上股价变动
投资者真正得到的总回报,可以简化为:
总回报 ≈ 股息收入 + 股价变动(再按实际税费调整)
假设一只股票在一年内支付 6% 股息,但股价下跌 15%,未计税费的简化总回报约为 -9%;若一只不派息的公司把现金投入高回报项目,股价上升可能令股东得到正的资本回报。两个例子都不是预测,只是提醒读者:股息率不能取代总回报和资本配置分析。
如果要比较不同股票或 ETF,还要确认是否采用总回报指数、股息再投资、除息调整、汇率和税后数字;否则「高息」和「回报高」可能是在比较不同口径。
研究股息率的六步检查表
- 写清楚分子: 是过去 12 个月实际股息、公司指引、分析师预测,还是包括一次性特别股息?
- 记录价格日期: 股息率的分母会随股价变动;要注明收市价、即时价或计算日,并与股息公告日期对齐。
- 拆派息覆盖: 同时计算盈利派息率和自由现金流派息率,写明 EPS、FCF 和股息的资料年份。
- 看现金优先次序: 公司是否要先支付利息、维修资本开支、回购、收购或偿还到期债务?
- 读政策和记录: 董事会的目标派息政策、历史增长、冻结、削减和特别股息,要与财报中的现金流对照。
- 最后看总回报和估值: 股息、股价、估值、行业周期和税费一起看,不要用单一高息排名替代研究。
常见问题
股息率越高越好吗?
不一定。它可能来自经常性现金流改善,也可能只是股价大跌令分母变小。要查盈利、自由现金流、资本需求、负债和董事会派息政策,不能用固定百分比直接判定安全。
股息率和派息率有什么分别?
股息率是股息相对于股价的收入比例;派息率是股息相对于盈利或自由现金流的支付比例。前者回答「按今天价格,收入看起来是多少」,后者回答「公司拿多少资源派给股东」;两者不能互相取代。
股息多久派一次?
频率因公司、市场和股息政策而异,可能是季度、中期、年度或不定期特别股息。应以公司董事会公告、除息日、登记日和派发日为准,不要把某市场常见频率当成规则。
除息日当天买入可以拿到这期股息吗?
在美股常见规则下,除息日当天或之后买入通常不享有下一期股息;港股及特殊股息的日期和结算安排可能不同,必须查个别公告。可参考除息日教学和交易所规则。
不派息的公司如何为股东创造价值?
不是。公司可以把盈利保留,投资研发、产能、收购或偿还债务;如果保留资本能创造更高回报,股东可能通过股价升值获得资本回报。是否派息要和再投资机会、治理及资本配置一起评估。
股息率和债券收益率怎样比较?
两者都可作收入比较,但风险不同。股票股息和本金没有保证,股价会波动;债券也有利率、信用和再投资风险。比较时要把期限、信用、税务、价格变动和总回报放在同一个框架,不能只看两个百分比。
本文用于解释股息率和派息可持续性的研究方法,不构成任何股票、ETF 或基金的推荐,也不提供个人化投资或税务建议。
延伸阅读:除息日是什么 · 自由现金流 FCF · 市盈率 PE 怎样看 · 高股息 ETF 怎样挑
Klaro Research
资料来源与更新依据
资料截止:2026年8月30日
- [1] Investor.gov/美国证券交易委员会 Dividend
第一方 · 监管/交易所 · 查阅:2026年8月30日
- [2] 美国金融业监管局 Evaluating Performance
权威资料 · 监管/交易所 · 查阅:2026年8月30日
- [3] Investor.gov/美国证券交易委员会 Current Yield
权威资料 · 监管/交易所 · 查阅:2026年8月30日
- [4] Investor.gov/美国证券交易委员会 Ex-Dividend Dates
权威资料 · 监管/交易所 · 查阅:2026年8月30日
- [5] Investor.gov/美国证券交易委员会 Stocks
权威资料 · 监管/交易所 · 查阅:2026年8月30日
研究限制
- 公司是否派息、派息频率、特别股息和除息日期会变动;个股数字必须以公司与交易所最新公告为准。
- 股息率、盈利派息率和自由现金流派息率可使用不同期间与调整口径,跨公司比较前须对齐分子和分母。
- 股息预扣、本地税、汇率和再投资成本因投资者所在地而异,本文不提供个人化税务结论。
需要重新检查的事件
- 交易所除息或结算规则、Investor.gov/FINRA 定义出现实质修订时,重新核对教学段落。
- 网站新增个股股息资料或计算器时,必须显示股息口径、价格日期、特别股息与资料来源。
本文仅供参考,不构成投资建议。