
RSP vs VOO:等權重与市值加权怎么选?
目录
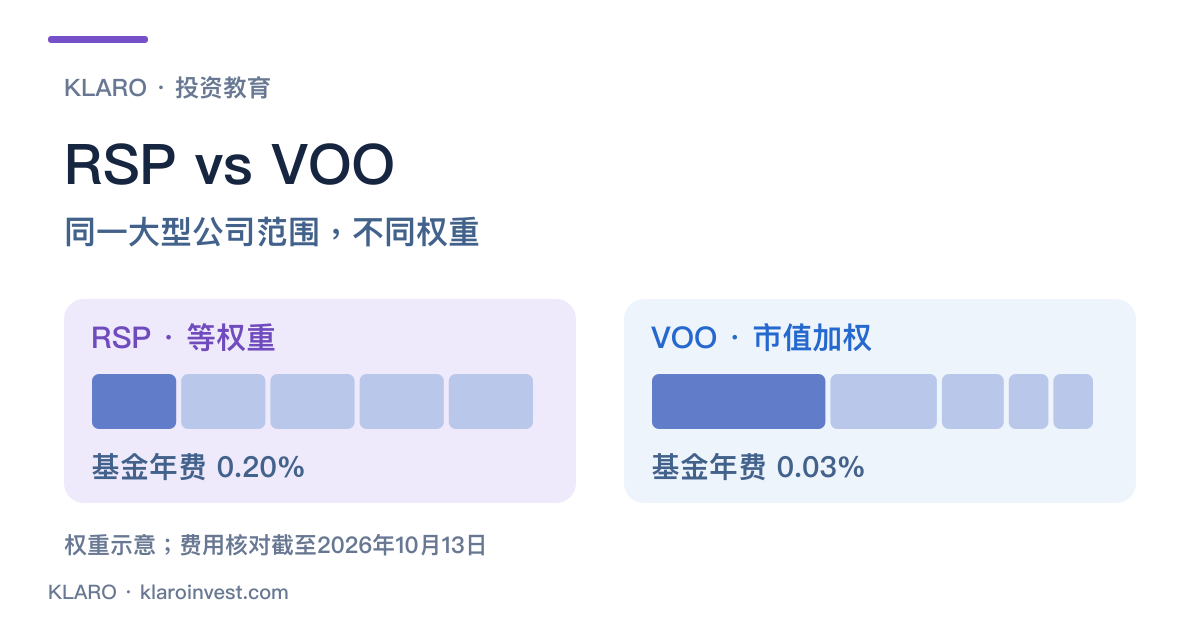
RSP与VOO都以标普500公司为投资范围,主要分别在权重:RSP追踪等权重指数,VOO追踪以自由流通市值加权的标普500指数。 市值加权让规模较大的公司占更高比例;等权重以每家公司约0.2%为目标,并按规则定期重设。[1][2][3]
对「已有VOO,再加入RSP有没有分散作用」这个问题,核心是重新分配同一大型公司范围的敞口:巨型股比重可能下降,相对较小公司及不同板块的比重可能提高。要判断是否符合研究目的,需看改变后的权重与风险,而不只是基金数量增加。
来源核对截至2026年10月13日。费用、持仓及回报使用各自明示日期,以下先分清产品与加权机制。
RSP与VOO买的是什么?费用如何比较?
RSP是Invesco S&P 500 Equal Weight ETF;VOO是Vanguard S&P 500 ETF。两者均采指数化管理,在NYSE Arca上市,以美元交易。[1][2]
| 比较项目 | RSP | VOO |
|---|---|---|
| 追踪指数 | S&P 500 Equal Weight Index | S&P 500 Index |
| 加权重点 | 公司等权重目标 | 自由流通市值 |
| 权重变化 | 季度重设之间随市场漂移 | 随市值、自由流通股及指数维护变化 |
| 年度总运作费用 | 0.20% | 0.03% |
| 核对法律文件 | 2026年8月招募书 | 2026年4月招募书 |
费用核对日期为2026年10月13日。假设市值维持10,000美元,年度基金运作费用近似20美元与3美元,差额17美元。它是基金资产内反映的费用;个别投资者的交易佣金、价差及换汇成本要另外看。
费用低与权重合适,是两个需要一起比较的条件。 如果要改变公司及板块敞口,单看年费便无法完成判断;如果只是希望追踪原本市值加权的标普500,则应先比较相同规则的产品。标普500 ETF比较承接后一个问题。
五家公司,如何形成不同的组合?
以下是Klaro假设的同一组五家公司,A至E只是中性标签,不对应实际证券或RSP/VOO当前持仓。
| 假设公司 | 市值加权模型 | 等权重模型 | 两模型各半的组合 |
|---|---|---|---|
| A | 40% | 20% | 30% |
| B | 25% | 20% | 22.5% |
| C | 15% | 20% | 17.5% |
| D | 10% | 20% | 15% |
| E | 10% | 20% | 15% |
各半组合中,A的权重是40%×50%+20%×50%=30%。其余公司同样计算。基金或模型多了一个,底层公司仍是这五家;变化在每家公司所占比例。
若只假设A相对上升20%、其他四家价格不变,市值加权模型的期内价格结果为8%,等权重模型为4%。这是用固定初始权重解释不同敏感度的机制例,不包含派息、费用及再平衡,也没有机率或收益优势的含义。
图:Klaro五公司假设模型,三组权重各合计100%;各半只供机制计算,并非配置建议。
等权重如何漂移?季度再平衡做了什么?
公司目标等权与每天实际等权,需要分开。沿用五公司等权模型,A上升20%、其他不变后,组合价值由100增至104,A所占比例变为24÷104=23.08%,其余各约19.23%。
S&P方法文件规定,等权重指数与其基础指数有相同公司组成,成分变更依规则纳入;等权指数在季度重设目标权重,亦有指定参考及生效日期。在重设之间,价格变动会改变实际权重。[3]
再平衡把高于目标的部分调减、低于目标的部分调增。这是一项权重维护规则,并未单凭股价下跌证明公司低估,也没有保证较弱公司会反弹。
另外,公司等权不等于板块等权。假设某板块有更多符合指数范围的公司,它仍可能在等权组合中占较高比例。RSP因此提供不同于VOO的规模与板块敞口,仍需核对当期组合。
完整股票持仓:巨型股比重差异有多大?
以下分别使用VOO2026年8月31日及RSP10月9日的完整官方股票快照,两日期不同,不用来发布精确同日重叠或当前混合权重。Alphabet、Fox及News Corp的不同股份类别按公司合并,现金、期货、权利及待收股息另列。[5][4]
以上权重按各自NAV百分比,由Klaro重算;它们描述各日的组合形状。VOO完整股票API的已列权重合计99.98%,受栏位舍入等因素影响;RSP原表另外含实作项目,其中未提供百分比的待收股息保留原状,没有另加一个推定权重。
VOO在该快照较大持仓包括NVIDIA、Apple及Microsoft;RSP在10月9日较大权重包括Moderna、Everpure及PTC,亦显示目标等权与市场漂移后权重的差别。
较低单一公司比重有助分散个别巨型股敞口;整体股市、景气、信用及行业的共同风险仍存在。若真正目标是纳入大型股以外的公司,需要比较更广的投资范围,而不是只更换权重;可延伸阅读VTI及VOO vs VTI。
同一期间总回报,RSP与VOO表现如何?
为保持公平,下面采两家官方可直接核对的共同历史窗口:截至2026年6月30日、美元、基金NAV、分配再投资、税前及已扣基金运作费用。不混入各自成立日至今、市场价格回报或不同截至日。[6][7]
| 共同截至2026年6月30日 | RSP NAV总回报 | VOO NAV总回报 | 呈现方式 |
|---|---|---|---|
| 年初至今 | 12.03% | 10.19% | 累计 |
| 1年 | 18.93% | 22.28% | 1年回报 |
| 3年 | 14.32% | 20.58% | 平均年化 |
| 5年 | 8.92% | 13.36% | 平均年化 |
| 10年 | 12.14% | 15.47% | 平均年化 |
这份历史快照中,RSP的年初至今结果较高,较长列示窗口则是VOO较高。它说明比较结论会随窗口改变,并不足以建立其中一种加权方法永远优胜的规则。
图:官方基金NAV总回报,含分配再投资;3/5/10年数字为平均年化,全部截至2026年6月30日。未扣个别投资者交易、换汇及税项。[6][7]
RSP官方历史数据包含2018年重组前的前身基金。本文保留发行商口径,亦没有用RSP2003年与VOO2010年的不同成立日作回报排名。[6]
费用差会影响长期追踪,但权重、板块及规模敞口也会造成不同回报。基金已披露的NAV总回报中含运作费用,阅读上表时不应再扣一次年费。
已有VOO,加入RSP会改变哪些敞口?
若RSP占新组合比例α,某公司在组合中的权重可写为:
新公司权重=(1−α)×VOO公司权重+α×RSP公司权重
要用真实持仓计算,先取同日期资料,再统一股份类别、现金与衍生品处理。本文的五公司各半算例用于理解公式,并未把不同日期快照拼成一个精确当前方案。
| 研究目的或情境 | 需要观察的变化 |
|---|---|
| 降低少数巨型股比重 | 最大公司、前五/十家公司及相关板块权重如何改变 |
| 维持较多市场领先者敞口 | 相对上涨公司的市值权重与等权重设带来不同结果 |
| 观察市场领导是否扩散 | 标普500内更多公司及不同板块的相对表现 |
| 扩大公司、地域或资产范围 | 先比较投资范围,不以基金数量代替底层分散 |
以上是条件性分析。巨型股持续领先、领导扩散与较小公司承压等不同情境,都可能改变两种权重的相对结果。等权重降低某种集中,亦增加对原本低市值权重公司的敏感度;单股集中降低与整体跌幅必然降低之间,仍有景气及相关性问题。
要把组合名称与底层风险分开,可阅读分散投资与持仓重叠;基金交易及费用的实作则可参考ETF费用。
一份可以重复使用的比较清单
- 先写目的: 想保留市场权重、降低巨型股敞口,还是扩大投资范围。
- 核对方法: 成分范围、公司或证券权重、重设与成分变更规则。
- 取完整持仓: 优先同日,合并同公司股份类别,另列实作项目。
- 看敞口而非只看行数: 最大持仓、板块与规模,以及共同市场风险。
- 固定回报口径: 同期间、NAV或价格、含分配、年化或累计及费用处理。
- 重算混合结果: 各公司的新权重、额外成本及改变判断的情境。
这样才能把「RSP还是VOO」转成可核对的权重与风险问题,而不是只选过去某段期间较高的数字。
常见问题
RSP是小型股ETF吗? RSP仍以标普500公司范围为基础;它增加的是其中相对较小公司的权重,与另选小型股投资范围有不同含义。[3]
RSP每家公司永远都是0.2%吗? 约0.2%是公司等权目标,实际权重会受到参考与生效日期、价格变化及公司行动影响。季度重设之间会漂移,需看当期持仓。[3]
已有VOO再买RSP,是否就多了一批新股票? 主要变化通常是同一大型公司范围内的权重。是否增加独有公司与多少,需要同日完整持仓确认;基金份数增加本身不足以证明分散。分散与重叠可作下一步。
RSP的再平衡会自动找到便宜股票吗? 再平衡处理权重偏离,没有单凭相对价格变化建立估值结论。公司盈利、资本需求与市场预期仍需另行研究。
Klaro Research
资料来源与更新依据
资料截止:2026年10月13日
- [1] Invesco Exchange-Traded Fund Trust RSP Prospectus — August 28, 2026
第一方 · 招股书/说明书 · 发布:2026年8月28日 · 查阅:2026年10月13日
- [2] Vanguard 500 Index Fund Vanguard S&P 500 ETF Prospectus — April 28, 2026
第一方 · 招股书/说明书 · 发布:2026年4月28日 · 查阅:2026年10月13日
- [3] S&P Dow Jones Indices S&P U.S. Indices Methodology — Appendix A Equal Weight Indices
第一方 · 方法文件 · 2026年7月版,第48–50页 · 查阅:2026年10月13日
- [4] Invesco RSP完整持仓 — 官方产品资料API
第一方 · 完整持仓 · 2026年10月9日业务日;档案effectiveDate10月10日 · 查阅:2026年10月13日
- [5] Vanguard VOO完整股票持仓 — 官方组合API
第一方 · 完整持仓 · 2026年8月31日 · 查阅:2026年10月13日
- [6] Invesco RSP Investor Guide — Standard Performance
第一方 · 市场数据 · 共同历史比较截至2026年6月30日 · 查阅:2026年10月13日
- [7] Vanguard Vanguard S&P 500 ETF Fact Sheet — F0968
第一方 · 市场数据 · 共同历史比较截至2026年6月30日 · 查阅:2026年10月13日
研究限制
- 完整持仓日期不同,本文分别展示各自快照,没有发布精确同日重叠百分比或当前混合基金权重。
- 公司层级合并Alphabet、Fox及News Corp不同股份类别,普通股/REIT与现金、期货、权利及待收股息分开。
- RSP原始待收股息未列百分比,保留为未提供权重项,不另推定比例加入已披露总权重。
- 回报采两家可直接核对的共同6月30日历史窗口、美元、税前、基金NAV及分配再投资;未扣个别交易、换汇或投资者税项。
- 五公司混合与漂移均为假设机制例,没有对应实际基金持仓、配置建议或回报预测。
需要重新检查的事件
- 指数更改等权重、再平衡或股份类别处理时更新方法及图表。
- 发行商更改费用、策略或基金结构时重核比较。
- 取得可对齐的完整持仓或下一个共同季度回报文件时更新资料框及重算,保留原日期与公式。
本文仅供参考,不构成投资建议。