
SGOV vs BIL:美元短债ETF的收益、费用与取用时间
目录
SGOV与BIL都是以超短期美国国库券为主要敞口的ETF:SGOV追踪剩余期限不超过三个月的指数,BIL则追踪至少一个月、不足三个月的国库券指数。 两者让投资者通过交易所份额持有并持续再投资短期国库券。[3][4]
对美元闲钱,最有用的比较是持有多久、全部进出成本多少,以及何时需要把钱转回支出帐户。2026年10月21日两者公布的30日SEC收益率同为3.76%;此时,小额资金的一次交易或换汇成本,便可能比基金年费差更重要。[1][2]
本文核对截至2026年10月23日,产品与持仓资料采各自标明日期。
SGOV与BIL的期限、费用及收益率
| 项目 | SGOV | BIL |
|---|---|---|
| 官方名称 | iShares 0-3 Month Treasury Bond ETF | State Street SPDR Bloomberg 1-3 Month T-Bill ETF |
| 指数 | ICE 0-3 Month US Treasury Securities Index | Bloomberg 1-3 Month U.S. Treasury Bill Index |
| 指数期限 | 剩余期限不超过3个月 | 至少1个月、不足3个月 |
| 年度基金运作费用 | 0.09% | 0.1353% |
| 一般收入分配 | 每月 | 每月 |
| 30日SEC收益率,10月21日 | 3.76% | 3.76%,未补贴亦3.76% |
| 久期,10月21日 | 有效久期0.11年 | 选择权调整久期0.10年 |
| 官方文件 | SGOV摘要 | BIL摘要 |
收益及久期依当日产品页,各发行商采其栏位定义。短久期表示对利率小幅变动的价格敏感度通常较低;基金之后再投资的收入仍会随短期利率改变。[1][2]
以假设固定10,000美元持有一年粗算,基金年费约9美元与13.53美元,差额4.53美元。短期持有时,仍要与佣金、价差、平台及换汇费一起比较。
完整持仓如何解读?
两份原件均为2026年10月21日。SGOV有24列,BIL有20列;国库券是主要资产,现金及其他货币工具另外列示。[5][6]
| 原档分类,NAV百分比 | SGOV | BIL |
|---|---|---|
| 国库券 | 102.51% | 100.051637% |
| 货币基金 | 2.57% | 此档未列 |
| 美元现金 | −5.07% | 0.063130% |
| 原始加总 | 100.01% | 100.114767% |
这是资产与负债明细的原始呈现,与基金指数目标需要分开阅读。SGOV负现金的具体交易原因,以及BIL百分比未对齐100%的差异,需要再配合同日净资产及结算资料核对;此处保留原件数字,未把差额重分配到其他持仓。[5][6]
两者都持续依规则处理到期与再投资。基金份额的退出方式,与直接持有某一张、某日到期的国库券不同,相关机制可看债券ETF与直接持债。
只放7、30或90日,成本有多大?
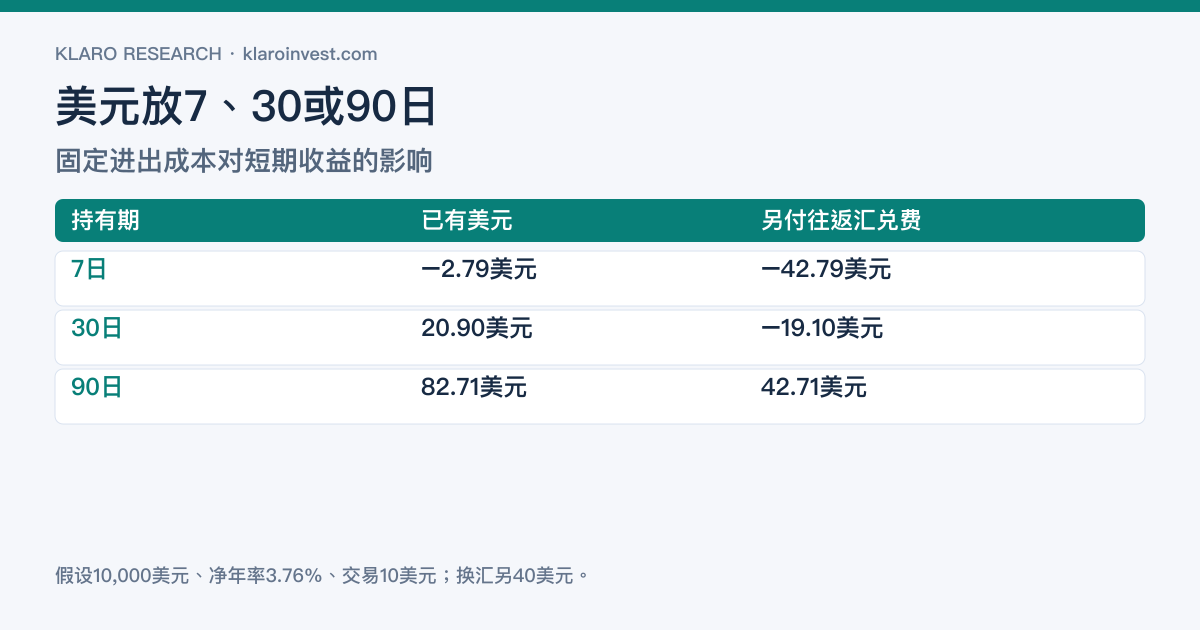
假设本金10,000美元,净收入速度固定为年化3.76%,价格及汇率不变,买入加卖出的佣金与价差成本合计10美元。这是以10月21日收益率作输入的教学情境,实际利率及交易价格会变动。
| 持有期 | 假设收入,未扣投资者成本 | 扣10美元往返成本后 | 若另有0.4%往返汇兑成本 |
|---|---|---|---|
| 7日 | 7.21美元 | −2.79美元 | −42.79美元 |
| 30日 | 30.90美元 | 20.90美元 | −19.10美元 |
| 90日 | 92.71美元 | 82.71美元 | 42.71美元 |
公式为本金×净年化收入速度×日数÷365,再扣指定成本。SEC收益率使用净投资收入,因此表中没有再重扣0.09%或0.1353%的基金年费。
本金10,000美元、净收入速度3.76%、往返交易成本10美元;额外汇兑情境为40美元,NAV及汇率不变,未计个人税。
如果美元原本已在帐户、之后也用美元支出,汇兑那一栏可能不适用;若为了短期息差而把新台币换成美元再换回,就要把两段换汇及汇率风险一起计算。
每月除息后下跌,如何计算持有结果?
短债基金期间累积收入,分派时NAV会扣除相应资产;价格可能呈现收入累积与除息调整的路径。单看除息前后价格,会漏掉持有人取得的现金或应收分派。
较完整的简单持有期计算,是把卖出价或期末价、已收净分派、买入成本及全部费用合计。若期间再投资,则按实际新增份额和成交价格核对。基金月配安排与历史分派可由官方产品页查阅。[1][2]
卖出后多久能转回银行?
美股大部分证券交易按T+1结算,但整个取用路径包含成交、结算、券商可提款,以及银行入帐。SEC的T+1说明处理结算;IBKR的官方定义则指出可提款余额可能低于总现金余额。[7][8]
需要指定日期支付时,还要确认券商帐户的入金保留期、转帐方法、截数时间,以及美国与本地假期。把这几步逐一列出,才能估计可用日期。
若资金可能随时用于生活开支,应先比较留在支出银行、定存或基金的完整流程,见美元闲钱停泊。
非美国居民的分派税务怎样核对?
IRS Publication 515列明,符合条件的基金利息相关分派及短期资本利得分派可获Chapter 3预扣豁免。实际适用需要核基金年度指定、持有人身份、文件及付款方处理。[9]
例如iShares会公布年度Qualified Interest Income资料;2025年度文件可示范如何找到基金及分派分类,2026年度的最终比例则需使用该年度文件核对。[10]
研究SGOV与BIL时,应分别取得相应年度文件,再与券商实际扣缴及可能调整核对。居民地申报与其他税务是另一层,身份文件可接著读W-8BEN。
怎样在SGOV与BIL之间缩小选项?
两者的短期政府债务方向相近,可以先按自己的平台核交易成本、即时价差、可买份额及提款路径,再看基金费用与当期净收入。
若已经持有其中一只,转换亦会产生成本;应估计持有期内可能节省多少,并核对转换是否影响用款日期。希望先理解银行契约与基金权益,可读货币基金 vs 定存。
常见问题
SGOV的年费较低,收益率一定较高吗?
当期净收入亦受持仓、期限及计算窗口影响。2026年10月21日两基金的30日SEC收益率同为3.76%,所以应按实际资料比较。[1][2]
收到每月分派前卖出,是否完全没有期间收入?
买卖价格可能已反映期间累积的收入;是否取得该次正式分派则依除息资格。完整结果需要把价格与现金放在同一持有期内计算。
SGOV或BIL是否可保证几个月后取回原本金?
基金份额按市场价格买卖,持有期结果还受收益、价格及交易成本影响。若重点是某一天的资金支付,应同时比较到期日匹配的存款或个别国库券安排。
Klaro Research
资料来源与更新依据
资料截止:2026年10月23日
- [1] iShares/BlackRock SGOV产品、收益率及久期
第一方 · 市场数据 · 2026年10月21日收益率/久期 · 查阅:2026年10月23日
- [2] State Street Investment Management BIL产品、收益率及久期
第一方 · 市场数据 · 2026年10月21日收益率/久期 · 查阅:2026年10月23日
- [3] iShares/BlackRock SGOV Summary Prospectus — June 29, 2026
第一方 · 招股书/说明书 · 查阅:2026年10月23日
- [4] State Street/美国证券交易委员会 BIL Summary Prospectus — October 31, 2025
第一方 · 招股书/说明书 · 查阅:2026年10月23日
- [5] iShares/BlackRock SGOV完整持仓CSV
第一方 · 完整持仓 · 2026年10月21日 · 查阅:2026年10月23日
- [6] State Street Investment Management BIL完整持仓工作簿
第一方 · 完整持仓 · 2026年10月21日 · 查阅:2026年10月23日
- [7] 美国证券交易委员会/Investor.gov T+1结算制度:投资者须知
第一方 · 监管/交易所 · 查阅:2026年10月23日
- [8] Interactive Brokers Cash Available for Withdrawal
第一方 · 原始资料 · 查阅:2026年10月23日
- [9] 美国国税局 Publication 515(2026):Interest-related dividends
第一方 · 监管/交易所 · 查阅:2026年10月23日
- [10] iShares/BlackRock 2025 Qualified Interest Income Summary
第一方 · 原始资料 · 2025税务年度,仅作年度分类文件示例 · 查阅:2026年10月23日
研究限制
- 收益率和持仓截至10月21日;SEC收益率为近期净投资收入年化,未锁定未来收入或价格。
- SGOV原档有负现金,BIL原始百分比加总100.114767%;保留原始数字,具体结算及净资产差异未由单一持仓表推定。
- 算例固定净收入速度、NAV及汇率,交易/换汇成本为假设;净收益率已反映基金运作费,没有再重复扣除。
- 年度QII资料只示范税务分类查核,2026最终比例、券商扣缴及个人居民地税另核。
需要重新检查的事件
- 指数期限、费用、分派或收益率定义改变时,更新比较与图表。
- 每季度核对完整持仓、收益及久期,保留各自原始日期。
- 结算、券商可提款、跨境转帐或年度税务分类更新时,核对取用与税务段落。
本文仅供参考,不构成投资建议。