
美元闲钱怎么放?定存、货币基金与短债ETF比较
目录
安排美元闲钱,应先确定何时需要用钱,以及最后要支付美元、港元还是新台币,再比较存款、货币市场基金和短期国库券类产品。 对短期资金,取回时间、价格及汇率变化、交易成本与保障条件,往往比小幅年化息差更影响实际结果。
可以先把资金用途分成三类:随时可能支付、已有明确到期日,以及用款时间仍有弹性。下表把常见工具放回这些任务中。
资料及制度核对截至2026年10月23日;产品收益率另标日期。
四种美元停泊方式,主要差别在哪里?
| 方式 | 收益及权益 | 取回资金的主要步骤 | 先核什么 |
|---|---|---|---|
| 合资格美元存款/定存 | 对银行的存款债权;定存依契约计息 | 活期取用或等到期;提前解约另看条款 | 存保地区、上限、利率条件及提前解约 |
| 货币市场基金 | 短期债务、存款等资产的基金份额 | 提出赎回,依截止时间、估值及付款流程取回 | 底层信用、NAV、费用与赎回条件 |
| SGOV/BIL等短债ETF | 通过交易所份额持有超短期国库券组合 | 卖出、结算、券商可提款、银行入帐 | 价差、佣金、价格风险及整段取用时间 |
| 直接持有短期国库券 | 个别政府债务工具 | 持有至到期或通过平台提前出售 | 到期日、买入价格、平台门槛及提前售价 |
货币基金主要投资流动性较高的短期工具,但不同基金的政府、银行及企业信用敞口并不相同。个别债券则有自己的到期及支付条件。[1][8]
券商提供的闲置现金计息,也值得与上述方法一起查,但要确认帐户资格、计息门槛、适用余额及是否需要自行转入某个产品。
先按用款日期选择研究路径
短期内随时可能支付:先看款项是否已在可支付的银行帐户,或是否需要跨平台赎回与转帐。多一步流程,就多一个截止时间、假期或付款安排需要核对。
已知几周或几个月后使用:比较定存到期日、个别国库券到期日与基金退出流程是否配合。提前解约的利息损失、提前卖债的价格及交易成本,都可能改变结果。
用款时间有弹性:可以研究每日流动性较高的基金或ETF,但仍需接受产品净值、收益及市场流动性变动。若选择更长久期债券,研究任务已增加明显的利率风险,应进一步看债券ETF。
SGOV/BIL的3.76%收益率怎样理解?
两基金官方产品页截至2026年10月21日的30日SEC收益率均为3.76%;SGOV列示有效久期0.11年,BIL列示选择权调整久期0.10年。它们主要提供超短期美元国库券敞口。[6][7]
30日SEC收益率把近期净投资收入年化。之后几个月的实际回报,取决于持仓到期再投、利率、买卖价格及费用。
比较SGOV与BIL的费用、完整持仓及7/30/90日成本,可直接进入SGOV vs BIL。若需要先理解基金和银行契约的差别,则看货币市场基金 vs 定存。
香港与台湾的美元存款保障怎样核对?
| 存款地区 | 现行最高保障 | 外币及归户重点 |
|---|---|---|
| 香港 | 每名存款人、每间计划成员银行最高80万港元 | 合资格外币存款纳入;同一银行帐户归户,赔付以港币计 |
| 台湾 | 每名存款人、同一要保机构最高300万新台币 | 合资格新台币及外币存款本金与利息合并计算 |
以上依香港存保及台湾中央存保截至本次核对的官方规则。仍需确认银行/分行、存款种类和帐户安排是否合资格;同一品牌的境外分行也要查适用地区。[2][3]
基金、ETF或银行销售的投资产品,应按其法律权益及风险研究。香港存保FAQ亦将结构性存款等与一般合资格存款分开。[2]
卖出ETF后,何时才是可用现金?
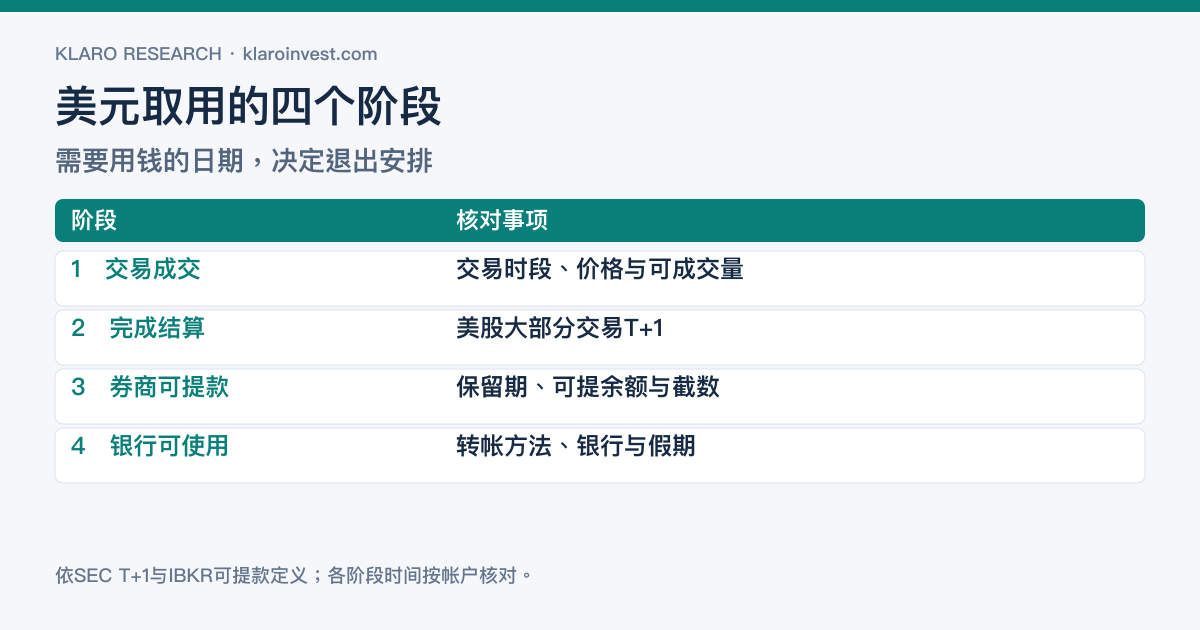
完整路径通常有四步:
- 在交易所成交。
- 按交易及市场制度完成结算。
- 券商确认余额可供提款。
- 银行收到款项并可支付。
美国大部分证券交易采T+1结算,但券商的可提款余额可能少于帐面现金。IBKR的官方定义便明确区分总现金余额与可提款余额。[4][5]
流程依SEC T+1制度及券商可提款定义;各阶段依市场、券商、银行及假期安排逐项核对。
若资金要在指定日期支付,应倒推每个截止时间,并确认中间是否涉及美国及本地假期、换汇、汇款处理或入金保留期。单看「T+1」无法推算完整银行到帐日。
换成美元收息,汇率会怎样改变结果?
假设最终支出币别是新台币,美元资产期间回报4%,但美元相对新台币下跌5%,忽略费税后的本位币结果为:
1.04×0.95−1=−1.2%。
若美元相对新台币上升5%,则为1.04×1.05−1=9.2%。两者都只是同一美元资产回报下的汇率假设,展示支出币别如何改变结果。
已经持有美元、之后也要支付美元的人,与为了息差先把本地货币换成美元的人,面对不同的成本和风险。比较时应把换入及换出的价差、汇款费及可能的汇率变化全部纳入。
用一张清单完成停泊判断
先写下要用钱的最迟日期和支出币别,再确认产品本金权益、收益口径、全部进出成本、正常及压力下的取用流程。最后核税务居民与所得分类,以及款项回到支出帐户所需时间。
这样便能把产品比较落到具体用途。下一步可以按问题选择基金与定存、SGOV与BIL或直接债券与债券ETF。
常见问题
美元货币基金和美元定存,哪一个利息较高?
需要用相同期间、扣费后及可取回日期比较。定存依契约利率,基金收入则随底层资产和市场变动;促销利率亦可能附新资金、金额或期限条件。
SGOV和BIL可以作紧急备用金吗?
要先核自己是否能承受交易时间、结算、提款及银行转帐的等待,以及价格和汇率变化。紧急支出日期若很不确定,资金在支出帐户的可用性尤其重要。
资金放在银行出售的基金,就有存保吗?
Klaro Research
资料来源与更新依据
资料截止:2026年10月23日
- [1] 美国证券交易委员会/Investor.gov Money Market Funds Investor Bulletin
第一方 · 监管/交易所 · 查阅:2026年10月23日
- [2] 香港存款保障委员会 DPS常见问题:保障上限、外币及产品范围
第一方 · 监管/交易所 · 查阅:2026年10月23日
- [3] 中央存款保险股份有限公司 存款保险保额试算问与答
第一方 · 监管/交易所 · 查阅:2026年10月23日
- [4] 美国证券交易委员会/Investor.gov T+1结算制度:投资者须知
第一方 · 监管/交易所 · 查阅:2026年10月23日
- [5] Interactive Brokers Cash Available for Withdrawal
第一方 · 原始资料 · 查阅:2026年10月23日
- [6] iShares/BlackRock SGOV产品、收益率及久期
第一方 · 市场数据 · 2026年10月21日收益率/久期 · 查阅:2026年10月23日
- [7] State Street Investment Management BIL产品、收益率及久期
第一方 · 市场数据 · 2026年10月21日收益率/久期 · 查阅:2026年10月23日
- [8] 美国证券交易委员会/Investor.gov Bonds:票息、到期及风险
第一方 · 监管/交易所 · 查阅:2026年10月23日
研究限制
- 比较以美元资金用途为主;各地银行、基金、券商及帐户的资格、费用与保障条件须按所在地核对。
- 收益率为近期年化量度,银行契约利率、基金净收入及实际持有期回报各有定义,未预测未来利率。
- 汇率算例为假设,且未计交易费、税及不同时间的现金流;港币与美元联系汇率亦有兑换价差及制度条件。
需要重新检查的事件
- 存款保障上限、合资格范围或基金赎回制度变更时更新比较。
- 券商结算、提款、银行转帐或产品流动性出现重大变更时核对取用路径。
- 季度核对短债基金收益、久期及费用,保留各自资料日。
本文仅供参考,不构成投资建议。