
货币市场基金 vs 定存:收益、本金风险与取回时间
目录
一般固定利率定存以银行契约约定利率和期限;货币市场基金则把资金投向短期债务、存款等工具,投资者持有基金份额,结果由底层收益、费用、净值及赎回安排决定。 比较两者时,应先固定用钱日期、支出币别和可承受的本金变化,再看扣费后收入。[1][4]
若已知某日要支付一笔款项,到期和入帐安排尤其重要;若需要较多取用弹性,也要确认基金赎回的截止时间、付款天数及压力情境。两种产品可以服务短期资金用途,但其法律权益和现金流程不同。
资料与制度核对截至2026年10月23日。
货币基金与定存的核心差异
| 比较项目 | 一般固定利率定存 | 货币市场基金 |
|---|---|---|
| 持有权益 | 对银行的存款债权 | 对基金净资产的份额权益 |
| 收入来源 | 依存款契约计息 | 短期票据、存款及其他合资格资产的收益 |
| 利率/收益变化 | 按该笔契约条件 | 随底层资产、再投资及费用改变 |
| 本金或净值 | 正常到期依契约支付,另看银行信用及合资格存保 | 依基金NAV、资产信用和市场情况 |
| 提前取回 | 看是否准许、利息扣减及其他条款 | 看申赎时间、估值、付款及特殊措施 |
| 成本 | 可能有提前解约、转帐或汇兑成本 | 基金费、平台/申赎费;上市类另有交易价差 |
| 正式文件 | 存款确认书及银行条款 | 招股书、产品资料概要及最新报告 |
货币基金的底层可包括现金、短期政府票据、银行及企业相关工具;产品之间的信用和流动性差异仍需查持仓。[1][4]
货币市场基金会亏损吗?NAV如何变动?
基金持有的短期资产通常对利率变化较不敏感,但仍有信用、流动性和操作风险。以美国制度为例,部分基金采稳定NAV,部分采浮动NAV;稳定报价也需要底层资产及相应制度支持。[1]
读产品文件时,应确认政府债务、银行存款、存款证及商业票据的比例,并核对平均期限、币别及信用集中。如果基金使用其他基金、回购交易或衍生工具,也要把对手方和抵押安排纳入。
香港或其他注册地产品使用其本地规则及法律文件。比较货币基金时,应逐一核对注册地、NAV计价与赎回制度。
每日可赎回,实际多久拿到钱?
正常流程包含提交指令、跨过申赎截止时间、确定交易NAV,以及基金向平台付款。平台显示可交易或可提取现金,又可能是另一个时间点。
因此要核对的是「哪一天提交、按哪一天NAV、预计哪一天支付、何时能转到支出帐户」。假日、不同市场的营业日和转帐流程,都可能影响整段时间。
美国SEC亦列出压力情境下的流动性费,以及特定情况清算时停止赎回的安排。这些是基金风险管理条件,应按产品所属制度阅读,不能只用平日付款速度估计极端情况。[1]
香港与台湾的存款保障如何比较?
香港现行DPS最高保障为每名存款人、每间计划成员银行80万港元;合资格外币存款可纳入,同一银行的帐户须归户。台湾中央存保则为每名存款人、同一要保机构最高300万新台币,合资格新台币与外币本金及利息合并计算。[2][3]
重要的是先确定银行或分行所在地、参与保障计划的实体,以及产品是否合资格存款。银行销售基金时,销售渠道和投资者持有的法律权益是两回事;结构性存款等特殊产品也要另查保障范围。
如果总额接近法定上限,利息和同一机构其他帐户亦应一并纳入,避免只看新开的某一笔存款。
同样放90日,较高年化收益一定较有利吗?
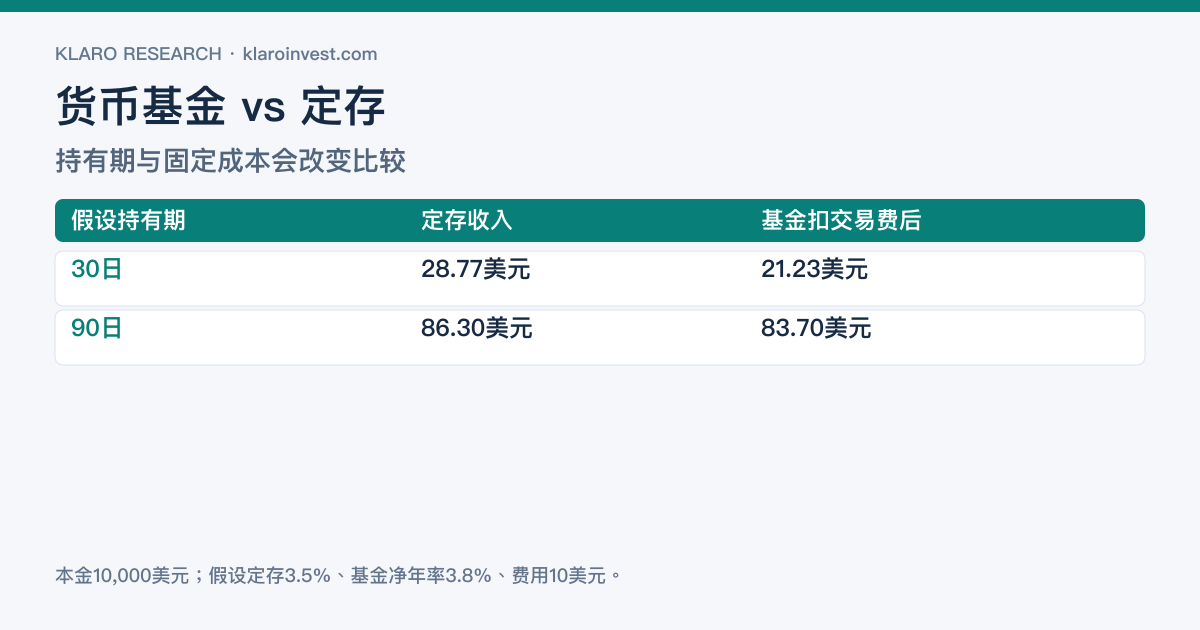
以下纯属假设:本金10,000美元;定存年率3.5%,基金扣除运作费后的净收入速度固定3.8%;基金往返平台/申赎成本合计10美元,其他费用及税为零,NAV和汇率不变。
| 持有期 | 定存假设利息 | 基金假设收入,扣10美元成本后 |
|---|---|---|
| 30日 | 28.77美元 | 21.23美元 |
| 90日 | 86.30美元 | 83.70美元 |
计算按本金×年率×日数÷365,再扣指定成本。90日的0.3个百分点年化息差只产生约7.40美元额外收入,小于10美元成本。
本金10,000美元、基金往返成本10美元、NAV及汇率不变;全部为教学假设,未引用银行促销报价。
实际定存可能使用不同日数惯例或附新资金门槛;基金收入亦会改变。这个算例的用途是让读者把持有期和全部成本算进去,建立可核对的比较方式。
「美元基金」还要看哪些币别栏位?
交易或份额以美元计价,不一定代表所有底层资产及风险都相同。要分清基金基础货币、份额类别、底层资产币别,以及是否采取汇率避险。
若最后支出是新台币或港元,还要计换入及换出的费用与价格。美元计价收益增加,本位币结果仍会随汇率变化;实际情境可接著看美元闲钱停泊的币别算例。
货币基金、SGOV与BIL如何分工?
SGOV及BIL是可在交易所买卖的超短期国库券ETF,投资者按市场价格成交,再经结算及提款。一般非上市货币基金则按申赎程序与NAV交易,两者的进出成本及操作路径不同。
希望使用证券帐户研究超短债,可看SGOV vs BIL的完整持仓、收益率与成本;希望先理解债券到期和基金份额的差别,可看债券ETF。
常见问题
货币基金的七日或30日年化收益,可以和定存直接比较吗?
应先核是否已扣基金费、采哪个期间及年化方法,再计实际持有期与进出成本。定存则需读契约利率、期限及提款条件。
购买货币基金后,是否随时可以全额取出?
需要按该基金的申赎、估值及付款安排处理;市场压力下亦可能有特殊措施。正常与特殊条款都应在投入前确认。[1]
短期停泊是否应只挑收益最高的产品?
先确认支出日期、币别、本金风险和到帐流程,再用相同成本及收益口径比较,会更贴近资金的实际用途。
Klaro Research
资料来源与更新依据
资料截止:2026年10月23日
- [1] 美国证券交易委员会/Investor.gov Money Market Funds Investor Bulletin
第一方 · 监管/交易所 · 查阅:2026年10月23日
- [2] 香港存款保障委员会 DPS常见问题:保障上限、外币及产品范围
第一方 · 监管/交易所 · 查阅:2026年10月23日
- [3] 中央存款保险股份有限公司 存款保险保额试算问与答
第一方 · 监管/交易所 · 查阅:2026年10月23日
- [4] 星展银行香港 Money Market Funds:底层资产与产品风险
第一方 · 原始资料 · 查阅:2026年10月23日
研究限制
- 收益算例的3.5%、3.8%与10美元成本均为假设,基金净收入速度固定、NAV及汇率不变,未计个人税或提前解约。
- 美国货币基金的稳定/浮动NAV及流动性费规则只用作制度实例;香港或其他注册地基金依当地规则及产品文件。
- 存款保障按地区、计划成员、存款人及合资格产品判断;跨境分行与投资基金各有不同法律权益。
需要重新检查的事件
- 存款保障、货币基金赎回或流动性费制度改变时,更新比较及地区说明。
- 平台改变申赎费、截止时间、付款或现金代用规则时,重核执行例子。
- 引用基金分类或产品文件变更时,核对底层信用与NAV安排。
本文仅供参考,不构成投资建议。