
貨幣市場基金 vs 定存:收益、本金風險與取回時間
目錄
一般固定利率定存以銀行契約約定利率和期限;貨幣市場基金則把資金投向短期債務、存款等工具,投資者持有基金份額,結果由底層收益、費用、淨值及贖回安排決定。 比較兩者時,應先固定用錢日期、支出幣別和可承受的本金變化,再看扣費後收入。[1][4]
若已知某日要支付一筆款項,到期和入帳安排尤其重要;若需要較多取用彈性,也要確認基金贖回的截止時間、付款天數及壓力情境。兩種產品可以服務短期資金用途,但其法律權益和現金流程不同。
資料與制度核對截至2026年10月23日。
貨幣基金與定存的核心差異
| 比較項目 | 一般固定利率定存 | 貨幣市場基金 |
|---|---|---|
| 持有權益 | 對銀行的存款債權 | 對基金淨資產的份額權益 |
| 收入來源 | 依存款契約計息 | 短期票據、存款及其他合資格資產的收益 |
| 利率/收益變化 | 按該筆契約條件 | 隨底層資產、再投資及費用改變 |
| 本金或淨值 | 正常到期依契約支付,另看銀行信用及合資格存保 | 依基金NAV、資產信用和市場情況 |
| 提前取回 | 看是否准許、利息扣減及其他條款 | 看申贖時間、估值、付款及特殊措施 |
| 成本 | 可能有提前解約、轉帳或匯兌成本 | 基金費、平台/申贖費;上市類另有交易價差 |
| 正式文件 | 存款確認書及銀行條款 | 招股書、產品資料概要及最新報告 |
貨幣基金的底層可包括現金、短期政府票據、銀行及企業相關工具;產品之間的信用和流動性差異仍需查持倉。[1][4]
貨幣市場基金會虧損嗎?NAV如何變動?
基金持有的短期資產通常對利率變化較不敏感,但仍有信用、流動性和操作風險。以美國制度為例,部分基金採穩定NAV,部分採浮動NAV;穩定報價也需要底層資產及相應制度支持。[1]
讀產品文件時,應確認政府債務、銀行存款、存款證及商業票據的比例,並核對平均期限、幣別及信用集中。如果基金使用其他基金、回購交易或衍生工具,也要把對手方和抵押安排納入。
香港或其他註冊地產品使用其本地規則及法律文件。比較貨幣基金時,應逐一核對註冊地、NAV計價與贖回制度。
每日可贖回,實際多久拿到錢?
正常流程包含提交指令、跨過申贖截止時間、確定交易NAV,以及基金向平台付款。平台顯示可交易或可提取現金,又可能是另一個時間點。
因此要核對的是「哪一天提交、按哪一天NAV、預計哪一天支付、何時能轉到支出帳戶」。假日、不同市場的營業日和轉帳流程,都可能影響整段時間。
美國SEC亦列出壓力情境下的流動性費,以及特定情況清算時停止贖回的安排。這些是基金風險管理條件,應按產品所屬制度閱讀,不能只用平日付款速度估計極端情況。[1]
香港與台灣的存款保障如何比較?
香港現行DPS最高保障為每名存款人、每間計劃成員銀行80萬港元;合資格外幣存款可納入,同一銀行的帳戶須歸戶。台灣中央存保則為每名存款人、同一要保機構最高300萬新台幣,合資格新台幣與外幣本金及利息合併計算。[2][3]
重要的是先確定銀行或分行所在地、參與保障計劃的實體,以及產品是否合資格存款。銀行銷售基金時,銷售渠道和投資者持有的法律權益是兩回事;結構性存款等特殊產品也要另查保障範圍。
如果總額接近法定上限,利息和同一機構其他帳戶亦應一併納入,避免只看新開的某一筆存款。
同樣放90日,較高年化收益一定較有利嗎?
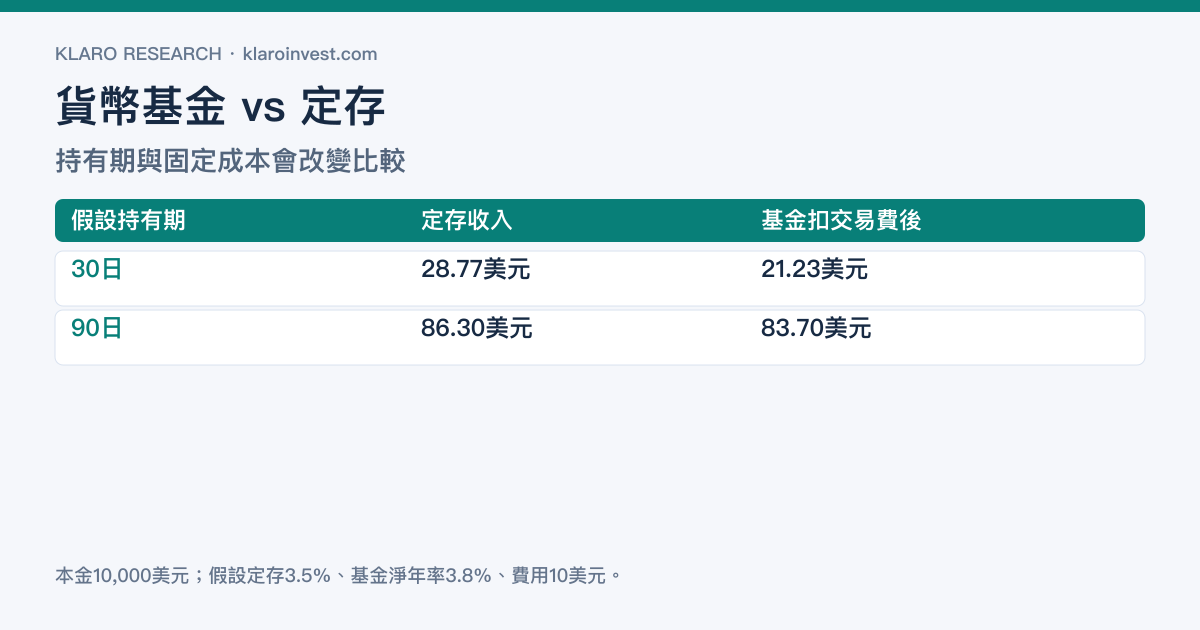
以下純屬假設:本金10,000美元;定存年率3.5%,基金扣除運作費後的淨收入速度固定3.8%;基金往返平台/申贖成本合計10美元,其他費用及稅為零,NAV和匯率不變。
| 持有期 | 定存假設利息 | 基金假設收入,扣10美元成本後 |
|---|---|---|
| 30日 | 28.77美元 | 21.23美元 |
| 90日 | 86.30美元 | 83.70美元 |
計算按本金×年率×日數÷365,再扣指定成本。90日的0.3個百分點年化息差只產生約7.40美元額外收入,小於10美元成本。
本金10,000美元、基金往返成本10美元、NAV及匯率不變;全部為教學假設,未引用銀行促銷報價。
實際定存可能使用不同日數慣例或附新資金門檻;基金收入亦會改變。這個算例的用途是讓讀者把持有期和全部成本算進去,建立可核對的比較方式。
「美元基金」還要看哪些幣別欄位?
交易或份額以美元計價,不一定代表所有底層資產及風險都相同。要分清基金基礎貨幣、份額類別、底層資產幣別,以及是否採取匯率避險。
若最後支出是新台幣或港元,還要計換入及換出的費用與價格。美元計價收益增加,本位幣結果仍會隨匯率變化;實際情境可接著看美元閒錢停泊的幣別算例。
貨幣基金、SGOV與BIL如何分工?
SGOV及BIL是可在交易所買賣的超短期國庫券ETF,投資者按市場價格成交,再經結算及提款。一般非上市貨幣基金則按申贖程序與NAV交易,兩者的進出成本及操作路徑不同。
希望使用證券帳戶研究超短債,可看SGOV vs BIL的完整持倉、收益率與成本;希望先理解債券到期和基金份額的差別,可看債券ETF。
常見問題
貨幣基金的七日或30日年化收益,可以和定存直接比較嗎?
應先核是否已扣基金費、採哪個期間及年化方法,再計實際持有期與進出成本。定存則需讀契約利率、期限及提款條件。
購買貨幣基金後,是否隨時可以全額取出?
需要按該基金的申贖、估值及付款安排處理;市場壓力下亦可能有特殊措施。正常與特殊條款都應在投入前確認。[1]
短期停泊是否應只挑收益最高的產品?
先確認支出日期、幣別、本金風險和到帳流程,再用相同成本及收益口徑比較,會更貼近資金的實際用途。
Klaro Research
資料來源與更新依據
資料截止:2026年10月23日
- [1] 美國證券交易委員會/Investor.gov Money Market Funds Investor Bulletin
第一方 · 監管/交易所 · 查閲:2026年10月23日
- [2] 香港存款保障委員會 DPS常見問題:保障上限、外幣及產品範圍
第一方 · 監管/交易所 · 查閲:2026年10月23日
- [3] 中央存款保險股份有限公司 存款保險保額試算問與答
第一方 · 監管/交易所 · 查閲:2026年10月23日
- [4] 星展銀行香港 Money Market Funds:底層資產與產品風險
第一方 · 原始資料 · 查閲:2026年10月23日
研究限制
- 收益算例的3.5%、3.8%與10美元成本均為假設,基金淨收入速度固定、NAV及匯率不變,未計個人稅或提前解約。
- 美國貨幣基金的穩定/浮動NAV及流動性費規則只用作制度實例;香港或其他註冊地基金依當地規則及產品文件。
- 存款保障按地區、計劃成員、存款人及合資格產品判斷;跨境分行與投資基金各有不同法律權益。
需要重新檢查的事件
- 存款保障、貨幣基金贖回或流動性費制度改變時,更新比較及地區說明。
- 平台改變申贖費、截止時間、付款或現金代用規則時,重核執行例子。
- 引用基金分類或產品文件變更時,核對底層信用與NAV安排。
本文僅供參考,不構成投資建議。