
SGOV vs BIL:美元短債ETF的收益、費用與取用時間
目錄
SGOV與BIL都是以超短期美國國庫券為主要敞口的ETF:SGOV追蹤剩餘期限不超過三個月的指數,BIL則追蹤至少一個月、不足三個月的國庫券指數。 兩者讓投資者透過交易所份額持有並持續再投資短期國庫券。[3][4]
對美元閒錢,最有用的比較是持有多久、全部進出成本多少,以及何時需要把錢轉回支出帳戶。2026年10月21日兩者公布的30日SEC收益率同為3.76%;此時,小額資金的一次交易或換匯成本,便可能比基金年費差更重要。[1][2]
本文核對截至2026年10月23日,產品與持倉資料採各自標明日期。
SGOV與BIL的期限、費用及收益率
| 項目 | SGOV | BIL |
|---|---|---|
| 官方名稱 | iShares 0-3 Month Treasury Bond ETF | State Street SPDR Bloomberg 1-3 Month T-Bill ETF |
| 指數 | ICE 0-3 Month US Treasury Securities Index | Bloomberg 1-3 Month U.S. Treasury Bill Index |
| 指數期限 | 剩餘期限不超過3個月 | 至少1個月、不足3個月 |
| 年度基金運作費用 | 0.09% | 0.1353% |
| 一般收入分配 | 每月 | 每月 |
| 30日SEC收益率,10月21日 | 3.76% | 3.76%,未補貼亦3.76% |
| 久期,10月21日 | 有效久期0.11年 | 選擇權調整久期0.10年 |
| 官方文件 | SGOV摘要 | BIL摘要 |
收益及久期依當日產品頁,各發行商採其欄位定義。短久期表示對利率小幅變動的價格敏感度通常較低;基金之後再投資的收入仍會隨短期利率改變。[1][2]
以假設固定10,000美元持有一年粗算,基金年費約9美元與13.53美元,差額4.53美元。短期持有時,仍要與佣金、價差、平台及換匯費一起比較。
完整持倉如何解讀?
兩份原件均為2026年10月21日。SGOV有24列,BIL有20列;國庫券是主要資產,現金及其他貨幣工具另外列示。[5][6]
| 原檔分類,NAV百分比 | SGOV | BIL |
|---|---|---|
| 國庫券 | 102.51% | 100.051637% |
| 貨幣基金 | 2.57% | 此檔未列 |
| 美元現金 | −5.07% | 0.063130% |
| 原始加總 | 100.01% | 100.114767% |
這是資產與負債明細的原始呈現,與基金指數目標需要分開閱讀。SGOV負現金的具體交易原因,以及BIL百分比未對齊100%的差異,需要再配合同日淨資產及結算資料核對;此處保留原件數字,未把差額重分配到其他持倉。[5][6]
兩者都持續依規則處理到期與再投資。基金份額的退出方式,與直接持有某一張、某日到期的國庫券不同,相關機制可看債券ETF與直接持債。
只放7、30或90日,成本有多大?
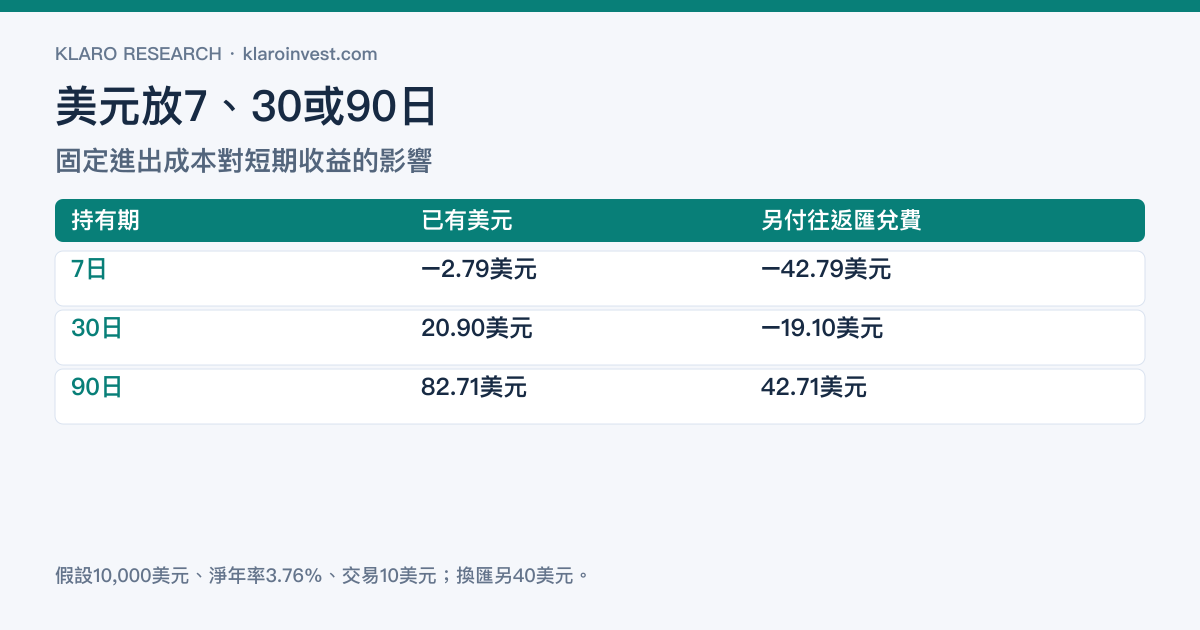
假設本金10,000美元,淨收入速度固定為年化3.76%,價格及匯率不變,買入加賣出的佣金與價差成本合計10美元。這是以10月21日收益率作輸入的教學情境,實際利率及交易價格會變動。
| 持有期 | 假設收入,未扣投資者成本 | 扣10美元往返成本後 | 若另有0.4%往返匯兌成本 |
|---|---|---|---|
| 7日 | 7.21美元 | −2.79美元 | −42.79美元 |
| 30日 | 30.90美元 | 20.90美元 | −19.10美元 |
| 90日 | 92.71美元 | 82.71美元 | 42.71美元 |
公式為本金×淨年化收入速度×日數÷365,再扣指定成本。SEC收益率使用淨投資收入,因此表中沒有再重扣0.09%或0.1353%的基金年費。
本金10,000美元、淨收入速度3.76%、往返交易成本10美元;額外匯兌情境為40美元,NAV及匯率不變,未計個人稅。
如果美元原本已在帳戶、之後也用美元支出,匯兌那一欄可能不適用;若為了短期息差而把新台幣換成美元再換回,就要把兩段換匯及匯率風險一起計算。
每月除息後下跌,如何計算持有結果?
短債基金期間累積收入,分派時NAV會扣除相應資產;價格可能呈現收入累積與除息調整的路徑。單看除息前後價格,會漏掉持有人取得的現金或應收分派。
較完整的簡單持有期計算,是把賣出價或期末價、已收淨分派、買入成本及全部費用合計。若期間再投資,則按實際新增份額和成交價格核對。基金月配安排與歷史分派可由官方產品頁查閱。[1][2]
賣出後多久能轉回銀行?
美股大部分證券交易按T+1結算,但整個取用路徑包含成交、結算、券商可提款,以及銀行入帳。SEC的T+1說明處理結算;IBKR的官方定義則指出可提款餘額可能低於總現金餘額。[7][8]
需要指定日期支付時,還要確認券商帳戶的入金保留期、轉帳方法、截數時間,以及美國與本地假期。把這幾步逐一列出,才能估計可用日期。
若資金可能隨時用於生活開支,應先比較留在支出銀行、定存或基金的完整流程,見美元閒錢停泊。
非美國居民的分派稅務怎樣核對?
IRS Publication 515列明,符合條件的基金利息相關分派及短期資本利得分派可獲Chapter 3預扣豁免。實際適用需要核基金年度指定、持有人身份、文件及付款方處理。[9]
例如iShares會公布年度Qualified Interest Income資料;2025年度文件可示範如何找到基金及分派分類,2026年度的最終比例則需使用該年度文件核對。[10]
研究SGOV與BIL時,應分別取得相應年度文件,再與券商實際扣繳及可能調整核對。居民地申報與其他稅務是另一層,身份文件可接著讀W-8BEN。
怎樣在SGOV與BIL之間縮小選項?
兩者的短期政府債務方向相近,可以先按自己的平台核交易成本、即時價差、可買份額及提款路徑,再看基金費用與當期淨收入。
若已經持有其中一隻,轉換亦會產生成本;應估計持有期內可能節省多少,並核對轉換是否影響用款日期。希望先理解銀行契約與基金權益,可讀貨幣基金 vs 定存。
常見問題
SGOV的年費較低,收益率一定較高嗎?
當期淨收入亦受持倉、期限及計算窗口影響。2026年10月21日兩基金的30日SEC收益率同為3.76%,所以應按實際資料比較。[1][2]
收到每月分派前賣出,是否完全沒有期間收入?
買賣價格可能已反映期間累積的收入;是否取得該次正式分派則依除息資格。完整結果需要把價格與現金放在同一持有期內計算。
SGOV或BIL是否可保證幾個月後取回原本金?
基金份額按市場價格買賣,持有期結果還受收益、價格及交易成本影響。若重點是某一天的資金支付,應同時比較到期日匹配的存款或個別國庫券安排。
Klaro Research
資料來源與更新依據
資料截止:2026年10月23日
- [1] iShares/BlackRock SGOV產品、收益率及久期
第一方 · 市場數據 · 2026年10月21日收益率/久期 · 查閲:2026年10月23日
- [2] State Street Investment Management BIL產品、收益率及久期
第一方 · 市場數據 · 2026年10月21日收益率/久期 · 查閲:2026年10月23日
- [3] iShares/BlackRock SGOV Summary Prospectus — June 29, 2026
第一方 · 招股書/説明書 · 查閲:2026年10月23日
- [4] State Street/美國證券交易委員會 BIL Summary Prospectus — October 31, 2025
第一方 · 招股書/説明書 · 查閲:2026年10月23日
- [5] iShares/BlackRock SGOV完整持倉CSV
第一方 · 完整持倉 · 2026年10月21日 · 查閲:2026年10月23日
- [6] State Street Investment Management BIL完整持倉工作簿
第一方 · 完整持倉 · 2026年10月21日 · 查閲:2026年10月23日
- [7] 美國證券交易委員會/Investor.gov T+1結算制度:投資者須知
第一方 · 監管/交易所 · 查閲:2026年10月23日
- [8] Interactive Brokers Cash Available for Withdrawal
第一方 · 原始資料 · 查閲:2026年10月23日
- [9] 美國國稅局 Publication 515(2026):Interest-related dividends
第一方 · 監管/交易所 · 查閲:2026年10月23日
- [10] iShares/BlackRock 2025 Qualified Interest Income Summary
第一方 · 原始資料 · 2025稅務年度,僅作年度分類文件示例 · 查閲:2026年10月23日
研究限制
- 收益率和持倉截至10月21日;SEC收益率為近期淨投資收入年化,未鎖定未來收入或價格。
- SGOV原檔有負現金,BIL原始百分比加總100.114767%;保留原始數字,具體結算及淨資產差異未由單一持倉表推定。
- 算例固定淨收入速度、NAV及匯率,交易/換匯成本為假設;淨收益率已反映基金運作費,沒有再重複扣除。
- 年度QII資料只示範稅務分類查核,2026最終比例、券商扣繳及個人居民地稅另核。
需要重新檢查的事件
- 指數期限、費用、分派或收益率定義改變時,更新比較與圖表。
- 每季度核對完整持倉、收益及久期,保留各自原始日期。
- 結算、券商可提款、跨境轉帳或年度稅務分類更新時,核對取用與稅務段落。
本文僅供參考,不構成投資建議。