
股票回购是什么意思?公司为什么回购、EPS、股价与稀释
目录
股票回购(share buyback/stock repurchase)是公司用现金买回自己已发行的股份,可能减少流通股和每股盈利(EPS)的分母。 股东价值取决于现金来源、买入价格、净股数变化、股票薪酬稀释,以及回购相对再投资、还债和派息的机会成本。[1]
Klaro Research 核心结论: 公司宣布回购只证明董事会提供授权;真正可验证的结果是实际花费、平均回购价格、期末及稀释股数、SBC 新增股份、债务和自由现金流。EPS 上升是算术中间结果,资本配置是否创造价值要看回购价格及被放弃的其他用途。
本文资料截至 2026 年 8 月 30 日。美国上市公司回购应按当期 10-Q/10-K 的 Item 703、现金流量表、股东权益附注及股数披露核对;2023 年 SEC 回购披露现代化规则已被法院撤销,披露要求回复至新规则生效前的制度。[4]
股票回购怎样运作?先分清三个动作
1. 宣布回购授权
董事会宣布可以在某个金额或股数上限内买回股份,通常保留是否执行、执行速度和交易方式的弹性。授权额是「可以买多少」,不是「已经花了多少」。
2. 执行回购
公司可以在公开市场分批买回,也可以使用加速股份回购(ASR)、要约收购或私人协议等方式。公开市场回购涉及交易时间、价格与成交量;ASR 则通常由金融机构先交付股份,再按协议在市场对冲,会有不同的会计和交易对手条款。
3. 注销或留作库存股
- 注销股份:股份从已发行股本中消除,未来的加权平均股数可能下降。
- 留作库存股:股份由公司持有,可日后用于员工股票薪酬、收购支付或重新发行;它不等同于永久减少所有潜在稀释。
因此,阅读「回购了多少」时,要问是授权、已执行、已结算,还是已注销;四个数字不一定相同。
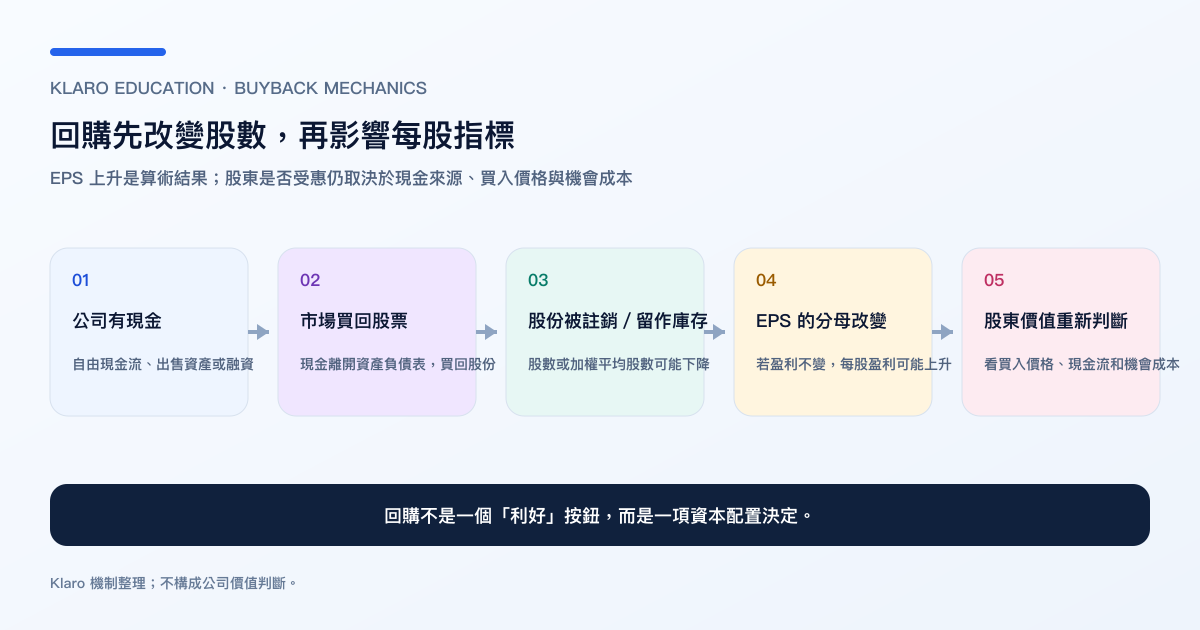
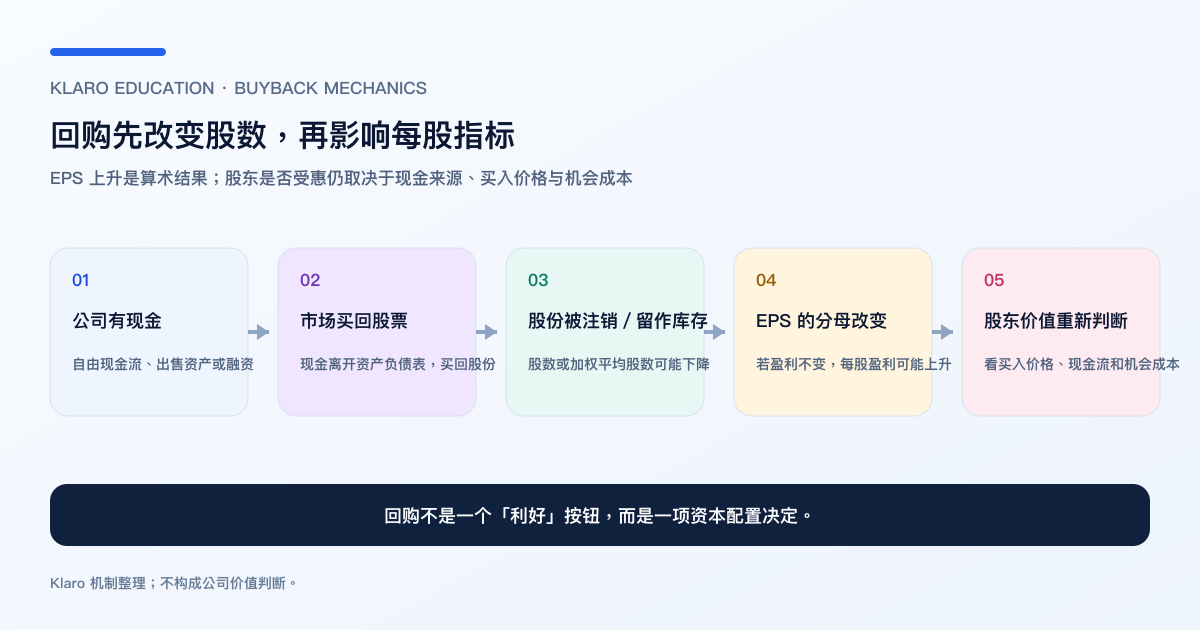
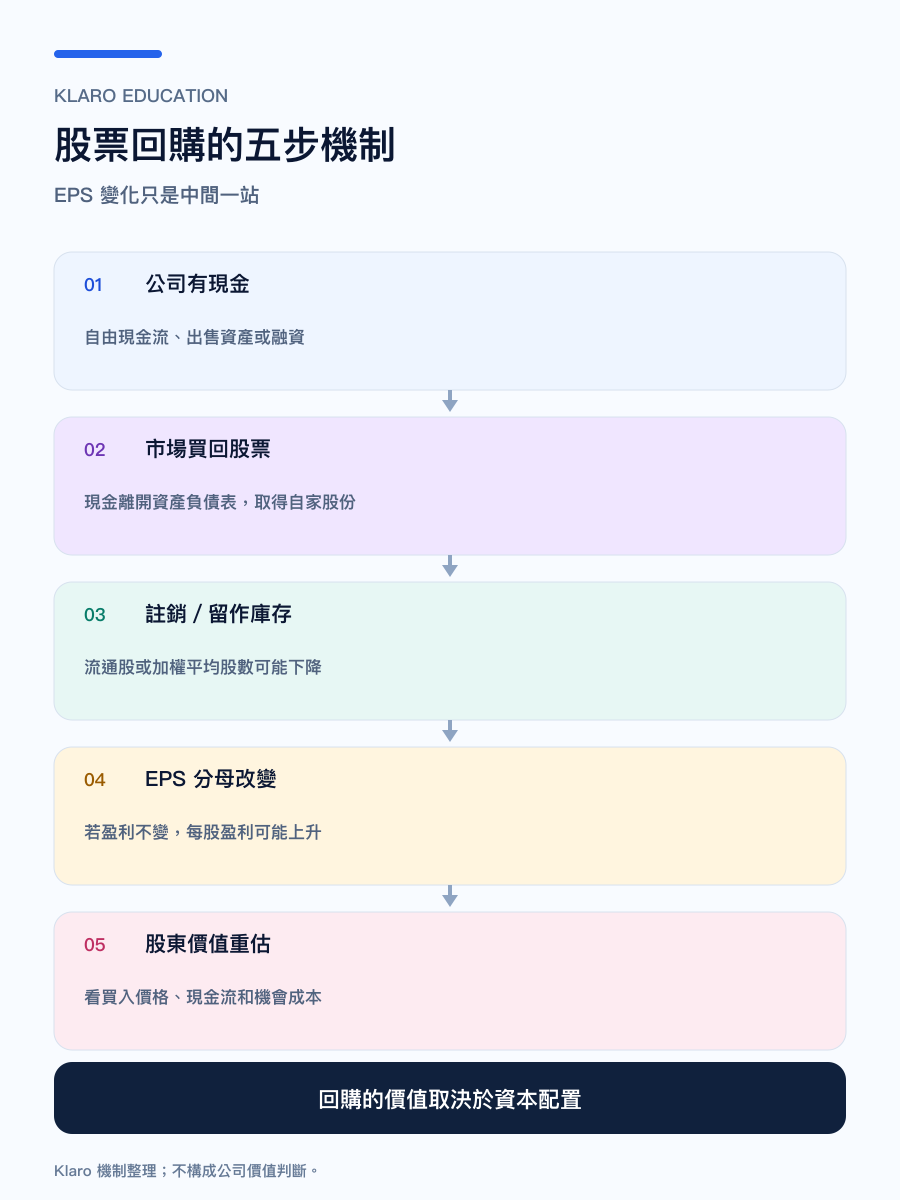
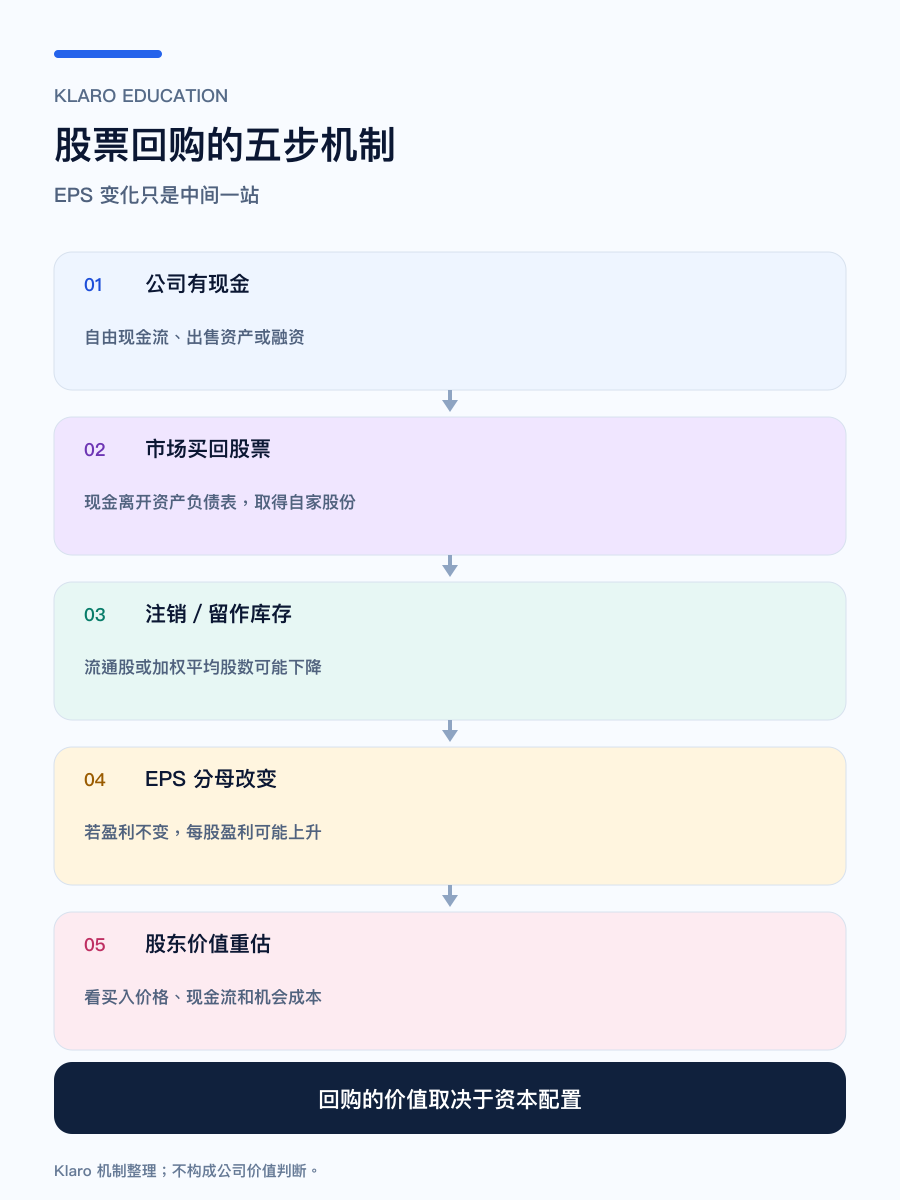
图:EPS 是回购影响股东分析的中间结果,不能直接当成价值创造的结论。
为什么回购会令 EPS 上升?一个简单算式
基本 EPS 可以简化为:
EPS = 归属普通股东的盈利 ÷ 期内加权平均普通股数
SEC 的投资者教材说明,损益表会列示 EPS,而 EPS 的计算要把净盈利除以普通股数;公司回购后,回购股份在适用的会计日期不再计入流通股,因而可能改变 EPS。[2]
假设公司盈利 100 元、100 股,原本 EPS = 1.00 元。公司用 200 元现金以每股 20 元买回 10 股,假设业务盈利没有改变、回购股份不再计入分母,新的 EPS = 100 ÷ 90 = 1.11 元,帐面上升约 11%。
这个算式只回答「分母变小会怎样」,没有回答三个更重要的问题:
- 公司是否以低于内在价值的价格买回?
- 200 元现金若留在公司,能否创造更高的运营回报?
- 回购是否只是抵消员工股票薪酬、可换股债券或其他潜在稀释?
EPS 上升可以是算术结果,不一定是经济价值增加。 如果公司用高估值买回股份,留下的股东可能拥有更高 EPS,却同时失去现金和未来投资选择权。
回购对股东是好是坏?用两个维度先筛选
回购质量可以先用「现金来源 × 买入价格」建立四格框架,再加入再投资机会和稀释分析:
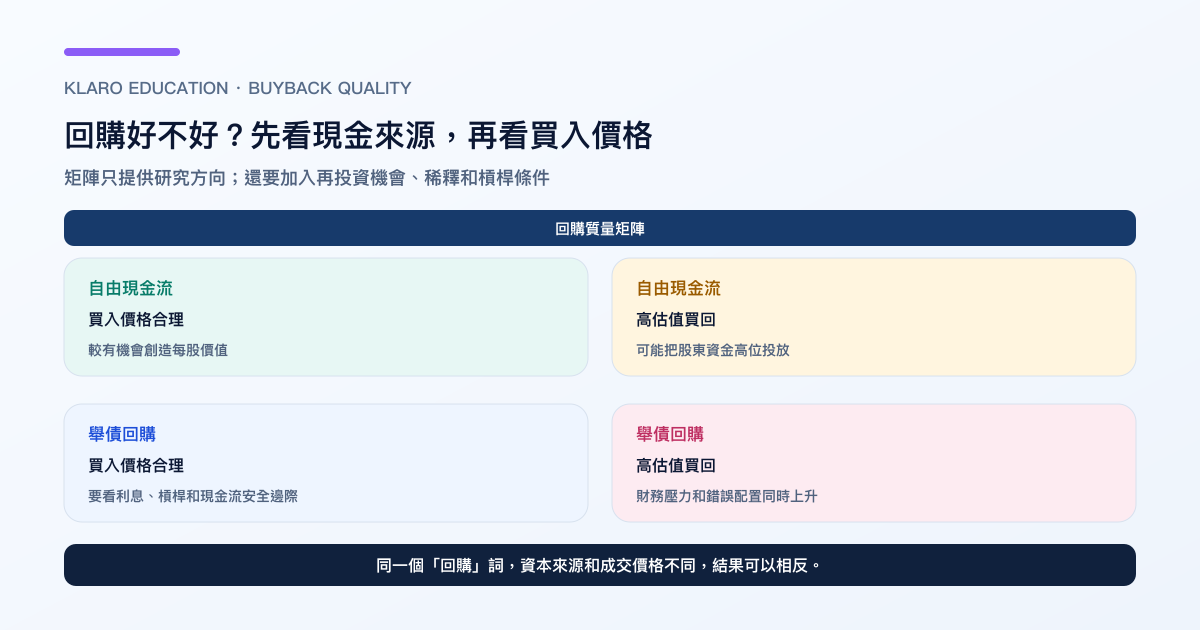
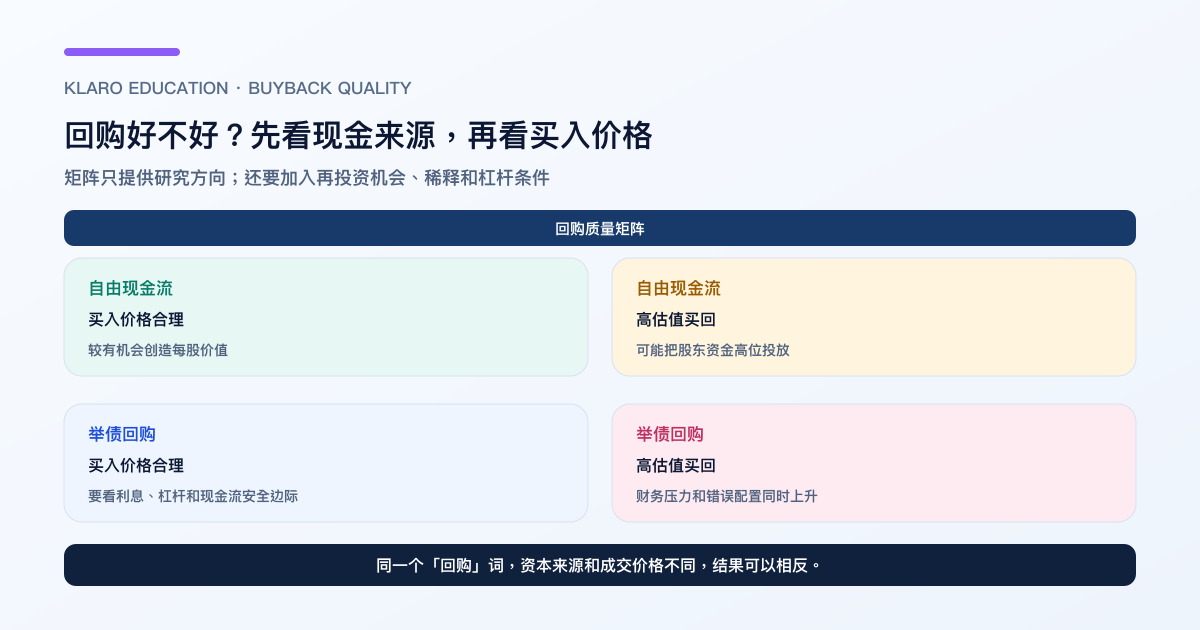
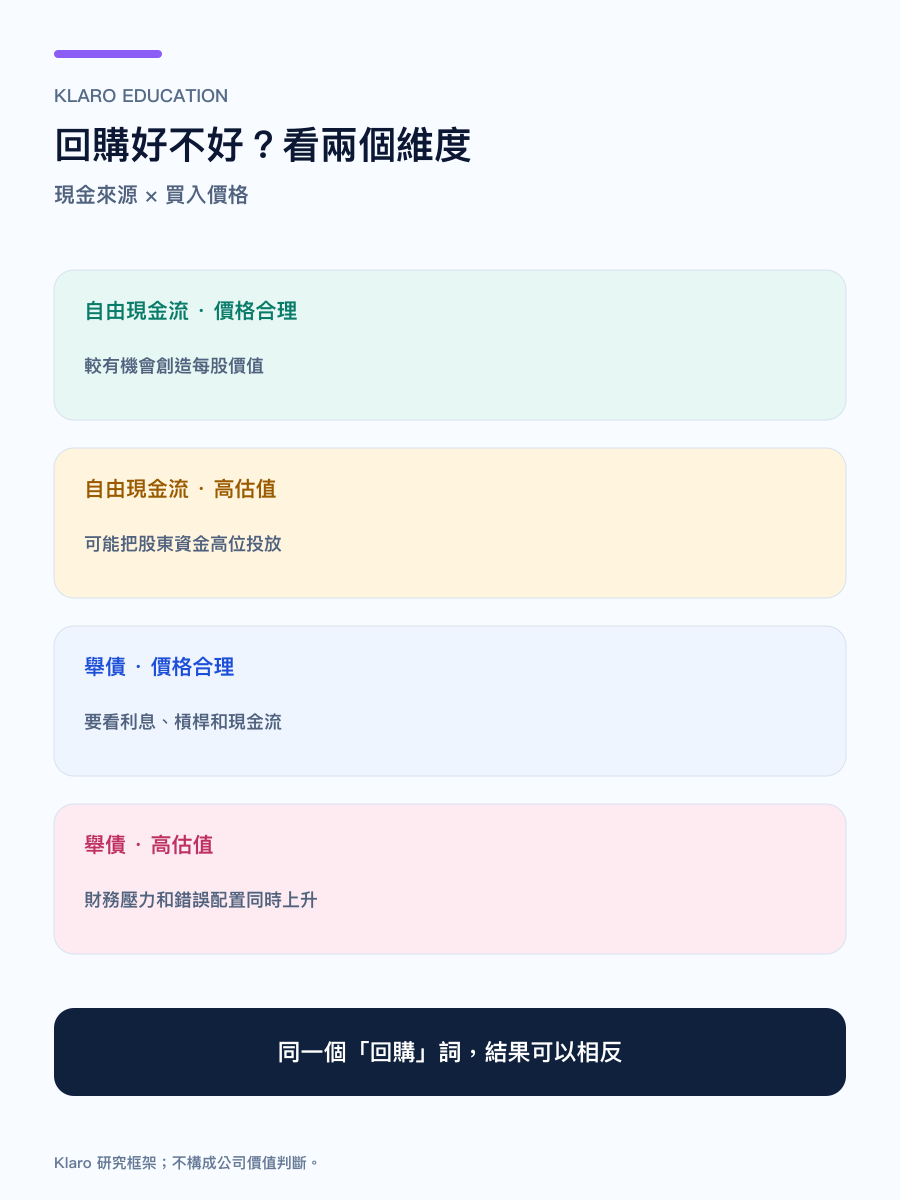
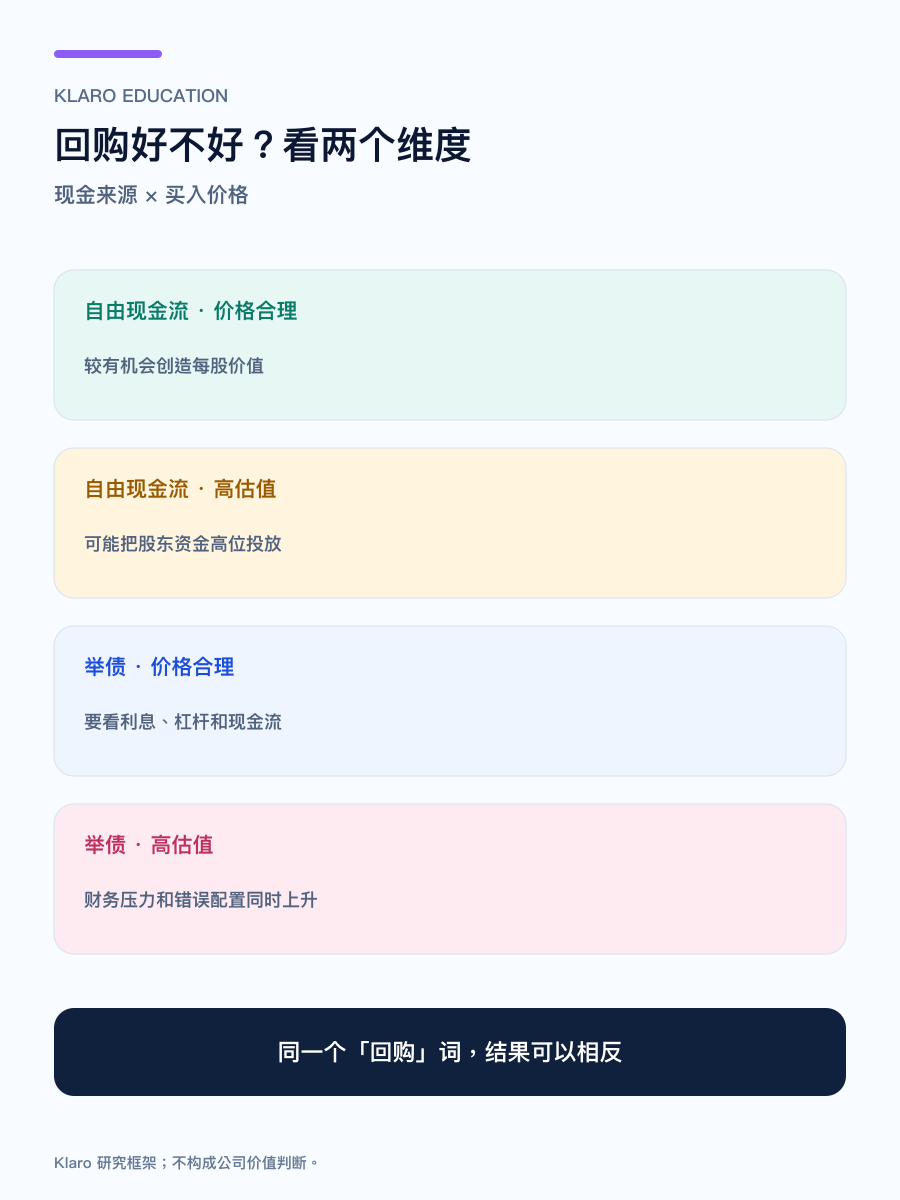
图:矩阵是研究入口,不是对任何公司的结论;所有判断都要回到最新财报和回购价格。
自由现金流+合理估值
这通常是较容易成立的情境:公司已支付维持运营所需资本开支,仍有可重复的自由现金流,并以合理价格买回股份。即使如此,仍要比较回购与还债、并购、研发和派息的预期回报。
自由现金流+高估值
公司没有借钱,但若在市场过度乐观时大量买回,可能把股东资金投入低回报资产。管理层的回购决定不等于市场已证明股票便宜。
举债+合理估值
低价买回不代表没有财务风险。要看利息、到期债务、信用评级、现金流稳定性和公司是否仍能承受景气下行;利率上升或盈利下降会放大杠杆成本。
举债+高估值
这是最需要警惕的组合:公司用更高固定成本换取短期股数下降,若业务没有按预期增长,未来可能同时面对利息、再融资和投资不足。
回购和股票薪酬稀释:不能只看回购股数
科技公司常以限制性股票、期权或绩效股票支付员工。这些安排会增加潜在股数,回购可能只是抵消新增股份,而非真正缩小股东权益的分母。
研究时应把以下数字放在同一张表:
- 已回购股份数量与金额;
- 加权平均基本股数与稀释股数的变化;
- 股票薪酬(stock-based compensation)新增的潜在股份;
- 尚未执行的回购授权;
- 可换股债券、期权和限制性股票的稀释影响。
若回购 1,000 万股,但股票薪酬和可换股工具新增 900 万股,股东实际看到的分母下降只有 100 万股;只看回购公告便会高估效果。
毛回购、净回购与股数下降率怎样分?
回购分析至少要保存三个不同量度,因为它们回答不同问题:
| 量度 | 简化公式 | 回答的问题 | 主要限制 |
|---|---|---|---|
| 毛回购收益率 | 期间回购现金 ÷ 期初市值 | 公司用多大比例市值买回股份? | 未扣新股发行及 SBC 稀释 |
| 授权使用率 | 实际回购金额 ÷ 已宣布授权 | 董事会授权有多少已执行? | 授权可延长、取消或增加 |
| 净股数下降率 | 1-期末稀释股数 ÷ 期初稀释股数 | 剩余股东的稀释分母实际缩小多少? | 季中回购要另看加权平均股数 |
假设期初稀释股数为 1 亿股,公司回购 1,000 万股,同期因员工奖励及其他工具新增 900 万股,期末仍有 9,900 万股。公告可以写「回购一千万股」,但净股数只下降 1%。这是 Klaro 的股数桥示例;实际个案要由股东权益附注、SBC、期权及可换股工具重算。
平均回购价格也要独立计算:回购现金 ÷ 已买回股数。同一授权可以跨多个季度执行,若只拿期末股价与整个授权额比较,会错配价格和期间。
回购、派息和再投资怎样比较?
三者都是资本配置选择,但现金流路径不同:
| 用途 | 现金怎样离开公司 | 可能的好处 | 主要风险 |
|---|---|---|---|
| 股票回购 | 公司买回部分股东的股份 | 灵活、可改变股数和持股比例 | 高位回购、杠杆、稀释抵消 |
| 现金股息 | 按持股比例派给所有股东 | 回报直接、规则清楚 | 一旦承诺,削减股息可能被市场视为负面 |
| 再投资 | 研发、产能、销售、并购或还债 | 可能扩大未来盈利或降低风险 | 项目回报不确定、资本被错配 |
没有一种方式永远优胜。公司应先保留维持竞争力需要的资本,再按估值、杠杆和股东税务情况分配剩余现金。
美国公开市场回购的规则边界
美国 Rule 10b-18 为符合特定方式、时间、价格和成交量条件的公开市场回购提供自愿性安全港;SEC 明确说明,安全港不保护欺诈、操纵或掌握重大非公开资讯的交易。[3]
Rule 10b-18 亦不是公司唯一可以合法回购的路径;不符合安全港不会自动推定操纵,但公司失去该规则提供的特定保护。这个监管框架回答市场操纵风险,不会替投资者判断回购价格是否合理。[3]
2023 年 SEC 曾通过更细的回购披露现代化规则,其后美国第五巡回上诉法院于 2023 年 12 月 19 日撤销该规则。SEC 于 2024 年作技术修订,确认披露回复至新规则生效前的要求;研究者不应再把已撤销的逐日 Form F-SR 等要求写成现行制度。[4]
这对投资者的实务意义是:回购计划仍需看季度实际购买金额、股数、平均价格、剩余授权与股数变化。香港和其他市场有各自交易规则及披露安排,不能把美国安全港原封不动套用。
怎样从财报验证一次回购?
第一步:分开授权与实际执行
在 10-Q、10-K 或年报的股票回购表格找实际购买金额、股数、平均价格和剩余授权,不要只读新闻稿的最大授权额。
第二步:核对现金流来源
把回购支出放到现金流量表、自由现金流、现金及短期投资、债务和利息支出旁边看。自由现金流的基本概念可参考自由现金流是什么。
第三步:把 EPS 增长拆成盈利与股数变化
查看基本和稀释加权平均股数、期末流通股和股票薪酬。EPS 改善但股数没有下降,可能是盈利增长或其他会计因素,不应全部归因于回购。
第四步:估算回购收益率
对已盈利公司,可以把盈利收益率(EPS ÷ 股价)与回购的现金成本、债务利率和替代投资回报比较。这不是精确内在价值模型,但能提醒你公司是在买入较高还是较低的盈利收益率。
第五步:写出反证
例如:自由现金流连续转差、净债务/EBITDA 越过上限、股票薪酬抵消股数下降、回购价格远高于正常化估值,或管理层削减研发以维持回购。没有反证条件的回购分析,很容易变成只看 EPS 的宣传。
常见问题
回购是利好还是利空? 没有统一答案。健康自由现金流、合理价格和有限稀释的回购,较可能提高剩余股东的每股权益;高位回购、举债回购或以回购掩盖股票薪酬稀释,则可能破坏长期资本配置。需以财报验证。
回购后我的持股数量会增加吗? 不会。公司买回的是市场上其他股东出售的股份;你的股数通常不变,但若总股数下降,你持有公司的比例可能上升。若公司把库存股重新发给员工或用于收购,比例又可能改变。
回购一定会令股价上升吗? 不一定。回购可能提供买盘和降低股数,但股价仍受盈利、利率、估值、整体市场和公司执行力影响;买回本身不能保证价格上升。
回购和分红哪个更好? 要看公司的估值、现金流稳定性、股东税务和资金用途。分红让所有股东按比例收到现金;回购让选择卖出的股东收到现金,并可能改变剩余股东的比例。
为什么 EPS 上升但股东回报没有同步上升? EPS 只反映盈利与股数的关系,没有直接反映公司付出的现金、买入价格、负债和机会成本。分析时要同看 GAAP/调整后盈利、基本/稀释股数和现金流;可参考GAAP 与 Non-GAAP 怎样分。
结语:回购的价值取决于「用什么价格买回什么」
股票回购最容易被误读成一个单一的利好词。更可靠的做法是把它拆成现金来源、交易价格、股数变化、股票薪酬稀释、债务成本和替代投资回报,再检查公司是否真的把每股经济利益提高。EPS 上升值得注意,但只有在资本配置也合理时,才可能转化为长期股东价值。
想进一步建立判读框架,可阅读市盈率 PE 怎样看和市值是什么。
Klaro Research
资料来源与更新依据
资料截止:2026年8月30日
- [1] Investor.gov/美国证券交易委员会 Stock Buyback
权威资料 · 监管/交易所 · 查阅:2026年8月30日
- [2] 美国证券交易委员会 Beginners’ Guide to Financial Statements
第一方 · 监管/交易所 · 查阅:2026年8月30日
- [3] 美国证券交易委员会 Rule 10b-18 Safe Harbor FAQ
第一方 · 监管/交易所 · 查阅:2026年8月30日
- [4] 美国证券交易委员会 Share Repurchase Disclosure Modernization-Court Vacatur and Technical Amendments
第一方 · 监管/交易所 · 2023 新规则已撤销,披露回复旧制 · 查阅:2026年8月30日
研究限制
- 回购授权、已执行金额、已结算股份、库存股与注销股是不同数字,必须按公司当期申报核对。
- EPS、回购收益率和股数变化不能单独证明内在价值增加;买入价格、现金来源、杠杆和机会成本同样重要。
- 美国 Rule 10b-18 与 Item 703 只适用相应市场;其他司法管辖区使用各自规则。
需要重新检查的事件
- SEC 修改 Rule 10b-18、Item 703、10-Q/10-K 回购披露或重新制定现代化规则时更新。
- 文章加入个股案例时,须以最新授权、实际回购、平均价格、股数、SBC、现金流和债务重算。
本文仅供参考,不构成投资建议。