
現金轉換週期 CCC 是甚麼?DSO、DIO、DPO 與財報實例
目錄
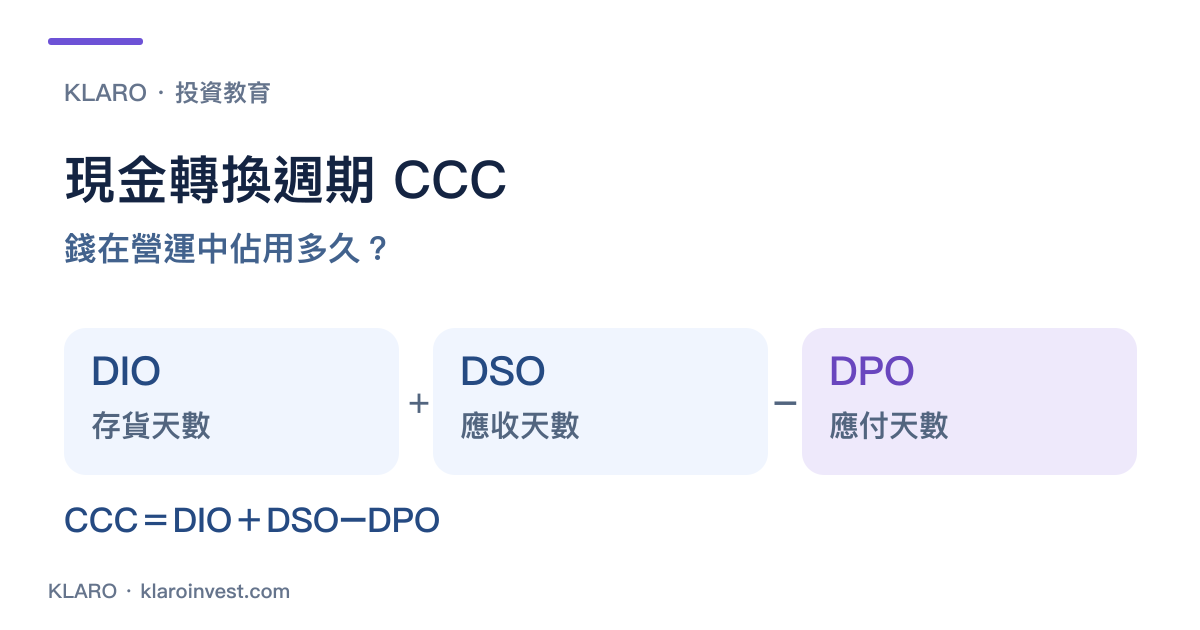
現金轉換週期(Cash Conversion Cycle,CCC,又稱現金循環週期)估算公司從存貨投入到銷售收款的資金佔用時間,並扣除供應商提供的付款期。公式是「存貨周轉天數DIO+應收帳款周轉天數DSO−應付帳款周轉天數DPO」。 [1]
CCC把「錢卡在哪裏」拆成三個可以追查的問題:存貨多久售出、客戶多久付款、公司多久支付供應商。判斷改善時,要讀三項的變化與背後條款。 較短的總週期可以來自更快售貨、更快收款,也可以來自更遲付款;股東需要辨別改善的來源與可持續性。
本文來源核對截至2026年10月12日;CDW使用2025年10-K的固定歷史案例。公式適合有應收、存貨及供應商付款的製造、零售和分銷業務,使用前先確認公司收入與資產的列報方式。
從採購到收款,現金經過哪些階段?
公司採購貨物後,存貨等待銷售;賒銷後,款項轉成應收帳款,直到客戶付款。供應商若給予帳期,公司可以晚於收貨日付款,因而減少自行墊付資金的時間。
假設貨物平均50日售出,售出後再等40日收款,而供應商容許約38日後付款,資金佔用時間便約為50+40−38=52日。這是簡化時間線,用來理解三段關係;真實公司同時有許多批次的存貨與帳款,財報比率反映其整體平均。
CCC與經營現金流回答的問題不同。CCC以天數觀察周轉;經營現金流以金額呈現營運收支與調整。成長中的公司即使周轉天數穩定,也可能需要更多營運資金。SEC的財報教學說明,間接法現金流會把盈利調整為經營現金,並考慮營運資產負債的變化。[4]
理解三張表的連動後,再讀周轉天數會更容易;可參考如何讀懂財務報表。
DSO、DIO、DPO怎樣計算?
以下公式採用CFA比率表的基本關係;存貨天數亦常稱DOH或DIH。所有分子、分母及日數必須對應相同期間。[1]
| 指標 | 計算方式 | 要回答的問題 |
|---|---|---|
| DSO,應收帳款周轉天數/收現天數 | 平均應收帳款 ÷ 期間收入 × 期間日數 | 銷售相對應收餘額,平均佔用多久? |
| DIO,存貨周轉天數 | 平均存貨 ÷ 期間銷售成本 × 期間日數 | 按成本量度的存貨,平均留多久? |
| DPO,應付帳款周轉天數 | 平均貿易應付帳款 ÷ 期間採購額 × 期間日數 | 採購相對未付款項,平均佔用多久? |
| CCC,現金轉換週期 | DIO+DSO−DPO | 扣除供應商帳期後,營運資金佔用多久? |
平均餘額常用(期初+期末)÷2,公司亦可能用月度、季度或每日平均。全年通常使用實際年度日數,季度則使用該季日數;把年度收入除以單季平均帳款,再套90日,會錯配時間。
應收帳款與收入亦要匹配。若可取得賒銷資料,可以用相應賒銷收入;若只有總收入,則需交代採用這個基準及現金銷售比例。應收是否包含票據、未開票應收或長期款項,也需要讀附註。
DPO為何有時用採購額,有時用銷售成本?
供應商帳款是由採購形成,所以CFA基本公式使用採購額。財報若沒有直接披露,部分公司或平台以銷售成本近似;分析者應保存定義。
在沒有減值、匯率、收購等調整的簡單買賣業務,可估算:
期間採購額≈銷售成本+期末存貨−期初存貨
存貨增加時,採購額通常高於當期售出貨物的成本;以較小的銷售成本作分母,會得到較長DPO。製造業成本還包含工資、製造費用及其他存貨流轉,這個簡式需要更細的附註才能使用。
從財報取數:一個完整算例
以下是Klaro假設的365日買賣企業,金額使用同一任意單位。所有銷售與採購皆為賒帳;沒有存貨減值、匯率、收購或其他餘額調整。
| 科目 | 期初 | 期末/全年 |
|---|---|---|
| 應收帳款 | 300 | 500 |
| 存貨 | 240 | 360 |
| 貿易應付帳款 | 180 | 300 |
| 全年收入 | — | 3,650 |
| 全年銷售成本 | — | 2,190 |
平均應收為400,平均存貨300,平均應付240;估算採購額為2,190+360−240=2,310。
| 量度 | Klaro計算 | 結果 |
|---|---|---|
| DSO | 400 ÷ 3,650 × 365 | 40.0日 |
| DIO | 300 ÷ 2,190 × 365 | 50.0日 |
| DPO | 240 ÷ 2,310 × 365 | 37.9日 |
| CCC | 50.0+40.0−37.9 | 52.1日 |
若改用銷售成本估算DPO,結果為40.0日,CCC便變成50.0日。這個約2.1日差異完全來自採購分母,並沒有新的付款改善。比較平台與自算結果時,先查這類口徑。
圖:Klaro的365日假設例子;DPO使用估算採購額2,310,天數四捨五入至一位小數。
CDW案例:CCC縮短,為何DSO反而增加?
CDW是一家IT產品與服務供應商。2025年10-K披露的CCC採滾動三個月平均,並有自訂帳款範圍,不能直接用全年收入及兩個年末餘額替代。其年末比較如下:[2]
| 公司披露,日數 | 2024年末 | 2025年末 | 變化 |
|---|---|---|---|
| DSO | 84 | 95 | +11 |
| DIO | 13 | 11 | −2 |
| DPO,正值列示 | 79 | 90 | +11 |
| CCC | 18 | 16 | −2 |
Klaro按原數重算:84+13−79=18,95+11−90=16。DSO與DPO同時增加11日,相互抵銷;總週期縮短2日與存貨天數下降相應。
公司解釋,部分交易以淨額列示收入,但應收與應付仍反映客戶及供應商的總額義務;多年度軟件交易亦影響未開票應收和付款安排。它的DPO範圍還包含存貨融資應付,分母使用同期銷售成本。這些業務與定義都會影響天數。[2]
圖:CDW2025年10-K的2024/2025年末披露,保留滾動三個月口徑;DPO以正值展示,再於CCC公式扣除。[2]
這個案例教的是閱讀方法:看到CCC縮短,先分解三項,再查收入列報、平均方式及融資範圍,才能判斷經營變化。
應收、存貨、應付異常,下一步查甚麼?
財報比率先指出問題位置,附註與現金流再解釋原因。比較同一公司的多期及去年同季,比直接與不同商業模式公司排高低更有用。
| 觀察 | 可能的經營解釋 | 下一份證據 |
|---|---|---|
| 應收增長快於收入、DSO上升 | 客戶付款期延長、產品組合或大型合約改變 | 帳齡、逾期、壞帳準備、客戶集中及付款條款 |
| 收入增加、DSO下降 | 收款加快、現金銷售比重提高或應收出售 | 現金流、應收保理、追索權及收入組合 |
| 存貨增長快於成本、DIO上升 | 擴產備料、供貨緩衝、交付延後或滯銷 | 原料/在製/成品組合、訂單、減值與採購承諾 |
| DIO下降、毛利同時受壓 | 清庫存或折價銷售 | 售價、存貨減值、毛利及管理層解釋 |
| DPO上升、CFO改善 | 帳期協商、付款時點延後或融資安排 | 逾期付款、供應商條件、融資規模及到期集中 |
大型收購、匯率及資產出售會改變報表存量,季節性企業也可能在某一季大量備貨。這時應列出一次性因素,或使用更密集平均,避免把年底一個時點當成全年營運狀態。
對AI硬件、製造與分銷研究,尤其要把提前備料與確定需求分開。可從Celestica公司研究的存貨、應收與工作資本問題,或Ciena公司研究的收款與交付分析,繼續核對真實業務。
負CCC一定好嗎?供應商帳期如何影響判斷?
負CCC通常表示公司可以在支付供應商前,先完成售貨與收款。現金零售、預收模式或有議價力的企業可能因此較少需要自行墊款;這是資金結構優勢的一個線索。
優勢是否持續,要看客戶預收能否維持、存貨是否暢銷,以及供應商是否願意保留帳期。若負CCC主要由拖延付款形成,或公司以折價出售應收換取現金,則要同時看代價、債務性質與未來付款壓力。
供應商融資安排亦會影響DPO。金融機構可能先向供應商付款,而公司之後付款給金融機構;總週期與資金來源會改變。IFRS Foundation於2023年公布IAS 7及IFRS 7相關披露修訂,要求披露條款、相關負債、付款期限範圍及流動性風險等資料,適用於2024年1月1日起的年度期間。[3]
研究IFRS公司的延長付款期時,應找供應商融資附註、財務狀況表列示位置及到期安排。美股案例則按其適用US GAAP與實際披露核對,使用同一個查證問題,而不直接套用IFRS規定。
怎樣把CCC接回盈利與自由現金流?
先分清天數、金額與成長。公司銷售規模擴大,即使DSO維持40日,應收金額也可能增加;公司縮小業務,則可能釋放營運資金。只有天數改善,未必足以解釋整體經營現金。
完成一次研究,可以依以下順序:
- 固定取數範圍: 收入、成本、採購、帳款與存貨的科目及平均方式。
- 重算三個天數: 先核公式,再核CCC;保留採購額近似的假設。
- 比較同季與多期: 分辨季節性、成長與一次性項目。
- 查變化最大的項目: 用帳齡、存貨分類、付款條款或融資附註解釋。
- 對接經營現金流: 看營運資金吸收或釋放的金額,連同稅、利息及其他調整一起讀。
- 再扣資本投入: 研究自由現金流,以及成長是否需要額外融資。
自由現金流FCF承接經營現金扣資本開支後的分析;ROIC則把營運盈利與包括營運資金在內的資本需求連起來。這兩個下一步,能把「周轉幾日」轉成公司成長與資本效率的研究。
常見問題
CCC多少天才算正常? 應依行業、產品、客戶和付款模式判斷。最先比較同一公司的歷史及去年同季,再找收入列報、存貨結構和帳期相近的同業。
DSO可以當作每個客戶實際付款天數嗎? DSO是用報表餘額與收入估算的整體周轉指標。實際客戶的到期與逾期需要帳齡及信用條款;未開票款項、現金銷售及收入淨額列報也會影響比率。
沒有存貨的軟件公司適合看CCC嗎? 可研究應收與預收、合約負債及現金,但DIO通常缺乏同樣的經營意義。訂閱、專案及按使用量收費要依各自履約與收款流程分析。
CCC縮短但CFO下降,是否計算錯誤? 先查兩者期間與科目是否一致,再看營業規模、稅項及其他營運資產負債。CCC是一組周轉天數;CFO是包含多項調整的現金金額,兩者可以同時出現不同方向。
Klaro Research
資料來源與更新依據
資料截止:2026年10月12日
- [1] CFA Institute Financial Ratio List — DSO、存貨天數、應付天數及CCC
權威資料 · 方法文件 · 查閲:2026年10月12日
- [2] CDW Corporation/美國證券交易委員會 2025 Form 10-K — Operating Activities及Cash Conversion Cycle
第一方 · 監管申報 · 2025年度與2024年末比較;公司採滾動三個月口徑 · 查閲:2026年10月12日
- [3] IFRS Foundation IASB increases transparency of companies’ supplier finance
第一方 · 監管/交易所 · IAS 7及IFRS 7修訂,2024年1月1日起的年度期間生效 · 發佈:2023年5月25日 · 查閲:2026年10月12日
- [4] 美國證券交易委員會 Beginners’ Guide to Financial Statements — Cash Flow Statements
第一方 · 監管/交易所 · 查閲:2026年10月12日
研究限制
- CCC是按存量與期間流量估算的周轉指標,不能直接代替每張發票的到期或實際付款資料。
- 採購額、銷售成本、淨額收入及平均方式不同,會令同名天數有不同含義。
- CDW案例固定2025歷史期間,保留公司滾動三個月與自訂應收及應付範圍。
- 假設例子的採購估算排除減值、匯率、收購及製造成本調整;真實製造企業需要更多附註。
- 銀行、保險及沒有實質存貨的業務,宜使用符合其商業模式的現金與資本分析。
需要重新檢查的事件
- CFA公式來源或供應商融資披露準則修訂時重核相關段落。
- 新增公司案例時核對收入總額/淨額、信用條款、平均方式及存貨融資分類。
本文僅供參考,不構成投資建議。