
现金转换周期CCC是什么?DSO、DIO、DPO与财报实例
目录
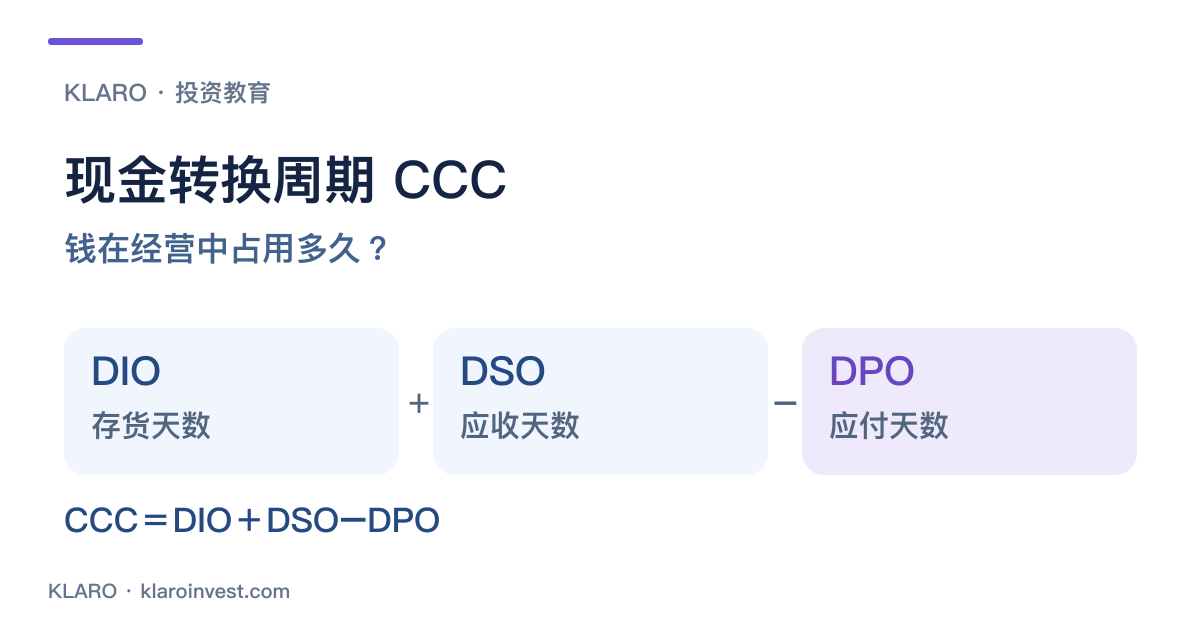
现金转换周期(Cash Conversion Cycle,CCC,又称现金循环周期)估算公司从存货投入到销售收款的资金占用时间,并扣除供应商提供的付款期。公式是「存货周转天数DIO+应收账款周转天数DSO−应付账款周转天数DPO」。 [1]
CCC把「钱卡在哪里」拆成三个可以追查的问题:存货多久售出、客户多久付款、公司多久支付供应商。判断改善时,要读三项的变化与背后条款。 较短的总周期可以来自更快售货、更快收款,也可以来自更迟付款;股东需要辨别改善的来源与可持续性。
本文来源核对截至2026年10月12日;CDW使用2025年10-K的固定历史案例。公式适合有应收、存货及供应商付款的制造、零售和分销业务,使用前先确认公司收入与资产的列报方式。
从采购到收款,现金经过哪些阶段?
公司采购货物后,存货等待销售;赊销后,款项转成应收账款,直到客户付款。供应商若给予帐期,公司可以晚于收货日付款,因而减少自行垫付资金的时间。
假设货物平均50日售出,售出后再等40日收款,而供应商容许约38日后付款,资金占用时间便约为50+40−38=52日。这是简化时间线,用来理解三段关系;真实公司同时有许多批次的存货与账款,财报比率反映其整体平均。
CCC与经营现金流回答的问题不同。CCC以天数观察周转;经营现金流以金额呈现运营收支与调整。成长中的公司即使周转天数稳定,也可能需要更多运营资金。SEC的财报教学说明,间接法现金流会把盈利调整为经营现金,并考虑运营资产负债的变化。[4]
理解三张表的连动后,再读周转天数会更容易;可参考如何读懂财务报表。
DSO、DIO、DPO怎样计算?
以下公式采用CFA比率表的基本关系;存货天数亦常称DOH或DIH。所有分子、分母及日数必须对应相同期间。[1]
| 指标 | 计算方式 | 要回答的问题 |
|---|---|---|
| DSO,应收账款周转天数/收现天数 | 平均应收账款 ÷ 期间收入 × 期间日数 | 销售相对应收余额,平均占用多久? |
| DIO,存货周转天数 | 平均存货 ÷ 期间销售成本 × 期间日数 | 按成本量度的存货,平均留多久? |
| DPO,应付账款周转天数 | 平均贸易应付账款 ÷ 期间采购额 × 期间日数 | 采购相对未付款项,平均占用多久? |
| CCC,现金转换周期 | DIO+DSO−DPO | 扣除供应商帐期后,运营资金占用多久? |
平均余额常用(期初+期末)÷2,公司亦可能用月度、季度或每日平均。全年通常使用实际年度日数,季度则使用该季日数;把年度收入除以单季平均账款,再套90日,会错配时间。
应收账款与收入亦要匹配。若可取得赊销资料,可以用相应赊销收入;若只有总收入,则需交代采用这个基准及现金销售比例。应收是否包含票据、未开票应收或长期款项,也需要读附注。
DPO为何有时用采购额,有时用销售成本?
供应商账款是由采购形成,所以CFA基本公式使用采购额。财报若没有直接披露,部分公司或平台以销售成本近似;分析者应保存定义。
在没有减值、汇率、收购等调整的简单买卖业务,可估算:
期间采购额≈销售成本+期末存货−期初存货
存货增加时,采购额通常高于当期售出货物的成本;以较小的销售成本作分母,会得到较长DPO。制造业成本还包含工资、制造费用及其他存货流转,这个简式需要更细的附注才能使用。
从财报取数:一个完整算例
以下是Klaro假设的365日买卖企业,金额使用同一任意单位。所有销售与采购皆为赊帐;没有存货减值、汇率、收购或其他余额调整。
| 科目 | 期初 | 期末/全年 |
|---|---|---|
| 应收账款 | 300 | 500 |
| 存货 | 240 | 360 |
| 贸易应付账款 | 180 | 300 |
| 全年收入 | — | 3,650 |
| 全年销售成本 | — | 2,190 |
平均应收为400,平均存货300,平均应付240;估算采购额为2,190+360−240=2,310。
| 量度 | Klaro计算 | 结果 |
|---|---|---|
| DSO | 400 ÷ 3,650 × 365 | 40.0日 |
| DIO | 300 ÷ 2,190 × 365 | 50.0日 |
| DPO | 240 ÷ 2,310 × 365 | 37.9日 |
| CCC | 50.0+40.0−37.9 | 52.1日 |
若改用销售成本估算DPO,结果为40.0日,CCC便变成50.0日。这个约2.1日差异完全来自采购分母,并没有新的付款改善。比较平台与自算结果时,先查这类口径。
图:Klaro的365日假设例子;DPO使用估算采购额2,310,天数四舍五入至一位小数。
CDW案例:CCC缩短,为何DSO反而增加?
CDW是一家IT产品与服务供应商。2025年10-K披露的CCC采滚动三个月平均,并有自订账款范围,不能直接用全年收入及两个年末余额替代。其年末比较如下:[2]
| 公司披露,日数 | 2024年末 | 2025年末 | 变化 |
|---|---|---|---|
| DSO | 84 | 95 | +11 |
| DIO | 13 | 11 | −2 |
| DPO,正值列示 | 79 | 90 | +11 |
| CCC | 18 | 16 | −2 |
Klaro按原数重算:84+13−79=18,95+11−90=16。DSO与DPO同时增加11日,相互抵销;总周期缩短2日与存货天数下降相应。
公司解释,部分交易以净额列示收入,但应收与应付仍反映客户及供应商的总额义务;多年度软件交易亦影响未开票应收和付款安排。它的DPO范围还包含存货融资应付,分母使用同期销售成本。这些业务与定义都会影响天数。[2]
图:CDW2025年10-K的2024/2025年末披露,保留滚动三个月口径;DPO以正值展示,再于CCC公式扣除。[2]
这个案例教的是阅读方法:看到CCC缩短,先分解三项,再查收入列报、平均方式及融资范围,才能判断经营变化。
应收、存货、应付异常,下一步查什么?
财报比率先指出问题位置,附注与现金流再解释原因。比较同一公司的多期及去年同季,比直接与不同商业模式公司排高低更有用。
| 观察 | 可能的经营解释 | 下一份证据 |
|---|---|---|
| 应收增长快于收入、DSO上升 | 客户付款期延长、产品组合或大型合约改变 | 帐龄、逾期、坏帐准备、客户集中及付款条款 |
| 收入增加、DSO下降 | 收款加快、现金销售比重提高或应收出售 | 现金流、应收保理、追索权及收入组合 |
| 存货增长快于成本、DIO上升 | 扩产备料、供货缓冲、交付延后或滞销 | 原料/在制/成品组合、订单、减值与采购承诺 |
| DIO下降、毛利同时受压 | 清库存或折价销售 | 售价、存货减值、毛利及管理层解释 |
| DPO上升、CFO改善 | 帐期协商、付款时点延后或融资安排 | 逾期付款、供应商条件、融资规模及到期集中 |
大型收购、汇率及资产出售会改变报表存量,季节性企业也可能在某一季大量备货。这时应列出一次性因素,或使用更密集平均,避免把年底一个时点当成全年运营状态。
对AI硬件、制造与分销研究,尤其要把提前备料与确定需求分开。可从Celestica公司研究的存货、应收与工作资本问题,或Ciena公司研究的收款与交付分析,继续核对真实业务。
负CCC一定好吗?供应商帐期如何影响判断?
负CCC通常表示公司可以在支付供应商前,先完成售货与收款。现金零售、预收模式或有议价力的企业可能因此较少需要自行垫款;这是资金结构优势的一个线索。
优势是否持续,要看客户预收能否维持、存货是否畅销,以及供应商是否愿意保留帐期。若负CCC主要由拖延付款形成,或公司以折价出售应收换取现金,则要同时看代价、债务性质与未来付款压力。
供应商融资安排亦会影响DPO。金融机构可能先向供应商付款,而公司之后付款给金融机构;总周期与资金来源会改变。IFRS Foundation于2023年公布IAS 7及IFRS 7相关披露修订,要求披露条款、相关负债、付款期限范围及流动性风险等资料,适用于2024年1月1日起的年度期间。[3]
研究IFRS公司的延长付款期时,应找供应商融资附注、财务状况表列示位置及到期安排。美股案例则按其适用US GAAP与实际披露核对,使用同一个查证问题,而不直接套用IFRS规定。
怎样把CCC接回盈利与自由现金流?
先分清天数、金额与成长。公司销售规模扩大,即使DSO维持40日,应收金额也可能增加;公司缩小业务,则可能释放运营资金。只有天数改善,未必足以解释整体经营现金。
完成一次研究,可以依以下顺序:
- 固定取数范围: 收入、成本、采购、账款与存货的科目及平均方式。
- 重算三个天数: 先核公式,再核CCC;保留采购额近似的假设。
- 比较同季与多期: 分辨季节性、成长与一次性项目。
- 查变化最大的项目: 用帐龄、存货分类、付款条款或融资附注解释。
- 对接经营现金流: 看运营资金吸收或释放的金额,连同税、利息及其他调整一起读。
- 再扣资本投入: 研究自由现金流,以及成长是否需要额外融资。
自由现金流FCF承接经营现金扣资本开支后的分析;ROIC则把运营盈利与包括运营资金在内的资本需求连起来。这两个下一步,能把「周转几日」转成公司成长与资本效率的研究。
常见问题
CCC多少天才算正常? 应依行业、产品、客户和付款模式判断。最先比较同一公司的历史及去年同季,再找收入列报、存货结构和帐期相近的同业。
DSO可以当作每个客户实际付款天数吗? DSO是用报表余额与收入估算的整体周转指标。实际客户的到期与逾期需要帐龄及信用条款;未开票款项、现金销售及收入净额列报也会影响比率。
没有存货的软件公司适合看CCC吗? 可研究应收与预收、合约负债及现金,但DIO通常缺乏同样的经营意义。订阅、专案及按使用量收费要依各自履约与收款流程分析。
CCC缩短但CFO下降,是否计算错误? 先查两者期间与科目是否一致,再看营业规模、税项及其他运营资产负债。CCC是一组周转天数;CFO是包含多项调整的现金金额,两者可以同时出现不同方向。
Klaro Research
资料来源与更新依据
资料截止:2026年10月12日
- [1] CFA Institute Financial Ratio List — DSO、存货天数、应付天数及CCC
权威资料 · 方法文件 · 查阅:2026年10月12日
- [2] CDW Corporation/美国证券交易委员会 2025 Form 10-K — Operating Activities及Cash Conversion Cycle
第一方 · 监管申报 · 2025年度与2024年末比较;公司采滚动三个月口径 · 查阅:2026年10月12日
- [3] IFRS Foundation IASB increases transparency of companies’ supplier finance
第一方 · 监管/交易所 · IAS 7及IFRS 7修订,2024年1月1日起的年度期间生效 · 发布:2023年5月25日 · 查阅:2026年10月12日
- [4] 美国证券交易委员会 Beginners’ Guide to Financial Statements — Cash Flow Statements
第一方 · 监管/交易所 · 查阅:2026年10月12日
研究限制
- CCC是按存量与期间流量估算的周转指标,不能直接代替每张发票的到期或实际付款资料。
- 采购额、销售成本、净额收入及平均方式不同,会令同名天数有不同含义。
- CDW案例固定2025历史期间,保留公司滚动三个月与自订应收及应付范围。
- 假设例子的采购估算排除减值、汇率、收购及制造成本调整;真实制造企业需要更多附注。
- 银行、保险及没有实质存货的业务,宜使用符合其商业模式的现金与资本分析。
需要重新检查的事件
- CFA公式来源或供应商融资披露准则修订时重核相关段落。
- 新增公司案例时核对收入总额/净额、信用条款、平均方式及存货融资分类。
本文仅供参考,不构成投资建议。