
KMEM ETF 是什麼?前景如何?持倉、HBM/DRAM 成長與投資風險
目錄
KMEM(Kurv Memory Select ETF)是 Kurv 在 Cboe BZX 推出的主動型記憶體 ETF,成立日期為 2026 年 6 月 30 日,費用率 0.65%。截至 2026 年 7 月 31 日,SK 海力士、美光與三星電子合計佔穿透敞口 85.26%;基金同時可用 DRAM、美光與 SanDisk 期權取得合成多頭,再以美國國庫券管理抵押品。 這是一個集中於三大記憶體原廠、並結合期權與抵押品管理的主動組合。[1] [5]
Klaro Research 核心判斷: KMEM 是一個押注全球記憶體寡頭、HBM 與 DRAM 周期的高集中工具。Micron、三星與 SK 海力士的最新收入、盈利、現金流和 HBM4 進展支持產業仍處擴張;但產業增長不等於 ETF 必然上升。回報還要通過認證、良率、供給紀律、平均售價、資本開支、自由現金流與估值。它較適合窄而明確的衛星配置,不適合代替分散的半導體核心持倉。
本文的基金與產業資料截至 2026 年 8 月 14 日核對;每日直接持倉截至 8 月 12 日,發行商月度穿透敞口截至 7 月 31 日。兩張表回答不同問題,不能把日期或權重混在一起。KMEM 成立不足兩個月,下文不以短期升跌推論完整周期回報或基金經理能力。
KMEM ETF 是什麼?先看基金規則與實際敞口
KMEM 的投資目標是最大化總回報。它不追蹤固定指數,投資顧問可主動改變公司、工具和固定收益配置。下表產品規則截至 2026 年 8 月 14 日,按 Kurv 產品頁、招股書及 SEC 註冊申報核對:[3] [4]
| 項目 | KMEM 的規則與實際意義 |
|---|---|
| 規則核對日期 | 2026 年 8 月 14 日 |
| 正式名稱/代號 | Kurv Memory Select ETF/KMEM |
| 交易所/成立日期 | Cboe BZX/2026 年 6 月 30 日 |
| 管理方式 | 主動管理,不追蹤固定指數 |
| 投資目標 | 最大化總回報 |
| 總費用率 | 0.65%/年 |
| 80% 政策 | 正常情況下至少 80% 淨資產加投資借款,投資於記憶體公司或提供相關敞口的工具;衍生工具按名義價值計算,其他 ETF 會穿透底層 |
| 公司門檻 | 一般至少 50% 收入、利潤或資產來自 DRAM、NAND、NOR、SRAM、HBM 等記憶體活動 |
| 法律與行業集中 | 1940 年法案下的非分散型基金;按記憶體行業的程度集中於資訊科技 |
招股書容許普通股、債券、優先證券、期權、FLEX 期權、遠期、期貨、掉期、短倉和反向回購等工具;這是招股書容許的策略權限,實際使用程度要由最新持倉確認。投資者實際買到的是高度集中於三大記憶體原廠的組合,並由主動經理決定用股票還是衍生工具實現。
KMEM 持倉:三大記憶體原廠佔 85.26%
Kurv 的 look-through exposure(穿透敞口) 把股票、期權與其他基金還原至底層公司。2026 年 7 月 31 日的 12 家公司權重如下:
| 排名 | 公司 | 穿透權重 | 主要角色 |
|---|---|---|---|
| 1 | SK 海力士 | 36.90% | HBM、DRAM、NAND 整合原廠 |
| 2 | 美光科技 | 25.36% | HBM、DRAM、NAND 整合原廠 |
| 3 | 三星電子 | 23.00% | HBM、DRAM、NAND;另有非記憶體業務 |
| 4 | 希捷 | 2.96% | HDD 與儲存系統 |
| 5 | 西部數據 | 2.92% | HDD 與儲存系統 |
| 6 | SanDisk | 2.21% | NAND 與閃存產品 |
| 7 | 鎧俠 | 1.84% | NAND |
| 8 | 南亞科技 | 1.13% | DRAM |
| 9 | 兆易創新 | 0.67% | NOR 與利基記憶體 |
| 10 | 華邦電子 | 0.54% | NOR 與利基 DRAM |
| 11 | 群聯電子 | 0.33% | NAND 控制器與儲存方案 |
| 12 | 旺宏電子 | 0.18% | NOR 與利基記憶體 |
三大原廠合計 85.26%,Top 5 為 91.14%,Top 10 已達 97.53%。將 12 家公司權重正規化後計算,HHI 為 2,664.90,等效持倉只有 3.75 家:即使名單有 12 家,其經濟集中程度更接近 3.75 個等權倉位。
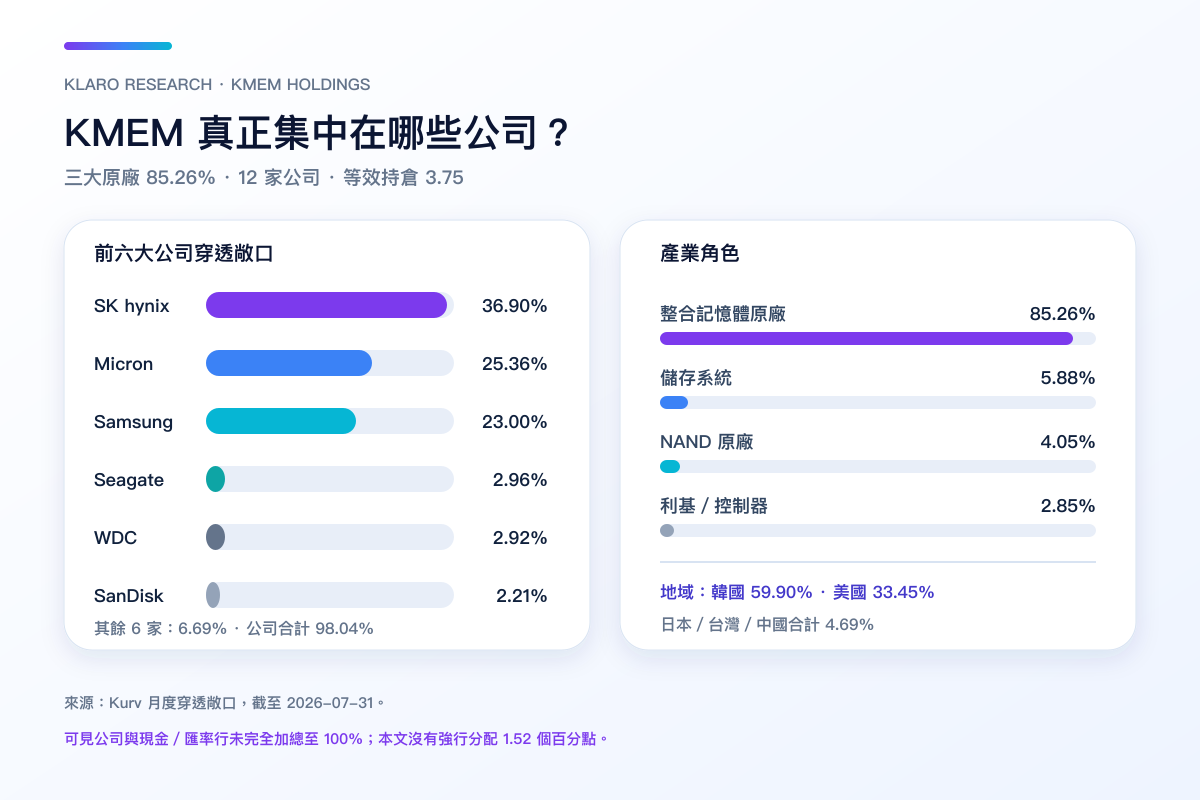
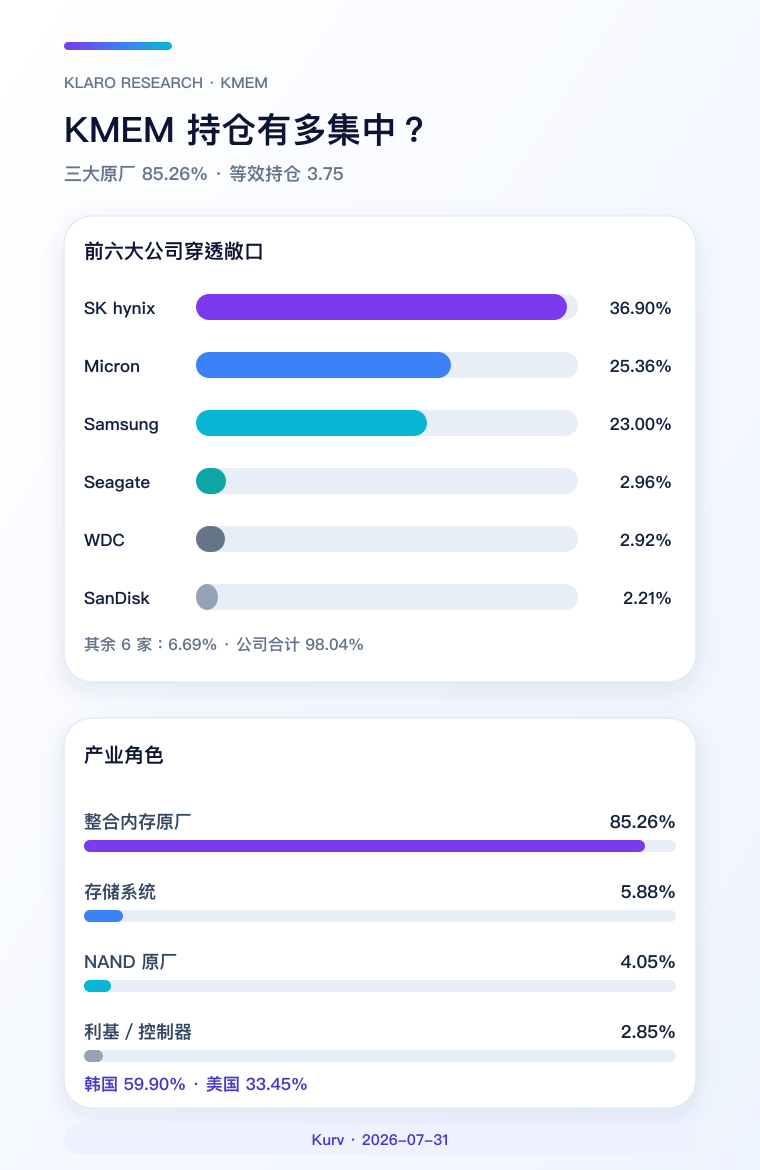
這種集中本身不是自動缺點:產業 ETF 就是用集中表達明確判斷。真正問題是投資者是否想承擔三大原廠共同受 HBM 認證、DRAM 價格、供給紀律與 AI 資本開支影響的風險。按角色分類,整合記憶體原廠佔 85.26%,儲存系統 5.88%,NAND 原廠 4.05%,利基記憶體及控制器 2.85%;按國家,韓國 59.90%、美國 33.45%,其餘日本、台灣與中國合計不足 7%。
可見 12 家公司合計 98.04%,產品頁另列的可見現金及匯率項目合計 0.44%;餘下 1.52 個百分點沒有在頁面輸出中明確歸類。本文保留官方公司權重,不把差額強行塞入現金或「其他」。
KMEM 為甚麼有大量國庫券?期權組合接近合成多頭
2026 年 8 月 12 日的每日完整持倉 CSV顯示,基金帳戶有 SK 海力士和三星股票,也有 DRAM、美光、SanDisk 的同到期、同履約價看漲及看跌期權;三筆美國國庫券合計 69.23%,另有貨幣市場基金 2.58% 與 Cash & Other -1.46%。[2]
依 put-call parity,在其他條件相同時,買入 call 加賣出 put接近持有同到期的遠期多頭。因此,只按市值把 call 與 put 相加,會嚴重低估底層經濟敞口;反過來,把國庫券當成防守倉位,也會高估現金比例。實際回報仍會受期權價格、融資、股息、行使、流動性與展期影響,並不會與一籃子現貨股票完全一致。
這亦解釋為何閱讀 KMEM 必須同時看兩張表:每日持倉用來理解「帳戶用甚麼工具實現」,月度穿透敞口用來理解「經濟上暴露於哪些公司」。
記憶體產業前景:HBM 與伺服器需求仍在擴張
截至來源截止日,KMEM 所代表的產業處於擴張期,而且不只是市場預測:三大核心公司的已報告收入、盈利或現金流均有支持。
| 公司/環節 | 最新官方證據 | 對 KMEM 的意義 |
|---|---|---|
| 美光 | 2026 財年 Q3 收入 414.6 億美元,上一季 238.6 億美元;營運現金流 253.9 億美元,調整後自由現金流 183 億美元。Q4 收入指引 500 億美元上下 10 億美元,毛利率約 86% | 價格與產品組合已反映在收入、毛利和現金,不只停留在訂單 [6] |
| 三星 | 2026 年 Q1 記憶體收入與營業利潤創公司紀錄,受 AI 高價值產品與 ASP 上升帶動,HBM4 和 SOCAMM2 開始商業銷售 | 第二大經濟持倉中的記憶體業務同樣確認周期擴張 [7] |
| 三星公司層面 | Q2 指引為收入 171 萬億韓圜、營業利潤 89.4 萬億韓圜 | 整體動能強,但這不是記憶體分部數字,不能全數歸因於 KMEM 主題 [8] |
| SK 海力士 | FY2025 收入 97.1467 萬億韓圜、營業利潤 47.2063 萬億韓圜;HBM 收入增逾一倍,HBM4 已進入大規模生產 | 最大持倉的 HBM 優勢已有財務與量產證據 [10] |
下一代產品則提供延續路徑。三星於 2026 年 5 月開始出貨 HBM4E 樣品,SK 海力士於 6 月出貨 12 層 HBM4E 樣品;兩者都顯示產品已進入客戶驗證,但樣品出貨不等於量產收入,不能提前當成已實現業績。[9] [11]
所以,當前判斷是「擴張仍在延續」,不是「供需周期已消失」。記憶體的 bit 供給、晶圓產能、先進封裝、客戶認證、庫存與價格仍可能在未來數季改變方向。可進一步閱讀記憶體周期與成長股的分別。
HBM/DRAM 增長如何變成 KMEM 回報?
投資者最後取得的是 ETF 回報,不是 HBM 出貨新聞。以下是截至 2026 年 8 月 14 日用來檢驗產業證據的六道轉化框架:
- 截至 2026 年 8 月 14 日,先檢查 AI 加速器、伺服器與一般 DRAM/NAND 需求是否增長;
- 新 HBM 世代完成客戶認證並形成有利產品組合;
- 晶圓、TSV、封裝與測試取得合格良率;
- bit 出貨量乘以平均售價,形成收入;
- 售價、良率、折舊與產品組合共同決定毛利;
- 營運現金流扣除擴產 capex,才是可持續現金轉化,再由估值與匯率反映至成分股和 KMEM。
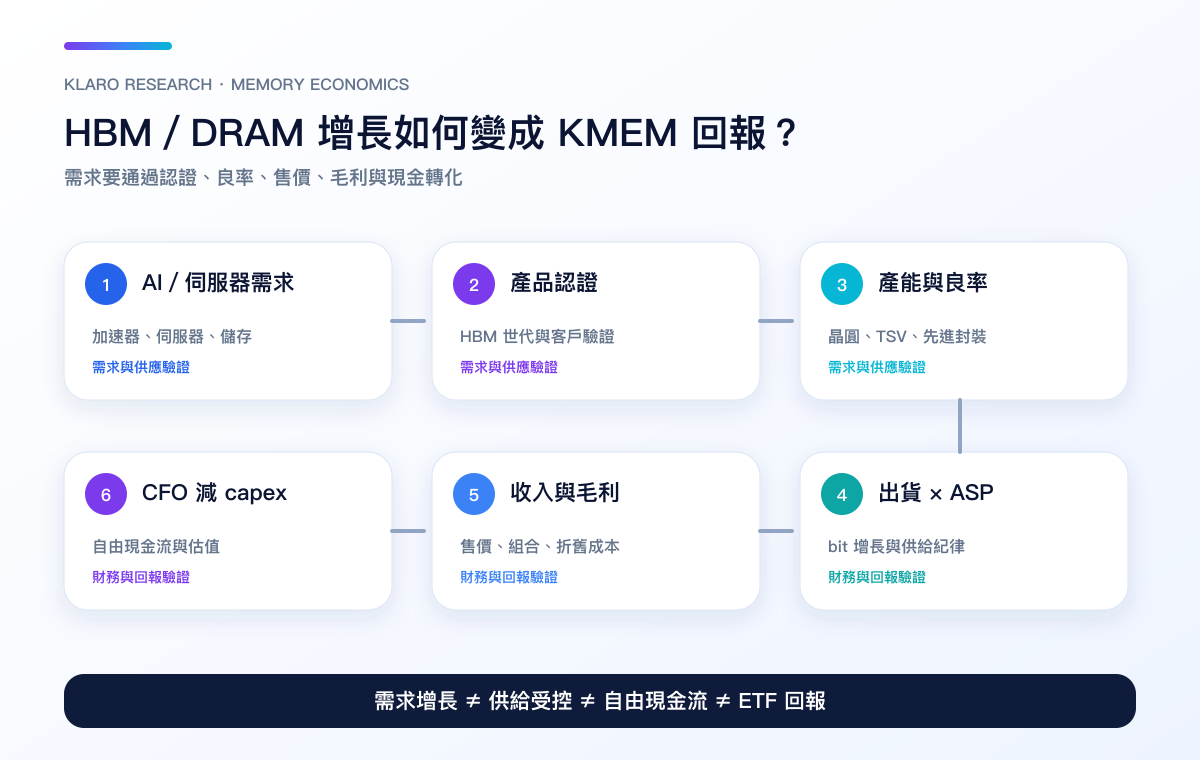
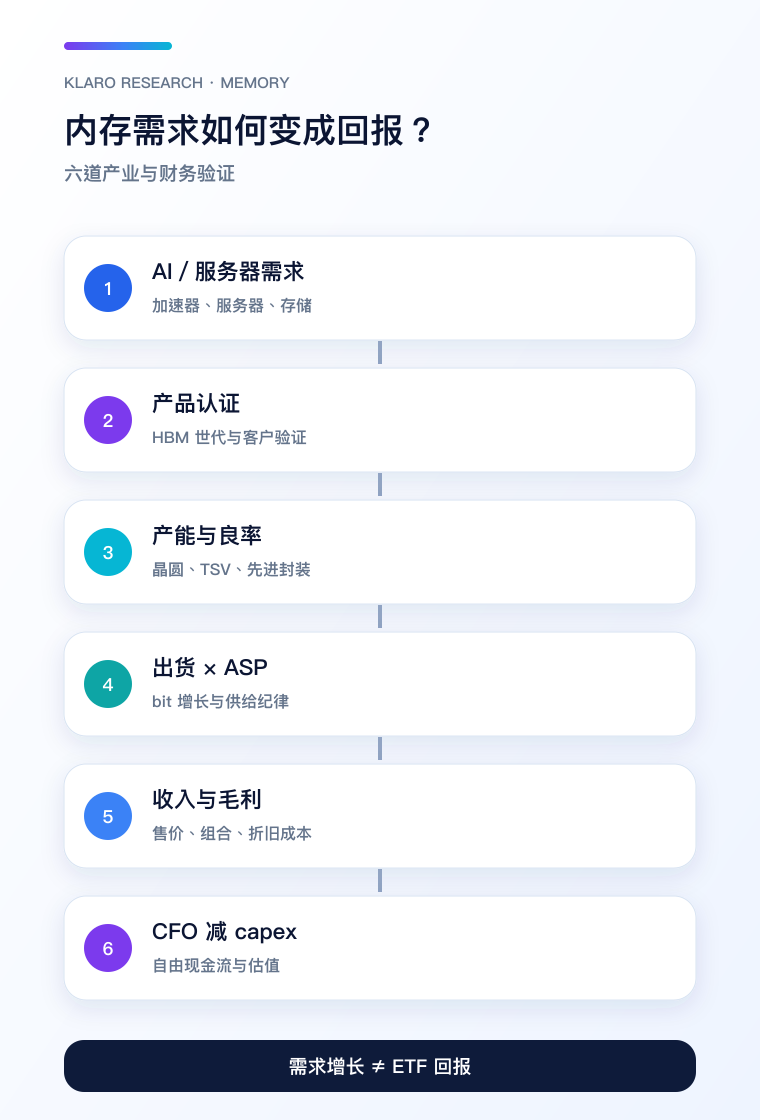
Micron 最新季度同時呈現強勁收入、毛利和自由現金流,說明這條鏈目前能夠運作;但下一階段仍要看三大原廠會否因高價格大幅增加供給、HBM 良率與封裝瓶頸能否改善,以及一般 DRAM/NAND 是否同步轉弱。需求增長、供給受控、自由現金流和 ETF 上升是四件不同的事。
KMEM 值得投資嗎?四項條件比短期升跌重要
KMEM 是否值得投資,取決於產業判斷和產品適配,而不是「記憶體價格會否繼續升」一個問題。
| 投資者想表達的判斷 | KMEM 的匹配度 | 原因 |
|---|---|---|
| 三大記憶體原廠將受惠 HBM、DRAM 與伺服器需求 | 高 | 三家公司合計 85.26%,主題直接 |
| 想平均分散至 10 多家半導體公司 | 低 | 等效持倉只有 3.75,集中度遠高於公司數量 |
| 接受期權、抵押品和主動展期 | 視風險承受能力 | 實現方式較普通全股票 ETF 複雜,可能產生偏差 |
| 希望有成熟 AUM、價差和跨周期紀錄 | 低 | 基金成立不足兩個月,市場品質仍在形成 |
| 希望投資廣義半導體設備、晶圓代工或 AI 晶片 | 低 | KMEM 是記憶體生產商工具,不是廣義半導體 ETF |
在作出判斷前,至少要通過四關:一是認同三大原廠集中而非只看成分數;二是相信 HBM 與一般記憶體的收入、毛利和現金流仍可延續;三是願意承受期權展期、跨市場及新基金交易風險;四是自行判斷現時估值是否已反映上述增長。
本文不拼湊一個看似精確的基金加權 P/E。三星有大量非記憶體業務,三家公司跨越美國與韓國市場,會計口徑、匯率和盈利周期亦不同。現有證據可確認產業仍擴張、KMEM 主題很純,但不能證明 KMEM 現價便宜。
KMEM vs DRAM vs DISK:重疊度比名稱更重要
KMEM 最接近的替代品是 DRAM;DISK則把更多權重放在 NAND、儲存系統與相鄰公司。下表採用最接近的官方快照:KMEM 2026 年 7 月 31 日、DRAM 8 月 14 日、DISK 8 月 13 日,並非同日收市,因此重疊度是有日期邊界的近似值。[12] [13] [14] [15]
| 比較項目 | KMEM | DRAM | DISK |
|---|---|---|---|
| 資料日期 | 2026-07-31 | 2026-08-14 | 2026-08-13 |
| 發行商/費用率 | Kurv/0.65% | Roundhill/0.65% | Tema/0.75% |
| 組合主軸 | 三大原廠 85.26%,SK 海力士 36.90% | 三大原廠 72.17%,三者較平均 | NAND、儲存系統、記憶體與相鄰設備更分散 |
| 實現方式 | 股票、期權與國庫券抵押品 | 股票與總回報掉期 | 快照主要為公司股票與一項掉期 |
| 與 KMEM 公司權重重疊 | 100% | 約 82.05% | 約 35.45% |
| 最主要判斷 | HBM/DRAM 原廠與 SK 海力士權重 | 三大原廠共同周期 | NAND、儲存與較廣產業鏈 |
KMEM 與 DRAM 的 82.05% 重疊說明兩者不是完全不同的主題:投資者主要是在調整三大原廠的相對權重,以及接受期權或掉期哪一種實現方式。DISK 只有約 35.45% 重疊,因 SanDisk、鎧俠、長江存儲相關敞口、儲存設備與其他相鄰公司權重更高。
直接持有 SK 海力士、美光或三星可免除 ETF 費用和基金工具風險,但單一公司、本地市場、匯率、公司治理與產品執行風險更高;三星更不是純記憶體公司。若主要問題是 SK 海力士和美光的取捨,可閱讀 SKHY vs MU;若想先比較整個產品類別,可看記憶體 ETF 清單。
KMEM 風險:哪些數據會推翻目前判斷?
| 風險/要監察甚麼 | 來源與頻率 | 警號或失效條件 |
|---|---|---|
| 三大原廠集中 | Kurv 月度穿透敞口 | 單一公司權重進一步上升,或投資者不再願意承受共同周期 |
| DRAM/NAND ASP 與庫存 | 原廠季度業績及指引 | 多家原廠同時下修售價、出貨或毛利,庫存連續上升 |
| HBM 認證與良率 | 三星、SK 海力士、美光產品及業績更新 | 樣品未轉為量產、重要客戶認證延期、封裝或良率失敗 |
| 供給與 capex | 三大原廠每季 | 產能增加快過需求,或自由現金流被擴產持續吞噬 |
| 期權與展期 | Kurv 每日持倉;特別留意 2026-09-18 到期 | 名義敞口、到期日或工具大改,實際回報與穿透組合偏差擴大 |
| 新基金市場品質 | Kurv 產品頁;每月 | AUM 停滯、成交稀疏、買賣價差持續闊或出現清盤文件 |
| 跨市場與匯率 | 韓圜、美元及相關市場;持續 | 成分股本地回報被匯率或交易時差顯著抵銷 |
截至 2026 年 8 月 12 日,產品頁列示淨資產約 2,756 萬美元、30 日中位買賣價差 0.30%、成交量 150,191 股;這只是新基金的早期快照,不足以推論長期流動性。交易時仍應查看即時價差、NAV 溢折價並考慮限價單。[1]
KMEM 下一次何時需要更新?
第一個明確更新點是 Kurv 下一份月度穿透敞口;第二個是現有 2026 年 9 月 18 日期權到期或展期後,檢查基金是否更換標的、履約價或名義敞口;第三個是 Micron、三星和 SK 海力士下一輪季度業績,重新核對 ASP、庫存、HBM 出貨、毛利、CFO 與 capex。若 KMEM 的費用、策略、AUM 或上市狀態有重大變更,產品適配亦要重估。
常見問題
KMEM ETF 是什麼?
KMEM 是 Kurv Memory Select ETF 的代號,一隻在 Cboe BZX 上市、費用率 0.65% 的主動型記憶體 ETF。它主要透過股票及衍生工具取得全球記憶體公司敞口。
KMEM 主要持有哪些公司?
截至 2026 年 7 月 31 日,SK 海力士佔 36.90%、美光 25.36%、三星電子 23.00%,三者合計 85.26%;其後包括希捷、西部數據、SanDisk、鎧俠和利基記憶體公司。
KMEM 為甚麼有大量美國國庫券?
KMEM 用期權取得部分名義敞口時,可把資金放在國庫券和貨幣市場工具作抵押及現金管理。國庫券的帳戶市值不等於經濟上只有餘下部分投資記憶體公司。
KMEM 是槓桿 ETF 嗎?
KMEM 沒有每日 2 倍或 3 倍回報目標;基金使用期權時仍可能產生經濟槓桿、路徑與展期風險。
KMEM 和 DRAM ETF 有甚麼分別?
按 2026 年 7 月 31 日 KMEM 與 Roundhill 8 月 14 日完整 DRAM 持倉,兩者費用率同為 0.65%,底層公司權重約有 82.05% 重疊。KMEM 對 SK 海力士及三大原廠更集中,並使用期權;DRAM 的三大原廠較平均,並使用總回報掉期。
KMEM 和 DISK ETF 有甚麼分別?
KMEM 更集中於三大 HBM/DRAM 原廠;DISK 對 SanDisk、鎧俠、NAND、儲存系統和相鄰公司配置較多。兩者公司權重重疊約 35.45%,代表的產業判斷不同。
KMEM 值得投資嗎?
它較適合看好三大記憶體原廠、理解期權與抵押品結構,並能承受高度集中及新基金風險的投資者。若需要廣義半導體分散、成熟交易紀錄或確定估值便宜,KMEM 並不直接滿足這些條件。本文不構成個人化投資建議。
KMEM 會固定每周派息嗎?
基金目標是最大化總回報,官方資料沒有承諾固定周配。分配時間、金額與稅務性質應以 Kurv 正式公告和投資者所在地規則為準。
香港或台灣投資者可以買 KMEM 嗎?
是否可交易取決於券商產品範圍、帳戶資格與所在地規定。實際成本還包括佣金、換匯、買賣價差與可能的稅務處理,應以券商和最新法規為準。
Klaro Research
資料來源與更新依據
資料截止:2026年8月14日
- [1] Kurv Investment Management KMEM 官方產品頁、穿透敞口與市場資料
第一方 · 完整持倉 · 穿透敞口截至 2026 年 7 月 31 日;市場資料截至 2026 年 8 月 12 日 · 查閲:2026年8月14日
- [2] Kurv Investment Management KMEM 每日完整持倉 CSV
第一方 · 完整持倉 · 2026 年 8 月 12 日持倉 · 查閲:2026年8月14日
- [3] Kurv Investment Management KMEM 招股書
第一方 · 招股書/説明書 · 查閲:2026年8月14日
- [4] Kurv ETF Trust/美國證券交易委員會 KMEM 485BPOS 註冊申報
第一方 · 監管申報 · 查閲:2026年8月14日
- [5] Kurv Investment Management Kurv 推出 KMEM 公告
第一方 · 原始資料 · 發佈:2026年7月1日 · 查閲:2026年8月14日
- [6] Micron Technology Micron 2026 財年第三季業績
第一方 · 財報 · FY2026 Q3 · 發佈:2026年6月24日 · 查閲:2026年8月14日
- [7] Samsung Electronics Samsung Electronics 2026 年第一季業績
第一方 · 財報 · 2026 年 Q1 · 查閲:2026年8月14日
- [8] Samsung Electronics Samsung Electronics 2026 年第二季業績指引
第一方 · 財報 · 2026 年 Q2 指引 · 查閲:2026年8月14日
- [9] Samsung Electronics Samsung 開始出貨 HBM4E 樣品
第一方 · 行業資料 · 發佈:2026年5月29日 · 查閲:2026年8月14日
- [10] SK hynix SK hynix 2025 全年業績
第一方 · 財報 · FY2025 · 查閲:2026年8月14日
- [11] SK hynix SK hynix 出貨 12 層 HBM4E 樣品
第一方 · 行業資料 · 發佈:2026年6月18日 · 查閲:2026年8月14日
- [12] Roundhill Investments DRAM 官方產品頁
第一方 · 原始資料 · 查閲:2026年8月14日
- [13] Roundhill Investments Roundhill 完整每日持倉 CSV
第一方 · 完整持倉 · DRAM 2026 年 8 月 14 日持倉 · 查閲:2026年8月14日
- [14] Tema ETFs DISK 官方產品頁
第一方 · 原始資料 · 查閲:2026年8月14日
- [15] Tema ETFs DISK 每日持倉 CSV
第一方 · 完整持倉 · 2026 年 8 月 13 日持倉 · 查閲:2026年8月14日
研究限制
- KMEM 在來源截止日成立不足兩個月,無法可靠評估跨周期表現、基金經理能力、正常價差、周轉、派息或關閉風險。
- 每日直接持倉截至 2026 年 8 月 12 日,發行商穿透敞口截至 2026 年 7 月 31 日;兩者用途和日期不同,不能逐行對賬。
- Kurv 產品頁可見的 12 家公司權重合計 98.04%,可見現金/匯率項目合計 0.44%,餘下 1.52 個百分點沒有在頁面輸出中明確歸類;本文沒有把差額強行分配。
- KMEM 主動管理且期權持倉可每日變化;2026 年 9 月 18 日到期的組合只是單日實作,不是長期固定結構。
- DRAM 與 DISK 重疊度使用最接近而非同日的官方快照;任何基金調倉後均須重算。
- 成分股跨越不同市場、業務組合、會計口徑和匯率,未能建立可靠的基金加權估值;本文判斷產業階段,不證明 KMEM 現價便宜。
需要重新檢查的事件
- Kurv 發布下一份月度穿透敞口,或 2026 年 9 月 18 日期權到期/展期後,重算公司集中度、HHI 與工具結構。
- Micron 發布下一季業績,或三星與 SK 海力士更新季度記憶體收入、HBM 出貨及資本開支時,更新產業階段。
- KMEM 形成較完整的 30 日價差與月末 AUM,或規模、費用、策略、上市狀態出現重大變更時,重新評估產品可用性。
本文僅供參考,不構成投資建議。