
KMEM ETF 是什么?前景如何?持仓、HBM/DRAM 成长与投资风险
目录
KMEM(Kurv Memory Select ETF)是 Kurv 在 Cboe BZX 推出的主动型内存 ETF,成立日期为 2026 年 6 月 30 日,费用率 0.65%。截至 2026 年 7 月 31 日,SK 海力士、美光与三星电子合计占穿透敞口 85.26%;基金同时可用 DRAM、美光与 SanDisk 期权取得合成多头,再以美国国库券管理抵押品。 这是一个集中于三大内存原厂、并结合期权与抵押品管理的主动组合。[1] [5]
Klaro Research 核心判断: KMEM 是一个押注全球内存寡头、HBM 与 DRAM 周期的高集中工具。Micron、三星与 SK 海力士的最新收入、盈利、现金流和 HBM4 进展支持产业仍处扩张;但产业增长不等于 ETF 必然上升。回报还要通过认证、良率、供给纪律、平均售价、资本开支、自由现金流与估值。它较适合窄而明确的卫星配置,不适合代替分散的半导体核心持仓。
本文的基金与产业资料截至 2026 年 8 月 14 日核对;每日直接持仓截至 8 月 12 日,发行商月度穿透敞口截至 7 月 31 日。两张表回答不同问题,不能把日期或权重混在一起。KMEM 成立不足两个月,下文不以短期升跌推论完整周期回报或基金经理能力。
KMEM ETF 是什么?先看基金规则与实际敞口
KMEM 的投资目标是最大化总回报。它不追踪固定指数,投资顾问可主动改变公司、工具和固定收益配置。下表产品规则截至 2026 年 8 月 14 日,按 Kurv 产品页、招股书及 SEC 注册申报核对:[3] [4]
| 项目 | KMEM 的规则与实际意义 |
|---|---|
| 规则核对日期 | 2026 年 8 月 14 日 |
| 正式名称/代号 | Kurv Memory Select ETF/KMEM |
| 交易所/成立日期 | Cboe BZX/2026 年 6 月 30 日 |
| 管理方式 | 主动管理,不追踪固定指数 |
| 投资目标 | 最大化总回报 |
| 总费用率 | 0.65%/年 |
| 80% 政策 | 正常情况下至少 80% 净资产加投资借款,投资于内存公司或提供相关敞口的工具;衍生工具按名义价值计算,其他 ETF 会穿透底层 |
| 公司门槛 | 一般至少 50% 收入、利润或资产来自 DRAM、NAND、NOR、SRAM、HBM 等内存活动 |
| 法律与行业集中 | 1940 年法案下的非分散型基金;按内存行业的程度集中于资讯科技 |
招股书容许普通股、债券、优先证券、期权、FLEX 期权、远期、期货、掉期、短仓和反向回购等工具;这是招股书容许的策略权限,实际使用程度要由最新持仓确认。投资者实际买到的是高度集中于三大内存原厂的组合,并由主动经理决定用股票还是衍生工具实现。
KMEM 持仓:三大内存原厂占 85.26%
Kurv 的 look-through exposure(穿透敞口) 把股票、期权与其他基金还原至底层公司。2026 年 7 月 31 日的 12 家公司权重如下:
| 排名 | 公司 | 穿透权重 | 主要角色 |
|---|---|---|---|
| 1 | SK 海力士 | 36.90% | HBM、DRAM、NAND 整合原厂 |
| 2 | 美光科技 | 25.36% | HBM、DRAM、NAND 整合原厂 |
| 3 | 三星电子 | 23.00% | HBM、DRAM、NAND;另有非内存业务 |
| 4 | 希捷 | 2.96% | HDD 与存储系统 |
| 5 | 西部数据 | 2.92% | HDD 与存储系统 |
| 6 | SanDisk | 2.21% | NAND 与闪存产品 |
| 7 | 铠侠 | 1.84% | NAND |
| 8 | 南亚科技 | 1.13% | DRAM |
| 9 | 兆易创新 | 0.67% | NOR 与利基内存 |
| 10 | 华邦电子 | 0.54% | NOR 与利基 DRAM |
| 11 | 群联电子 | 0.33% | NAND 控制器与存储方案 |
| 12 | 旺宏电子 | 0.18% | NOR 与利基内存 |
三大原厂合计 85.26%,Top 5 为 91.14%,Top 10 已达 97.53%。将 12 家公司权重正规化后计算,HHI 为 2,664.90,等效持仓只有 3.75 家:即使名单有 12 家,其经济集中程度更接近 3.75 个等权仓位。
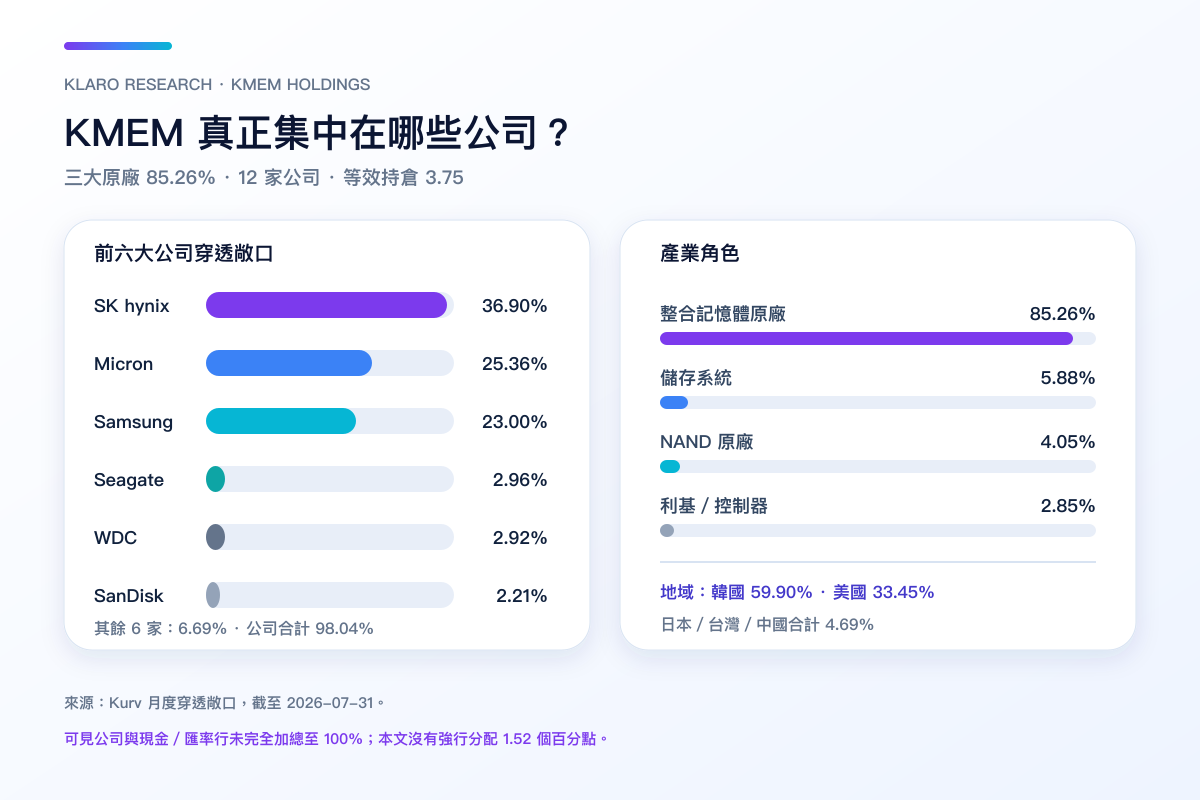
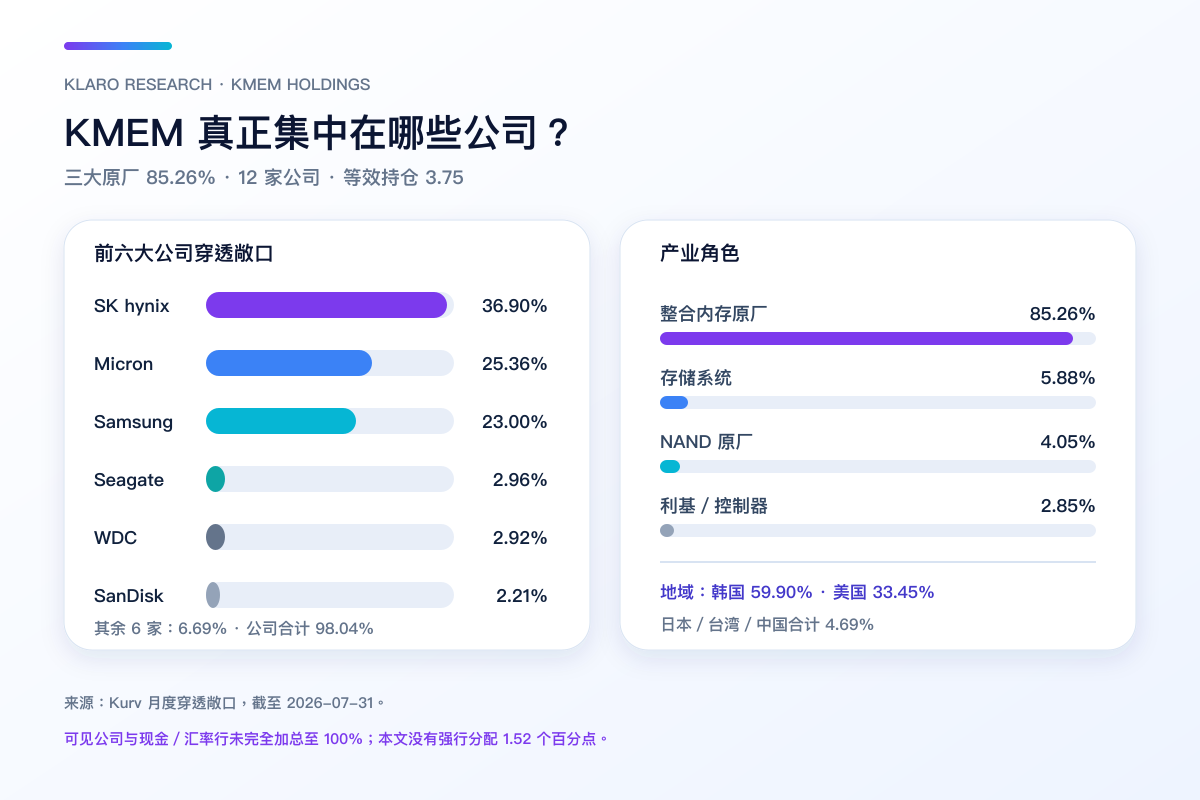
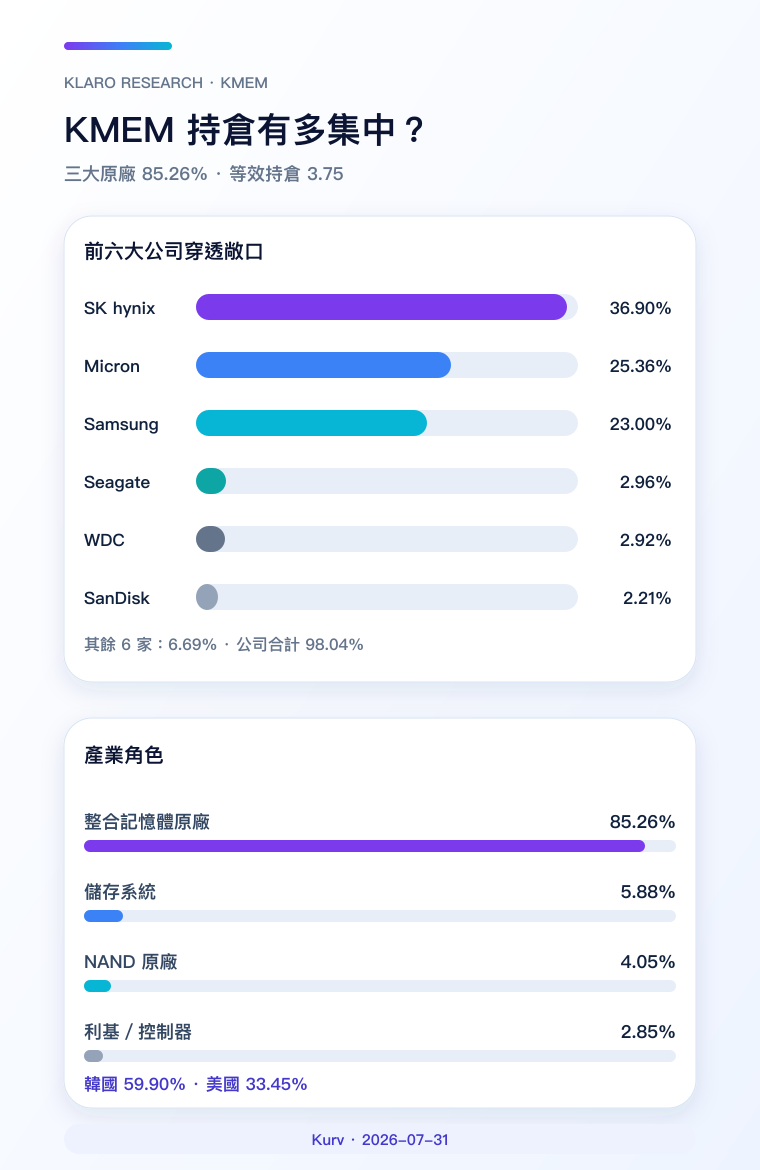
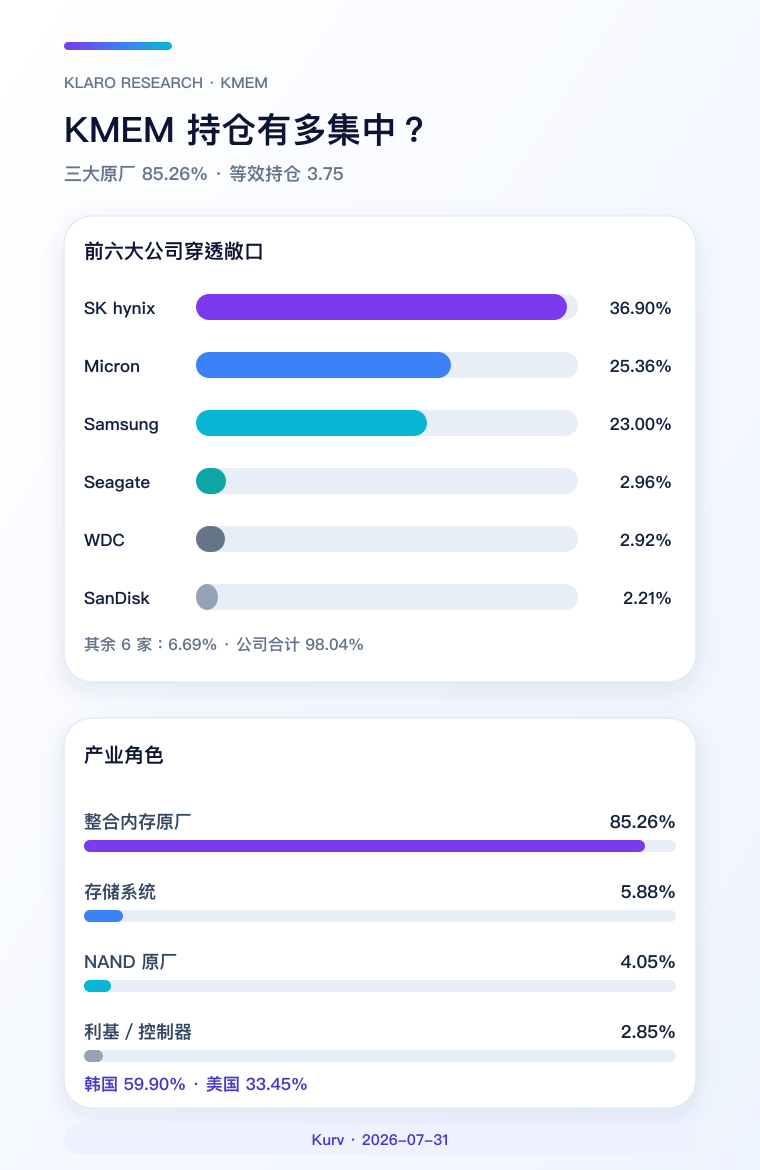
这种集中本身不是自动缺点:产业 ETF 就是用集中表达明确判断。真正问题是投资者是否想承担三大原厂共同受 HBM 认证、DRAM 价格、供给纪律与 AI 资本开支影响的风险。按角色分类,整合内存原厂占 85.26%,存储系统 5.88%,NAND 原厂 4.05%,利基内存及控制器 2.85%;按国家,韩国 59.90%、美国 33.45%,其余日本、台湾与中国合计不足 7%。
可见 12 家公司合计 98.04%,产品页另列的可见现金及汇率项目合计 0.44%;余下 1.52 个百分点没有在页面输出中明确归类。本文保留官方公司权重,不把差额强行塞入现金或「其他」。
KMEM 为什么有大量国库券?期权组合接近合成多头
2026 年 8 月 12 日的每日完整持仓 CSV显示,基金帐户有 SK 海力士和三星股票,也有 DRAM、美光、SanDisk 的同到期、同履约价看涨及看跌期权;三笔美国国库券合计 69.23%,另有货币市场基金 2.58% 与 Cash & Other -1.46%。[2]
依 put-call parity,在其他条件相同时,买入 call 加卖出 put接近持有同到期的远期多头。因此,只按市值把 call 与 put 相加,会严重低估底层经济敞口;反过来,把国库券当成防守仓位,也会高估现金比例。实际回报仍会受期权价格、融资、股息、行使、流动性与展期影响,并不会与一篮子现货股票完全一致。
这亦解释为何阅读 KMEM 必须同时看两张表:每日持仓用来理解「帐户用什么工具实现」,月度穿透敞口用来理解「经济上暴露于哪些公司」。
内存产业前景:HBM 与服务器需求仍在扩张
截至来源截止日,KMEM 所代表的产业处于扩张期,而且不只是市场预测:三大核心公司的已报告收入、盈利或现金流均有支持。
| 公司/环节 | 最新官方证据 | 对 KMEM 的意义 |
|---|---|---|
| 美光 | 2026 财年 Q3 收入 414.6 亿美元,上一季 238.6 亿美元;运营现金流 253.9 亿美元,调整后自由现金流 183 亿美元。Q4 收入指引 500 亿美元上下 10 亿美元,毛利率约 86% | 价格与产品组合已反映在收入、毛利和现金,不只停留在订单 [6] |
| 三星 | 2026 年 Q1 内存收入与营业利润创公司记录,受 AI 高价值产品与 ASP 上升带动,HBM4 和 SOCAMM2 开始商业销售 | 第二大经济持仓中的内存业务同样确认周期扩张 [7] |
| 三星公司层面 | Q2 指引为收入 171 万亿韩圜、营业利润 89.4 万亿韩圜 | 整体动能强,但这不是内存分部数字,不能全数归因于 KMEM 主题 [8] |
| SK 海力士 | FY2025 收入 97.1467 万亿韩圜、营业利润 47.2063 万亿韩圜;HBM 收入增逾一倍,HBM4 已进入大规模生产 | 最大持仓的 HBM 优势已有财务与量产证据 [10] |
下一代产品则提供延续路径。三星于 2026 年 5 月开始出货 HBM4E 样品,SK 海力士于 6 月出货 12 层 HBM4E 样品;两者都显示产品已进入客户验证,但样品出货不等于量产收入,不能提前当成已实现业绩。[9] [11]
所以,当前判断是「扩张仍在延续」,不是「供需周期已消失」。内存的 bit 供给、晶圆产能、先进封装、客户认证、库存与价格仍可能在未来数季改变方向。可进一步阅读内存周期与成长股的分别。
HBM/DRAM 增长如何变成 KMEM 回报?
投资者最后取得的是 ETF 回报,不是 HBM 出货新闻。以下是截至 2026 年 8 月 14 日用来检验产业证据的六道转化框架:
- 截至 2026 年 8 月 14 日,先检查 AI 加速器、服务器与一般 DRAM/NAND 需求是否增长;
- 新 HBM 世代完成客户认证并形成有利产品组合;
- 晶圆、TSV、封装与测试取得合格良率;
- bit 出货量乘以平均售价,形成收入;
- 售价、良率、折旧与产品组合共同决定毛利;
- 运营现金流扣除扩产 capex,才是可持续现金转化,再由估值与汇率反映至成分股和 KMEM。
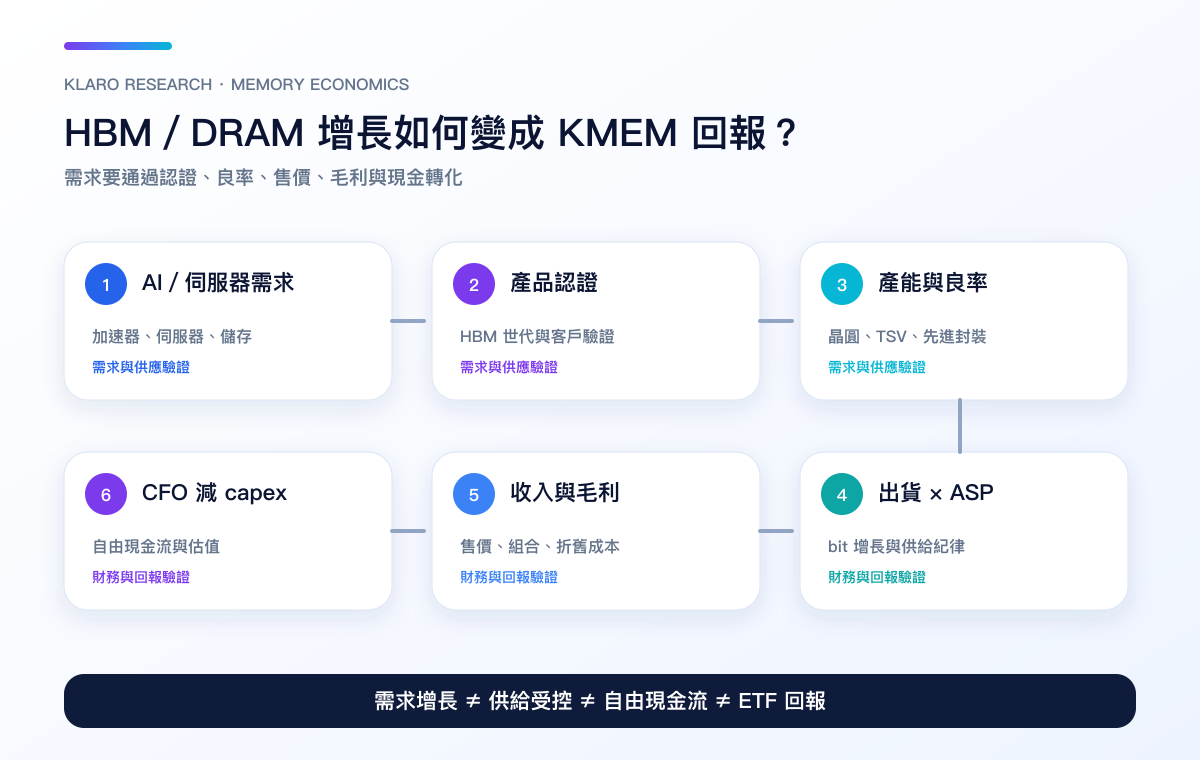
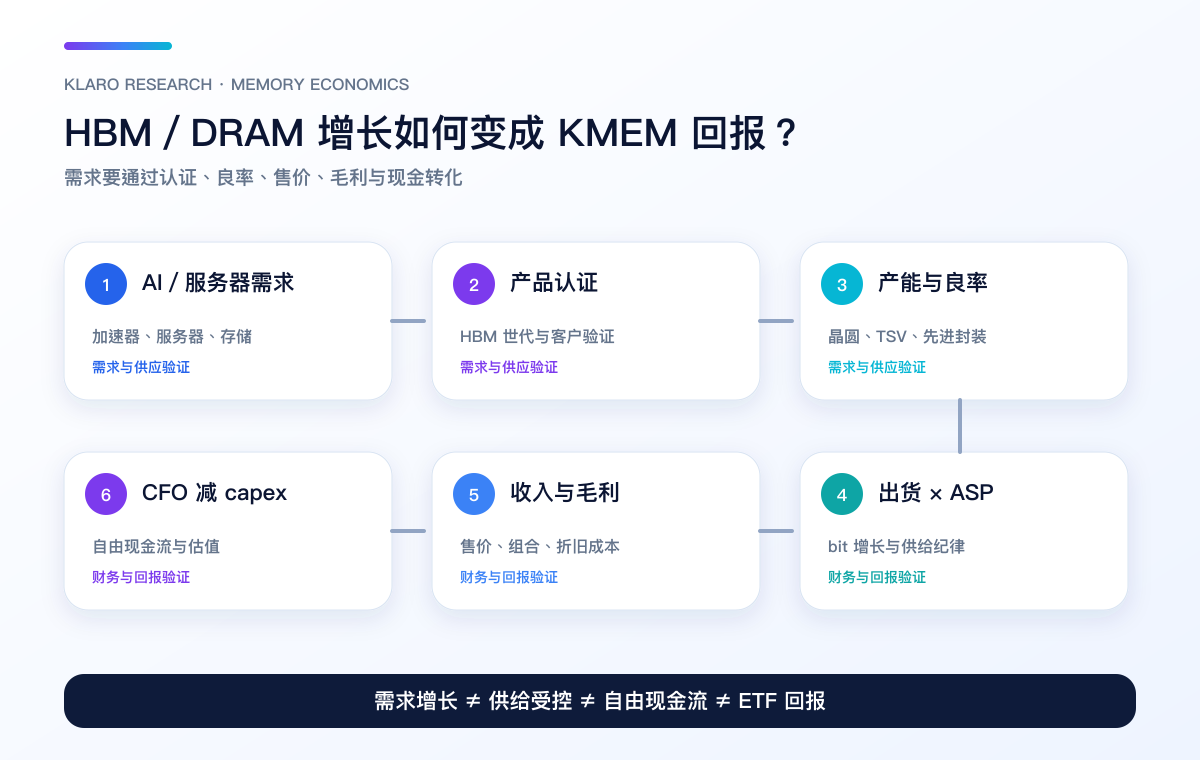
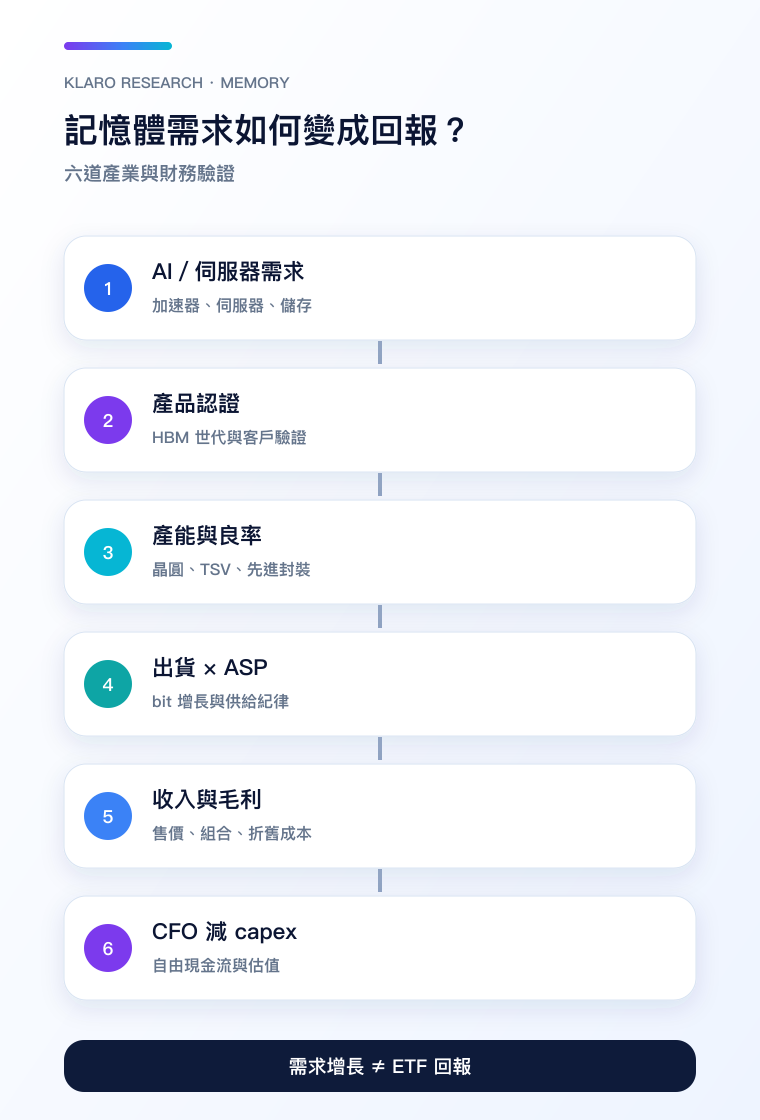
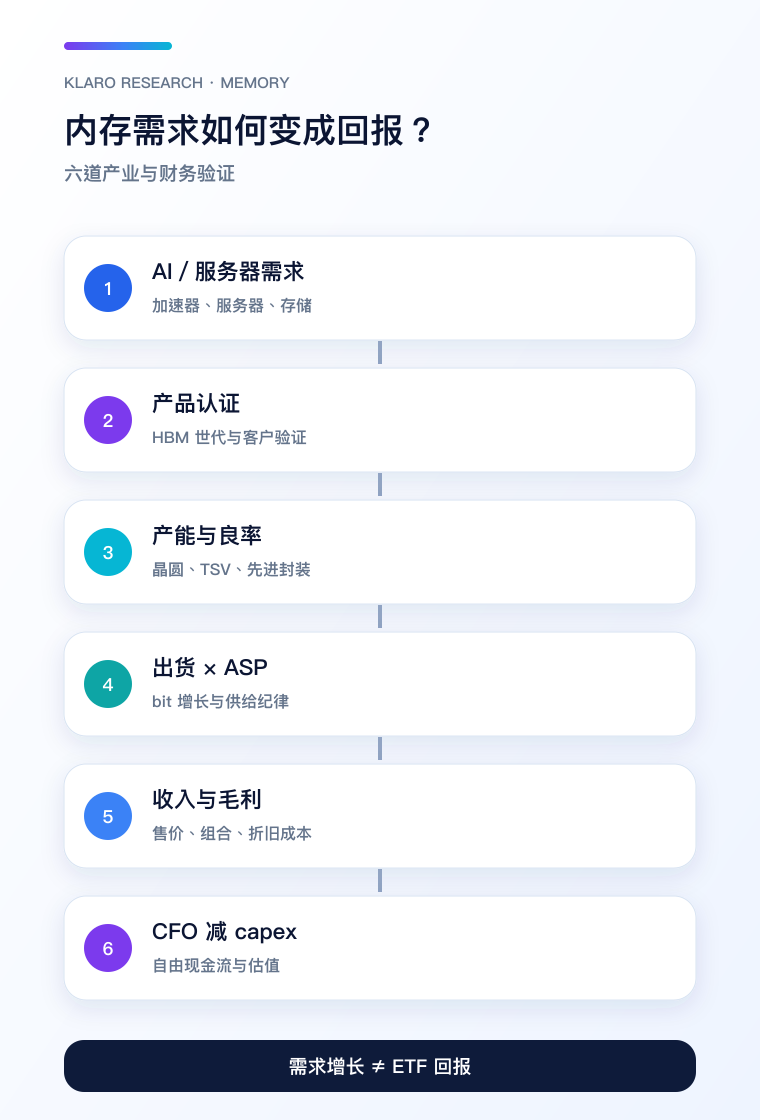
Micron 最新季度同时呈现强劲收入、毛利和自由现金流,说明这条链目前能够运作;但下一阶段仍要看三大原厂会否因高价格大幅增加供给、HBM 良率与封装瓶颈能否改善,以及一般 DRAM/NAND 是否同步转弱。需求增长、供给受控、自由现金流和 ETF 上升是四件不同的事。
KMEM 值得投资吗?四项条件比短期升跌重要
KMEM 是否值得投资,取决于产业判断和产品适配,而不是「内存价格会否继续升」一个问题。
| 投资者想表达的判断 | KMEM 的匹配度 | 原因 |
|---|---|---|
| 三大内存原厂将受益 HBM、DRAM 与服务器需求 | 高 | 三家公司合计 85.26%,主题直接 |
| 想平均分散至 10 多家半导体公司 | 低 | 等效持仓只有 3.75,集中度远高于公司数量 |
| 接受期权、抵押品和主动展期 | 视风险承受能力 | 实现方式较普通全股票 ETF 复杂,可能产生偏差 |
| 希望有成熟 AUM、价差和跨周期记录 | 低 | 基金成立不足两个月,市场品质仍在形成 |
| 希望投资广义半导体设备、晶圆代工或 AI 芯片 | 低 | KMEM 是内存生产商工具,不是广义半导体 ETF |
在作出判断前,至少要通过四关:一是认同三大原厂集中而非只看成分数;二是相信 HBM 与一般内存的收入、毛利和现金流仍可延续;三是愿意承受期权展期、跨市场及新基金交易风险;四是自行判断现时估值是否已反映上述增长。
本文不拼凑一个看似精确的基金加权 P/E。三星有大量非内存业务,三家公司跨越美国与韩国市场,会计口径、汇率和盈利周期亦不同。现有证据可确认产业仍扩张、KMEM 主题很纯,但不能证明 KMEM 现价便宜。
KMEM vs DRAM vs DISK:重叠度比名称更重要
KMEM 最接近的替代品是 DRAM;DISK则把更多权重放在 NAND、存储系统与相邻公司。下表采用最接近的官方快照:KMEM 2026 年 7 月 31 日、DRAM 8 月 14 日、DISK 8 月 13 日,并非同日收市,因此重叠度是有日期边界的近似值。[12] [13] [14] [15]
| 比较项目 | KMEM | DRAM | DISK |
|---|---|---|---|
| 资料日期 | 2026-07-31 | 2026-08-14 | 2026-08-13 |
| 发行商/费用率 | Kurv/0.65% | Roundhill/0.65% | Tema/0.75% |
| 组合主轴 | 三大原厂 85.26%,SK 海力士 36.90% | 三大原厂 72.17%,三者较平均 | NAND、存储系统、内存与相邻设备更分散 |
| 实现方式 | 股票、期权与国库券抵押品 | 股票与总回报掉期 | 快照主要为公司股票与一项掉期 |
| 与 KMEM 公司权重重叠 | 100% | 约 82.05% | 约 35.45% |
| 最主要判断 | HBM/DRAM 原厂与 SK 海力士权重 | 三大原厂共同周期 | NAND、存储与较广产业链 |
KMEM 与 DRAM 的 82.05% 重叠说明两者不是完全不同的主题:投资者主要是在调整三大原厂的相对权重,以及接受期权或掉期哪一种实现方式。DISK 只有约 35.45% 重叠,因 SanDisk、铠侠、长江存储相关敞口、存储设备与其他相邻公司权重更高。
直接持有 SK 海力士、美光或三星可免除 ETF 费用和基金工具风险,但单一公司、本地市场、汇率、公司治理与产品执行风险更高;三星更不是纯内存公司。若主要问题是 SK 海力士和美光的取舍,可阅读 SKHY vs MU;若想先比较整个产品类别,可看内存 ETF 清单。
KMEM 风险:哪些数据会推翻目前判断?
| 风险/要监察什么 | 来源与频率 | 警号或失效条件 |
|---|---|---|
| 三大原厂集中 | Kurv 月度穿透敞口 | 单一公司权重进一步上升,或投资者不再愿意承受共同周期 |
| DRAM/NAND ASP 与库存 | 原厂季度业绩及指引 | 多家原厂同时下修售价、出货或毛利,库存连续上升 |
| HBM 认证与良率 | 三星、SK 海力士、美光产品及业绩更新 | 样品未转为量产、重要客户认证延期、封装或良率失败 |
| 供给与 capex | 三大原厂每季 | 产能增加快过需求,或自由现金流被扩产持续吞噬 |
| 期权与展期 | Kurv 每日持仓;特别留意 2026-09-18 到期 | 名义敞口、到期日或工具大改,实际回报与穿透组合偏差扩大 |
| 新基金市场品质 | Kurv 产品页;每月 | AUM 停滞、成交稀疏、买卖价差持续阔或出现清盘文件 |
| 跨市场与汇率 | 韩圜、美元及相关市场;持续 | 成分股本地回报被汇率或交易时差显著抵销 |
截至 2026 年 8 月 12 日,产品页列示净资产约 2,756 万美元、30 日中位买卖价差 0.30%、成交量 150,191 股;这只是新基金的早期快照,不足以推论长期流动性。交易时仍应查看即时价差、NAV 溢折价并考虑限价单。[1]
KMEM 下一次何时需要更新?
第一个明确更新点是 Kurv 下一份月度穿透敞口;第二个是现有 2026 年 9 月 18 日期权到期或展期后,检查基金是否更换标的、履约价或名义敞口;第三个是 Micron、三星和 SK 海力士下一轮季度业绩,重新核对 ASP、库存、HBM 出货、毛利、CFO 与 capex。若 KMEM 的费用、策略、AUM 或上市状态有重大变更,产品适配亦要重估。
常见问题
KMEM ETF 是什么?
KMEM 是 Kurv Memory Select ETF 的代号,一只在 Cboe BZX 上市、费用率 0.65% 的主动型内存 ETF。它主要通过股票及衍生工具取得全球内存公司敞口。
KMEM 主要持有哪些公司?
截至 2026 年 7 月 31 日,SK 海力士占 36.90%、美光 25.36%、三星电子 23.00%,三者合计 85.26%;其后包括希捷、西部数据、SanDisk、铠侠和利基内存公司。
KMEM 为什么有大量美国国库券?
KMEM 用期权取得部分名义敞口时,可把资金放在国库券和货币市场工具作抵押及现金管理。国库券的帐户市值不等于经济上只有余下部分投资内存公司。
KMEM 是杠杆 ETF 吗?
KMEM 没有每日 2 倍或 3 倍回报目标;基金使用期权时仍可能产生经济杠杆、路径与展期风险。
KMEM 和 DRAM ETF 有什么分别?
按 2026 年 7 月 31 日 KMEM 与 Roundhill 8 月 14 日完整 DRAM 持仓,两者费用率同为 0.65%,底层公司权重约有 82.05% 重叠。KMEM 对 SK 海力士及三大原厂更集中,并使用期权;DRAM 的三大原厂较平均,并使用总回报掉期。
KMEM 和 DISK ETF 有什么分别?
KMEM 更集中于三大 HBM/DRAM 原厂;DISK 对 SanDisk、铠侠、NAND、存储系统和相邻公司配置较多。两者公司权重重叠约 35.45%,代表的产业判断不同。
KMEM 值得投资吗?
它较适合看好三大内存原厂、理解期权与抵押品结构,并能承受高度集中及新基金风险的投资者。若需要广义半导体分散、成熟交易记录或确定估值便宜,KMEM 并不直接满足这些条件。本文不构成个人化投资建议。
KMEM 会固定每周派息吗?
基金目标是最大化总回报,官方资料没有承诺固定周配。分配时间、金额与税务性质应以 Kurv 正式公告和投资者所在地规则为准。
香港或台湾投资者可以买 KMEM 吗?
是否可交易取决于券商产品范围、帐户资格与所在地规定。实际成本还包括佣金、换汇、买卖价差与可能的税务处理,应以券商和最新法规为准。
Klaro Research
资料来源与更新依据
资料截止:2026年8月14日
- [1] Kurv Investment Management KMEM 官方产品页、穿透敞口与市场资料
第一方 · 完整持仓 · 穿透敞口截至 2026 年 7 月 31 日;市场资料截至 2026 年 8 月 12 日 · 查阅:2026年8月14日
- [2] Kurv Investment Management KMEM 每日完整持仓 CSV
第一方 · 完整持仓 · 2026 年 8 月 12 日持仓 · 查阅:2026年8月14日
- [3] Kurv Investment Management KMEM 招股书
第一方 · 招股书/说明书 · 查阅:2026年8月14日
- [4] Kurv ETF Trust/美国证券交易委员会 KMEM 485BPOS 注册申报
第一方 · 监管申报 · 查阅:2026年8月14日
- [5] Kurv Investment Management Kurv 推出 KMEM 公告
第一方 · 原始资料 · 发布:2026年7月1日 · 查阅:2026年8月14日
- [6] Micron Technology Micron 2026 财年第三季业绩
第一方 · 财报 · FY2026 Q3 · 发布:2026年6月24日 · 查阅:2026年8月14日
- [7] Samsung Electronics Samsung Electronics 2026 年第一季业绩
第一方 · 财报 · 2026 年 Q1 · 查阅:2026年8月14日
- [8] Samsung Electronics Samsung Electronics 2026 年第二季业绩指引
第一方 · 财报 · 2026 年 Q2 指引 · 查阅:2026年8月14日
- [9] Samsung Electronics Samsung 开始出货 HBM4E 样品
第一方 · 行业资料 · 发布:2026年5月29日 · 查阅:2026年8月14日
- [10] SK hynix SK hynix 2025 全年业绩
第一方 · 财报 · FY2025 · 查阅:2026年8月14日
- [11] SK hynix SK hynix 出货 12 层 HBM4E 样品
第一方 · 行业资料 · 发布:2026年6月18日 · 查阅:2026年8月14日
- [12] Roundhill Investments DRAM 官方产品页
第一方 · 原始资料 · 查阅:2026年8月14日
- [13] Roundhill Investments Roundhill 完整每日持仓 CSV
第一方 · 完整持仓 · DRAM 2026 年 8 月 14 日持仓 · 查阅:2026年8月14日
- [14] Tema ETFs DISK 官方产品页
第一方 · 原始资料 · 查阅:2026年8月14日
- [15] Tema ETFs DISK 每日持仓 CSV
第一方 · 完整持仓 · 2026 年 8 月 13 日持仓 · 查阅:2026年8月14日
研究限制
- KMEM 在来源截止日成立不足两个月,无法可靠评估跨周期表现、基金经理能力、正常价差、周转、派息或关闭风险。
- 每日直接持仓截至 2026 年 8 月 12 日,发行商穿透敞口截至 2026 年 7 月 31 日;两者用途和日期不同,不能逐行对账。
- Kurv 产品页可见的 12 家公司权重合计 98.04%,可见现金/汇率项目合计 0.44%,余下 1.52 个百分点没有在页面输出中明确归类;本文没有把差额强行分配。
- KMEM 主动管理且期权持仓可每日变化;2026 年 9 月 18 日到期的组合只是单日实作,不是长期固定结构。
- DRAM 与 DISK 重叠度使用最接近而非同日的官方快照;任何基金调仓后均须重算。
- 成分股跨越不同市场、业务组合、会计口径和汇率,未能建立可靠的基金加权估值;本文判断产业阶段,不证明 KMEM 现价便宜。
需要重新检查的事件
- Kurv 发布下一份月度穿透敞口,或 2026 年 9 月 18 日期权到期/展期后,重算公司集中度、HHI 与工具结构。
- Micron 发布下一季业绩,或三星与 SK 海力士更新季度内存收入、HBM 出货及资本开支时,更新产业阶段。
- KMEM 形成较完整的 30 日价差与月末 AUM,或规模、费用、策略、上市状态出现重大变更时,重新评估产品可用性。
本文仅供参考,不构成投资建议。