
NRAM ETF 是什么?存储芯片持仓、费用与 DRAM 比较
目录
- NRAM 持有哪些公司?完整20家成分敞口
- 「AI 内存 ETF」有多少 HBM 敞口?
- 为什么公司权重超过100%,又有负现金?
- NRAM 与 DRAM ETF 差在哪?先比较三星与 Sandisk
- NRAM 怎样选股?为什么三星比重较低?
- AI 内存前景如何?2026下半年至2027年看三条收入路径
- HBM 与 DRAM:供应商要交付合格产品
- NAND 与 SSD:容量需求与价格同时推动收入
- 控制器与 IP:收入取决于芯片及授权的商业化
- 新闻中的「供应只够六成需求」指什么?
- 内存需求增长,怎样才会变成 NRAM 的报酬?
- NRAM 有什么风险?掉期、基金规模与跨市场交易
- 32.15%公司敞口通过掉期取得
- 上市初期规模小,价差需要重新累积记录
- 已有美光或 DRAM,NRAM 还能增加什么?
- 常见问题
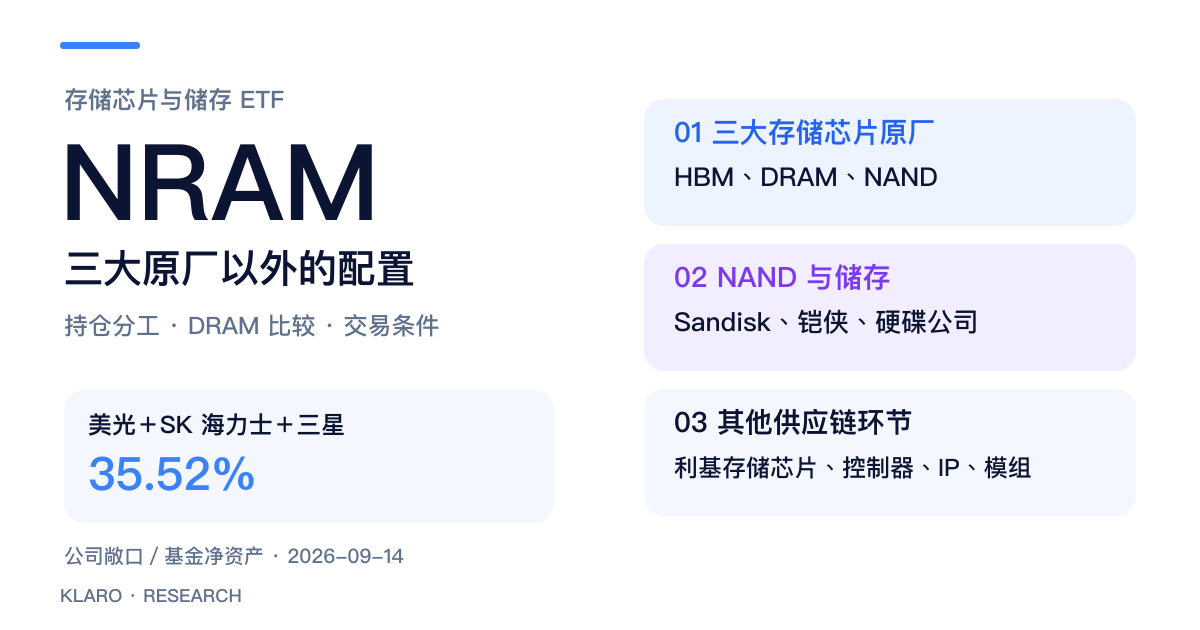
NRAM 是 Yorkville America 发行的被动型内存 ETF,于2026年9月10日在 NYSE Arca 和 NYSE Texas 开始交易,年费用率为0.60%。它追踪 YA MarketVector Next Generation Memory Index,涵盖存储芯片、控制器、IP、模块与硬碟公司。[1]
截至9月14日,最大三家公司为美光、SK 海力士及 Sandisk,合计46.04%。与 DRAM ETF 相比,NRAM 对三星的配置较低,对台湾内存及周边供应商的配置较广;两者表达的是不同的内存产业组合。[2][6]
Klaro Research 核心判断: NRAM 提供「三大原厂以外的内存与存储供应链」敞口。按同日完整持仓穿透,美光、SK 海力士、三星在 NRAM 合计35.52%,在 DRAM 为73.74%。NRAM 能降低对这三家公司的权重集中,但仍承受内存价格周期;其32.15%掉期敞口与上市初期规模,也需要纳入工具选择。[2][6]
本文资料截至 2026年9月15日;持仓、基金规模及价格使用 9月14日收盘。以下先看实际持仓,再比较 DRAM、产业前景与交易条件。
NRAM 持有哪些公司?完整20家成分敞口
NRAM 的20家公司中,既有 HBM 原厂,也有 NAND、利基型内存、控制器与硬碟供应商。 官方清单共23行,另三行是银行货币市场存款、境外子公司及「现金与其他」调整。[2]
下表按公司敞口由高至低排列。「掉期」指基金通过合约取得该公司股票的报酬,持有工具与直接买入台股不同。权重均为基金净资产的百分比;业务栏依各公司产品资料分类。[3]
| 公司/股票代号 | 权重 | 主要内存或存储业务 | 基金持有工具/业务资料 |
|---|---|---|---|
| 美光(MU) | 16.53% | DRAM、HBM、NAND | 股票;季度业绩 |
| SK 海力士(000660/SKHY)(SKHY 公司档案) | 14.93% | DRAM、HBM、NAND | SKHY 存托股份;季度业绩 |
| Sandisk(SNDK) | 14.58% | NAND、SSD | 股票;季度业绩 |
| 南亚科(2408) | 6.32% | DRAM | 掉期;公司业务 |
| 群联(8299) | 4.69% | NAND 控制器、存储方案 | 掉期;公司业务 |
| 华邦电(2344) | 4.51% | 利基型 DRAM、Flash | 掉期;产品资料 |
| Seagate(STX) | 4.50% | HDD 硬碟与存储 | 股票;季度业绩 |
| 三星电子(005930) | 4.06% | DRAM、HBM、NAND;另有其他业务 | SMSN GDR;季度业绩 |
| 慧荣(SIMO) | 3.55% | NAND/SSD 控制器 | 存托股份;公司业务 |
| Rambus(RMBS) | 3.51% | 内存接口芯片、IP | 股票;季度业绩 |
| Western Digital(WDC) | 3.44% | HDD 硬碟与存储 | 股票;季度业绩 |
| 旺宏(2337) | 3.27% | NOR、NAND、ROM | 掉期;公司业务 |
| 力旺(3529) | 3.25% | 嵌入式非挥发性内存 IP | 掉期;投资者问答 |
| 铠侠(285A) | 2.93% | NAND、SSD | 日本股票;公司业务 |
| 爱普(6531) | 2.72% | PSRAM、低功耗内存 | 掉期;产品资料 |
| 威刚(3260) | 2.09% | 内存模块、SSD | 掉期;产品资料 |
| 宜鼎(5289) | 1.88% | 工业存储、DRAM 模块 | 掉期;产品资料 |
| 晶豪科(3006) | 1.51% | 利基型 DRAM、Flash | 掉期;公司业务 |
| 创见(2451) | 1.11% | 内存模块、SSD、存储产品 | 掉期;公司业务 |
| 济州半导体(080220) | 0.80% | 低功耗内存、多芯片封装产品 | 掉期;经销商产品资料 |
权重来源:Yorkville 完整持仓 。数字代号2408至2451等为台湾上市柜公司,080220为韩国公司;表中代号用来辨识底层公司,不表示基金直接持有当地普通股。
「AI 内存 ETF」有多少 HBM 敞口?
三大 HBM 原厂的公司权重为35.52%,但这个比例不能当作 HBM 收入比重。 HBM 是高带宽内存;NAND 快闪内存则用于断电后仍需保存资料的存储装置。美光、SK 海力士及三星同时有普通 DRAM、NAND 或其他业务;Sandisk 与铠侠则以 NAND 及存储产品为主。理解 DRAM 与 NAND 的分工,比把所有持仓统称为 HBM 更有用。[8][9][11][10][23]
按上表公司主要业务,Klaro 将完整组合分成六类:
这是 公司权重分类,并未按每家公司各技术的营收比例拆分。各类合计100.18%,与现金及其他项目一并对账如下。[2]
为什么公司权重超过100%,又有负现金?
NRAM 的公司敞口为100.18%,银行货币市场存款11.55%、境外子公司0.01%,以及 Cash & Other −11.72%;四项相加为100.02%,差额来自披露值四舍五入。掉期敞口与支持交易的现金会同时出现在清单,因此不能把正数全部相加,便认定基金以相同倍数做多。官方没有提供负项的逐项分解,本文保留原始净额分类。[2]
只计20家公司,前三/前五/前十大敞口分别为46.04%/57.05%/77.18%。以公司权重重新标准化后计算,集中程度约相当于11家等权重公司;这个指标描述权重分布,未消除共同的内存景气风险。[2]
NRAM 与 DRAM ETF 差在哪?先比较三星与 Sandisk
最大差异是配置分工,年费只相差0.05个百分点。 DRAM 对美光、三星、SK 海力士的合计权重超过七成;NRAM 在这三家以外,配置较多 Sandisk、台湾内存公司及接口/IP 供应商。[2][6][1][7]
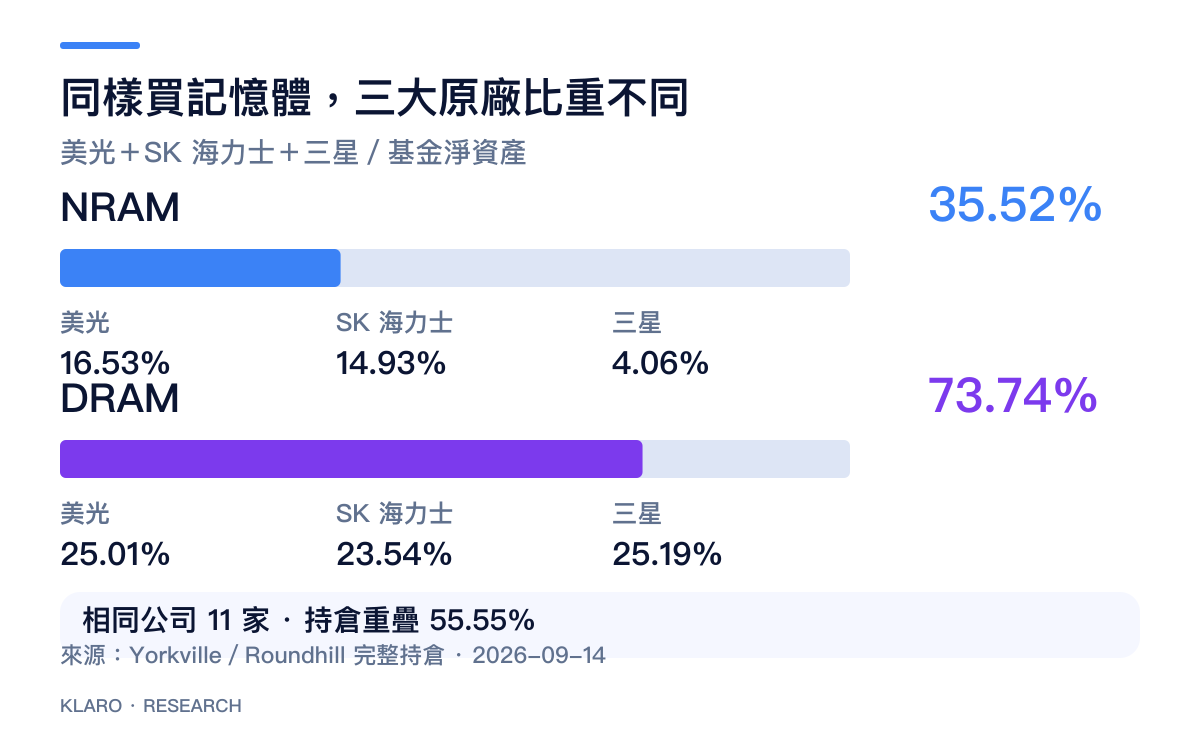
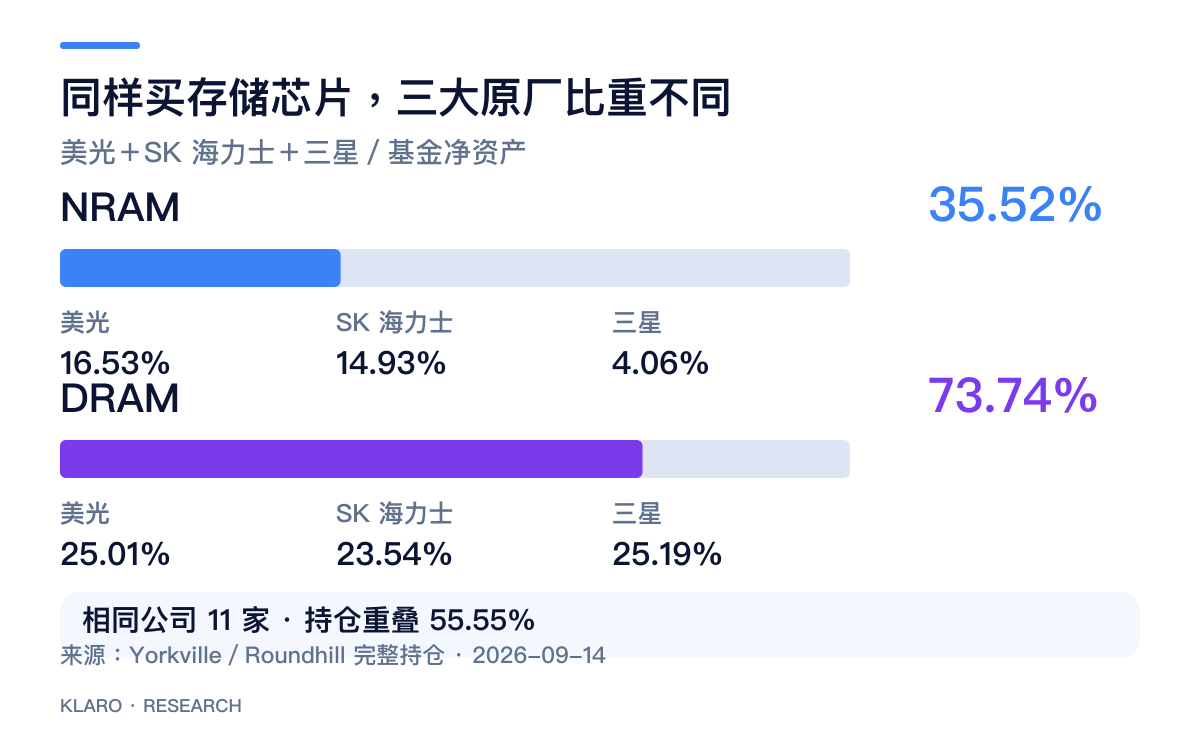
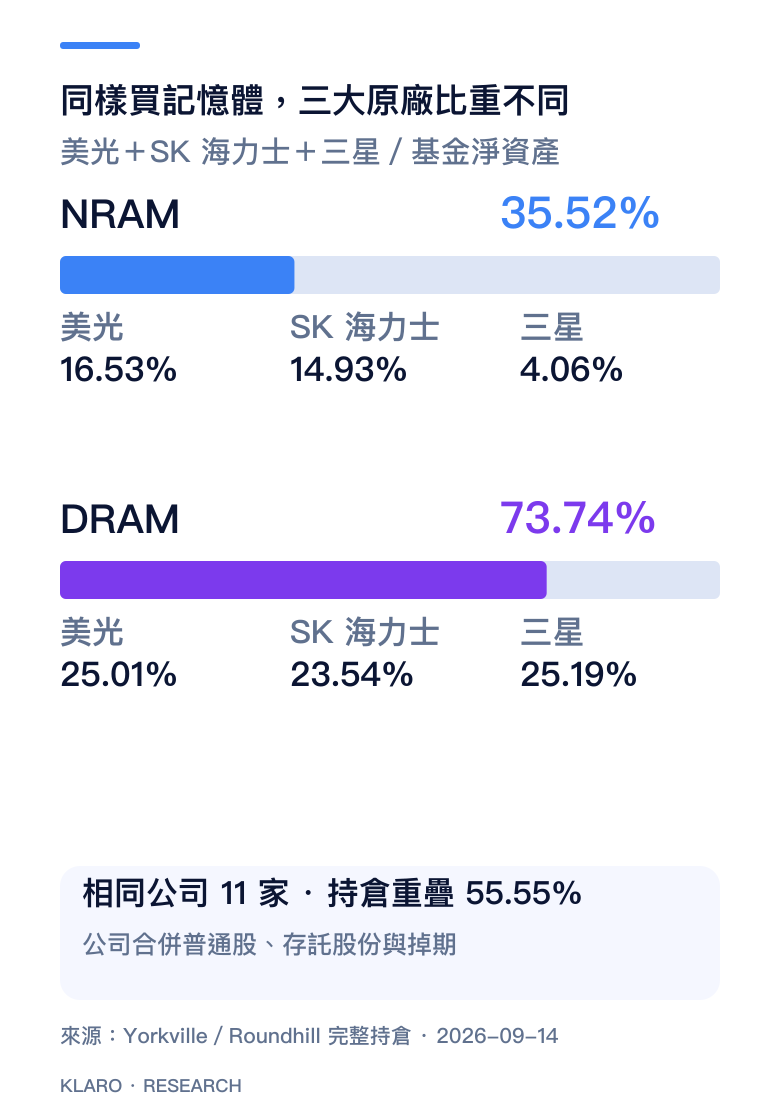
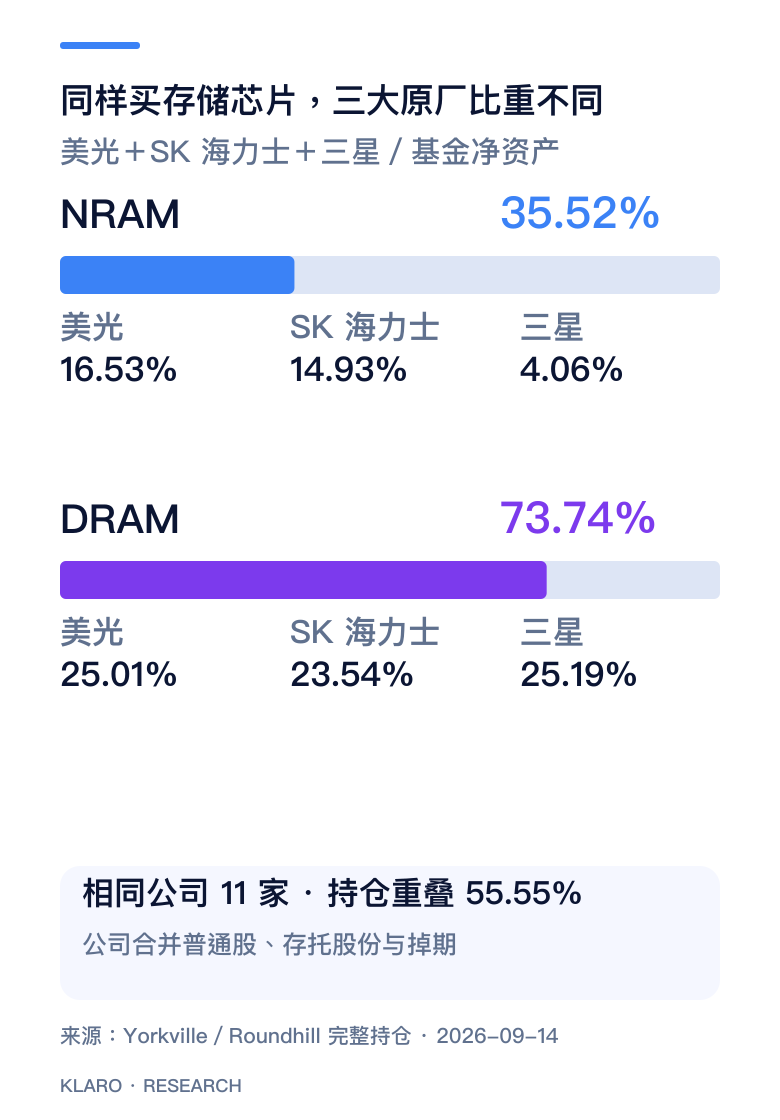
两基金均截至2026年9月14日收盘。Klaro 合并相同公司的普通股、存托股份及掉期敞口;图中比例为基金净资产权重。[2][6]
以假设全年平均持有1万美元计,0.05个百分点费用差约为 每年5美元,未计交易、融资或其他成本。相较之下,三星21.13个百分点的权重差,会令两只基金对三星业绩及股价的敏感度明显不同。
两基金共有11家公司。把每家共同公司的较低权重相加,持仓重叠约55.55%。因此同时持有两者,会增加部分相同公司的配置;这个比例衡量持仓重叠,并非两只基金报酬的相关系数。[2][6]
选择逻辑可以用一句话区分:若研究重点是 三大内存原厂 的规模、HBM 份额与定价,DRAM 的该日配置较集中;若希望同时涵盖更多内存产品、控制器与模块供应商,NRAM 的组合更接近这个任务。更广的产品范围也会带入消费电子、工业库存及 IP 授权等不同盈利因素。
NRAM 怎样选股?为什么三星比重较低?
NRAM 追踪的指数以内存及存储收入筛选公司,再按自由流通市值加权及设定上限。招股书的关键规则如下。[3]
| 规则 | 对投资者的含义 |
|---|---|
| 一般成分公司至少50%收入来自合资格内存/存储业务 | 范围包含 DRAM、HBM、Flash、控制器、IP、模块、SSD 和 HDD |
| 初始组合可纳入相关收入至少25%的公司 | 上市初期允许业务较多元的公司参与 |
| 专注内存公司权重上限15%;初始多元业务公司上限4.5% | 市值较大也会受分类及上限限制 |
| 每季检讨、重组及再平衡 | 权重随股价及季度调整变动 |
| 推出后新增公司须符合专注内存公司条件 | 后续新增标的有较高相关收入门槛 |
三星的低配置,需要放在这套收入门槛与权重上限下理解;三星本身还有手机等其他业务。不能仅凭4.06%的当日权重,推断基金经理看淡三星或其 HBM 技术。 NRAM 的被动策略一般也不会单纯因为某家公司变贵而卖出。[11][3]
美光9月14日的16.53%高于15%规则上限,亦应分辨「再平衡时设定的指数权重」与「之后的每日基金持仓」。两者会受市场价格及追踪实作影响,不能把上限理解为每日固定比例。MarketVector 公布的2026年第三季调整实施日为9月18日,变更于其后下一个交易日生效;这是下一次核对持仓的重要时间点。[2][5]
AI 内存前景如何?2026下半年至2027年看三条收入路径
目前证据支持需求扩张,但不同内存公司的获利来源正在分化。 HBM 与服务器 DRAM 受平台升级带动;NAND/SSD 受数据中心存储与价格影响;控制器、IP 和模块公司则需要把客户设计、出货与采购成本转成利润。
HBM 与 DRAM:供应商要交付合格产品
SK 海力士在7月29日表示,HBM4 已于第二季开始大量出货,计划在下半年扩产,并已与约10家客户完成长期协议。这把投资观察点推进到交付、良率与合约执行阶段。[9]
对 NRAM 而言,三大原厂的35.52%敞口最直接承接这条路径。往后要看 HBM 出货增加是否伴随价格、产品组合与现金流改善;若封装成本或新产能折旧上升过快,收入增长仍可能被成本吸收。
NAND 与 SSD:容量需求与价格同时推动收入
Sandisk FY2026 Q4 收入为89.65亿美元,按季增加51%;公司表示,增量约三分之一来自数量、三分之二来自价格。数据中心收入为29.77亿美元,按季增加103%,约占公司收入 33.2%。这说明数据中心正成为重要增长来源,整家公司仍同时服务其他终端市场。[10]
NRAM 对 Sandisk 的14.58%权重,使 NAND 价格及 SSD 产品组合具有实质影响。若 NAND 涨价放缓,需要由出货量、数据中心渗透率或成本下降接续支持盈利;只看 AI 存储容量增加,会漏掉价格这个关键变量。想理解内存与存储如何配合,可阅读 AI 内存阶层。
控制器与 IP:收入取决于芯片及授权的商业化
NRAM 的控制器与内存 IP 公司合计15.00%。群联、慧荣提供 NAND 控制器及存储方案;力旺提供嵌入式内存 IP;Rambus 同时有接口芯片与授权收入。它们与晶圆原厂的成本结构及收入时点不同。[16][19][22][14]
例如 Rambus 2026 Q2 收入2.074亿美元,包括产品0.992亿、权利金0.842亿、合约及其他0.240亿美元。分析这类公司,要看新接口采用、客户量产和授权转化;存储芯片售价上升,本身不足以证明它们的盈利同幅增加。[14]
新闻中的「供应只够六成需求」指什么?
原始预测指 NVIDIA 的 LPDRAM 配额。 TrendForce 6月10日报告称,三星、SK 海力士及美光初步规划给 NVIDIA 的2027年 LPDRAM 供应,只能满足约60%的估计需求,并将其与 Vera CPU 的 SOCAMM 容量调整连结。这个比例的主体、产品与期间都很明确,不能直接套用到全部 HBM、NAND 或 NRAM 成分公司。[12]
TrendForce 8月4日另预测,2027年 HBM 位元出货即使增加50–60%,供需仍可能偏紧。两份资料都属产业预测,需要随客户配置、认证与供应商扩产更新;本文对2027年的判断,是供应限制仍值得追踪,而非把某个缺货年份当成保证。[13]
内存需求增长,怎样才会变成 NRAM 的报酬?
股东最终得到的,是公司在研发、扩产和运营资金投入后留下的现金,以及市场愿意给予的估值。 一条完整的传导路径是:
客户需求 → 认证与出货 → 售价及产品组合 → 利润 → 扣除扩产与运营资金 → 现金流 → 股价 → ETF 净值。
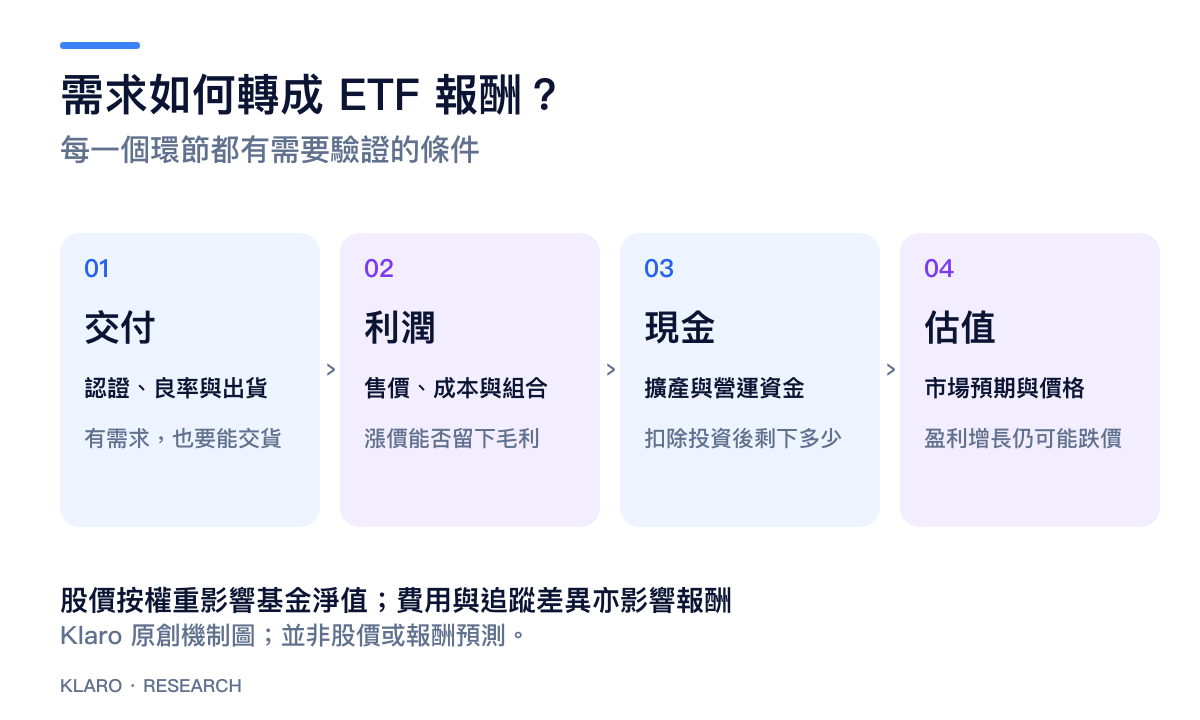
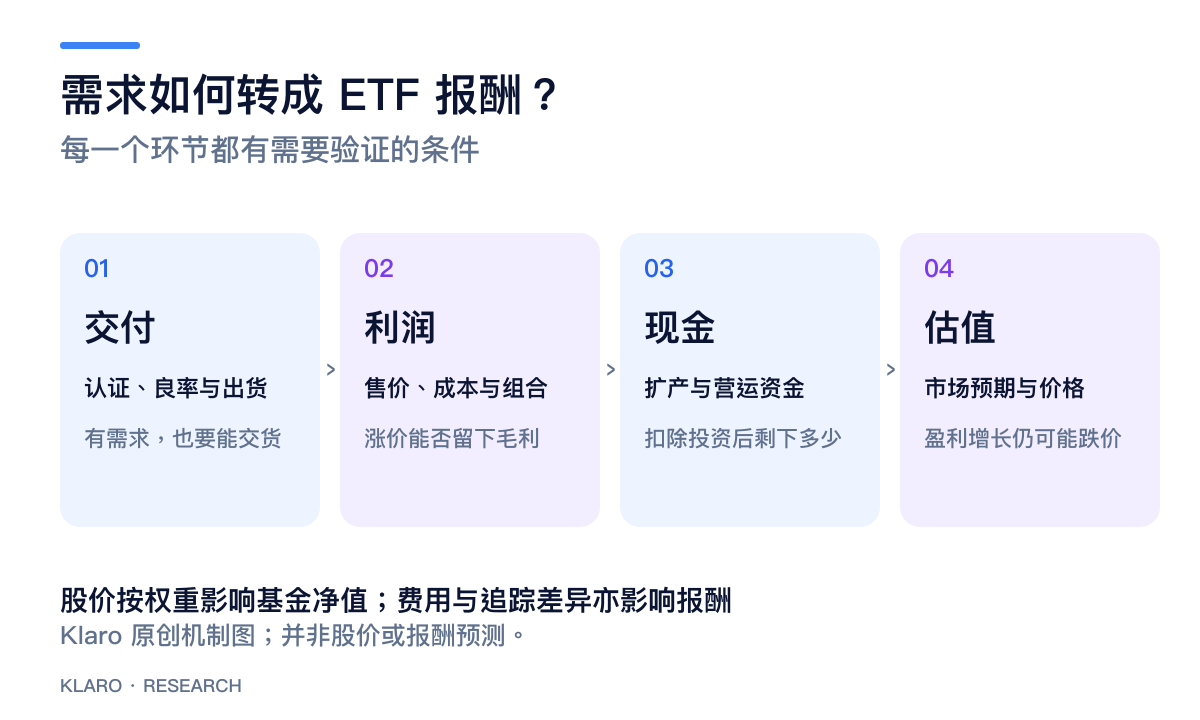
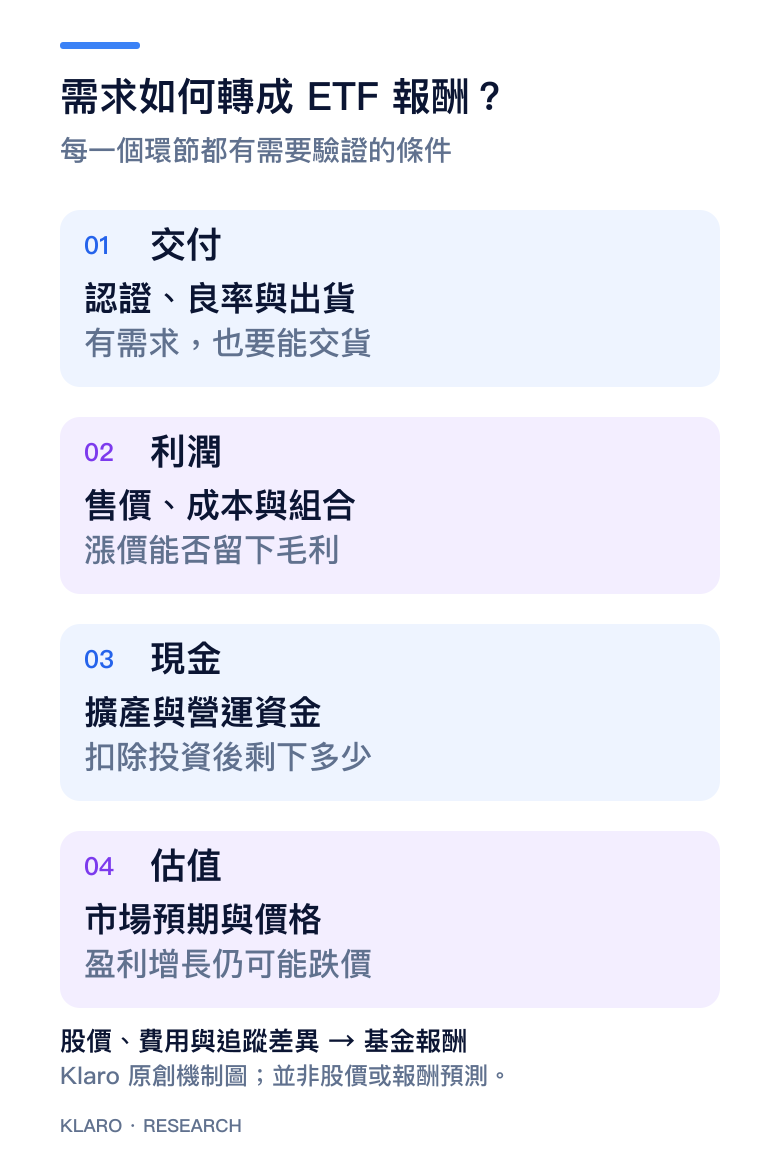
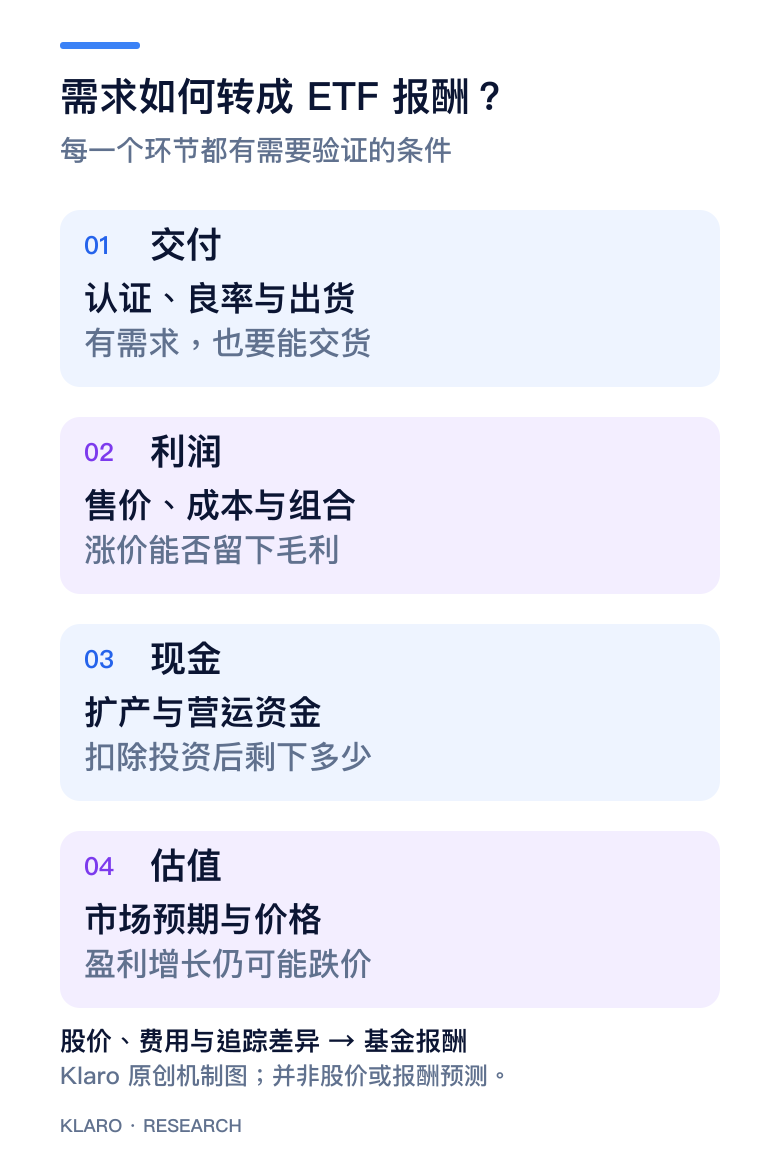
Klaro 原创机制图;箭头表示条件传导,并非股价或报酬预测。
以美光 FY2026 Q3 为例,运营现金流为253.9亿美元;公司列示净资本开支约71亿美元,调整后自由现金流约183亿美元。这些数字让投资者检查强劲收入是否足以支付扩产。该自由现金流采公司调整口径,跨公司比较时需另外核对计算方式。[8]
而在模块与 SSD 方案公司,内存涨价同时可能推高采购及备货资金需求。基金把供应链不同位置放在一起,会降低单一公司的依赖,也会令成分公司的受益程度不同。
估值还有另一层影响。以下是纯计算示例:若每股盈利增长20%,市盈率(本益比)由20倍降至15倍,股价比例为 1.20 × 15 ÷ 20=0.90,即下跌10%,未计股息。这说明业绩仍在增长时,先前过高的预期也可能压低报酬。
因此,「新 ETF 每股价格较低」无法证明底层股票便宜。判断 NRAM 的长期条件,要同时检查盈利能否跨过周期、扩产能否取得合理回报,以及买入时的估值要求;目前短暂的基金交易记录尚不足以评估长期绩效。
NRAM 有什么风险?掉期、基金规模与跨市场交易
32.15%公司敞口通过掉期取得
9月14日持仓有11行掉期,合计32.15%;其中10家台湾公司合计31.35%,另外0.80%为济州半导体。掉期让基金取得股票报酬,同时带来合约对手方、融资成本、估值与流动性风险。这个敞口比例也不能直接当成对手方违约时的损失比例,后者还取决于净额结算、抵押品及合约条件。[2][3]
招股书亦允许通过开曼子公司接触部分 Regulation S 证券。9月14日该子公司帐面项目只有0.01%,官方清单未附更细的底层资料,因此不把它推算成额外公司配置。[3][2]
上市初期规模小,价差需要重新累积记录
| 官方市场资料 | 2026年9月14日 |
|---|---|
| 基金净资产 | 约44.71万美元 |
| 流通份额 | 20,000份 |
| 每份 NAV | 22.3534美元 |
| 市场价格 | 22.18美元 |
| 相对 NAV 折价 | 约0.78% |
| 官网「30日买卖价差中位数」栏位 | 0.3734% |
资料来源:发行人每日市场资料 。截至这天,NRAM 只有三个交易日;上表价差是初期披露值,尚未涵盖完整30个交易日,也不等于此刻的即时报价。
小规模本身无法决定某笔交易能否成交;还要看即时买卖报价、挂单深度、底层股票流动性及申赎安排。不过,规模长期不足会提高基金存续及清算风险,基金与指数的追踪记录也仍待建立。[3]
NRAM 包含亚洲股票、存托凭证及掉期,美股交易时段与部分底层市场不重叠。美元报价仍会受到相关外币及跨市场价格变化影响;单日折价不能直接当作可套利的便宜价格。[3]
若要查询或交易,从 NRAM 官方产品页 核对全名、最新持仓、买卖价差与折溢价,再查看券商是否支持该美国上市产品及限价单。搜寻结果亦可能出现巴黎市场的同代号 NRAM;应以 Yorkville America Next Generation Memory Index ETF 与美国交易所识别,避免选到不同基金。
已有美光或 DRAM,NRAM 还能增加什么?
NRAM 增加的是不同公司与产业环节,并不会消除内存主题本身的波动。
| 现在要完成的投资研究任务 | NRAM 提供什么? | 还需要检查什么? |
|---|---|---|
| 已持有美光,希望增加其他供应商 | 以该日权重计,其余19家公司合计83.65% | 原持仓与基金内美光的合并比重;整体内存周期敞口 |
| 已持有 DRAM,希望扩大供应链范围 | 增加部分控制器、IP、模块公司,并提高 Sandisk 等权重 | 55.55%共同持仓重叠,及对三星等公司的权重调整 |
| 主要研究 HBM 三大原厂 | 能取得三家敞口,但合计只有35.52% | NAND、利基内存、HDD等其余部分是否符合原本论点 |
| 想用单一工具取得较广内存/存储配置 | 有20家公司及规则化季度调整 | 接受掉期、初期规模、不同终端需求及估值风险 |
| 需要广泛股票市场分散 | 主题集中度高 | 广义半导体 ETF 或更广市场工具是否更贴近任务 |
NRAM 值得持续研究的条件,是投资论点确实包含三大原厂以外的供应链、成分公司能把需求转成现金,而且基金的交易与追踪品质逐步得到验证。若论点只围绕 HBM 份额或某一家公司的竞争力,应先比较其实际权重,再决定哪种工具最能表达这个判断。
后续最能改变上述判断的,是三组证据:
- 产品配置:9月18日指数调整后,重新核对三星、Sandisk、台湾公司及掉期权重,确认基金仍符合原本的供应链范围。[5]
- 盈利转化:若下一轮财报出现售价下降、库存或资本开支增加,自由现金流却持续收缩,便需要下修「需求增长能转成股东回报」的判断。
- 基金实作:累积完整30个交易日后,检查价差、折溢价及追踪表现;若交易摩擦持续偏高,则持有工具的吸引力会下降,即使产业论点仍成立。
下一步可用 内存 ETF 比较 确认产品范围,或进入美光、Sandisk 与三雄研究,检查基金最大部位的盈利来源。
常见问题
NRAM 有配息吗?殖利率是多少? 发行人上市公告列明年度分配安排;截至9月15日,官方资料尚无已完成的配息记录及可用殖利率。配息频率与分配金额要分开看,现阶段不宜把它当成有稳定收入记录的产品。 发行人上市公告 基金每日资料
NRAM 是两倍杠杆 ETF 吗?和 RAM 一样吗? NRAM 的目标是追踪 MVRAM 指数,没有每日两倍报酬目标。Roundhill 的 RAM 则以 DRAM 每日表现的两倍为目标;两者名称相近,但报酬机制及风险不同。NRAM 使用掉期仍须评估衍生工具风险。 NRAM 招股书 RAM 官方目标
为什么指数有多年走势,NRAM 却刚上市? MVRAM 指数推出日为2026年8月27日,基准日设于2020年12月31日。推出前的指数历史与基金自9月10日起的实际交易、费用及追踪记录不同;不能把指数历史当成 NRAM 的实盘绩效。 指数官方资料 发行人上市公告
Klaro Research
资料来源与更新依据
资料截止:2026年9月15日
- [1] Yorkville America NRAM 上市公告
第一方 · 原始资料 · 2026-09-10开始交易 · 发布:2026年9月10日 · 查阅:2026年9月15日
- [2] Yorkville America NRAM 官方完整持仓、NAV 与市场资料
第一方 · 完整持仓 · 2026-09-14收盘;发行人产品页使用的公开资料 · 查阅:2026年9月15日
- [3] Yorkville America/SEC NRAM 最终招股书(Form 497)
第一方 · 招股书/说明书 · 2026-08-28版本,2026-09-04申报 · 发布:2026年9月4日 · 查阅:2026年9月15日
- [4] Yorkville America NRAM 官方产品页
第一方 · 原始资料 · 截至2026-09-15查阅的产品资料 · 查阅:2026年9月15日
- [5] MarketVector MVRAM 指数资料及季度调整日程
第一方 · 方法文件 · Q3 2026调整日程;指数推出2026-08-27 · 查阅:2026年9月15日
- [6] Roundhill Investments DRAM 完整每日持仓档
第一方 · 完整持仓 · 2026-09-14收盘;档内Date为9/15,官方网页减一天显示 · 查阅:2026年9月15日
- [7] Roundhill Investments DRAM 产品规则、费用与交易资料
第一方 · 招股书/说明书 · 截至2026-09-15查阅的产品资料 · 查阅:2026年9月15日
- [8] Micron Technology FY2026 Q3 业绩及现金流
第一方 · 财报 · 截至2026-05-28季度 · 发布:2026年6月24日 · 查阅:2026年9月15日
- [9] SK hynix 2026 Q2 业绩与 HBM4 出货
第一方 · 财报 · 2026年第二季;K-IFRS及管理层展望 · 发布:2026年7月29日 · 查阅:2026年9月15日
- [10] Sandisk FY2026 Q4 业绩与各终端市场收入
第一方 · 财报 · 截至2026-07-03季度 · 发布:2026年8月5日 · 查阅:2026年9月15日
- [11] Samsung Electronics 2026 Q2 业绩及内存业务
第一方 · 财报 · 2026年第二季 · 查阅:2026年9月15日
- [12] TrendForce NVIDIA Vera CPU 的 LPDRAM 供应配额与容量调整
第一方 · 行业资料 · 2027年初步供应规划预测 · 发布:2026年6月10日 · 查阅:2026年9月15日
- [13] TrendForce 2027 DRAM 供需与 Rubin Ultra HBM 配置预测
第一方 · 行业资料 · 2027年供需预测 · 发布:2026年8月4日 · 查阅:2026年9月15日
- [14] Rambus 2026 Q2 业绩、内存接口芯片及 IP
第一方 · 财报 · 截至2026-06-30季度 · 发布:2026年7月27日 · 查阅:2026年9月15日
- [15] Nanya Technology 南亚科公司与 DRAM 业务
第一方 · 行业资料 · 截至2026-09-15查阅的产品资料 · 查阅:2026年9月15日
- [16] Phison 群联 NAND 控制器与存储方案
第一方 · 行业资料 · 截至2026-09-15查阅的产品资料 · 查阅:2026年9月15日
- [17] Winbond 华邦电内存产品与技术资料
第一方 · 行业资料 · 截至2026-09-15查阅的产品资料 · 查阅:2026年9月15日
- [18] Seagate FY2026 Q4 业绩与存储产品
第一方 · 财报 · FY2026 Q4 · 查阅:2026年9月15日
- [19] Silicon Motion 慧荣 NAND 控制器公司资料
第一方 · 行业资料 · 截至2026-09-15查阅的产品资料 · 查阅:2026年9月15日
- [20] Western Digital FY2026 Q4 业绩与 HDD 业务
第一方 · 财报 · 截至2026-07-03季度 · 发布:2026年8月5日 · 查阅:2026年9月15日
- [21] Macronix 旺宏 NOR、NAND 与 ROM 业务
第一方 · 行业资料 · 截至2026-09-15查阅的产品资料 · 查阅:2026年9月15日
- [22] eMemory 力旺嵌入式非挥发性内存 IP
第一方 · 行业资料 · 截至2026-09-15查阅的产品资料 · 查阅:2026年9月15日
- [23] Kioxia 铠侠公司及快闪内存业务
第一方 · 行业资料 · 截至2026-09-15查阅的产品资料 · 查阅:2026年9月15日
- [24] AP Memory 爱普 PSRAM 及低功耗内存
第一方 · 行业资料 · 截至2026-09-15查阅的产品资料 · 查阅:2026年9月15日
- [25] ADATA 威刚工业内存模块与 SSD
第一方 · 行业资料 · 截至2026-09-15查阅的产品资料 · 查阅:2026年9月15日
- [26] Innodisk 宜鼎 Flash 与 DRAM 模块技术
第一方 · 行业资料 · 截至2026-09-15查阅的产品资料 · 查阅:2026年9月15日
- [27] ESMT 晶豪科内存产品及公司资料
第一方 · 行业资料 · 截至2026-09-15查阅的产品资料 · 查阅:2026年9月15日
- [28] Transcend 创见模块、SSD 与工业存储产品
第一方 · 行业资料 · 截至2026-09-15查阅的产品资料 · 查阅:2026年9月15日
- [29] Shinden Hightex 济州半导体经销商产品资料
第一方 · 行业资料 · 截至2026-09-15查阅的产品资料 · 查阅:2026年9月15日
- [30] Roundhill Investments RAM 每日两倍 DRAM ETF 目标
第一方 · 招股书/说明书 · 截至2026-09-15查阅的产品资料 · 查阅:2026年9月15日
研究限制
- 持仓及市场资料截至2026-09-14;所有权重按基金净资产计,完整公司敞口含掉期。四舍五入与净额调整令总额略偏离100%。
- 产业分类按公司主要产品,综合原厂同时有DRAM、HBM与NAND;未计算或宣称基金的纯AI/HBM收入比例。
- NRAM只有三个交易日;早期价差、折溢价与规模不足以证明长期流动性、追踪品质或存续能力。
- 两基金重叠率合并相同经济发行人、剔除现金及抵押品后逐家取较低NAV权重;不是报酬相关系数。
- Cash & Other负项及0.01%境外子公司未附逐项明细,保留原始分类;不推测其融资分解或未披露持股。
需要重新检查的事件
- 核对2026-09-18指数调整实施后的首份完整持仓;后续季度调整同步更新NRAM/DRAM比较。
- 基金累积完整30个交易日后,重查买卖价差、资产规模、折溢价及追踪差异。
- 美光、SK海力士、Sandisk下一次业绩,或HBM/LPDRAM/NAND供需预测有实质变化时,更新景气与现金流判断。
- 招股书、费率、配息、衍生工具或基金存续安排变更时立即核对。
本文仅供参考,不构成投资建议。