
优必选(9880)做什么?人形机器人收入与股票前景
目录
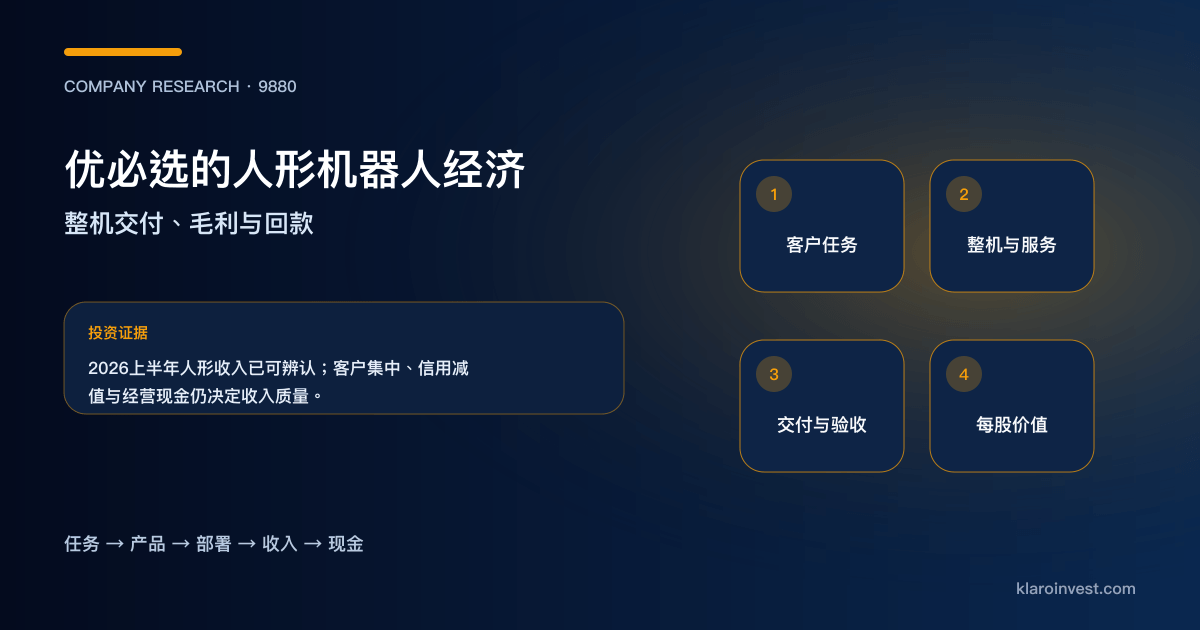
优必选(UBTECH Robotics,港交所:9880)设计、制造和销售人形机器人、其他智能机器人与硬件,并提供部署服务。对投资者最重要的变化是:全尺寸具身智能人形机器人已由早期项目变成公司最大收入类别之一,H1 2026收入5.903亿元人民币,占总收入46.5%,销量921台。[1]
Klaro的判断是,优必选已跨过「只有样机和合作」阶段,投资问题已转为收入质量。H1总收入12.691亿元、毛利率44.7%,期内仍亏损3.388亿元;一名客户贡献24%收入,信用减值损失升至9,107万元。人形收入规模化成立后,客户分散、回款、售后成本和经营现金将决定估值能否由叙事转向可持续每股价值。[1]
优必选做什么?四类收入使用不同增长假设
| 收入类别 | H1 2026收入 | 占比 | 经济特征 |
|---|---|---|---|
| 全尺寸具身智能人形机器人产品及服务 | RMB 5.903亿 | 46.5% | 整机、场景方案和服务;交付与验收驱动 |
| 非具身智能人形机器人产品及服务 | RMB 0.327亿 | 2.6% | 较小型人形与消费/教育产品 |
| 其他智能机器人产品及服务 | RMB 2.458亿 | 19.4% | 教育、物流等既有机器人组合 |
| 其他智能硬件 | RMB 2.594亿 | 20.4% | 消费及其他硬件,增长和毛利不同 |
| 园林、汽车及液压零件 | RMB 1.392亿 | 11.0% | 收购锋龙后并表的传统零件业务 |
资料来自公司H1 2026中期业绩。人形机器人收入同比增1,445%,同期间其他智能机器人收入下降18.8%,收购业务亦改变合并范围。投资者应使用分部收入和持续交付观察,而不是把集团总增长全部归因于同一产品。[1]
图:Klaro Research原创业务传导图;财务资料截至2026年6月30日。
Walker 等人形机器人如何形成收入?
优必选面向工业、商业、教育与科研场景销售整机和服务。工业任务包括物料搬运、上下料、分拣、拆垛和码垛;公司亦以Walker、Cruzr Y1、Walker C1和U1等不同形态覆盖双足、轮式、商业和陪伴场景。[1]
最有用的收入公式是:
已验收交付量 × 每台产品/方案收入
+ 部署、软件与服务
- 零件、制造、现场整合、保修与售后
= 毛利
销量与收入已披露,单一机型ASP、任务可用率、部署人工、保修和续约仍待更细资料。下一份报告若开始披露重复客户、第二批扩容和服务收入,收入可持续性会更容易判断。
H1 2026 财务证明了什么?
| 指标 | H1 2026 | H1 2025 | 判读 |
|---|---|---|---|
| 收入 | RMB 12.691亿 | RMB 6.215亿 | 同比增104.2%,含收购并表 |
| 全尺寸人形收入 | RMB 5.903亿 | RMB 0.382亿 | 已成主要收入引擎 |
| 整体毛利率 | 44.7% | 35.0% | 人形产品mix改善毛利 |
| 期内亏损 | RMB 3.388亿 | RMB 4.400亿 | 亏损收窄23.0% |
| 研发费用 | RMB 3.031亿 | RMB 2.183亿 | 同比增38.9%,仍需规模摊薄 |
| 信用减值损失 | RMB 0.911亿 | RMB 0.013亿 | 收入质量和回款成为核心监察点 |
毛利和亏损方向改善,人形收入亦已证实;信用减值和客户集中显示增长不能只看出货。公司多数收入在某一时间点确认,客户验收和应收回款会影响现金时序。[1]
现金与收购:优必选为何仍需要资本纪律?
截至2026年6月底,公司现金及现金等价物23.256亿元人民币,较2025年底48.879亿元下降;公司说明主要原因包括完成重大收购支付16.653亿元。借款为9.973亿元,IPO所得款已全部使用。[1]
收购锋龙可增加上游零件和制造能力,也使投资者需要把机器人主业、传统零件、收购现金与整合回报分开。H股配售、全流通和股权激励会改变每股分母,因此「收入翻倍」只有在每股现金和稀释后价值同步改善时才完整。
优必选的竞争优势要由客户选择证明
客户会比较三类方案:固定工业机器人和输送系统、专用移动/协作机器人,以及可跨任务的人形机器人。优必选的投资论点要求人形形态在既有人类工位提供足够任务弹性,同时把节拍、可靠性和总成本做到可采购水平。
公司已提供批量交付和多场景收入证据。竞争优势进一步成立,需要重复客户扩容、跨工位软件复用、较低部署时间,以及在量产下维持毛利。客户若以固定自动化更低成本完成同一任务,人形方案的可用市场会收窄。
9880 股票估值:市场在支付什么?
截至2026年9月2日,经济通显示优必选市值约357亿港元、已发行股本约5.034亿股;公司H1 2026收入12.691亿元人民币、仍录得亏损。[4][1]
由于货币、收购并表和完全稀释股本仍需统一,本文不给出表面精确的市销率。市场估值要求至少三件事:人形收入在下半年延续而非集中验收;44.7%整体毛利没有被价格和售后成本侵蚀;研发、信用减值与资本投入增速低于收入,逐步形成经营现金。
哪些证据会推翻优必选投资论点?
- 人形收入在大额项目后明显回落,第二批客户扩容不足;
- 一个或少数客户长期贡献过高收入;
- 应收、信用减值、存货或交付货物快于收入增长;
- 毛利率改善主要来自一次性组合,而量产降价和售后成本加剧;
- 收购业务消耗现金,协同和零件成本优势未反映在机器人毛利;
- 经营亏损和现金消耗需要持续配售新股支持。
下一个关键核对点是FY2026年度业绩:全尺寸人形收入、销量、客户集中、信用减值、现金流和股本变化应放在同一张表内看。
常见问题
优必选是什么公司?
优必选是香港上市的机器人公司,代码9880,销售全尺寸人形机器人、其他智能机器人、智能硬件和部署服务;收购锋龙后亦合并园林、汽车和液压零件业务。
优必选的人形机器人有收入吗?
H1 2026全尺寸具身智能人形机器人产品及服务收入5.903亿元人民币,占集团收入46.5%,销量921台。公司仍需用客户回款和经营现金证明收入质量。
优必选盈利吗?
H1 2026期内亏损3.388亿元人民币,较上年同期收窄23.0%。毛利率改善,研发和信用减值仍是主要成本与风险。
9880 股票的下一个关键数据是什么?
优先看人形收入和销量能否延续、客户集中与信用减值是否下降,以及经营现金和完全稀释股本如何变化。
下一步阅读
把优必选放回人形机器人概念股比较整机、平台与零件;由速腾聚创2498和黑芝麻2533研究感知与边缘计算;若要通过基金分散,进入Physical AI ETF和机器人ETF。
Klaro Research
资料来源与更新依据
资料截止:2026年9月3日
- [1] 优必选/香港交易所 截至2026年6月30日止六个月中期业绩公告
第一方 · 财报 · 2026年上半年 · 发布:2026年8月28日 · 查阅:2026年9月3日
- [2] 优必选/香港交易所 2025年年报
第一方 · 监管申报 · 截至2025年12月31日年度 · 发布:2026年4月14日 · 查阅:2026年9月3日
- [3] 香港交易所 优必选9880公司公告搜寻
权威资料 · 监管/交易所 · 查阅:2026年9月3日
- [4] 经济通 优必选9880市场及股本资料
二手资料 · 市场数据 · 市场快照截至2026年9月2日 · 查阅:2026年9月3日
研究限制
- H1 2026人形机器人收入包括产品及服务,公司未披露每个机型的ASP、毛利、应收和现金回款。
- 收购锋龙后园林机械、汽车及液压零件并入报表,跨期收入与现金比较受合并范围影响。
- 港股市值以港元、公司报表以人民币列示;本文不在缺少统一汇率和完整稀释股本时给出精确倍数。
需要重新检查的事件
- FY2026业绩、全尺寸人形机器人交付、客户集中、应收/信用减值、经营现金或毛利明显变化时更新。
- 公司发股、H股全流通、股权激励、收购锋龙整合或分部披露改变时重核每股价值。
本文仅供参考,不构成投资建议。