
LYTE ETF 是甚麼?成分股、AI光互連與掉期風險
目錄
LYTE是Roundhill在Cboe BZX上市的主動型光子與光學ETF,核心配置是AI資料中心光互連供應鏈。 按官網10月11日展示的完整工具清單,22行穿透後為14家公司;最大持倉為Lumentum 18.40%,前五大合計71.20%。中國公司44.08%的經濟敞口,同時由直接股票和總回報掉期組成。[2][1]
Klaro Research 核心判斷: 雷射/光學元件與光模組公司合計80.55%,LYTE仍集中表達AI光連接需求;但工具已由上市初期的「中國公司全用掉期」,轉為部分直接持股與掉期並存,並新增聯亞及上詮。投資者應同時看產業收入能否轉成現金,以及這個持倉與工具結構是否符合原本的判斷。[1]
持倉展示日為 2026年10月11日;基金NAV、價格、規模及份額使用 10月9日 官方市場資料。公司財務案例保留各自季度與來源日期,完整持倉及計算方法在下表交代。[19]
LYTE有哪些成分股?14家公司的直接股票與掉期
Roundhill官網截至2026年10月11日展示的完整檔案共有22行工具;同一公司的直接股票及掉期合併後為14家公司。原始Date欄為10月12日,發行商網頁以減一天的日期展示;本表沿用官網展示日,與10月9日市場資料分開。[1]
| 公司/代號 | 合併權重 | 工具拆分 | 產業角色 |
|---|---|---|---|
| Lumentum(LITE) | 18.40% | 直接股票 | 雷射、光學元件或磊晶材料 |
| Ciena(CIEN) | 13.74% | 直接股票 | 光網絡系統 |
| Coherent(COHR) | 13.15% | 直接股票 | 雷射、光學元件或磊晶材料 |
| 新易盛(300502) | 13.01% | 股票4.45%+掉期8.56% | 光收發模組 |
| 中際旭創(300308) | 12.90% | 股票4.32%+掉期8.58% | 光收發模組 |
| 天孚通信(300394) | 8.19% | 股票2.61%+掉期5.58% | 雷射、光學元件或磊晶材料 |
| 源傑科技(688498) | 4.88% | 總回報掉期 | 雷射、光學元件或磊晶材料 |
| Fabrinet(FN) | 4.05% | 直接股票 | 精密製造與組裝 |
| 光迅科技(002281) | 3.74% | 總回報掉期 | 光收發模組 |
| 聯亞(3081) | 2.21% | 直接股票 | 雷射、光學元件或磊晶材料 公司業務 |
| Applied Optoelectronics(AAOI) | 2.13% | 直接股票 | 光收發模組 |
| 太辰光(300570) | 1.36% | 直接股票 | 雷射、光學元件或磊晶材料 |
| AXT(AXTI) | 0.89% | 直接股票 | 化合物半導體基板 |
| 上詮(3363) | 0.58% | 直接股票 | 雷射、光學元件或磊晶材料 公司業務 |
權重按官方完整清單合併,並非逐家公司AI收入純度。六家中國企業合計44.08%,其中直接股票12.74%、掉期31.34%;聯亞及上詮合計2.79%。聯亞提供GaAs/InP化合物半導體磊晶片,上詮提供光纖通信元件;兩者擴大了台灣元件環節的配置。[1][20][21]
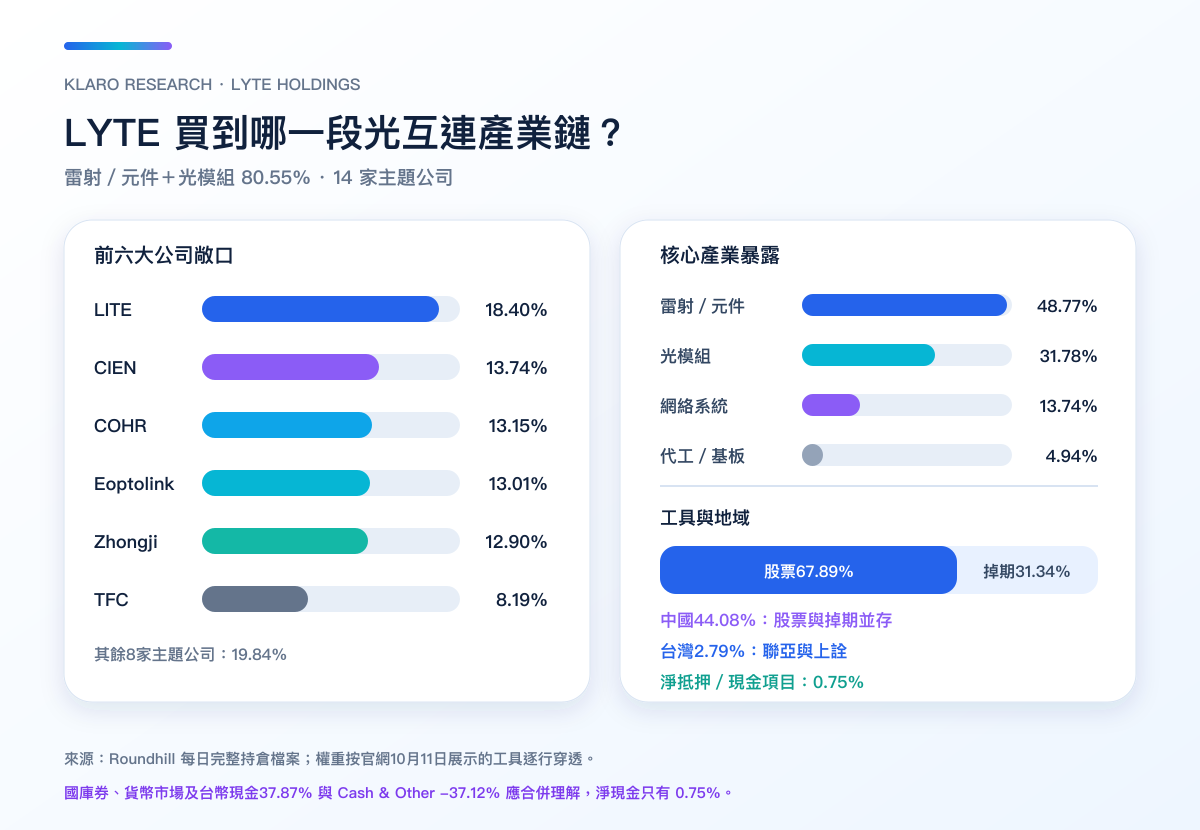
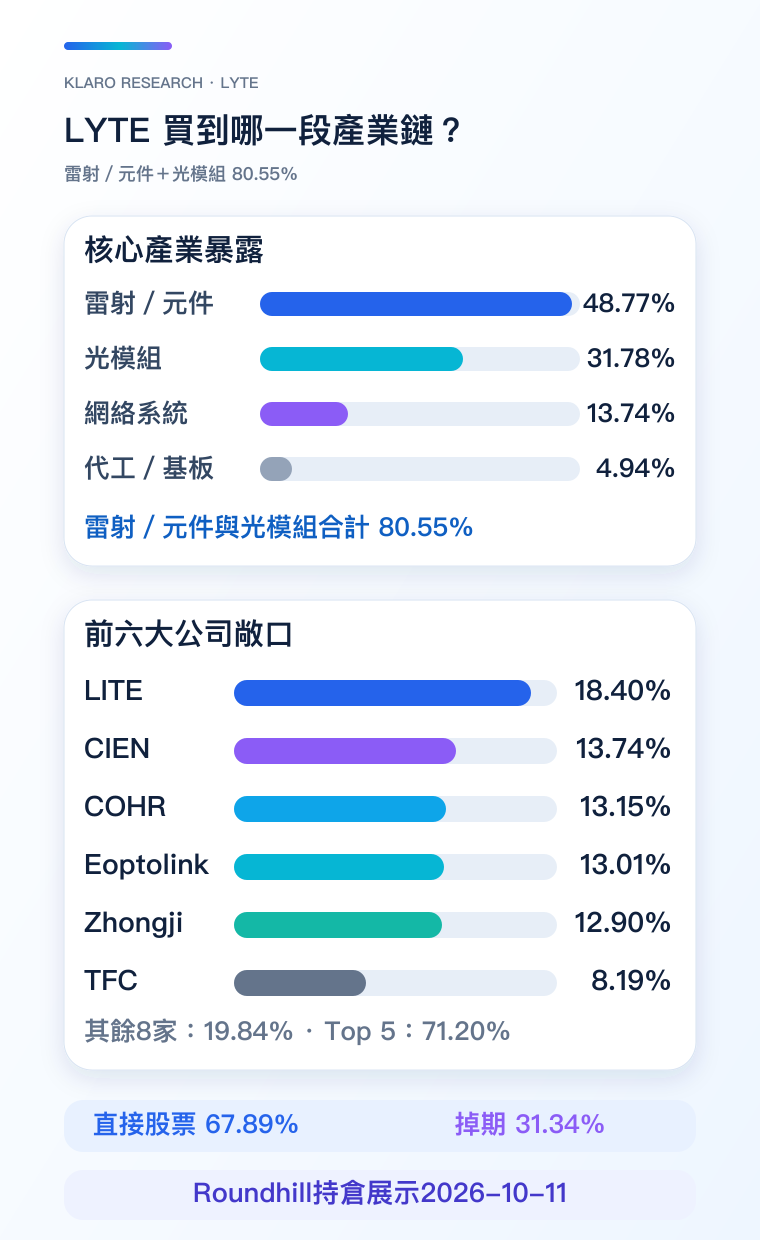
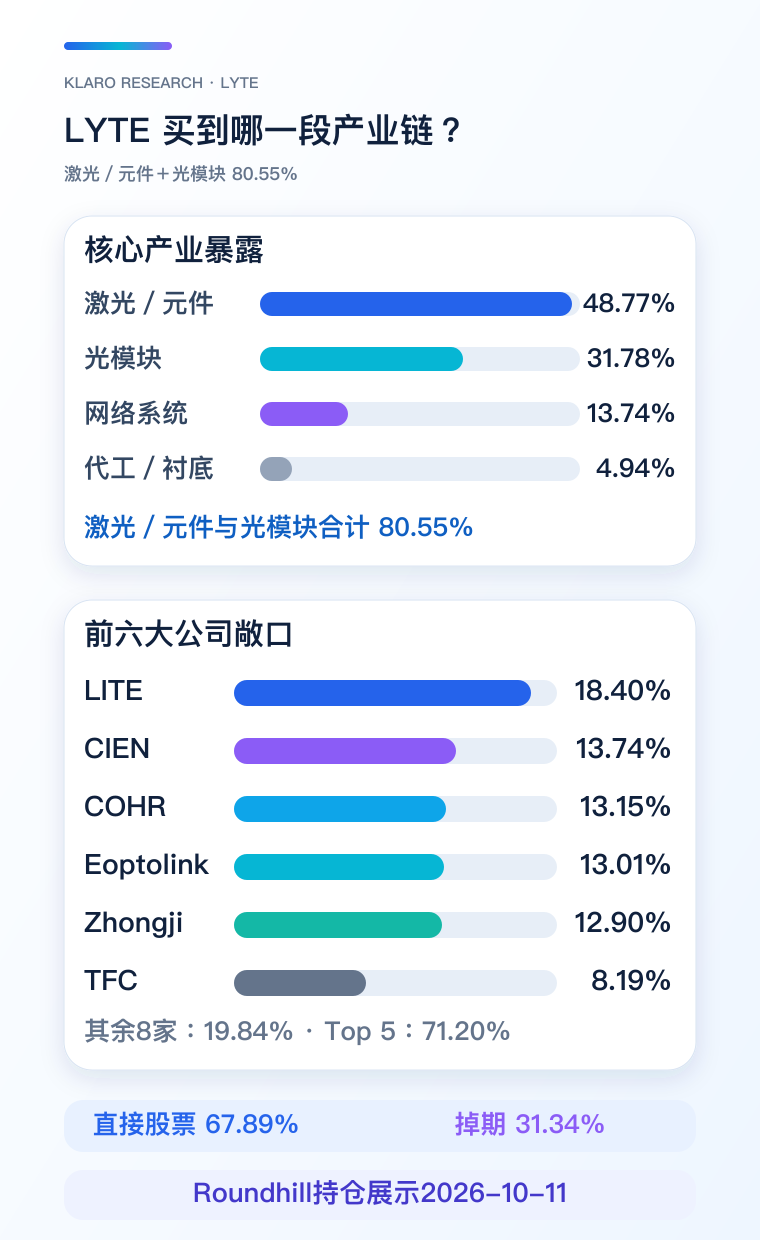
雷射/元件與光模組兩類公司合計80.55%,光網絡系統13.74%,代工及基板4.94%。公司敞口合計99.23%;前四/前五/前十大為58.30%/71.20%/94.27%,按公司權重重新標準化後的有效持倉約8.42家。基金的公司數增加,並未消除大型持倉及共同AI客戶的影響。[1]
直接股票67.89%、掉期31.34%;美國國庫券32.73%、貨幣市場基金4.67%、台幣現金0.47%,以及Cash & Other −37.12%,淨抵押/現金項目0.75%。把公司敞口與這些淨額相加為99.98%,差額來自披露值四捨五入;國庫券及貨幣市場基金同時支援掉期及流動性,不能將其單獨當成額外的防守股票配置。[1]
LYTE ETF 是甚麼?核心是AI光互連供應鏈
LYTE 的正式名稱是 Roundhill Photonics & Optics ETF,是一隻由 Roundhill 主動管理、以資本增值為目標的 ETF。截至2026年10月11日核對的產品規則,費用率為0.65%。以下資料按 Roundhill LYTE 產品頁、最終招股書及 SEC 申報核對:
| 項目 | LYTE 的規則與實際意義 |
|---|---|
| 代號/交易所 | LYTE/Cboe BZX |
| 上市日期 | 2026 年 8 月 6 日 |
| CUSIP/ISIN | 77926X296/US77926X2962 |
| 管理方式 | 主動管理;以修訂市值方式配置較大在位者,至少每季重組及再平衡 |
| 費用率 | 0.65% |
| 80% 政策 | 至少 80% 淨資產加投資借款,投資於合資格光子及光學公司股票,或提供相關敞口的掉期/遠期;衍生工具按名義本金計算 |
| 入選門檻 | 公司至少 50% 收入來自指定光子及光學活動;最低市值 10 億美元、平均每日成交額 1,000 萬美元 |
| 可用工具 | 普通股、ADR/GDR、A 股、總回報掉期、遠期、現金、貨幣市場基金及抵押品 |
| 法律結構 | 1940 年法案下的非分散型基金;可在資訊科技相關行業集中超過 25% |
招股書容許的範圍很廣,包括光收發模組、雷射、矽光子、光互連系統、基板、代工、工業雷射、感測、成像及光學運算;但上市組合把主題收窄至資料中心與網絡連接。換言之,投資者買 LYTE,主要是看好更多 AI 運算需要更多高速光連接,以及雷射、模組和網絡設備供應商能從中取得收入與現金流,而不是看好相機鏡頭、醫療成像或所有光學應用。
上市初期的8月6日事實表列示約100萬美元、4萬份流通;10月9日官方市場檔案已列示淨資產約 2.50億美元、997萬份,NAV 25.08美元,市場價格24.92美元。規模增加同時反映申贖及價格變化,不能直接把規模差當作資金淨流入。基金已取得較多運作紀錄,成交深度、價差與追蹤品質仍應逐項核對。[19]
LYTE ETF 前景如何?收入增長仍需現金驗證
以下以2026年9月3日已核對的季度及產業資料,檢查LYTE的三個增長引擎;數據期間各自列明。
第一,AI 叢集增加的不只是 GPU 數量,也增加伺服器、交換器、機架及資料中心之間需要傳輸的資料。高速乙太網正由 800G 向 1.6T 推進;Ethernet Alliance 2026 路線圖把 1.6Tb/s 介面、線性可插拔光學和節能設計列為 AI 與雲端網絡升級方向。Coherent 於 OFC 2026已展示多種 1.6T 收發模組,並把 3.2T 及更高密度架構列入下一階段。產品展示不等於大規模收入,但證明升級路線已進入供應商開發及客戶驗證階段。
第二,關鍵雷射與光學產能仍是可見瓶頸。NVIDIA 在 2026 年 3 月分別與 Lumentum及 Coherent簽訂非獨家多年策略協議,兩份協議均包含數十億美元級採購承諾和未來產能權利,並各投資 20 億美元支持研發與美國製造。這比抽象市場規模預測更接近需求承諾,但仍有客戶集中、產能爬坡和合約執行風險。Lumentum 新北卡羅來納州 InP 廠預計至 2028 年中才開始提升產量,亦顯示供應擴張不是即時完成。
第三,需求已反映在多個價值鏈環節的財務數據,而不只是一家公司或發行商的敘事:
| 成分股/環節(截至2026年9月3日核對) | 已核對的報告證據 | 對前景的含義 |
|---|---|---|
| Lumentum/雷射與元件 | FY2026 Q4收入10.063億美元,按年增長109.3%;GAAP毛利率47.4%;Components/Systems分別為6.494/3.569億美元 [11] | 需求與產品組合同步改善;下一步看CPO laser、ELS及1.6T收入與擴產 |
| Coherent/雷射、材料與模組 | FY2026 Q4收入20.455億美元,按年增長33.8%;GAAP毛利率38.5%;FY2026收入71.18億美元 [12] | 收入與毛利擴張,CapEx、產能和自由現金流決定回報質量 |
| Ciena/光網絡系統 | 2026 財年 Q2收入 15.7 億美元,按年增長 40%;公司把全年收入指引上調至 63 億美元上下 1 億美元 | 網絡設備層同樣受惠,不只是光模組單點增長 |
| 中際旭創(Zhongji Innolight)/新易盛(Eoptolink)/光模組 | 中際旭創 2026 年 Q1(中際旭創 公司檔案)收入按年增長 192.12%;新易盛同期(新易盛 公司檔案)增長 105.76% | 中國高速光模組供應商確認需求強度,但高基數、價格及擴產會影響後續增速 |
| Fabrinet/精密製造 | FY2026 Q4收入13.158億美元,按年增長44.6%;全年收入46.4億美元、增長35.7% [16] | 生產與組裝吞吐增長,季度FCF仍受CapEx影響 |
因此,近中期收入證據偏正面,增長已跨越雷射、模組、系統與代工多個環節;多年採購承諾和1.6T升級提供延續路徑。公司每季增長、LYTE估值與交易品質仍由產能釋放後的價格、客戶CapEx、產品切換和市場預期共同決定。
AI 光互連增長如何變成成分股現金流?
光模組出貨或客戶資本開支增加,仍要通過一條完整轉化鏈,才能成為股東可取得的價值:
- 雲端服務商或網絡營運商先批准 AI 叢集、資料中心互連與骨幹網絡的資本開支;
- 供應商通過速度、功耗、可靠性與客戶資格認證;
- InP 雷射、DSP、基板、連接器與其他元件取得產能和合格良率;
- 800G、1.6T 及下一代模組與系統完成製造、交付及驗收;
- 售價、產品組合、良率與競爭共同決定收入能否變成毛利;
- 應收、庫存、擴產和設備支出再決定營運現金流能否覆蓋 capex。
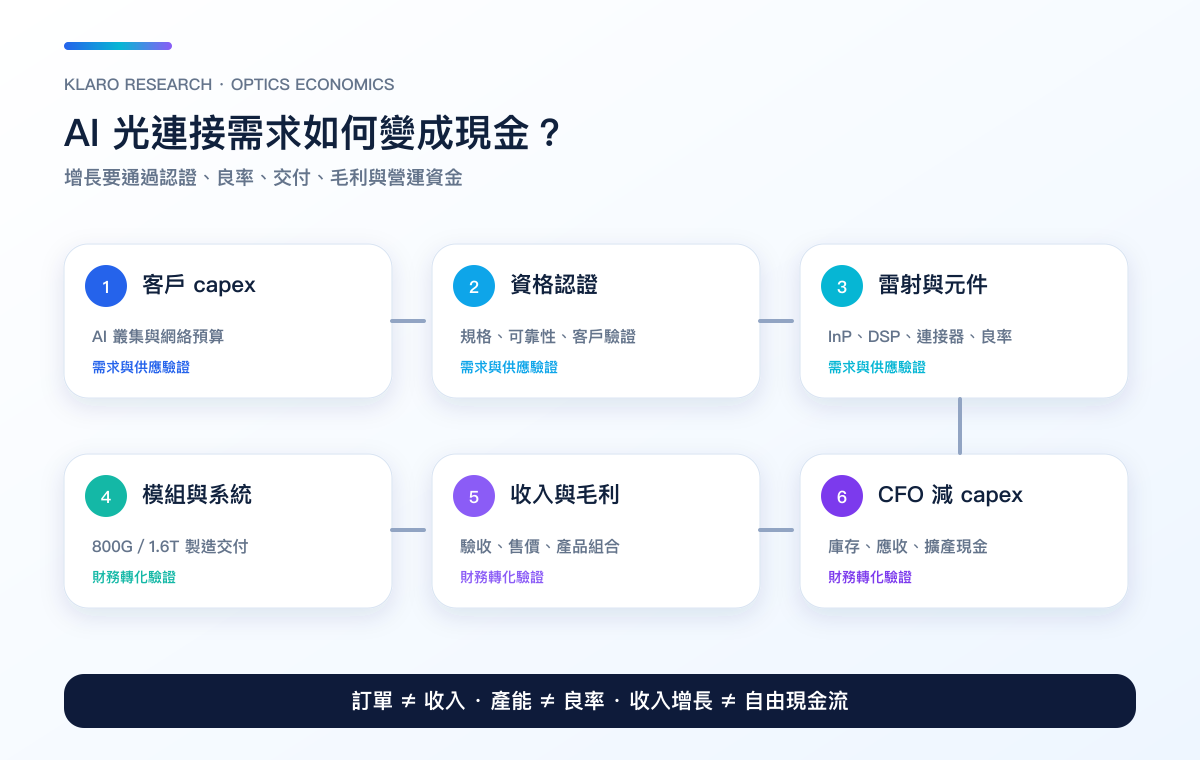
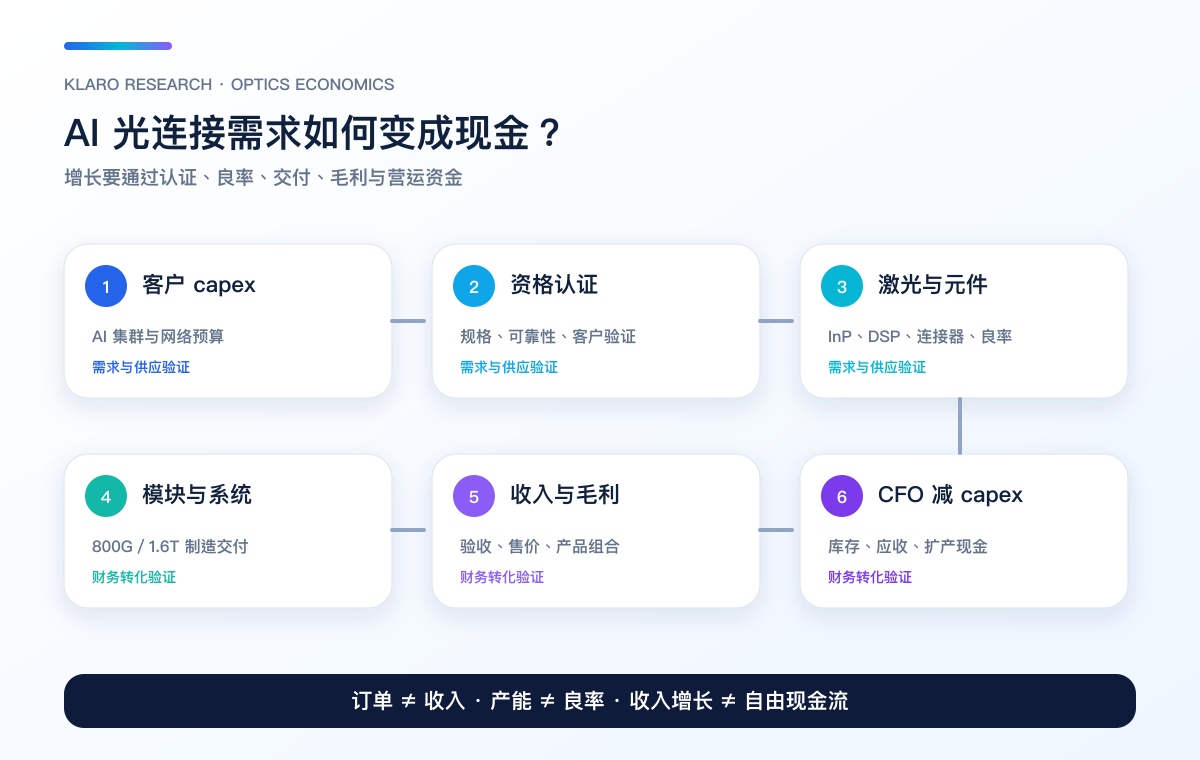
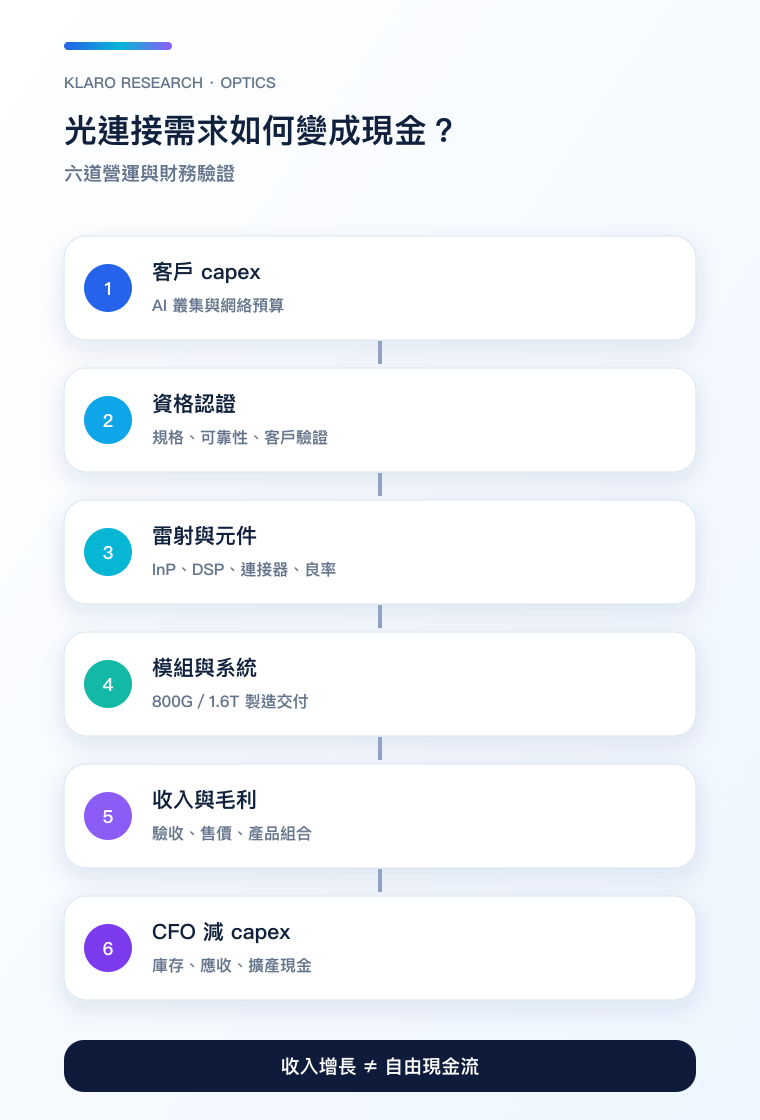
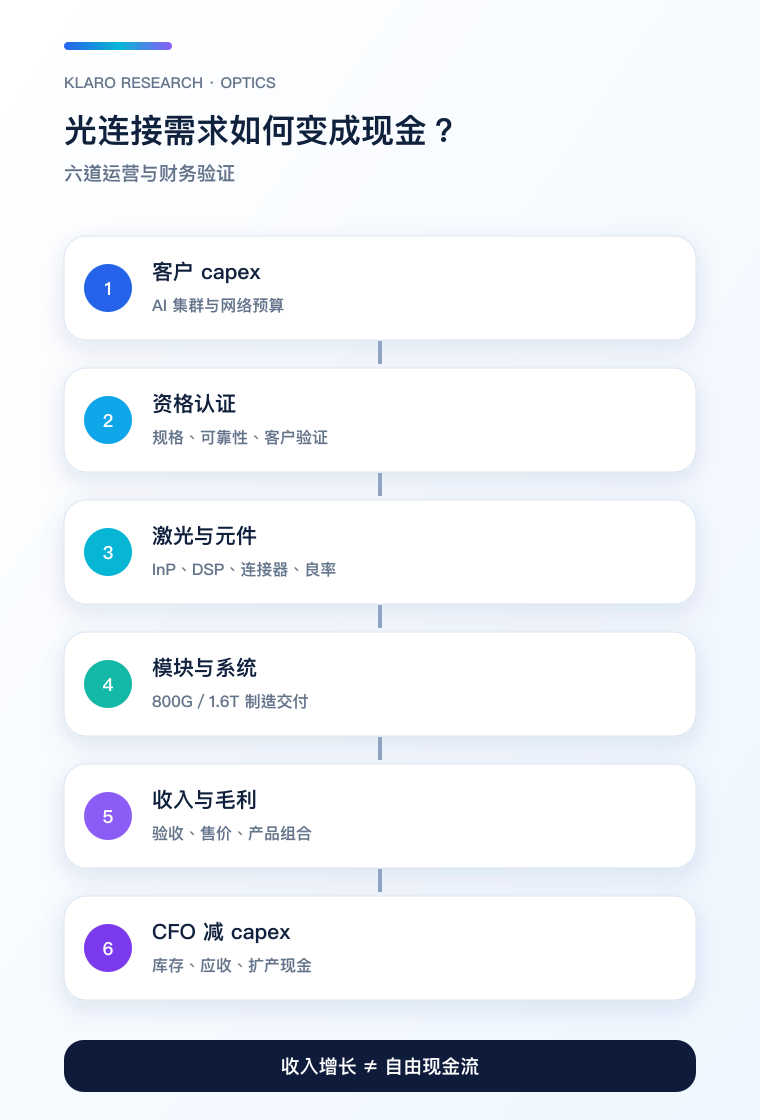
目前最需要留意的是擴產後的現金轉化。新易盛(Eoptolink)2026年Q1營運現金流約6.84億元人民幣,同期購置固定資產、無形資產及其他長期資產現金約6.31億元;天孚通信(Suzhou TFC Optical)同期收入與淨利分別增長40.82%及45.79%,營運現金流按年下降37.92%。Fabrinet FY2026 Q4營運現金流5,497萬美元,CapEx為9,187萬美元,季度non-GAAP FCF為負3,690萬美元;全年FCF僅422萬美元。需求強勁與資本需求同時上升,股東回報要看後續利用率和收款。[16]
LYTE ETF 值得投資嗎?關鍵是產業判斷與產品是否匹配
LYTE 是否值得投資,不能只用「光通訊會成長」回答。更完整的判斷要同時通過四關:投資者是否真的看好 AI 光互連;成分股能否把需求轉成毛利和現金;現時價格是否已透支增長;以及一隻剛上市、使用大量掉期的 ETF 是否是合適工具。
| 投資者真正想表達的判斷 | LYTE 的匹配度 | 原因 |
|---|---|---|
| AI 資料中心的雷射、光模組與光網絡需求仍會擴張 | 高 | 80.55% 在雷射/元件與光模組,另有 13.74% 光網絡系統 |
| 看好所有光子、成像、工業雷射與半導體設備 | 低 | 現有組合集中於通訊光學,沒有均衡覆蓋其他光學市場 |
| 希望用一隻 ETF 分散單一 LITE/COHR 公司風險 | 中等 | 有14家公司,但 Top 4 58.30%,且多家公司共享 AI 客戶與同一週期 |
| 希望基金已有成熟流動性、價差和管理紀錄 | 仍在形成 | 8月6日上市,規模已擴大,但跨周期績效、持續價差及成交深度仍待累積 |
| 願意承受中國 A 股工具、掉期對手方與高波動主題風險 | 視風險承受能力 | 44.08%中國公司敞口由直接股票與掉期共同取得 |
本文不拼湊一個看似精確的「LYTE 加權 P/E」:中國 A 股與美國公司的會計口徑、盈利週期和市場時點不同,基金以直接股票和掉期共同實作跨市場敞口,現有資料不足以建立同日期、同會計口徑的可複核估值分母。因此,現階段可以作出的判斷是:產業增長證據較強,組合主題匹配度也高;基金交易品質仍需價差與成交紀錄逐項驗證,文章亦無法證明當前價格便宜。
若把 LYTE 視為投資工具,它較接近高波動的衛星型產業暴露。後續應持續比較成分股收入增長、毛利、CFO 與 capex 是否同步改善,再配合基金 AUM、買賣價差、持倉變化及市場估值重新判斷。
LYTE、EUV與直接持股有甚麼分別?
LYTE以主動管理集中於AI光連接供應鏈;EUV的產品範圍較廣,包含半導體製造、設備與光子技術。這是產品角色的差異,當前持倉的權重重疊則需要兩基金同日期的完整檔案才能計算,不能把上市初期的舊重疊當作現況。[18]
持有LYTE會同時配置大型美國公司、中國光通訊企業和台灣元件商;直接持有LITE或COHR則把公司、產品及客戶執行集中於單一企業。若需要比較兩個基金的產品邊界,可閱讀光通信ETF:LYTE與EUV;若先研究產業位置,可由光模組產業鏈進入具體公司。[1]
LYTE 投資風險:哪些數據會推翻前景判斷?
LYTE 的主要風險可以被具體監察,而不只是「價格可能波動」。
產品層:10月9日官方淨資產約2.50億美元、997萬份,已高於上市初期規模。仍要觀察即時價差、成交深度、NAV追蹤及申贖;基金規模增加不自動證明每筆交易都有足夠流動性。[19]
組合層:前四大58.30%,中國公司44.08%由直接股票及掉期共同實作。掉期對手方、跨市場交易時差、資本限制、出口規則及共同AI客戶支出,都可能令多家公司同時受影響。[1]
產業層:800G 轉向 1.6T、3.2T 或共封裝光學時,現有產品可能面對認證延誤、良率問題及庫存過時;產能釋放後的價格競爭可以令收入增長但毛利下降;客戶集中亦很重要——Ciena 在 2026 財年 Q2 兩大客戶合計佔收入 34%,Lumentum 同期兩個客戶分別佔應收 25% 和 10%。
| 要監察甚麼 | 來源與頻率 | 警號/失效條件 |
|---|---|---|
| 基金規模、份額、價差與持倉 | Roundhill 產品頁及每日檔案;每月/重大變動時 | AUM 長期停留在初始水平、持續闊價差、工具或主要角色大幅改變 |
| 高速光產品收入及毛利 | LITE、COHR、CIEN、FN 及中國公司季度申報 | 兩個以上核心供應商連續季度下修指引或毛利惡化 |
| 現金轉化 | CFO、庫存、應收、capex;每季 | 庫存及應收持續快過收入,CFO 連續不足以支持擴產 |
| 1.6T 與下一代認證 | 公司申報、產品發佈、風險因素;每季 | 量產延期、重大客戶取消、良率或可靠性問題 |
| 政策與掉期 | SEC 文件、出口規則、基金文件;事件驅動 | 中國底層工具受限制、對手方條款惡化或基金無法維持目標敞口 |
LYTE 下一次何時需要更新?
下一個有意義的更新窗口是Lumentum、Coherent和Fabrinet公布下一季業績,LYTE完成後續季度再平衡,或Roundhill更新AUM、完整持倉、掉期和基金文件。每次更新同時重算持倉純度、Top5/10、產品流動性與主要成分股現金轉化。
LYTE 常見問題:持倉、前景與掉期
LYTE ETF 是什麼?
LYTE 是 Roundhill 發行、在 Cboe BZX 上市的主動型光子與光學 ETF。現有組合集中持有服務 AI 資料中心的雷射、光元件、光收發模組及光網絡公司。
LYTE ETF 前景如何?
截至2026年9月3日,Lumentum、Coherent和Fabrinet最新季度收入均顯著增長,1.6T升級、多年採購承諾及擴產支持需求延續。後續由良率、價格、客戶集中、CapEx、自由現金流與市場預期決定ETF回報。[11][12][16]
LYTE ETF 值得投資嗎?
它較適合想精準表達 AI 光互連判斷、並能承受高集中、新基金及掉期風險的投資者;廣義光學、分散科技配置或成熟流動性需求則要使用不同工具。現有證據支持產業與持倉方向,估值和產品流動性仍需獨立核對。
LYTE有多少成分股,主要買甚麼?
按官網10月11日展示快照,22行工具穿透為14家公司;雷射/元件及光模組公司合計80.55%,前五大71.20%。股票和掉期指向同一家公司時已合併。[1]
LYTE有哪些中國持倉?
六家中國企業為新易盛、中際旭創、天孚通信、源傑科技、光迅科技及太辰光,合計44.08%。其中12.74%為直接股票,31.34%為掉期;不能把它們全部理解為直接持有,或全部理解為掉期。[1]
LYTE新增了哪些台灣成分股?
10月11日快照包含聯亞3081的2.21%及上詮3363的0.58%,合計2.79%。聯亞提供III-V磊晶材料,上詮提供光纖通信元件。[1][20][21]
國庫券、貨幣市場基金與負現金怎樣一起看?
本次國庫券、貨幣市場基金及台幣現金合計37.87%,Cash & Other為−37.12%,淨額0.75%。完整清單需要與股票、掉期參考敞口一起對賬,不能僅看一行抵押資產就判斷整個基金配置。[1]
LYTE 上市首日回報可以判斷基金好壞嗎?
不可以。一個交易日不足以評估績效、波動、管理能力或正常買賣價差;較有用的是等待至少 30 日市場品質數據、首輪業績更新及再平衡,再檢查產業與產品假設是否成立。
Klaro Research
資料來源與更新依據
資料截止:2026年10月11日
- [1] Roundhill Investments LYTE 完整每日工具持倉 CSV
第一方 · 完整持倉 · 官網展示10月11日;檔內Date10月12日,renderer減一天;22原始行 · 查閲:2026年10月11日
- [2] Roundhill Investments LYTE 官方產品頁
第一方 · 原始資料 · 查閲:2026年9月3日
- [3] Roundhill Investments LYTE 最終招股書
第一方 · 招股書/説明書 · 查閲:2026年9月3日
- [4] Roundhill ETF Trust/美國證券交易委員會 LYTE 485BPOS XBRL 申報
第一方 · 監管申報 · 查閲:2026年9月3日
- [5] Roundhill Investments LYTE 2026 年 8 月 6 日事實表
第一方 · 原始資料 · 2026 年 8 月 6 日 · 查閲:2026年8月8日
- [6] Ethernet Alliance 2026 Ethernet Roadmap
權威資料 · 行業資料 · 發佈:2025年12月9日 · 查閲:2026年8月8日
- [7] Coherent OFC 2026 下一代可插拔收發器展示
第一方 · 行業資料 · 查閲:2026年8月8日
- [8] Lumentum NVIDIA 與 Lumentum 光學技術策略合作
第一方 · 原始資料 · 查閲:2026年8月8日
- [9] Coherent NVIDIA 與 Coherent 策略合作
第一方 · 原始資料 · 查閲:2026年8月8日
- [10] Lumentum 美國 AI 資料中心雷射製造設施公告
第一方 · 行業資料 · 查閲:2026年8月8日
- [11] Lumentum/美國證券交易委員會 FY2026 Q4 及全年業績公告
第一方 · 財報 · FY2026 Q4 及全年 · 發佈:2026年8月11日 · 查閲:2026年9月3日
- [12] Coherent/美國證券交易委員會 FY2026 Q4 及全年業績公告
第一方 · 財報 · FY2026 Q4 及全年 · 發佈:2026年8月12日 · 查閲:2026年9月3日
- [13] Ciena FY2026 Q2 業績公告
第一方 · 財報 · FY2026 Q2 · 查閲:2026年8月8日
- [14] 中際旭創/巨潮資訊 2026 年第一季度報告
第一方 · 監管申報 · 2026 年 Q1 · 查閲:2026年8月8日
- [15] 新易盛/巨潮資訊 2026 年第一季度報告
第一方 · 監管申報 · 2026 年 Q1 · 查閲:2026年8月8日
- [16] Fabrinet FY2026 Q4 及全年業績公告
第一方 · 財報 · FY2026 Q4 及全年 · 發佈:2026年8月17日 · 查閲:2026年9月3日
- [17] 天孚通信/巨潮資訊 2026 年第一季度報告
第一方 · 監管申報 · 2026 年 Q1 · 查閲:2026年8月8日
- [18] Corgi Funds EUV 官方產品頁與持倉快照
第一方 · 完整持倉 · 2026 年 9 月 2 日持倉與產品資料 · 查閲:2026年9月3日
- [20] 聯亞光電 聯亞光電公司及III-V磊晶片業務
第一方 · 行業資料 · 3081;GaAs及InP化合物半導體磊晶片 · 查閲:2026年10月11日
- [21] 上詮光纖通信 FOCI公司介紹與光纖通信產品
第一方 · 行業資料 · 3363;光纖通信元件研發製造 · 查閲:2026年10月11日
研究限制
- LYTE仍缺少跨周期績效與長期流動性紀錄;持倉展示日10月11日,市場NAV與份額資料10月9日,兩者分開標示。
- Roundhill原始持倉Date為10月12日,官網renderer減一天展示10月11日;以展示日期標示持倉,原始檔及日期換算保存於研究底稿。
- Roundhill 沒有披露逐家公司經審計的 50% 主題收入橋接;符合基金資格不等於純業務、盈利、自由現金流為正或估值合理。
- 持倉是主動管理的單日快照;至少季度再平衡、掉期名義敞口和抵押品會令權重及工具快速變化。
- 本頁LYTE與EUV比較著重產品規則;舊權重重疊不延用為當前數值,同日期完整持倉才可重算。
- 不同市場、會計口徑、盈利週期和掉期名義敞口令可靠的加權估值不可得;文章能判斷產業方向,不能證明 LYTE 當前價格便宜。
需要重新檢查的事件
- Lumentum、Coherent、Fabrinet 發布下一季業績,或LYTE完成後續季度再平衡時,重做前景與持倉分析。
- Roundhill 更新 AUM、掉期對手方、完整持倉或基金文件,或產品出現清盤風險時,重新評估工具可用性。
本文僅供參考,不構成投資建議。